Der Komet 5720 – Seite 16
2021-07-10 · Seite 16 von 36
OCR-Text · Seite 16
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
BSM
Überblick für Überbrückungshilfen sowie November- und Dezemberhilfen Teil 1
Grundsätzlich sind staatliche Mittel, die die Voraus-
setzungen des Art. 107 Abs. 1 des Vertrags über die
Arbeitsweise der Europäischen Union (AEUV) erfüllen,
als staatliche Beihilfen bei der Europäischen Kom-
mission anzumelden und müssen von der EU-Kom-
mission genehmigt werden. Von diesem Grundsatz
gelten jedoch Ausnahmen, etwa für den Fall, dass
die Europäische Kommission eine Beihilferegelung
genehmigt hat (z. B. Bundesregelung Kleinbeihilfen
2020, Bundesregelung Fixkostenhilfe 2020) und Ein-
zelbeihilfen sämtliche Voraussetzungen dieser Bei-
hilferegelung erfüllen. Auch Hilfen, die den Vorgaben
der einschlägigen De-minimis-Verordnung unterfallen,
sind von der Anmeldepflicht ausgenommen.
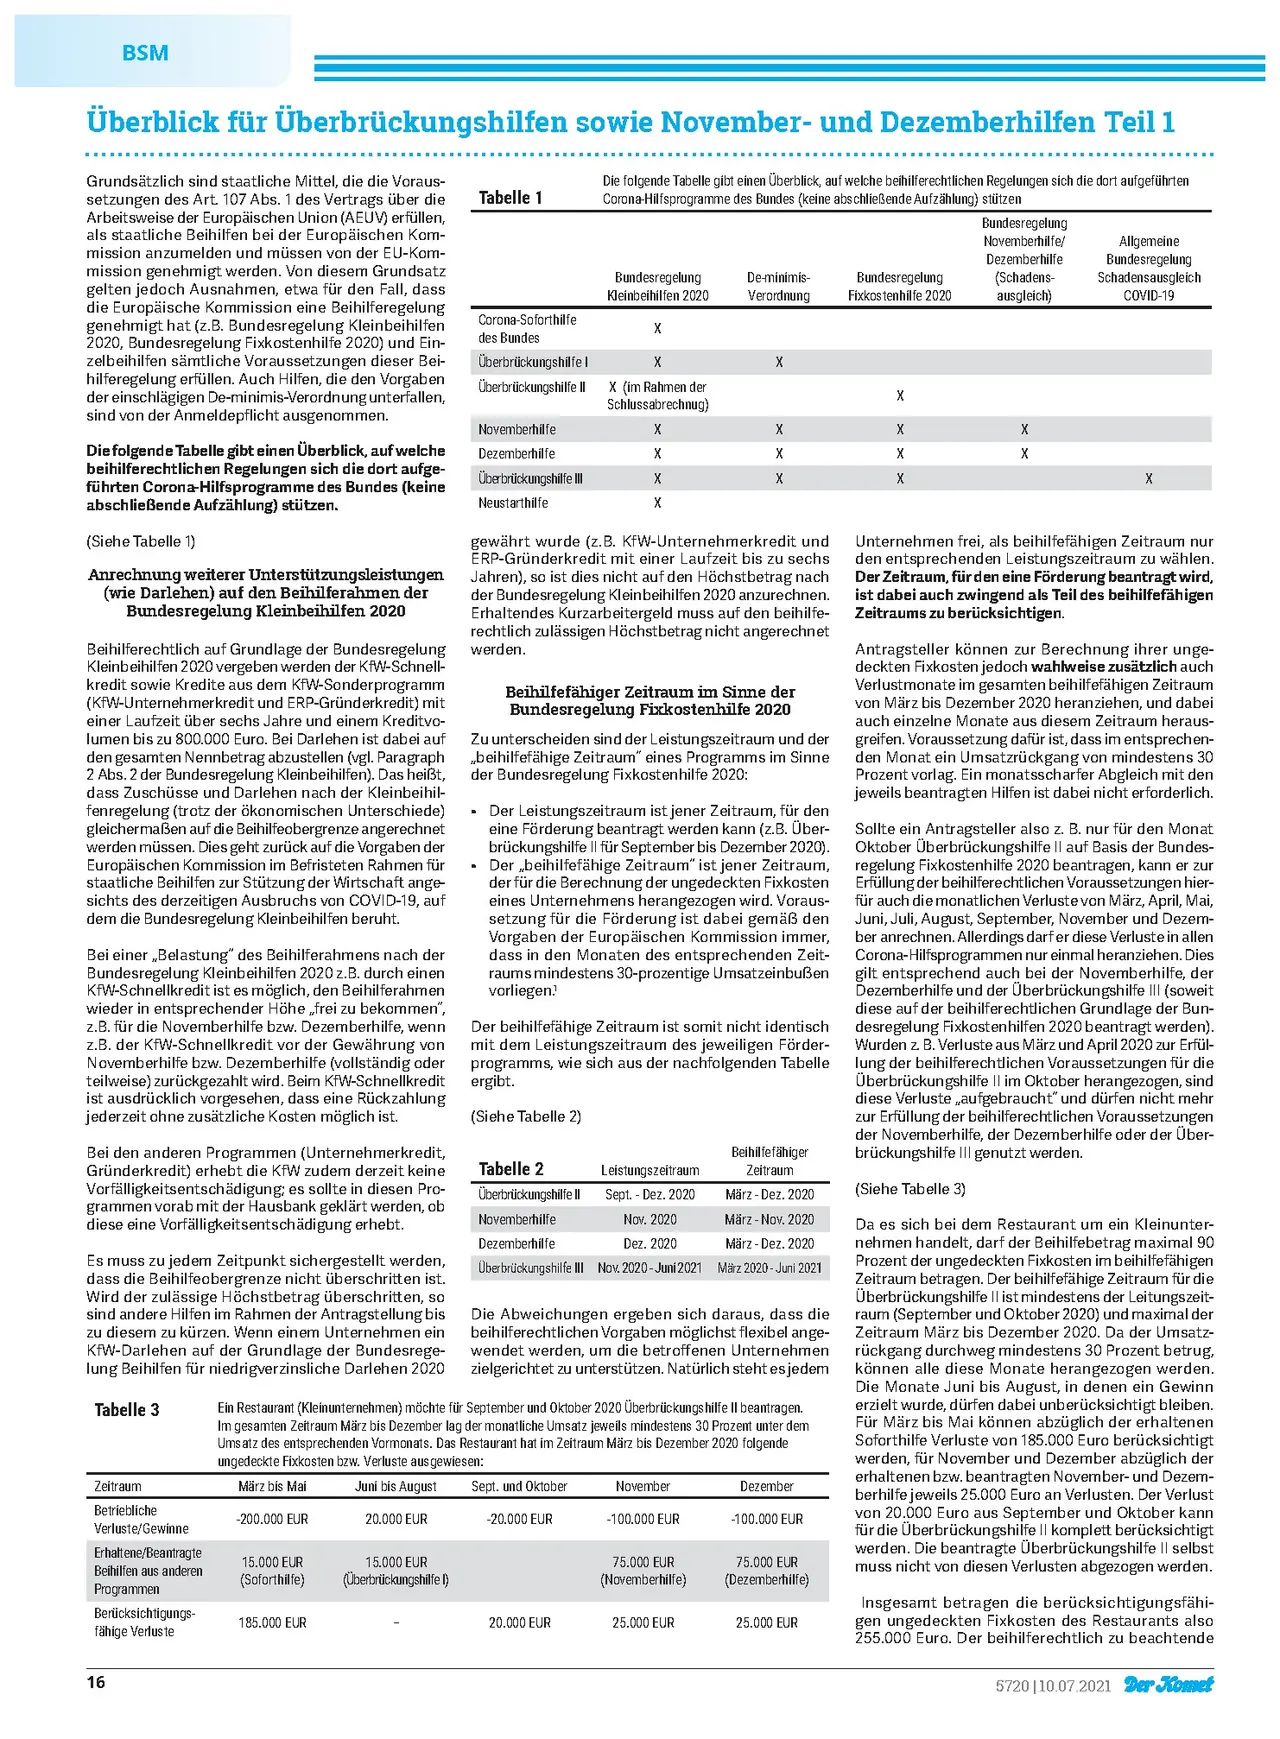
Die folgende Tabelle gibt einen Überblick, auf welche
beihilferechtlichen Regelungen sich die dort aufge-
führten Corona-Hilfsprogramme des Bundes (keine
abschließende Aufzählung) stützen.
(Siehe Tabelle 1)
Anrechnung weiterer Unterstützungsleistungen
(wie Darlehen) auf den Beihilferahmen der
Bundesregelung Kleinbeihilfen 2020
Beihilferechtlich auf Grundlage der Bundesregelung
Kleinbeihilfen 2020 vergeben werden der KfW-Schnell-
kredit sowie Kredite aus dem KfW-Sonderprogramm
(KfW-Unternehmerkredit und ERP-Gründerkredit) mit
einer Laufzeit über sechs Jahre und einem Kreditvo-
lumen bis zu 800.000 Euro. Bei Darlehen ist dabei auf
den gesamten Nennbetrag abzustellen (vgl. Paragraph
2 Abs. 2 der Bundesregelung Kleinbeihilfen). Das heißt,
dass Zuschüsse und Darlehen nach der Kleinbeihil-
fenregelung (trotz der ökonomischen Unterschiede)
gleichermaßen auf die Beihilfeobergrenze angerechnet
werden müssen. Dies geht zurück auf die Vorgaben der
Europäischen Kommission im Befristeten Rahmen für
staatliche Beihilfen zur Stützung der Wirtschaft ange-
sichts des derzeitigen Ausbruchs von COVID-19, auf
dem die Bundesregelung Kleinbeihilfen beruht.
Bei einer „,Belastung" des Beihilferahmens nach der
Bundesregelung Kleinbeihilfen 2020 z. B. durch einen
KfW-Schnellkredit ist es möglich, den Beihilferahmen
wieder in entsprechender Höhe „frei zu bekommen”,
z.B. für die Novemberhilfe bzw. Dezemberhilfe, wenn
z.B. der KfW-Schnellkredit vor der Gewährung von
Novemberhilfe bzw. Dezemberhilfe (vollständig oder
teilweise) zurückgezahlt wird. Beim KfW-Schnellkredit
ist ausdrücklich vorgesehen, dass eine Rückzahlung
jederzeit ohne zusätzliche Kosten möglich ist.
Bei den anderen Programmen (Unternehmerkredit,
Gründerkredit) erhebt die KfW zudem derzeit keine
Vorfälligkeitsentschädigung; es sollte in diesen Pro-
grammen vorab mit der Hausbank geklärt werden, ob
diese eine Vorfälligkeitsentschädigung erhebt.
Es muss zu jedem Zeitpunkt sichergestellt werden,
dass die Beihilfeobergrenze nicht überschritten ist.
Wird der zulässige Höchstbetrag überschritten, so
sind andere Hilfen im Rahmen der Antragstellung bis
zu diesem zu kürzen. Wenn einem Unternehmen ein
KfW-Darlehen auf der Grundlage der Bundesrege-
lung Beihilfen für niedrigverzinsliche Darlehen 2020
Tabelle 3
Tabelle 1
Die folgende Tabelle gibt einen Überblick, auf welche beihilferechtlichen Regelungen sich die dort aufgeführten
Corona-Hilfsprogramme des Bundes (keine abschließende Aufzählung) stützen
Bundesregelung
Kleinbeihilfen 2020
De-minimis-
Verordnung
Bundesregelung
Fixkostenhilfe 2020
Bundesregelung
Novemberhilfe/
Dezemberhilfe
(Schadens-
ausgleich)
Allgemeine
Bundesregelung
Schadensausgleich
COVID-19
Corona-Soforthilfe
des Bundes
Überbrückungshilfe I
Überbrückungshilfe II
X
X
X
X (im Rahmen der
X
Schlussabrechnug)
X
X
X
X
✗
X
X
X
X
X
X
X
X
Novemberhilfe
Dezemberhilfe
Überbrückungshilfe III
Neustarthilfe
gewährt wurde (z. B. KfW-Unternehmerkredit und
ERP-Gründerkredit mit einer Laufzeit bis zu sechs
Jahren), so ist dies nicht auf den Höchstbetrag nach
der Bundesregelung Kleinbeihilfen 2020 anzurechnen.
Erhaltendes Kurzarbeitergeld muss auf den beihilfe-
rechtlich zulässigen Höchstbetrag nicht angerechnet
werden.
Beihilfefähiger Zeitraum im Sinne der
Bundesregelung Fixkostenhilfe 2020
Zu unterscheiden sind der Leistungszeitraum und der
„beihilfefähige Zeitraum" eines Programms im Sinne
der Bundesregelung Fixkostenhilfe 2020:
•
• Der Leistungszeitraum ist jener Zeitraum, für den
eine Förderung beantragt werden kann (z.B. Über-
brückungshilfe II für September bis Dezember 2020).
Der „beihilfefähige Zeitraum" ist jener Zeitraum,
der für die Berechnung der ungedeckten Fixkosten
eines Unternehmens herangezogen wird. Voraus-
setzung für die Förderung ist dabei gemäß den
Vorgaben der Europäischen Kommission immer,
dass in den Monaten des entsprechenden Zeit-
raums mindestens 30-prozentige Umsatzeinbußen
vorliegen.'
Der beihilfefähige Zeitraum ist somit nicht identisch
mit dem Leistungszeitraum des jeweiligen Förder-
programms, wie sich aus der nachfolgenden Tabelle
ergibt.
(Siehe Tabelle 2)
Beihilfefähiger
Zeitraum
Tabelle 2
Leistungszeitraum
Überbrückungshilfe II Sept. Dez. 2020 März - Dez. 2020
Novemberhilfe
Nov. 2020
März - Nov. 2020
Dezemberhilfe
Dez. 2020
März - Dez. 2020
Überbrückungshilfe III Nov. 2020 - Juni 2021 März 2020 - Juni 2021
Die Abweichungen ergeben sich daraus, dass die
beihilferechtlichen Vorgaben möglichst flexibel ange-
wendet werden, um die betroffenen Unternehmen
zielgerichtet zu unterstützen. Natürlich steht es jedem
Ein Restaurant (Kleinunternehmen) möchte für September und Oktober 2020 Überbrückungshilfe ll beantragen.
Im gesamten Zeitraum März bis Dezember lag der monatliche Umsatz jeweils mindestens 30 Prozent unter dem
Umsatz des entsprechenden Vormonats. Das Restaurant hat im Zeitraum März bis Dezember 2020 folgende
ungedeckte Fixkosten bzw. Verluste ausgewiesen:
März bis Mai
Juni bis August
-200.000 EUR
Zeitraum
Betriebliche
Verluste/Gewinne
Erhaltene/Beantragte
Beihilfen aus anderen
Programmen
Berücksichtigungs-
fähige Verluste
15.000 EUR
(Soforthilfe)
16
20.000 EUR
15.000 EUR
(Überbrückungshilfe I)
185.000 EUR
Sept. und Oktober
November
-20.000 EUR
-100.000 EUR
75.000 EUR
(Novemberhilfe)
20.000 EUR
25.000 EUR
Dezember
-100.000 EUR
75.000 EUR
(Dezemberhilfe)
25.000 EUR
Unternehmen frei, als beihilfefähigen Zeitraum nur
den entsprechenden Leistungszeitraum zu wählen.
Der Zeitraum, für den eine Förderung beantragt wird,
ist dabei auch zwingend als Teil des beihilfefähigen
Zeitraums zu berücksichtigen.
Antragsteller können zur Berechnung ihrer unge-
deckten Fixkosten jedoch wahlweise zusätzlich auch
Verlustmonate im gesamten beihilfefähigen Zeitraum
von März bis Dezember 2020 heranziehen, und dabei
auch einzelne Monate aus diesem Zeitraum heraus-
greifen. Voraussetzung dafür ist, dass im entsprechen-
den Monat ein Umsatzrückgang von mindestens 30
Prozent vorlag. Ein monatsscharfer Abgleich mit den
jeweils beantragten Hilfen ist dabei nicht erforderlich.
Sollte ein Antragsteller also z. B. nur für den Monat
Oktober Überbrückungshilfe II auf Basis der Bundes-
regelung Fixkostenhilfe 2020 beantragen, kann er zur
Erfüllung der beihilferechtlichen Voraussetzungen hier-
für auch die monatlichen Verluste von März, April, Mai,
Juni, Juli, August, September, November und Dezem-
ber anrechnen. Allerdings darf er diese Verluste in allen
Corona-Hilfsprogrammen nur einmal heranziehen. Dies
gilt entsprechend auch bei der Novemberhilfe, der
Dezemberhilfe und der Überbrückungshilfe III (soweit
diese auf der beihilferechtlichen Grundlage der Bun-
desregelung Fixkostenhilfen 2020 beantragt werden).
Wurden z. B. Verluste aus März und April 2020 zur Erfül-
lung der beihilferechtlichen Voraussetzungen für die
Überbrückungshilfe II im Oktober herangezogen, sind
diese Verluste „aufgebraucht" und dürfen nicht mehr
zur Erfüllung der beihilferechtlichen Voraussetzungen
der Novemberhilfe, der Dezemberhilfe oder der Über-
brückungshilfe Ill genutzt werden.
(Siehe Tabelle 3)
Da es sich bei dem Restaurant um ein Kleinunter-
nehmen handelt, darf der Beihilfebetrag maximal 90
Prozent der ungedeckten Fixkosten im beihilfefähigen
Zeitraum betragen. Der beihilfefähige Zeitraum für die
Überbrückungshilfe II ist mindestens der Leitungszeit-
raum (September und Oktober 2020) und maximal der
Zeitraum März bis Dezember 2020. Da der Umsatz-
rückgang durchweg mindestens 30 Prozent betrug,
können alle diese Monate herangezogen werden.
Die Monate Juni bis August, in denen ein Gewinn
erzielt wurde, dürfen dabei unberücksichtigt bleiben.
Für März bis Mai können abzüglich der erhaltenen
Soforthilfe Verluste von 185.000 Euro berücksichtigt
werden, für November und Dezember abzüglich der
erhaltenen bzw. beantragten November- und Dezem-
berhilfe jeweils 25.000 Euro an Verlusten. Der Verlust
von 20.000 Euro aus September und Oktober kann
für die Überbrückungshilfe II komplett berücksichtigt
werden. Die beantragte Überbrückungshilfe Il selbst
muss nicht von diesen Verlusten abgezogen werden.
Insgesamt betragen die berücksichtigungsfähi-
gen ungedeckten Fixkosten des Restaurants also
255.000 Euro. Der beihilferechtlich zu beachtende
5720|10.07.2021 Der Komet