Der Komet 2986 – Seite 5
1942-08-22 · Seite 5 von 16
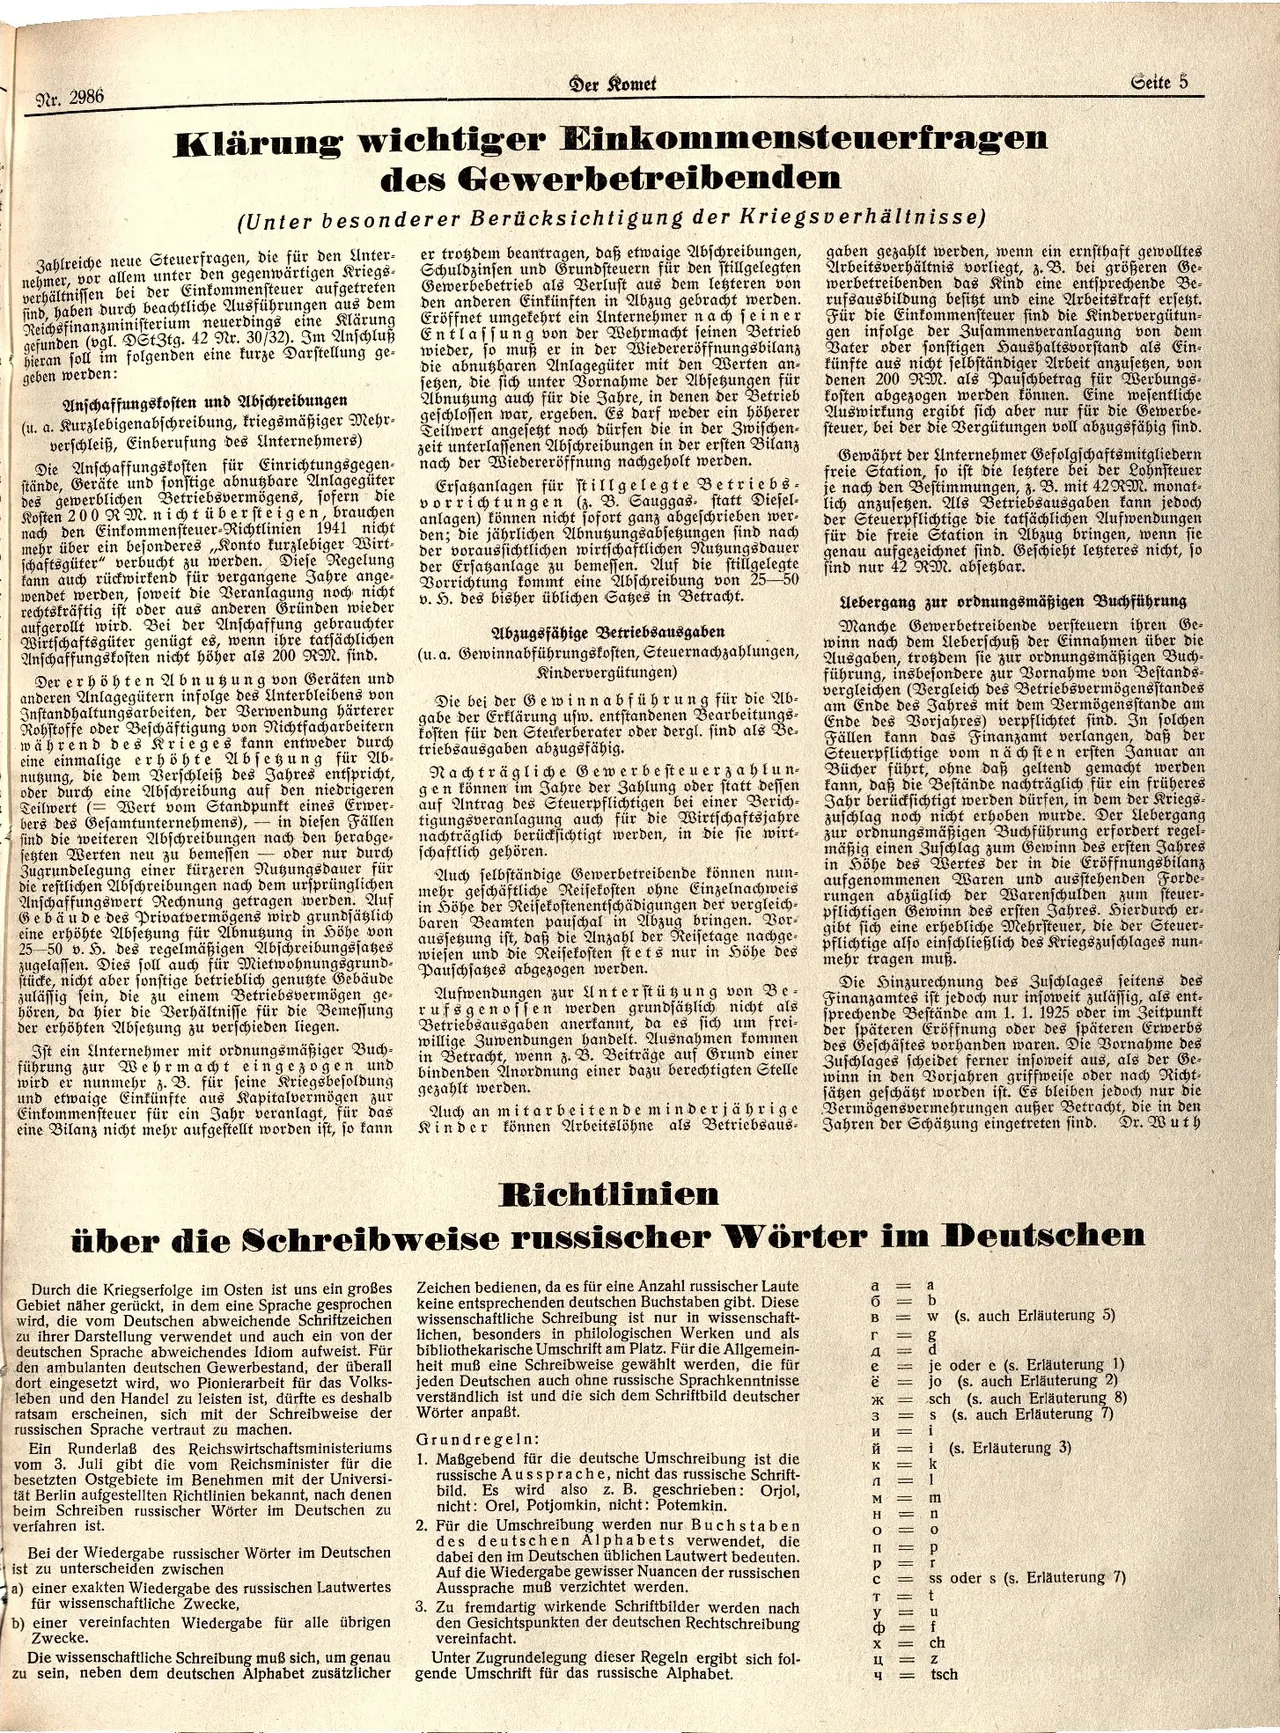
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 2986
Der Komet
Klärung wichtiger Einkommensteuerfragen
des Gewerbetreibenden
(Unter besonderer Berücksichtigung der Kriegsverhältnisse)
Zahlreiche neue Steuerfragen, die für den Unter-
nehmer, vor allem unter den gegenwärtigen
Kriegs-
verhältnissen bei der Einkommensteuer aufgetreten
sind, haben durch beachtliche Ausführungen aus dem
Reichsfinanzministerium neuerdings
eine Klärung
gefunden (vgl. DSt3tg. 42 Nr. 30/32). Im
Anschluß
hieran soll im folgenden eine kurze
Darstellung ge-
geben werden:
Anschaffungskosten und Abschreibungen
(u. a. Kurzlebigenabschreibung, kriegsmäßiger Mehr-
verschleiß, Einberufung des Unternehmers)
Die Anschaffungskosten für Einrichtungsgegen-
stände, Geräte und sonstige abnußbare Anlagegüter
des gewerblichen Betriebsvermögens, sofern die
Kosten 200 RM. nicht übersteigen, brauchen
nach den Einkommensteuer-Richtlinien 1941 nicht
mehr über ein besonderes Konto kurzlebiger Wirt-
schaftsgüter" verbucht zu werden. Diese Regelung
fann auch rückwirkend für vergangene Jahre ange-
wendet werden, soweit die Veranlagung noch nicht
rechtskräftig ist oder aus anderen Gründen wieder
aufgerollt wird. Bei der Anschaffung gebrauchter
Wirtschaftsgüter genügt es, wenn ihre tatsächlichen
Anschaffungskosten nicht höher als 200 RM. find.
Der erhöhten Abnuzung von Geräten und
anderen Anlagegütern infolge des Unterbleibens von
Instandhaltungsarbeiten, der Verwendung härterer
Rohstoffe oder Beschäftigung von Nichtfacharbeitern
während des Krieges kann entweder durch
eine einmalige erhöhte Absezung für Ab-
nugung, die dem Verschleiß des Jahres entspricht,
oder durch eine Abschreibung auf den niedrigeren
Teilwert (= Wert vom Standpunkt eines Erwer-
bers des Gesamtunternehmens), in diesen Fällen
sind die weiteren Abschreibungen nach den herabge-
setzten Werten neu zu bemessen oder nur durch
Zugrundelegung einer kürzeren Nugungsdauer für
die restlichen Abschreibungen nach dem ursprünglichen
Anschaffungswert Rechnung getragen werden. Auf
Gebäude des Privatvermögens wird grundsätzlich
eine erhöhte Absetzung für Abnutzung in Höhe von
25-50 v. S. des regelmäßigen Abschreibungssatzes
zugelassen. Dies soll auch für Mietwohnungsgrund-
stücke, nicht aber sonstige betrieblich genutzte Gebäude
zulässig sein, die zu einem Betriebsvermögen ge-
hören, da hier die Verhältnisse für die Bemessung
der erhöhten Absetzung zu verschieden liegen.
Ist ein Unternehmer mit ordnungsmäßiger Buch-
führung zur Wehrmacht eingezogen und
wird er nunmehr z. B. für seine Kriegsbesoldung
und etwaige Einkünfte aus Kapitalvermögen zur
Einkommensteuer für ein Jahr veranlagt, für das
eine Bilanz nicht mehr aufgestellt worden ist, so kann
er trotzdem beantragen, daß etwaige Abschreibungen,
Schuldzinsen und Grundsteuern für den stillgelegten
Gewerbebetrieb als Verlust aus dem letzteren von
den anderen Einkünften in Abzug gebracht werden.
Eröffnet umgekehrt ein Unternehmer nach seiner
Entlassung von der Wehrmacht seinen Betrieb
wieder, so muß er in der Wiedereröffnungsbilanz
die abnutzbaren Anlagegüter mit den Werten an-
setzen, die sich unter Vornahme der Absetzungen für
Abnutzung auch für die Jahre, in denen der Betrieb
geschlossen war, ergeben. Es darf weder ein höherer
Teilwert angesetzt noch dürfen die in der Zwischen-
zeit unterlassenen Abschreibungen in der ersten Bilanz
nach der Wiedereröffnung nachgeholt werden.
Ersatzanlagen für stillgelegte Betriebs.
vorrichtungen (z. B. Sauggas- statt Diesel-
anlagen) fönnen nicht sofort ganz abgeschrieben wer-
den; die jährlichen Abnutzungsabsetzungen sind nach
der voraussichtlichen wirtschaftlichen Nutzungsdauer
der Ersatzanlage zu bemessen. Auf die stillgelegte
Vorrichtung kommt eine Abschreibung von 25-50
v. H. des bisher üblichen Sayes in Betracht.
Abzugsfähige Betriebsausgaben
(u. a. Gewinnabführungskosten, Steuernachzahlungen,
Kindervergütungen)
Die bei der Gewinnabführung für die Ab-
gabe der Erklärung usw. entstandenen Bearbeitungs-
kosten für den Steuerberater oder dergl. sind als Be-
triebsausgaben abzugsfähig.
Nachträgliche Gewerbesteuerzahlun-
gen können im Jahre der Zahlung oder statt dessen
auf Antrag des Steuerpflichtigen bei einer Berich-
tigungsveranlagung auch für die Wirtschaftsjahre
nachträglich berücksichtigt werden, in die sie wirt-
schaftlich gehören.
Auch selbständige Gewerbetreibende können nun-
mehr geschäftliche Reisekosten ohne Einzelnachweis
in Höhe der Reisekostenentschädigungen der vergleich-
baren Beamten pauschal in Abzug bringen. Vor-
aussetzung ist, daß die Anzahl der Reisetage nachge-
wiesen und die Reisekosten stets nur in Höhe des
Pauschsatzes abgezogen werden.
Aufwendungen zur Unterstützung von Be-
rufsgenossen werden grundsätzlich nicht als
Betriebsausgaben anerkannt, da es sich um frei-
willige Zuwendungen handelt. Ausnahmen kommen
in Betracht, wenn z. B. Beiträge auf Grund einer
bindenden Anordnung einer dazu berechtigten Stelle
gezahlt werden.
Auch an mitarbeitende minderjährige
Kinder können Arbeitslöhne als Betriebsaus-
Seite 5
gaben gezahlt werden, wenn ein ernsthaft gewolltes
Arbeitsverhältnis vorliegt, z. B. bei größeren Ge-
werbetreibenden das Kind eine entsprechende Be-
rufsausbildung besitzt und eine Arbeitskraft ersetzt.
Für die Einkommensteuer sind die Kindervergütun-
gen infolge der Zusammenveranlagung von dem
Vater oder sonstigen Haushaltsvorstand als Ein-
fünfte aus nicht selbständiger Arbeit anzusetzen, von
denen 200 RM. als Pauschbetrag für Werbungs-
kosten abgezogen werden können. Eine wesentliche
Auswirkung ergibt sich aber nur für die Gewerbe-
steuer, bei der die Vergütungen voll abzugsfähig sind.
Gewährt der Unternehmer Gefolgschaftsmitgliedern
freie Station, so ist die letztere bei der Lohnsteuer
je nach den Bestimmungen, z. B. mit 42 RM. monat-
lich anzusetzen. Als Betriebsausgaben kann jedoch
der Steuerpflichtige die tatsächlichen Aufwendungen
für die freie Station in Abzug bringen, wenn sie
genau aufgezeichnet sind. Geschieht letzteres nicht, so
find nur 42 RM. absetzbar.
Uebergang zur ordnungsmäßigen Buchführung
Manche Gewerbetreibende versteuern ihren Ge-
winn nach dem Ueberschuß der Einnahmen über die
Ausgaben, trotzdem sie zur ordnungsmäßigen Buch-
führung, insbesondere zur Vornahme von Bestands-
vergleichen (Vergleich des Betriebsvermögensstandes
am Ende des Jahres mit dem Vermögensstande am
Ende des Vorjahres) verpflichtet sind. In solchen
Fällen kann das Finanzamt verlangen, daß der
Steuerpflichtige vom nächsten ersten Januar an
Bücher führt, ohne daß geltend gemacht werden
kann, daß die Bestände nachträglich für ein früheres
Jahr berücksichtigt werden dürfen, in dem der Kriegs-
zuschlag noch nicht erhoben wurde. Der Uebergang
zur ordnungsmäßigen Buchführung erfordert regel-
mäßig einen Zuschlag zum Gewinn des ersten Jahres
in Höhe des Wertes der in die Eröffnungsbilanz
aufgenommenen Waren und ausstehenden Forde-
rungen abzüglich der Warenschulden zum steuer-
pflichtigen Gewinn des ersten Jahres. Hierdurch er-
gibt sich eine erhebliche Mehrsteuer, die der Steuer-
pflichtige also einschließlich des Kriegszuschlages nun-
mehr tragen muß.
Die Hinzurechnung des Zuschlages seitens des
Finanzamtes ist jedoch nur insoweit zulässig, als ent.
sprechende Bestände am 1. 1. 1925 oder im Zeitpunkt
der späteren Eröffnung oder des späteren Erwerbs
des Geschäftes vorhanden waren. Die Vornahme des
Zuschlages scheidet ferner insoweit aus, als der Ge-
winn in den Vorjahren griffweise oder nach Richt-
säzen geschätzt worden ist. Es bleiben jedoch nur die
Vermögensvermehrungen außer Betracht, die in den
Jahren der Schäßung eingetreten sind. Dr. Wuth
Richtlinien
über die Schreibweise russischer Wörter im Deutschen
Durch die Kriegserfolge im Osten ist uns ein großes
Gebiet näher gerückt, in dem eine Sprache gesprochen
wird, die vom Deutschen abweichende Schriftzeichen
zu ihrer Darstellung verwendet und auch ein von der
deutschen Sprache abweichendes Idiom aufweist. Für
den ambulanten deutschen Gewerbestand, der überall
dort eingesetzt wird, wo Pionierarbeit für das Volks-
leben und den Handel zu leisten ist, dürfte es deshalb
ratsam erscheinen, sich mit der Schreibweise der
russischen Sprache vertraut zu machen.
Ein Runderlaß des Reichswirtschaftsministeriums
vom 3. Juli gibt die vom Reichsminister für die
besetzten Ostgebiete im Benehmen mit der Universi-
tät Berlin aufgestellten Richtlinien bekannt, nach denen
beim Schreiben russischer Wörter im Deutschen zu
verfahren ist.
Bei der Wiedergabe russischer Wörter im Deutschen
ist zu unterscheiden zwischen
a) einer exakten Wiedergabe des russischen Lautwertes
für wissenschaftliche Zwecke,
b) einer vereinfachten Wiedergabe für alle übrigen
Zwecke.
Die wissenschaftliche Schreibung muß sich, um genau
zu sein, neben dem deutschen Alphabet zusätzlicher
Zeichen bedienen, da es für eine Anzahl russischer Laute
keine entsprechenden deutschen Buchstaben gibt. Diese
wissenschaftliche Schreibung ist nur in wissenschaft-
lichen, besonders in philologischen Werken und als
bibliothekarische Umschrift am Platz. Für die Allgemein-
heit muß eine Schreibweise gewählt werden, die für
jeden Deutschen auch ohne russische Sprachkenntnisse
verständlich ist und die sich dem Schriftbild deutscher
Wörter anpaẞt.
Grundregeln:
1. Maßgebend für die deutsche Umschreibung ist die
russische Aussprache, nicht das russische Schrift-
bild. Es wird also z. B. geschrieben: Orjol,
nicht: Orel, Potjomkin, nicht: Potemkin.
2. Für die Umschreibung werden nur Buchstaben
des deutschen Alphabets verwendet, die
dabei den im Deutschen üblichen Lautwert bedeuten.
Auf die Wiedergabe gewisser Nuancen der russischen
Aussprache muß verzichtet werden.
3. Zu fremdartig wirkende Schriftbilder werden nach
den Gesichtspunkten der deutschen Rechtschreibung
vereinfacht.
Unter Zugrundelegung dieser Regeln ergibt sich fol-
gende Umschrift für das russische Alphabet.
ADY
a
b
B
w (s. auch Erläuterung 5)
г
je oder e (s. Erläuterung 1)
jo (s. auch Erläuterung 2)
sch (s. auch Erläuterung 8)
>K
3
s (s. auch Erläuterung 7)
И
i
й
i (s. Erläuterung 3)
K
k
Л
1
M
m
n
0
p
r
ss oder s (s. Erläuterung 7)
t
u
Ф
f
ch
II
Z
Ч
tsch