Der Komet 3051 – Seite 4
1944-07-01 · Seite 4 von 20
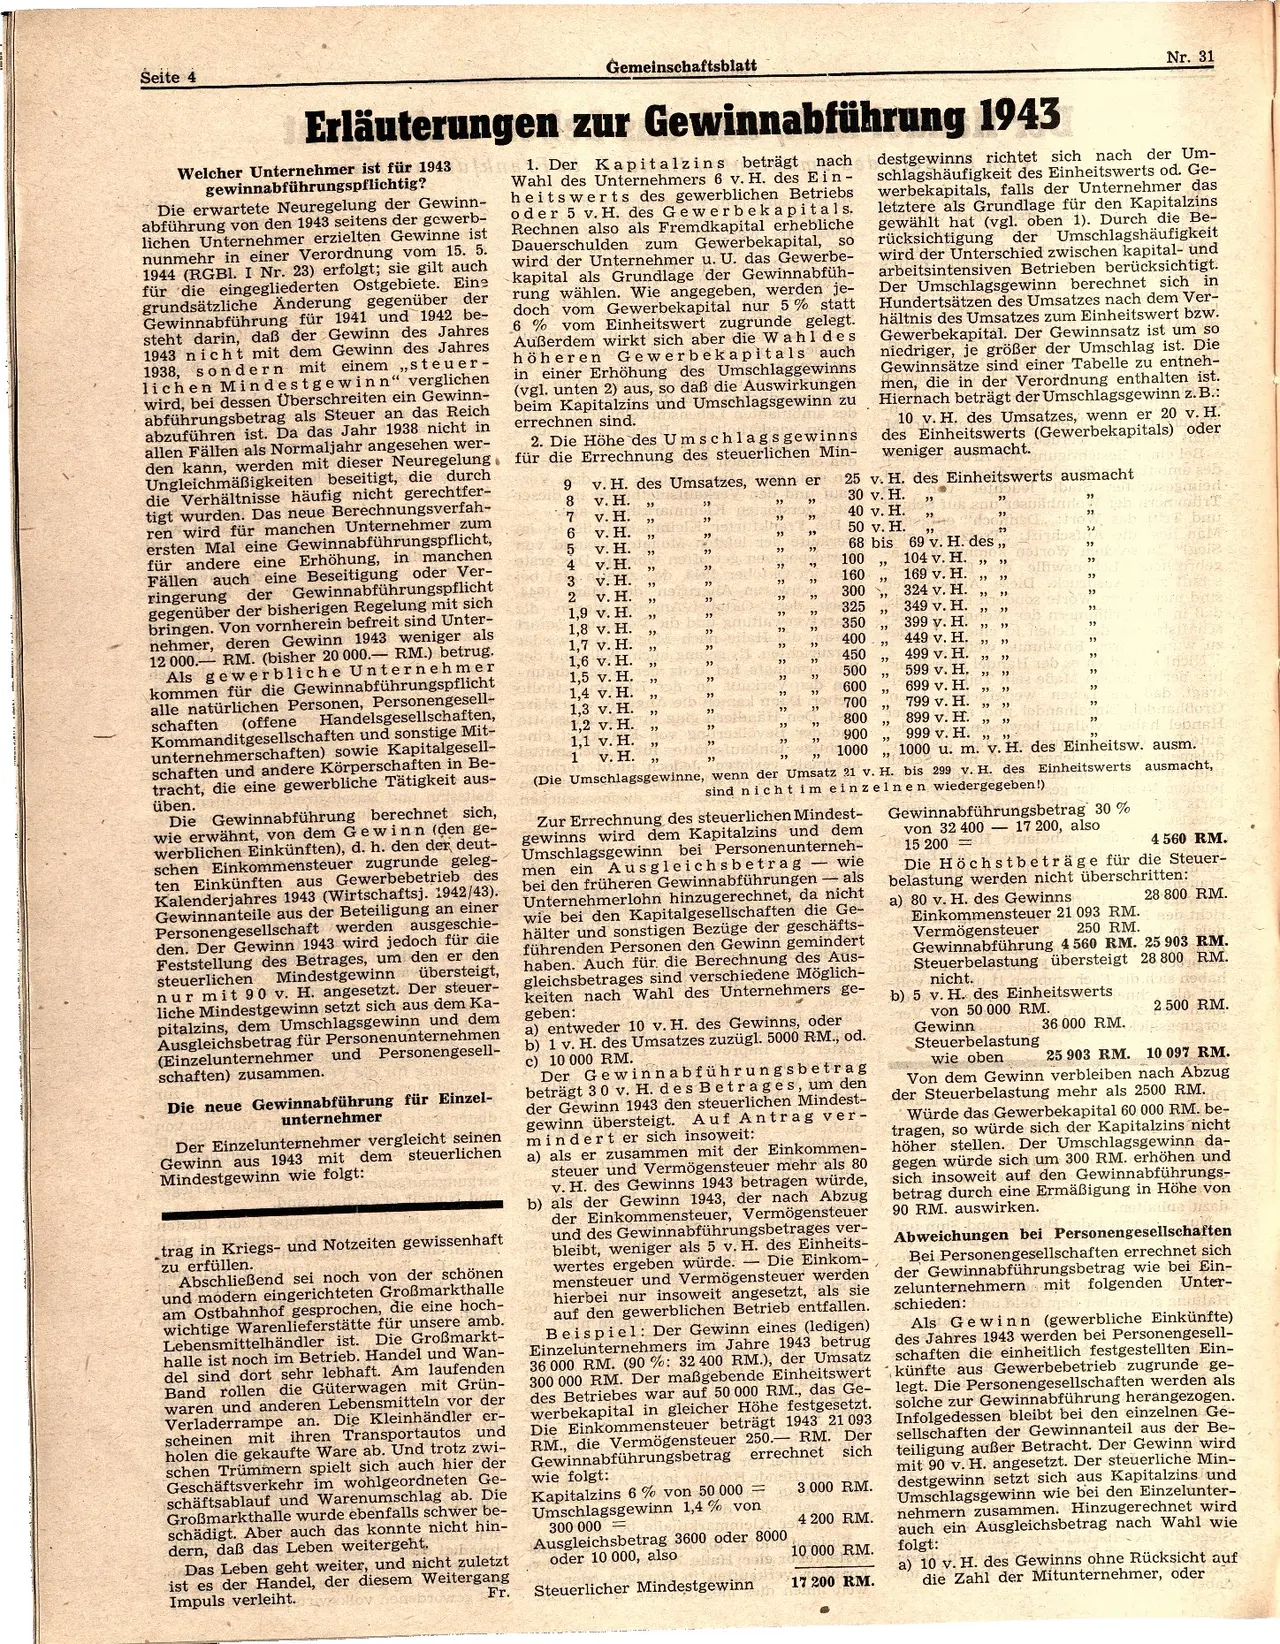
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 4
Gemeinschaftsblatt
Erläuterungen zur Gewinnabführung 1943
Welcher Unternehmer ist für 1943
gewinnabführungspflichtig?
Die erwartete Neuregelung der Gewinn-
abführung von den 1943 seitens der gewerb-
lichen Unternehmer erzielten Gewinne
ist
nunmehr in einer Verordnung vom 15. 5.
1944 (RGBl. I Nr. 23) erfolgt; sie gilt auch
für die eingegliederten Ostgebiete. Eine
grundsätzliche Änderung gegenüber
der
Gewinnabführung für 1941 und 1942
be-
steht darin, daß der Gewinn des Jahres
1943 nicht mit dem Gewinn des Jahres
1938, sondern mit einem,,steuer-
lichen Mindestgewinn" verglichen
wird, bei dessen Überschreiten ein Gewinn-
abführungsbetrag als Steuer an das Reich
abzuführen ist. Da das Jahr 1938
nicht in
allen Fällen als Normaljahr angesehen wer-
den kann, werden mit dieser Neuregelung
Ungleichmäßigkeiten beseitigt, die durch
die Verhältnisse häufig nicht
gerechtfer-
tigt wurden. Das neue Berechnungsverfah-
ren wird für manchen Unternehmer
zum
ersten Mal eine Gewinnabführungspflicht,
für andere eine Erhöhung, in
manchen
Fällen auch eine Beseitigung oder
Ver-
ringerung der
Gewinnabführungspflicht
gegenüber der bisherigen Regelung mit sich
bringen. Von vornherein befreit
sind Unter-
nehmer, deren Gewinn 1943 weniger
als
12 000. RM. (bisher 20 000.- RM.)
betrug.
Als gewerbliche Unternehmer
kommen für die Gewinnabführungspflicht
alle natürlichen Personen, Personengesell-
Handelsgesellschaften,
schaften (offene
Kommanditgesellschaften und sonstige Mit-
unternehmerschaften) sowie Kapitalgesell-
schaften und andere Körperschaften
in Be-
tracht, die eine gewerbliche Tätigkeit
aus-
üben. A
Die Gewinnabführung berechnet sich,
wie erwähnt, von dem Gewinn (den ge-
werblichen Einkünften), d. h. den der
deut-
schen Einkommensteuer zugrunde geleg-
ten Einkünften aus Gewerbebetrieb
des
Kalenderjahres 1943 (Wirtschaftsj. 1942/43
)
.
Gewinnanteile aus der Beteiligung an einer
Personengesellschaft werden ausgeschie-
den. Der Gewinn 1943 wird jedoch
für die
Feststellung des Betrages, um den er
den
steuerlichen Mindestgewinn übersteigt,
nur mit 90 v. H. angesetzt. Der steuer-
liche Mindestgewinn setzt sich aus
dem Ka-
pitalzins, dem Umschlagsgewinn
und dem
Ausgleichsbetrag für Personenunternehmen
(Einzelunternehmer und Personengesell-
schaften) zusammen.
Die neue Gewinnabführung für Einzel-
unternehmer
Der Einzelunternehmer vergleicht seinen
Gewinn aus 1943 mit dem steuerlichen
Mindestgewinn wie folgt:
trag in Kriegs- und Notzeiten gewissenhaft
zu erfüllen.
Abschließend sei noch von der schönen
und modern eingerichteten Großmarkthalle
am Ostbahnhof gesprochen, die eine hoch-
wichtige Warenlieferstätte für unsere
amb.
Die Großmarkt-
Lebensmittelhändler ist.
halle ist noch im Betrieb. Handel und Wan-
del sind dort sehr lebhaft. Am laufenden
Band rollen die Güterwagen mit Grün-
waren und anderen Lebensmitteln
vor der
Verladerrampe an. Die Kleinhändler er-
scheinen mit ihren Transportautos und
holen die gekaufte Ware ab. Und trotz zwi-
schen Trümmern spielt sich auch hier der
Geschäftsverkehr im wohlgeordneten Ge-
schäftsablauf und Warenumschlag ab. Die
Großmarkthalle wurde ebenfalls schwer be-
schädigt. Aber auch das konnte nicht hin-
dern, daß das Leben weitergeht.
Das Leben geht weiter, und nicht zuletzt
ist es der Handel, der diesem Weitergang
Impuls verleiht.
zum
1. Der Kapitalzins beträgt nach
Wahl des Unternehmers 6 v. H. des Ein-
heitswerts des gewerblichen Betriebs
oder 5 v. H. des Gewerbekapitals.
Rechnen also als Fremdkapital erhebliche
Dauerschulden
Gewerbekapital, so
wird der Unternehmer u. U. das Gewerbe-
kapital als Grundlage der Gewinnabfüh-
rung wählen. Wie angegeben, werden je-
doch vom Gewerbekapital nur 5% statt
6 % vom Einheitswert zugrunde gelegt.
Außerdem wirkt sich aber die Wahl des
höheren Gewerbekapitals auch
in einer Erhöhung des Umschlaggewinns
(vgl. unten 2) aus, so daß die Auswirkungen
beim Kapitalzins und Umschlagsgewinn zu
errechnen sind.
2. Die Höhe des Umschlagsgewinns
für die Errechnung des steuerlichen Min-
v. H. des Umsatzes, wenn er
دو
وو
Nr. 31
destgewinns richtet sich nach der Um-
schlagshäufigkeit des Einheitswerts od. Ge-
werbekapitals, falls der Unternehmer das
letztere als Grundlage für den Kapitalzins
gewählt hat (vgl. oben 1). Durch die Be-
rücksichtigung der Umschlagshäufigkeit
wird der Unterschied zwischen kapital- und
arbeitsintensiven Betrieben berücksichtigt.
Der Umschlagsgewinn berechnet sich in
Hundertsätzen des Umsatzes nach dem Ver-
hältnis des Umsatzes zum Einheitswert bzw.
Gewerbekapital. Der Gewinnsatz ist um so
niedriger, je größer der Umschlag ist. Die
Gewinnsätze sind einer Tabelle zu entneh-
men, die in der Verordnung enthalten ist.
Hiernach beträgt der Umschlagsgewinn z. B.:
10 v. H. des Umsatzes, wenn er 20 v. H.
des Einheitswerts (Gewerbekapitals) oder
weniger ausmacht.
25 v. H. des Einheitswerts ausmacht
30 v. H.
2106 200
"
دو
855
mind.
T
2bth bau
9
8
v. H.
bu
"
"
7
v. H.
40 v. H.
6
v. H.
50 v. H.
"
5
v. H.
68 bis
69 v. H. des,,
4
v. H.
100
104 v. H.
"
"
"
3
v. H.
160
"
169 v. H. "
"
2
v. H.
$300
324 v. H.
sid
"
1,9 v. H.
325
349 v. H.
"
"
"
1,8 v. H.
350
399 v. H.
"
"
"
1,7 v. H.
400
449 v. H.
" "
1,6 v. H.
450
499 v. H.
"
"
"
1,5 v. H.
500
599 v. H.
"
"
"
1,4 v. H.
600
"
699 v. H.,
1,3 v. H.
700
799 v. H.
nado asb J
99
1,2 v. H.
800
"
1,1 v. H.
900
899 v. H.
999 v. H.
" "
"
"
1000
drd IsbasH
1000 u. m. v. H. des Einheitsw. ausm.
"
"
1 v. H.
1797
دو
وو
وو
وو
وو
و"
وو
دو
bitte
dejtsda
WIS
(Die Umschlagsgewinne, wenn der Umsatz 21 v. H. bis 299 v. H. des Einheitswerts ausmacht,
sind nicht im einzelnen
wiedergegeben!)
Zur Errechnung des steuerlichen Mindest-
gewinns wird dem Kapitalzins und dem
Umschlagsgewinn bei Personenunterneh-
- wie
men ein Ausgleichsbetrag
bei den früheren Gewinnabführungen - als
Unternehmerlohn hinzugerechnet, da nicht
wie bei den Kapitalgesellschaften die Ge-
hälter und sonstigen Bezüge der geschäfts-
führenden Personen den Gewinn gemindert
haben. Auch für die Berechnung des Aus-
gleichsbetrages sind verschiedene Möglich-
keiten nach Wahl des Unternehmers ge-
geben:
a) entweder 10 v. H. des Gewinns, oder
b) 1 v. H. des Umsatzes zuzügl. 5000 RM., od.
c) 10 000 RM.
Der Gewinnabführungsbetrag
beträgt 30 v. H. des Betrages, um den
der Gewinn 1943 den steuerlichen
Mindest-
gewinn übersteigt. Auf Antrag ver-
mindert er sich insoweit:
a) als er zusammen mit der Einkommen-
steuer und Vermögensteuer mehr als 80
v. H. des Gewinns 1943 betragen würde,
b) als der Gewinn 1943, der nach Abzug
der Einkommensteuer, Vermögensteuer
und des Gewinnabführungsbetrages ver-
bleibt, weniger als 5 v. H. des Einheits-
wertes ergeben würde. Die Einkom-
mensteuer und Vermögensteuer werden
hierbei nur insoweit angesetzt, als sie
auf den gewerblichen Betrieb entfallen.
Beispiel: Der Gewinn eines (ledigen)
Einzelunternehmers im Jahre 1943 betrug
36 000 RM. (90 %: 32 400 RM.), der Umsatz
300 000 RM. Der maßgebende Einheitswert
des Betriebes war auf 50 000 RM., das
Ge-
werbekapital in gleicher Höhe festgesetzt.
Die Einkommensteuer beträgt 1943
21 093
RM., die Vermögensteuer 250.- RM. Der
sich
Gewinnabführungsbetrag errechnet
wie folgt:
Kapitalzins 6 % von 50 000 =
Umschlagsgewinn 1,4 % von
300 000 en sampio
Ausgleichsbetrag 3600 oder 8000
oder 10 000, also
Fr.
Steuerlicher Mindestgewinn
3,000 RM.
4 200 RM.
10 000 RM.
17 200 RM.
Gewinnabführungsbetrag 30 %
von 32 400 17 200, also
15 200
4 560 RM.
Die Höchstbeträge für die Steuer-
belastung werden nicht überschritten:
a) 80 v. H. des Gewinns
Einkommensteuer 21 093 RM.
Vermögensteuer
28 800 RM.
250 RM.
Gewinnabführung 4 560 RM. 25 903 RM.
This Steuerbelastung übersteigt 28 800 RM.
Hey nicht.
b) 5 v. H. des Einheitswerts
von 50 000 RM.
Gewinn 36 000 RM.
Steuerbelastung
2.500 RM.
10 097 RM.
wie oben 25 903 RM.
Von dem Gewinn verbleiben nach Abzug
der Steuerbelastung mehr als 2500 RM.
Würde das Gewerbekapital 60 000 RM. be-
tragen, so würde sich der Kapitalzins nicht
höher stellen. Der Umschlagsgewinn da-
gegen würde sich um 300 RM. erhöhen und
sich insoweit auf den Gewinnabführungs-
betrag durch eine Ermäßigung in Höhe von
90 RM. auswirken.
Abweichungen bei Personengesellschaften
Bei Personengesellschaften errechnet sich
der Gewinnabführungsbetrag wie bei Ein-
zelunternehmern mit folgenden Unter-
schieden: au biso mob
Als Gewinn (gewerbliche Einkünfte)
des Jahres 1943 werden bei Personengesell-
schaften die einheitlich festgestellten Ein-
künfte aus Gewerbebetrieb zugrunde ge-
legt. Die Personengesellschaften werden als
solche zur Gewinnabführung herangezogen.
Infolgedessen bleibt bei den einzelnen Ge-
sellschaften der Gewinnanteil aus der Be-
teiligung außer Betracht. Der Gewinn wird
mit 90 v. H. angesetzt. Der steuerliche Min-
destgewinn setzt sich aus Kapitalzins und
Umschlagsgewinn wie bei den Einzelunter-
nehmern zusammen. Hinzugerechnet wird
auch ein Ausgleichsbetrag nach Wahl wie
folgt:
a) 10 v. H. des Gewinns ohne Rücksicht auf
die Zahl der Mitunternehmer, oder