Der Komet 3176 – Seite 8
1950-11-10 · Seite 8 von 28
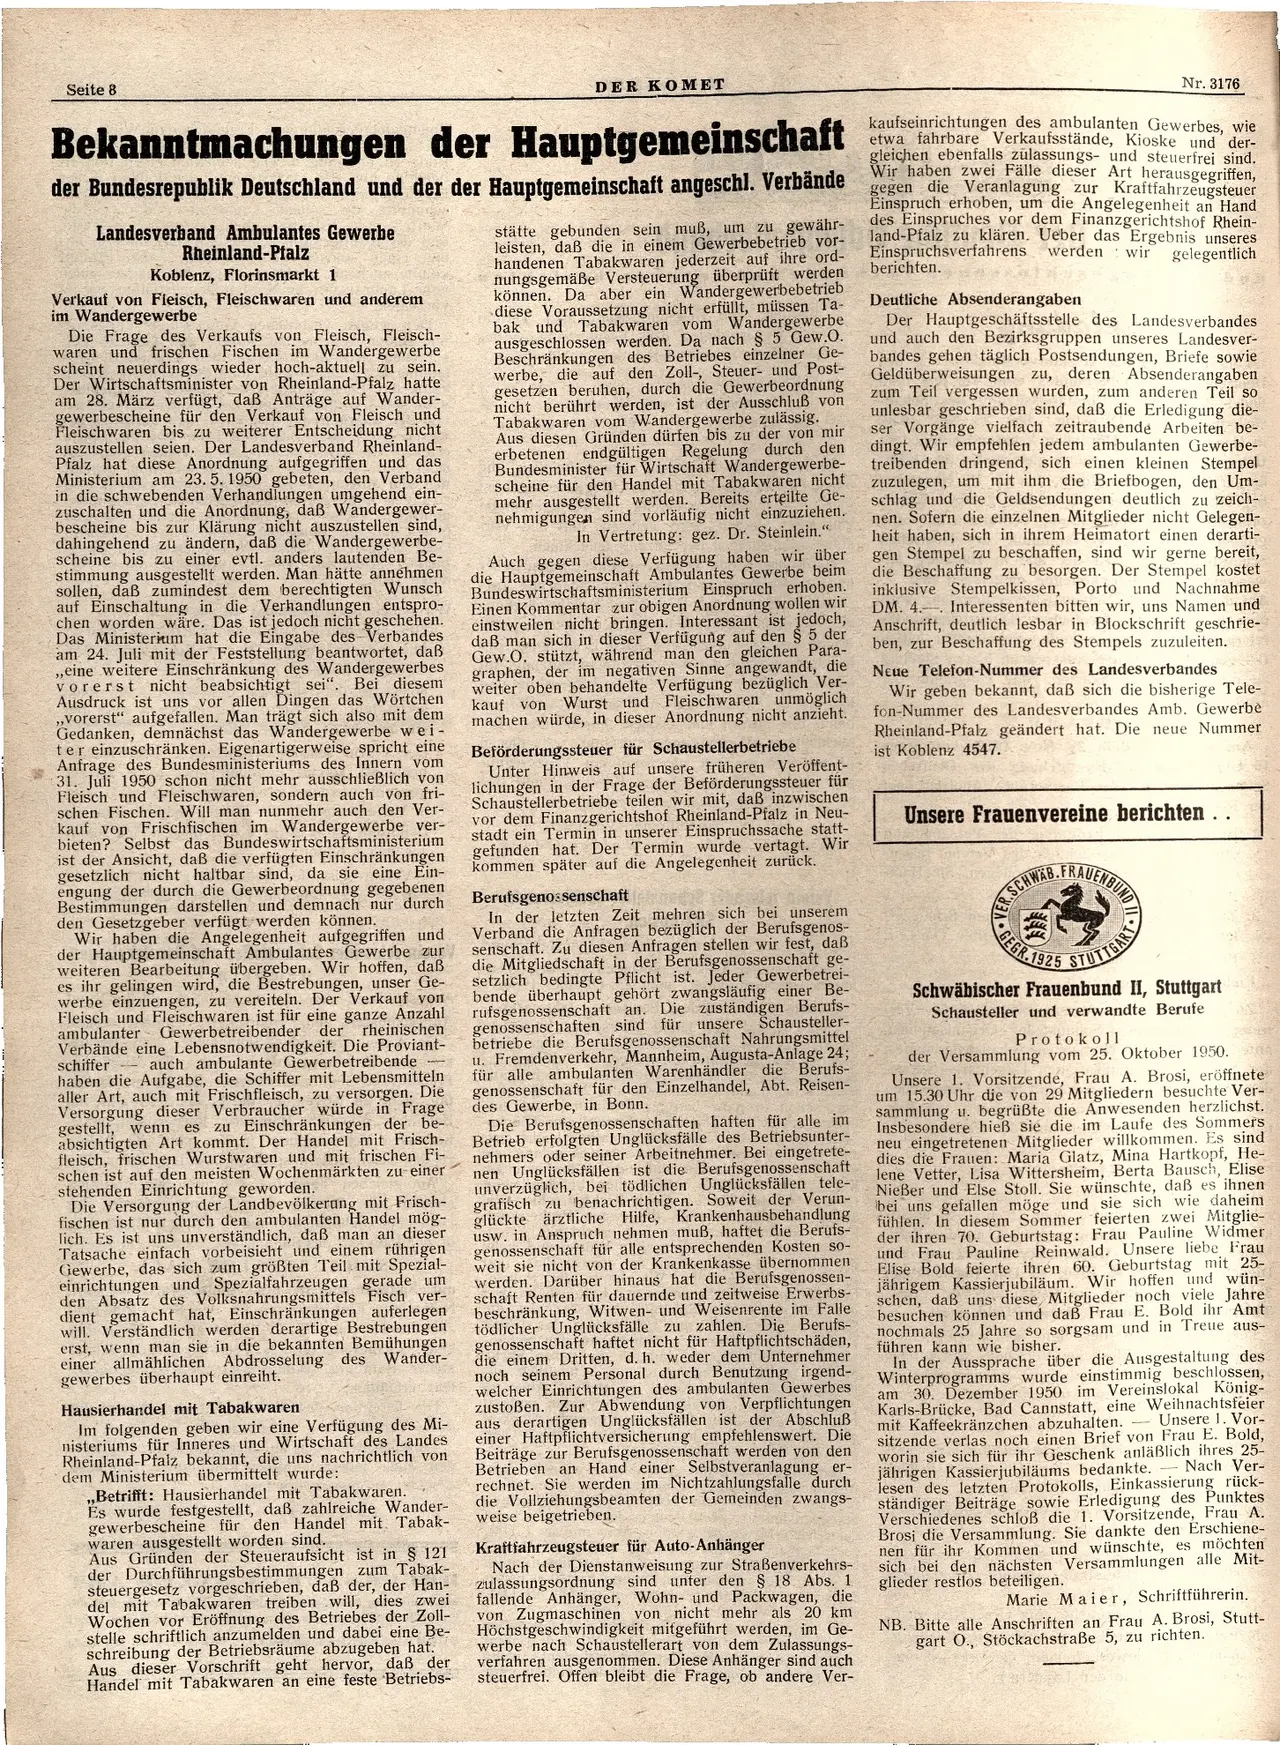
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 8
DER KOMET
Bekanntmachungen der Hauptgemeinschaft
der Bundesrepublik Deutschland und der der Hauptgemeinschaft angeschl. Verbände
Landesverband Ambulantes Gewerbe
Rheinland-Pfalz
Koblenz, Florinsmarkt 1
Verkauf von Fleisch, Fleischwaren und anderem
im Wandergewerbe
Die Frage des Verkaufs von Fleisch, Fleisch-
waren und frischen Fischen im Wandergewerbe
scheint neuerdings wieder hoch-aktuell zu sein.
Der Wirtschaftsminister von Rheinland-Pfalz hatte
am 28. März verfügt, daß Anträge auf Wander-
gewerbescheine für den Verkauf von Fleisch und
Fleischwaren bis zu weiterer Entscheidung nicht
auszustellen seien. Der Landesverband Rheinland-
Pfalz hat diese Anordnung aufgegriffen und das
Ministerium am 23. 5. 1950 gebeten, den Verband
in die schwebenden Verhandlungen umgehend ein-
zuschalten und die Anordnung, daß Wandergewer-
bescheine bis zur Klärung nicht auszustellen sind,
dahingehend zu ändern, daß die Wandergewerbe-
scheine bis zu einer evtl. anders lautenden Be-
stimmung ausgestellt werden. Man hätte annehmen
sollen, daß zumindest dem berechtigten Wunsch
auf Einschaltung in die Verhandlungen entspro-
chen worden wäre. Das ist jedoch nicht geschehen.
Das Ministerium hat die Eingabe des Verbandes
am 24. Juli mit der Feststellung beantwortet, daß
,,eine weitere Einschränkung des Wandergewerbes
vorerst nicht beabsichtigt sei". Bei diesem
Ausdruck ist uns vor allen Dingen das Wörtchen
,,vorerst" aufgefallen. Man trägt sich also mit dem
Gedanken, demnächst das Wandergewerbe wei-
ter einzuschränken. Eigenartigerweise spricht eine
Anfrage des Bundesministeriums des Innern vom
31. Juli 1950 schon nicht mehr ausschließlich von
Fleisch und Fleischwaren, sondern auch von fri-
schen Fischen. Will man nunmehr auch den Ver-
kauf von Frischfischen im Wandergewerbe ver-
bieten? Selbst das Bundeswirtschaftsministerium
ist der Ansicht, daß die verfügten Einschränkungen
gesetzlich nicht haltbar sind, da sie eine Ein-
engung der durch die Gewerbeordnung gegebenen
Bestimmungen darstellen und demnach nur durch
den Gesetzgeber verfügt werden können.
Wir haben die Angelegenheit aufgegriffen und
der Hauptgemeinschaft Ambulantes Gewerbe zur
weiteren Bearbeitung übergeben. Wir hoffen, daß
es ihr gelingen wird, die Bestrebungen, unser Ge-
werbe einzuengen, zu vereiteln. Der Verkauf von
Fleisch und Fleischwaren ist für eine ganze Anzahl
ambulanter Gewerbetreibender der rheinischen
Verbände eine Lebensnotwendigkeit. Die Proviant-
schiffer auch ambulante Gewerbetreibende-
haben die Aufgabe, die Schiffer mit Lebensmitteln
aller Art, auch mit Frischfleisch, zu versorgen. Die
Versorgung dieser Verbraucher würde in Frage
gestellt, wenn es zu Einschränkungen der be-
absichtigten Art kommt. Der Handel mit Frisch-
fleisch, frischen Wurstwaren und mit frischen Fi-
schen ist auf den meisten Wochenmärkten zu einer
A
stehenden Einrichtung geworden.
Die Versorgung der Landbevölkerung mit Frisch-
fischen ist nur durch den ambulanten Handel mög-
lich. Es ist uns unverständlich, daß man an dieser
Tatsache einfach vorbeisieht und einem rührigen
Gewerbe, das sich zum größten Teil mit Spezial-
einrichtungen und Spezialfahrzeugen gerade um
den Absatz des Volksnahrungsmittels Fisch ver-
dient gemacht hat, Einschränkungen auferlegen
will. Verständlich werden derartige Bestrebungen
erst, wenn man sie in die bekannten Bemühungen
einer allmählichen Abdrosselung des Wander-
gewerbes überhaupt einreiht.
Hausierhandel mit Tabakwaren
Im folgenden geben wir eine Verfügung des Mi-
nisteriums für Inneres und Wirtschaft des
Landes
Rheinland-Pfalz bekannt, die uns nachrichtlich von
dem Ministerium übermittelt wurde:
,,Betrifft: Hausierhandel mit Tabakwaren.
Es wurde festgestellt, daß zahlreiche Wander-
gewerbescheine für den Handel mit Tabak-
waren ausgestellt worden sind.
Aus Gründen der Steueraufsicht ist in § 121
der Durchführungsbestimmungen zum Tabak-
steuergesetz vorgeschrieben, daß der, der Han-
del mit Tabakwaren treiben will, dies zwei
Wochen vor Eröffnung des Betriebes der Zoll-
stelle schriftlich anzumelden und dabei eine Be-
schreibung der Betriebsräume abzugeben hat.
Aus dieser Vorschrift geht hervor, daß der
Handel mit Tabakwaren an eine feste Betriebs-
stätte gebunden sein muß, um zu gewähr-
leisten, daß die in einem Gewerbebetrieb vor-
handenen Tabakwaren jederzeit auf ihre ord-
nungsgemäße Versteuerung überprüft werden
können. Da aber ein Wandergewerbebetrieb
diese Voraussetzung nicht erfüllt, müssen Ta-
bak und Tabakwaren vom Wandergewerbe
ausgeschlossen werden. Da nach § 5 Gew.O.
Beschränkungen des Betriebes einzelner Ge-
werbe, die auf den Zoll-, Steuer- und Post-
gesetzen beruhen, durch die Gewerbeordnung
nicht berührt werden, ist der Ausschluß von
Tabakwaren vom Wandergewerbe zulässig.
Aus diesen Gründen dürfen bis zu der von mir
erbetenen endgültigen Regelung durch den
Bundesminister für Wirtschaft Wandergewerbe-
scheine für den Handel mit Tabakwaren nicht
mehr ausgestellt werden. Bereits erteilte Ge-
nehmigungen sind vorläufig nicht einzuziehen.
In Vertretung: gez. Dr. Steinlein."
Auch gegen diese Verfügung haben wir über
die Hauptgemeinschaft Ambulantes Gewerbe
beim
Bundeswirtschaftsministerium Einspruch erhoben.
Einen Kommentar zur obigen Anordnung wollen wir
einstweilen nicht bringen. Interessant ist jedoch,
daß man sich in dieser Verfügung auf den § 5 der
Gew.O. stützt, während man den gleichen Para-
graphen, der im negativen Sinne angewandt, die
weiter oben behandelte Verfügung bezüglich Ver-
kauf von Wurst und Fleischwaren unmöglich
machen würde, in dieser Anordnung nicht anzieht.
Beförderungssteuer für Schaustellerbetriebe
Unter Hinweis auf unsere früheren Veröffent-
lichungen in der Frage der Beförderungssteuer für
Schaustellerbetriebe teilen wir mit, daß inzwischen
vor dem Finanzgerichtshof Rheinland-Pfalz in Neu-
stadt ein Termin in unserer Einspruchssache statt-
gefunden hat. Der Termin wurde vertagt. Wir
kommen später auf die Angelegenheit zurück.
Berufsgenossenschaft
In der letzten Zeit mehren sich bei unserem
Verband die Anfragen bezüglich der Berufsgenos-
senschaft. Zu diesen Anfragen stellen wir fest, daß
die Mitgliedschaft in der Berufsgenossenschaft ge-
setzlich bedingte Pflicht ist. Jeder Gewerbetrei-
bende überhaupt gehört zwangsläufig einer Be-
rufsgenossenschaft an. Die zuständigen Berufs-
genossenschaften sind für unsere Schausteller-
betriebe die Berufsgenossenschaft Nahrungsmittel
u. Fremdenverkehr, Mannheim, Augusta-Anlage 24;
für alle ambulanten Warenhändler die Berufs-
genossenschaft für den Einzelhandel, Abt. Reisen-
des Gewerbe, in Bonn.
Die Berufsgenossenschaften haften für alle im
Betrieb erfolgten Unglücksfälle des Betriebsunter-
nehmers oder seiner Arbeitnehmer. Bei eingetrete-
nen Unglücksfällen ist die Berufsgenossenschaft
unverzüglich, bei tödlichen Unglücksfällen tele-
grafisch zu benachrichtigen. Soweit der Verun-
glückte ärztliche Hilfe, Krankenhausbehandlung
usw. in Anspruch nehmen muß, haftet die Berufs-
genossenschaft für alle entsprechenden Kosten so-
weit sie nicht von der Krankenkasse übernommen
werden. Darüber hinaus hat die Berufsgenossen-
schaft Renten für dauernde und zeitweise Erwerbs-
beschränkung, Witwen- und Weisenrente im Falle
tödlicher Unglücksfälle zu zahlen. Die Berufs-
genossenschaft haftet nicht für Haftpflichtschäden,
die einem Dritten, d. h. weder dem Unternehmer
noch seinem Personal durch Benutzung irgend-
welcher Einrichtungen des ambulanten Gewerbes
zustoßen. Zur Abwendung von Verpflichtungen
aus derartigen Unglücksfällen ist der Abschluß
einer Haftpflichtversicherung empfehlenswert. Die
Beiträge zur Berufsgenossenschaft werden von den
Betrieben an Hand einer Selbstveranlagung er-
rechnet. Sie werden im Nichtzahlungsfalle durch
die Vollziehungsbeamten der Gemeinden zwangs-
weise beigetrieben.
Kraftfahrzeugsteuer für Auto-Anhänger
Nach der Dienstanweisung zur Straßenverkehrs-
zulassungsordnung sind unter den § 18 Abs. 1
fallende Anhänger, Wohn- und Packwagen, die
von Zugmaschinen von nicht mehr als 20 km
Höchstgeschwindigkeit mitgeführt werden, im Ge-
werbe nach Schaustellerart von dem Zulassungs-
verfahren ausgenommen. Diese Anhänger sind auch
steuerfrei. Offen bleibt die Frage, ob andere Ver-
Nr. 3176
kaufseinrichtungen des ambulanten Gewerbes, wie
etwa fahrbare Verkaufsstände, Kioske und der-
gleichen ebenfalls zulassungs- und steuerfrei sind.
Wir haben zwei Fälle dieser Art herausgegriffen,
gegen die Veranlagung zur Kraftfahrzeugsteuer
Einspruch erhoben, um die Angelegenheit an Hand
des Einspruches vor dem Finanzgerichtshof Rhein-
land-Pfalz zu klären. Ueber das Ergebnis unseres
Einspruchsverfahrens werden wir gelegentlich
berichten.
Deutliche Absenderangaben
Der Hauptgeschäftsstelle des Landesverbandes
und auch den Bezirksgruppen unseres Landesver-
bandes gehen täglich Postsendungen, Briefe sowie
Geldüberweisungen zu, deren Absenderangaben
zum Teil vergessen wurden, zum anderen Teil so
unlesbar geschrieben sind, daß die Erledigung die-
ser Vorgänge vielfach zeitraubende Arbeiten be-
dingt. Wir empfehlen jedem ambulanten Gewerbe-
treibenden dringend, sich einen kleinen Stempel
zuzulegen, um mit ihm die Briefbogen, den Um-
schlag und die Geldsendungen deutlich zu zeich-
nen. Sofern die einzelnen Mitglieder nicht Gelegen-
heit haben, sich in ihrem Heimatort einen derarti-
gen Stempel zu beschaffen, sind wir gerne bereit,
die Beschaffung zu besorgen. Der Stempel kostet
inklusive Stempelkissen, Porto und Nachnahme
DM. 4. Interessenten bitten wir, uns Namen und
Anschrift, deutlich lesbar in Blockschrift geschrie-
ben, zur Beschaffung des Stempels zuzuleiten.
Neue Telefon-Nummer des Landesverbandes
Wir geben bekannt, daß sich die bisherige Tele-
fon-Nummer des Landesverbandes Amb. Gewerbe
Rheinland-Pfalz geändert hat. Die neue Nummer
ist Koblenz 4547.
Unsere Frauenvereine berichten . .
ER SCHWAB
TRAUENBUND
GEGR.1925
TTGART
Schwäbischer Frauenbund II, Stuttgart
Schausteller und verwandte Berufe
Protokoll
der Versammlung vom 25. Oktober 1950.
Unsere 1. Vorsitzende, Frau A. Brosi, eröffnete
um 15.30 Uhr die von 29 Mitgliedern besuchte Ver-
sammlung u. begrüßte die Anwesenden herzlichst
.
Insbesondere hieß sie die im Laufe des Sommers
neu eingetretenen Mitglieder willkommen. Es sind
dies die Frauen: Maria Glatz, Mina Hartkopf, He-
lene Vetter, Lisa Wittersheim, Berta Bausch, Elise
Nießer und Else Stoll. Sie wünschte, daß es ihnen
bei uns gefallen möge und sie sich wie daheim
fühlen. In diesem Sommer feierten zwei Mitglie-
der ihren 70. Geburtstag: Frau Pauline Widmer
und Frau Pauline Reinwald. Unsere liebe
Frau
Elise Bold feierte ihren 60. Geburtstag mit 25-
jährigem Kassierjubiläum. Wir hoffen und wün-
schen, daß uns diese Mitglieder noch viele Jahre
besuchen können und daß Frau E. Bold
ihr Amt
nochmals 25 Jahre so sorgsam und in Treue aus-
führen kann wie bisher.
In der Aussprache über die Ausgestaltung des
Winterprogramms wurde einstimmig beschlossen,
am 30. Dezember 1950 im Vereinslokal König-
Karls-Brücke, Bad Cannstatt, eine Weihnachtsfeier
mit Kaffeekränzchen abzuhalten. Unsere 1. Vor-
sitzende verlas noch einen Brief von Frau E. Bold,
worin sie sich für ihr Geschenk anläßlich ihres 25-
jährigen Kassierjubiläums bedankte. Nach Ver-
lesen des letzten Protokolls, Einkassierung rück-
ständiger Beiträge sowie Erledigung des Punktes
Verschiedenes schloß die 1. Vorsitzende
, Frau A.
Brosi die Versammlung. Sie dankte den Erschiene-
nen für ihr Kommen und wünschte, es möchten
sich bei den nächsten Versammlungen alle Mit-
glieder restlos beteiligen.
Marie Maier, Schriftführerin.
NB. Bitte alle Anschriften an Frau A. Brosi, Stutt-
gart O., Stöckachstraße 5, zu richten.