Der Komet 3349 – Seite 8
1955-08-30 · Seite 8 von 28
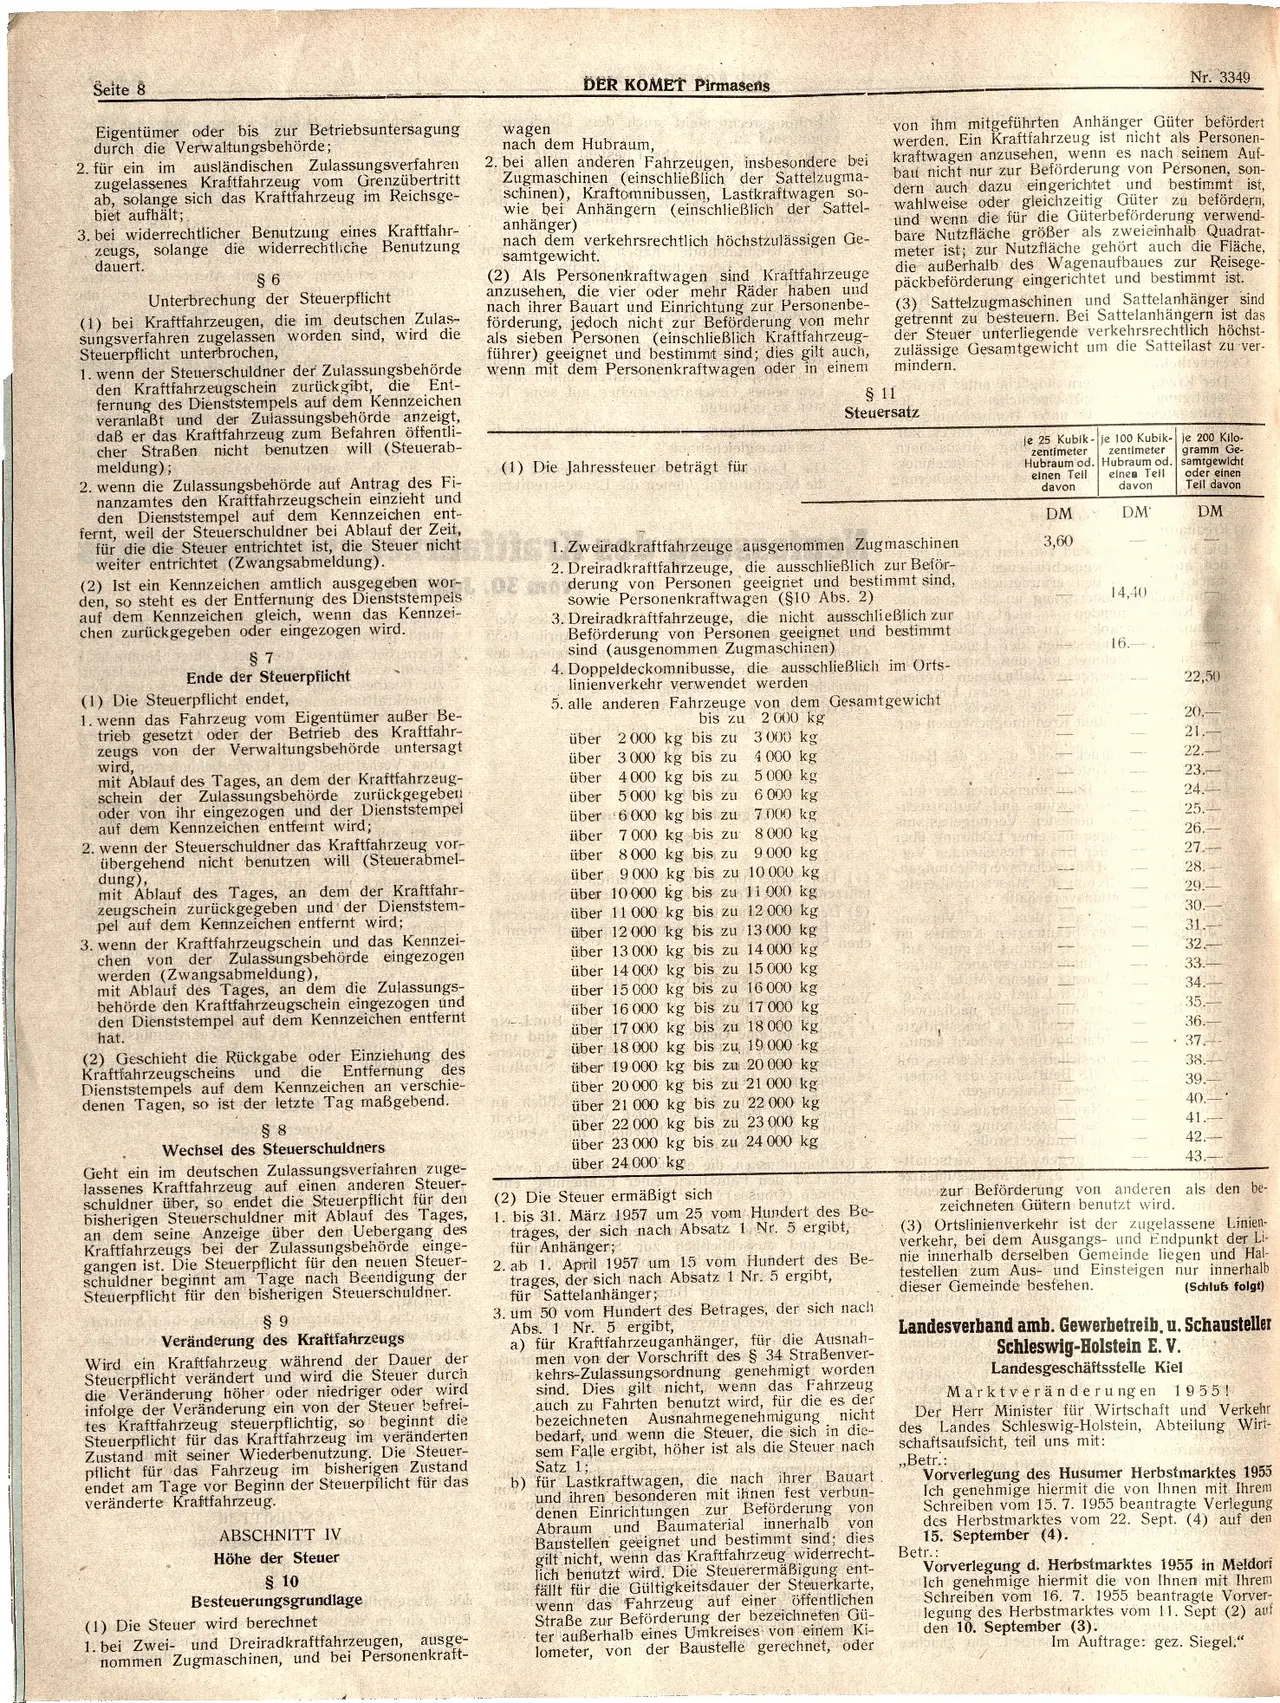
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 8
Eigentümer oder bis zur Betriebsuntersagung
durch die Verwaltungsbehörde;
2. für ein im ausländischen Zulassungsverfahren
zugelassenes Kraftfahrzeug vom Grenzübertritt
ab, solange sich das Kraftfahrzeug im Reichsge-
biet aufhält;
3. bei widerrechtlicher Benutzung eines Kraftfahr-
zeugs, solange die widerrechtliche Benutzung
dauert.
§ 6
Unterbrechung der Steuerpflicht
(1) bei Kraftfahrzeugen, die im deutschen Zulas-
sungsverfahren zugelassen worden sind, wird die
Steuerpflicht unterbrochen,
Ent-
1. wenn der Steuerschuldner der Zulassungsbehörde
den Kraftfahrzeugschein zurückgibt, die
fernung des Dienststempels auf dem Kennzeichen
veranlaßt und der Zulassungsbehörde anzeigt,
daß er das Kraftfahrzeug zum Befahren öffentli-
cher Straßen nicht benutzen will (Steuerab-
meldung);
2. wenn die Zulassungsbehörde auf Antrag des Fi-
nanzamtes den Kraftfahrzeugschein einzieht und
den Dienststempel auf dem Kennzeichen ent-
fernt, weil der Steuerschuldner bei Ablauf der Zeit,
für die die Steuer entrichtet ist, die Steuer nicht
weiter entrichtet (Zwangsabmeldung).
(2) Ist ein Kennzeichen amtlich ausgegeben wor-
den, so steht es der Entfernung des Dienststempels
auf dem Kennzeichen gleich, wenn das Kennzei-
chen zurückgegeben oder eingezogen wird.
§ 7
Ende der Steuerpflicht
(1) Die Steuerpflicht endet,
1. wenn das Fahrzeug vom Eigentümer außer Be-
trieb gesetzt oder der Betrieb des Kraftfahr-
zeugs von der Verwaltungsbehörde untersagt
wird,
mit Ablauf des Tages, an dem der Kraftfahrzeug-
schein der Zulassungsbehörde zurückgegeben
oder von ihr eingezogen und der Dienststempel
auf dem Kennzeichen entfernt wird;
2. wenn der Steuerschuldner das Kraftfahrzeug vor-
übergehend nicht benutzen will (Steuerabmel-
dung),
mit Ablauf des Tages, an dem der Kraftfahr-
zeugschein zurückgegeben und der Dienststem-
pel auf dem Kennzeichen entfernt wird;
3. wenn der Kraftfahrzeugschein und das Kennzei-
chen von der Zulassungsbehörde eingezogen
werden (Zwangsabmeldung),
mit Ablauf des Tages, an dem die Zulassungs-
behörde den Kraftfahrzeugschein eingezogen und
den Dienststempel auf dem Kennzeichen entfernt
hat.
(2) Geschieht die Rückgabe oder Einziehung des
die
Kraftfahrzeugscheins und
Entfernung des
Dienststempels auf dem Kennzeichen an verschie-
denen Tagen, so ist der letzte Tag maßgebend.
§ 8
Wechsel des Steuerschuldners
Geht ein im deutschen Zulassungsverfahren zuge-
lassenes Kraftfahrzeug auf einen anderen Steuer-
schuldner über, so endet die Steuerpflicht für den
bisherigen Steuerschuldner mit Ablauf des Tages,
an dem seine Anzeige über den Uebergang des
Kraftfahrzeugs bei der Zulassungsbehörde einge-
gangen ist. Die Steuerpflicht für den neuen Steuer-
schuldner beginnt am Tage nach Beendigung der
Steuerpflicht für den bisherigen Steuerschuldner.
§ 9
Veränderung des Kraftfahrzeugs
Wird ein Kraftfahrzeug während der Dauer der
Steuerpflicht verändert und wird die Steuer durch
die Veränderung höher oder niedriger oder wird
infolge der Veränderung ein von der Steuer befrei-
tes Kraftfahrzeug steuerpflichtig, so beginnt die
Steuerpflicht für das Kraftfahrzeug im veränderten
Zustand mit seiner Wiederbenutzung. Die Steuer-
pflicht für das Fahrzeug im bisherigen Zustand
endet am Tage vor Beginn der Steuerpflicht für das
veränderte Kraftfahrzeug.
ABSCHNITT IV
Höhe der Steuer
§ 10
Besteuerungsgrundlage
(1) Die Steuer wird berechnet
1. bei Zwei- und Dreiradkraftfahrzeugen, ausge-
nommen Zugmaschinen, und bei Personenkraft-
wagen
DER KOMET Pirmasens
nach dem Hubraum,
2. bei allen anderen Fahrzeugen, insbesondere bei
Zugmaschinen (einschließlich der Sattelzugma-
schinen), Kraftomnibussen, Lastkraftwagen so-
wie bei Anhängern (einschließlich der Sattel-
anhänger)
nach dem verkehrsrechtlich höchstzulässigen Ge-
samtgewicht.
(2) Als Personenkraftwagen sind Kraftfahrzeuge
anzusehen, die vier oder mehr Räder haben und
nach ihrer Bauart und Einrichtung zur Personenbe-
förderung, jedoch nicht zur Beförderung von mehr
als sieben Personen (einschließlich Kraftfahrzeug-
führer) geeignet und bestimmt sind; dies gilt auch,
wenn mit dem Personenkraftwagen oder in einem
(1) Die Jahressteuer beträgt für
Nr. 3349
von ihm mitgeführten Anhänger Güter befördert
werden. Ein Kraftfahrzeug ist nicht als Personen-
kraftwagen anzusehen, wenn es nach seinem Auf-
bau nicht nur zur Beförderung von Personen, son-
dern auch dazu eingerichtet und bestimmt ist,
wahlweise oder gleichzeitig Güter zu befördern,
und wenn die für die Güterbeförderung verwend-
bare Nutzfläche größer als zweieinhalb Quadrat-
meter ist; zur Nutzfläche gehört auch die Fläche,
die außerhalb des Wagenaufbaues zur Reisege-
päckbeförderung eingerichtet und bestimmt ist.
(3) Sattelzugmaschinen und Sattelanhänger sind
getrennt zu besteuern. Bei Sattelanhängern ist das
der Steuer unterliegende verkehrsrechtlich höchst-
zulässige Gesamtgewicht um die Sattellast zu ver-
mindern.
§ 11
Steuersatz
1. Zweiradkraftfahrzeuge ausgenommen Zugmaschinen
2. Dreiradkraftfahrzeuge, die ausschließlich zur Beför-
02 derung von Personen geeignet und bestimmt sind,
sowie Personenkraftwagen (§10 Abs. 2)
nke Enu8
in baie
3. Dreiradkraftfahrzeuge, die nicht ausschließlich zur
Beförderung von Personen geeignet und bestimmt
sind (ausgenommen Zugmaschinen)
4. Doppeldeckomnibusse, die ausschließlich im Orts-
linienverkehr verwendet werden
5. alle anderen Fahrzeuge von dem Gesamtgewicht
bis zu
über 2000 kg bis zu
er 200
über 3000 kg bis zu
2000 kg
3000 kg
4 000 kg
5.000 kg
je 25 Kubik-je 100 Kubik-
zentimeter zentimeter
Hubraum od. Hubraum od.
je 200 Kilo-
gramm Ge-
samtgewicht
oder einen
Teil davon
einen Teil
davon
einen Teil
davon
DM
DM
3,60
14,40
DM
16.-.
22,50
20.
21.
22.-
23.-
6000 kg
24.-
7.000 kg
8000 kg
9.000 kg
10000 kg
25.
26.
noda
27.
28.
29.
30.
31.
32.
33.-
34.
35.
36.
37.
38.-
39.
40.-
41.
42.
43.-
11 000 kg
12 000 kg
13 000 kg
14 000 kg
15 000 kg
über 4000 kg bis zu
über 5000 kg bis zu
über 6000 kg bis zu
über 7000 kg bis zu
über 8000 kg bis zu
über 9000 kg bis zu
über 10.000 kg bis zu
über 11 000 kg bis zu
über 12 000 kg bis zu
über 13 000 kg bis zu
über 14 000 kg bis zu
über 15 000 kg bis zu 16 000 kg
über 16 000 kg bis zu 17 000 kg
über 17 000 kg bis zu 18 000 kg
über 18 000 kg bis zu 19 000 kg
über 19 000 kg bis zu 20 000 kg
über 20 000 kg bis zu 21 000 kg
über 21 000 kg bis zu 22 000 kg
über 22 000 kg bis zu 23 000 kg
über 23 000 kg bis zu 24 000 kg
über 24 000 kg
(2) Die Steuer ermäßigt sich
1. bis 31. März 1957 um 25 vom Hundert des Be-
trages, der sich nach Absatz 1 Nr. 5 ergibt,
für Anhänger;
2. ab 1. April 1957 um 15 vom Hundert des Be-
trages, der sich nach Absatz 1 Nr. 5 ergibt,
für Sattelanhänger;
ben
3. um 50 vom Hundert des Betrages, der sich nach
Abs. 1 Nr. 5 ergibt,
a) für Kraftfahrzeuganhänger, für die Ausnah-
men von der Vorschrift des § 34 Straßenver-
kehrs-Zulassungsordnung genehmigt worden
sind. Dies gilt nicht, wenn das Fahrzeug
auch zu Fahrten benutzt wird, für die es der
bezeichneten Ausnahmegenehmigung nicht
bedarf, und wenn die Steuer, die sich in die-
sem Falle ergibt, höher ist als die Steuer nach
Satz 1;
von
b) für Lastkraftwagen, die nach ihrer Bauart
und ihren besonderen mit ihnen fest verbun-
denen Einrichtungen zur Beförderung von
Abraum und Baumaterial innerhalb
Baustellen geeignet und bestimmt sind; dies
gilt nicht, wenn das Kraftfahrzeug widerrecht-
lich benutzt wird. Die Steuerermäßigung ent-
fällt für die Gültigkeitsdauer der Steuerkarte,
wenn das Fahrzeug auf einer öffentlichen
Straße zur Beförderung der bezeichneten Gü-
ter außerhalb eines Umkreises von einem Ki-
lometer, von der Baustelle gerechnet, oder
199
terbaw
rebozur Beförderung von anderen als den be-
zeichneten Gütern benutzt wird.
(3) Ortslinienverkehr ist der zugelassene Linien-
verkehr, bei dem Ausgangs- und Endpunkt der Li-
nie innerhalb derselben Gemeinde liegen und Hal-
testellen zum Aus- und Einsteigen nur innerhalb
dieser Gemeinde bestehen.
(Schluß folgt)
Landesverband amb. Gewerbetreib, u. Schausteller
Schleswig-Holstein E. V.
Landesgeschäftsstelle Kiel
Marktveränderung en
19551
Der Herr Minister für Wirtschaft und Verkehr
des Landes Schleswig-Holstein, Abteilung Wirt-
schaftsaufsicht, teil uns mit:
,,Betr.:
Vorverlegung des Husumer Herbstmarktes 1955
Ich genehmige hiermit die von Ihnen mit Ihrem
Schreiben vom 15. 7. 1955 beantragte Verlegung
des Herbstmarktes vom 22. Sept. (4) auf den
15. September (4).
Betr.:
Vorverlegung d. Herbstmarktes 1955 in Meldorf
Ich genehmige hiermit die von Ihnen mit Ihrem
Schreiben vom 16. 7. 1955 beantragte Vorver-
legung des Herbstmarktes vom 11. Sept (2) auf
den 10. September (3).
be
Im Auftrage: gez. Siegel."