Der Komet 3509 – Seite 10
1960-02-10 · Seite 10 von 28
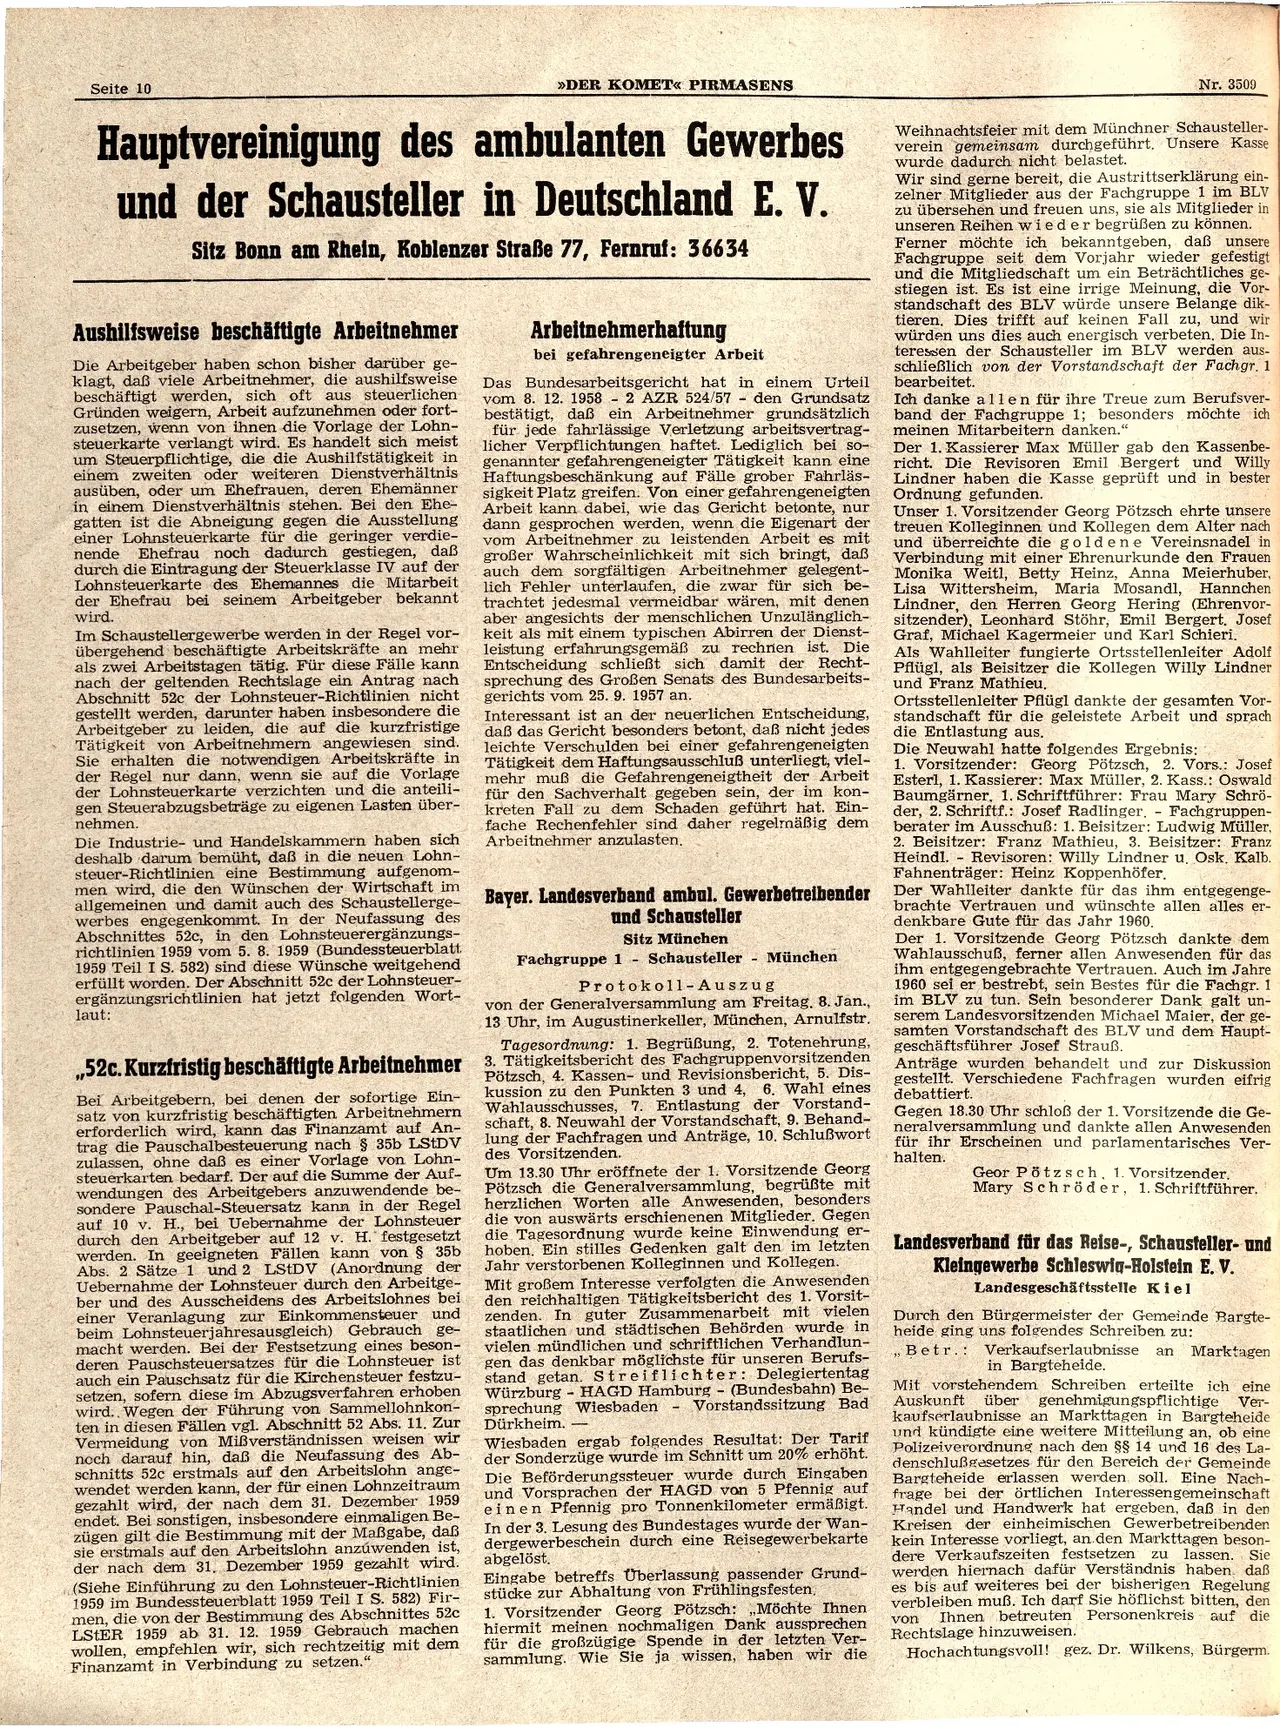
OCR-Text · Seite 10
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 10
>>DER KOMET« PIRMASENS
Hauptvereinigung des ambulanten Gewerbes
und der Schausteller in Deutschland E. V.
Sitz Bonn am Rhein, Koblenzer Straße 77, Fernruf: 36634
Aushilfsweise beschäftigte Arbeitnehmer
Die Arbeitgeber haben schon bisher darüber ge-
klagt, daß viele Arbeitnehmer, die aushilfsweise
beschäftigt werden, sich oft aus steuerlichen
Gründen weigern, Arbeit aufzunehmen oder fort-
zusetzen, wenn von ihnen die Vorlage der Lohn-
steuerkarte verlangt wird. Es handelt sich meist
um Steuerpflichtige, die die Aushilfstätigkeit in
einem zweiten oder weiteren Dienstverhältnis
ausüben, oder um Ehefrauen, deren Ehemänner
in einem Dienstverhältnis stehen. Bei den Ehe-
gatten ist die Abneigung gegen die Ausstellung
einer Lohnsteuerkarte für die geringer verdie-
nende Ehefrau noch dadurch gestiegen, daß
durch die Eintragung der Steuerklasse IV auf der
Lohnsteuerkarte des Ehemannes die Mitarbeit
der Ehefrau bei seinem Arbeitgeber bekannt
wird.
Im Schaustellergewerbe werden in der Regel vor-
übergehend beschäftigte Arbeitskräfte an mehr
als zwei Arbeitstagen tätig. Für diese Fälle kann
nach der geltenden Rechtslage ein Antrag nach
Abschnitt 52c der Lohnsteuer-Richtlinien nicht
gestellt werden, darunter haben insbesondere die
Arbeitgeber zu leiden, die auf die kurzfristige
Tätigkeit von Arbeitnehmern angewiesen sind.
Sie erhalten die notwendigen Arbeitskräfte in
der Regel nur dann, wenn sie auf die Vorlage
der Lohnsteuerkarte verzichten und die anteili-
gen Steuerabzugsbeträge zu eigenen Lasten über-
nehmen.
Arbeitnehmerhaftung
bei gefahrengeneigter Arbeit
Das Bundesarbeitsgericht hat in einem Urteil
vom 8. 12. 1958 - 2 AZR 524/57 - den Grundsatz
bestätigt, daß ein Arbeitnehmer grundsätzlich
für jede fahrlässige Verletzung arbeitsvertrag-
licher Verpflichtungen haftet. Lediglich bei so-
genannter gefahrengeneigter Tätigkeit kann eine
Haftungsbeschänkung auf Fälle grober Fahrläs-
sigkeit Platz greifen. Von einer gefahrengeneigten
Arbeit kann dabei, wie das Gericht betonte, nur
dann gesprochen werden, wenn die Eigenart der
vom Arbeitnehmer zu leistenden Arbeit es mit
großer Wahrscheinlichkeit mit sich bringt, daß
auch dem sorgfältigen Arbeitnehmer gelegent-
lich Fehler unterlaufen, die zwar für sich be-
trachtet jedesmal vermeidbar wären, mit denen
aber angesichts der menschlichen Unzulänglich-
keit als mit einem typischen Abirren der Dienst-
leistung erfahrungsgemäß zu rechnen ist. Die
Entscheidung schließt sich damit der Recht-
sprechung des Großen Senats des Bundesarbeits-
gerichts vom 25. 9. 1957 an.
Interessant ist an der neuerlichen Entscheidung,
daß das Gericht besonders betont, daß nicht jedes
leichte Verschulden bei einer gefahrengeneigten
Tätigkeit dem Haftungsausschluß unterliegt, viel-
mehr muß die Gefahrengeneigtheit der Arbeit
für den Sachverhalt gegeben sein, der im kon-
kreten Fall zu dem Schaden geführt hat. Ein-
fache Rechenfehler sind daher regelmäßig dem
Arbeitnehmer anzulasten.
und Schausteller
Die Industrie- und Handelskammern haben sich
deshalb darum bemüht, daß in die neuen Lohn-
steuer-Richtlinien eine Bestimmung aufgenom-
men wird, die den Wünschen der Wirtschaft im
allgemeinen und damit auch des Schaustellerge- Bayer. Landesverband ambul. Gewerbetreibender
werbes engegenkommt. In der Neufassung des
Abschnittes 52c, in den Lohnsteuerergänzungs-
richtlinien 1959 vom 5. 8. 1959 (Bundessteuerblatt.
1959 Teil I S. 582) sind diese Wünsche weitgehend
erfüllt worden. Der Abschnitt 52c der Lohnsteuer-
ergänzungsrichtlinien hat jetzt folgenden Wort-
laut:
Sitz München
Fachgruppe 1 Schausteller -
München
Protokoll-Auszug
,,52c. Kurzfristig beschäftigte Arbeitnehmer 3. Tätigkeitsbericht des Fachgruppenvorsitzenden
Bei Arbeitgebern, bei denen der sofortige Ein-
satz von kurzfristig beschäftigten Arbeitnehmern
erforderlich wird, kann das Finanzamt auf An-
trag die Pauschalbesteuerung nach § 35b LStDV
zulassen, ohne daß es einer Vorlage von Lohn-
steuerkarten bedarf. Der auf die Summe der Auf-
wendungen des Arbeitgebers anzuwendende be-
sondere Pauschal-Steuersatz kann in der Regel
auf 10 v. H., bei Uebernahme der Lohnsteuer
durch den Arbeitgeber auf 12 v. H. festgesetzt
werden. In geeigneten Fällen kann von § 35b
Abs. 2 Sätze 1 und 2 LStDV (Anordnung der
Uebernahme der Lohnsteuer durch den Arbeitge-
ber und des Ausscheidens des Arbeitslohnes bei
einer Veranlagung zur Einkommensteuer und
beim Lohnsteuerjahresausgleich) Gebrauch ge-
macht werden. Bei der Festsetzung eines beson-
deren Pauschsteuersatzes für die Lohnsteuer ist
auch ein Pauschsatz für die Kirchensteuer festzu-
setzén, sofern diese im Abzugsverfahren erhoben
wird.. Wegen der Führung von Sammellohnkon-
ten in diesen Fällen vgl. Abschnitt 52 Abs. 11. Zur
Vermeidung von Mißverständnissen weisen wir
noch darauf hin, daß die Neufassung des Ab-
schnitts 52c erstmals auf den Arbeitslohn ange-
wendet werden kann, der für einen Lohnzeitraum
gezahlt wird, der nach dem 31. Dezember 1959
endet. Bei sonstigen, insbesondere einmaligen Be-
zügen gilt die Bestimmung mit der Maßgabe, daß
sie erstmals auf den Arbeitslohn anzuwenden ist,
der nach dem 31. Dezember 1959 gezahlt wird.
(Siehe Einführung zu den Lohnsteuer-Richtlinien
1959 im Bundessteuerblatt 1959 Teil I S. 582) Fir-
men, die von der Bestimmung des Abschnittes 52c
LSTER 1959 ab 31. 12. 1959 Gebrauch machen
wollen, empfehlen wir, sich rechtzeitig mit dem
Finanzamt in Verbindung zu setzen."
von der Generalversammlung am Freitag. 8. Jan.,
13 Uhr, im Augustinerkeller, München, Arnulfstr.
Tagesordnung: 1. Begrüßung, 2. Totenehrung,
Pötzsch, 4. Kassen- und Revisionsbericht, 5. Dis-
kussion zu den Punkten 3 und 4, 6. Wahl eines
Wahlausschusses, 7. Entlastung der Vorstand-
schaft, 8. Neuwahl der Vorstandschaft, 9. Behand-
lung der Fachfragen und Anträge, 10. Schlußwort
des Vorsitzenden.
Um 13.30 Uhr eröffnete der 1. Vorsitzende Georg
Pötzsch die Generalversammlung, begrüßte mit
herzlichen Worten alle Anwesenden, besonders
die von auswärts erschienenen Mitglieder. Gegen
die Tagesordnung wurde keine Einwendung er-
hoben. Ein stilles Gedenken galt den im letzten
Jahr verstorbenen Kolleginnen und Kollegen.
Mit großem Interesse verfolgten die Anwesenden
den reichhaltigen Tätigkeitsbericht des 1. Vorsit-
zenden. In guter Zusammenarbeit mit vielen
staatlichen und städtischen Behörden wurde in
vielen mündlichen und schriftlichen Verhandlun-
gen das denkbar möglichste für unseren Berufs-
stand getan. Streiflichter: Delegiertentag
Würzburg - HAGD Hamburg - (Bundesbahn) Be-
Vorstandssitzung Bad
sprechung Wiesbaden
Dürkheim.
Wiesbaden ergab folgendes Resultat: Der Tarif
der Sonderzüge wurde im Schnitt um 20% erhöht.
Die Beförderungssteuer wurde durch Eingaben
und Vorsprachen der HAGD von 5 Pfennig auf
einen Pfennig pro Tonnenkilometer ermäßigt.
In der 3. Lesung des Bundestages wurde der Wan-
dergewerbeschein durch eine Reisegewerbekarte
abgelöst.
-
Eingabe betreffs Überlassung passender Grund-
stücke zur Abhaltung von Frühlingsfesten,
1. Vorsitzender Georg Pötzsch: „Möchte Ihnen
hiermit meinen nochmaligen Dank aussprechen
für die großzügige Spende in der letzten Ver-
sammlung. Wie Sie ja wissen, haben wir die
Nr. 3509
Weihnachtsfeier mit dem Münchner Schausteller-
verein gemeinsam durchgeführt. Unsere Kasse
wurde dadurch nicht belastet.
Wir sind gerne bereit, die Austrittserklärung ein-
zelner Mitglieder aus der Fachgruppe 1 im BLV
zu übersehen und freuen uns, sie als Mitglieder in
unseren Reihen wieder begrüßen zu können.
Ferner möchte ich bekanntgeben, daß unsere
Fachgruppe seit dem Vorjahr wieder gefestigt
und die Mitgliedschaft um ein Beträchtliches ge-
stiegen ist. Es ist eine irrige Meinung, die Vor-
standschaft des BLV würde unsere Belange dik-
tieren. Dies trifft auf keinen Fall zu, und wir
würden uns dies auch energisch verbeten. Die In-
teressen der Schausteller im BLV werden aus-
schließlich von der Vorstandschaft der Fachgr. 1
on de
bearbeitet.
Ich danke allen für ihre Treue zum Berufsver-
band der Fachgruppe 1; besonders möchte ich
meinen Mitarbeitern danken."
Der 1. Kassierer Max Müller gab den Kassenbe-
richt. Die Revisoren Emil Bergert und Willy
Lindner haben die Kasse geprüft und in bester
Ordnung gefunden.
Unser 1. Vorsitzender Georg Pötzsch ehrte unsere
treuen Kolleginnen und Kollegen dem Alter nach
und überreichte die goldene Vereinsnadel in
Verbindung mit einer Ehrenurkunde den Frauen
Monika Weitl, Betty Heinz, Anna Meierhuber,
Lisa Wittersheim, Maria Mosandl, Hannchen
Lindner, den Herren Georg Hering (Ehrenvor-
sitzender), Leonhard Stöhr, Emil Bergert. Josef
Graf, Michael Kagermeier und Karl Schieri.
Als Wahlleiter fungierte Ortsstellenleiter Adolf
Pflügl, als Beisitzer die Kollegen Willy Lindner
und Franz Mathieu.
Ortsstellenleiter Pflügl dankte der gesamten Vor-
standschaft für die geleistete Arbeit und sprach
die Entlastung aus.
Die Neuwahl hatte folgendes Ergebnis:
-
1. Vorsitzender: Georg Pötzsch, 2. Vors.: Josef
Esterl, 1. Kassierer: Max Müller, 2. Kass.: Oswald
Baumgärner, 1. Schriftführer: Frau Mary Schrö-
der, 2. Schriftf.: Josef Radlinger. Fachgruppen-
berater im Ausschuß: 1. Beisitzer: Ludwig Müller,
2. Beisitzer: Franz Mathieu, 3. Beisitzer: Franz
Heindl. Revisoren: Willy Lindner u. Osk. Kalb.
Fahnenträger: Heinz Koppenhöfer.
Der Wahlleiter dankte für das ihm entgegenge-
brachte Vertrauen und wünschte allen alles er-
denkbare Gute für das Jahr 1960.
Der 1. Vorsitzende Georg Pötzsch dankte dem
Wahlausschuß, ferner allen Anwesenden für das
ihm entgegengebrachte Vertrauen. Auch im Jahre
1960 sei er bestrebt, sein Bestes für die Fachgr. 1
im BLV zu tun. Sein besonderer Dank galt un-
serem Landesvorsitzenden Michael Maier, der ge-
samten Vorstandschaft des BLV und dem Haupt-
geschäftsführer Josef Strauß.
Anträge wurden behandelt und zur Diskussion
gestellt. Verschiedene Fachfragen wurden eifrig
debattiert.
Gegen 18.30 Uhr schloß der 1. Vorsitzende die Ge-
neralversammlung und dankte allen Anwesenden
für ihr Erscheinen und parlamentarisches Ver-
halten.
Geor Pötzsch, 1. Vorsitzender.
Mary Schröder, 1. Schriftführer.
Landesverband für das Reise-, Schausteller- und
Kleingewerbe Schleswig-Holstein E. V.
Landesgeschäftsstelle Kiel
Durch den Bürgermeister der Gemeinde Bargte-
heide ging uns folgendes Schreiben zu:
Betr.
Verkaufserlaubnisse
in Bargteheide.
an Marktagen
Mit vorstehendem Schreiben erteilte ich eine
Auskunft über genehmigungspflichtige. Ver-
kaufserlaubnisse an Markttagen in Bargteheide
und kündigte eine weitere Mitteilung an, ob eine
Polizeiverordnung nach den §§ 14 und 16 des La-
denschlußgesetzes für den Bereich der Gemeinde
Bargteheide erlassen werden soll. Eine Nach-
frage bei der örtlichen Interessengemeinschaft
Handel und Handwerk hat ergeben, daß in den
Kreisen der einheimischen Gewerbetreibenden
kein Interesse vorliegt, an den Markttagen beson-
dere Verkaufszeiten festsetzen zu lassen. Sie
werden hiernach dafür Verständnis haben daẞ
es bis auf weiteres bei der bisherigen Regelung
verbleiben muß. Ich darf Sie höflichst bitten, den
Ihnen betreuten Personenkreis auf die
Rechtslage hinzuweisen.
von
Hochachtungsvoll! gez. Dr. Wilkens, Bürgerm.