Der Komet 3631 – Seite 8
1963-06-30 · Seite 8 von 24
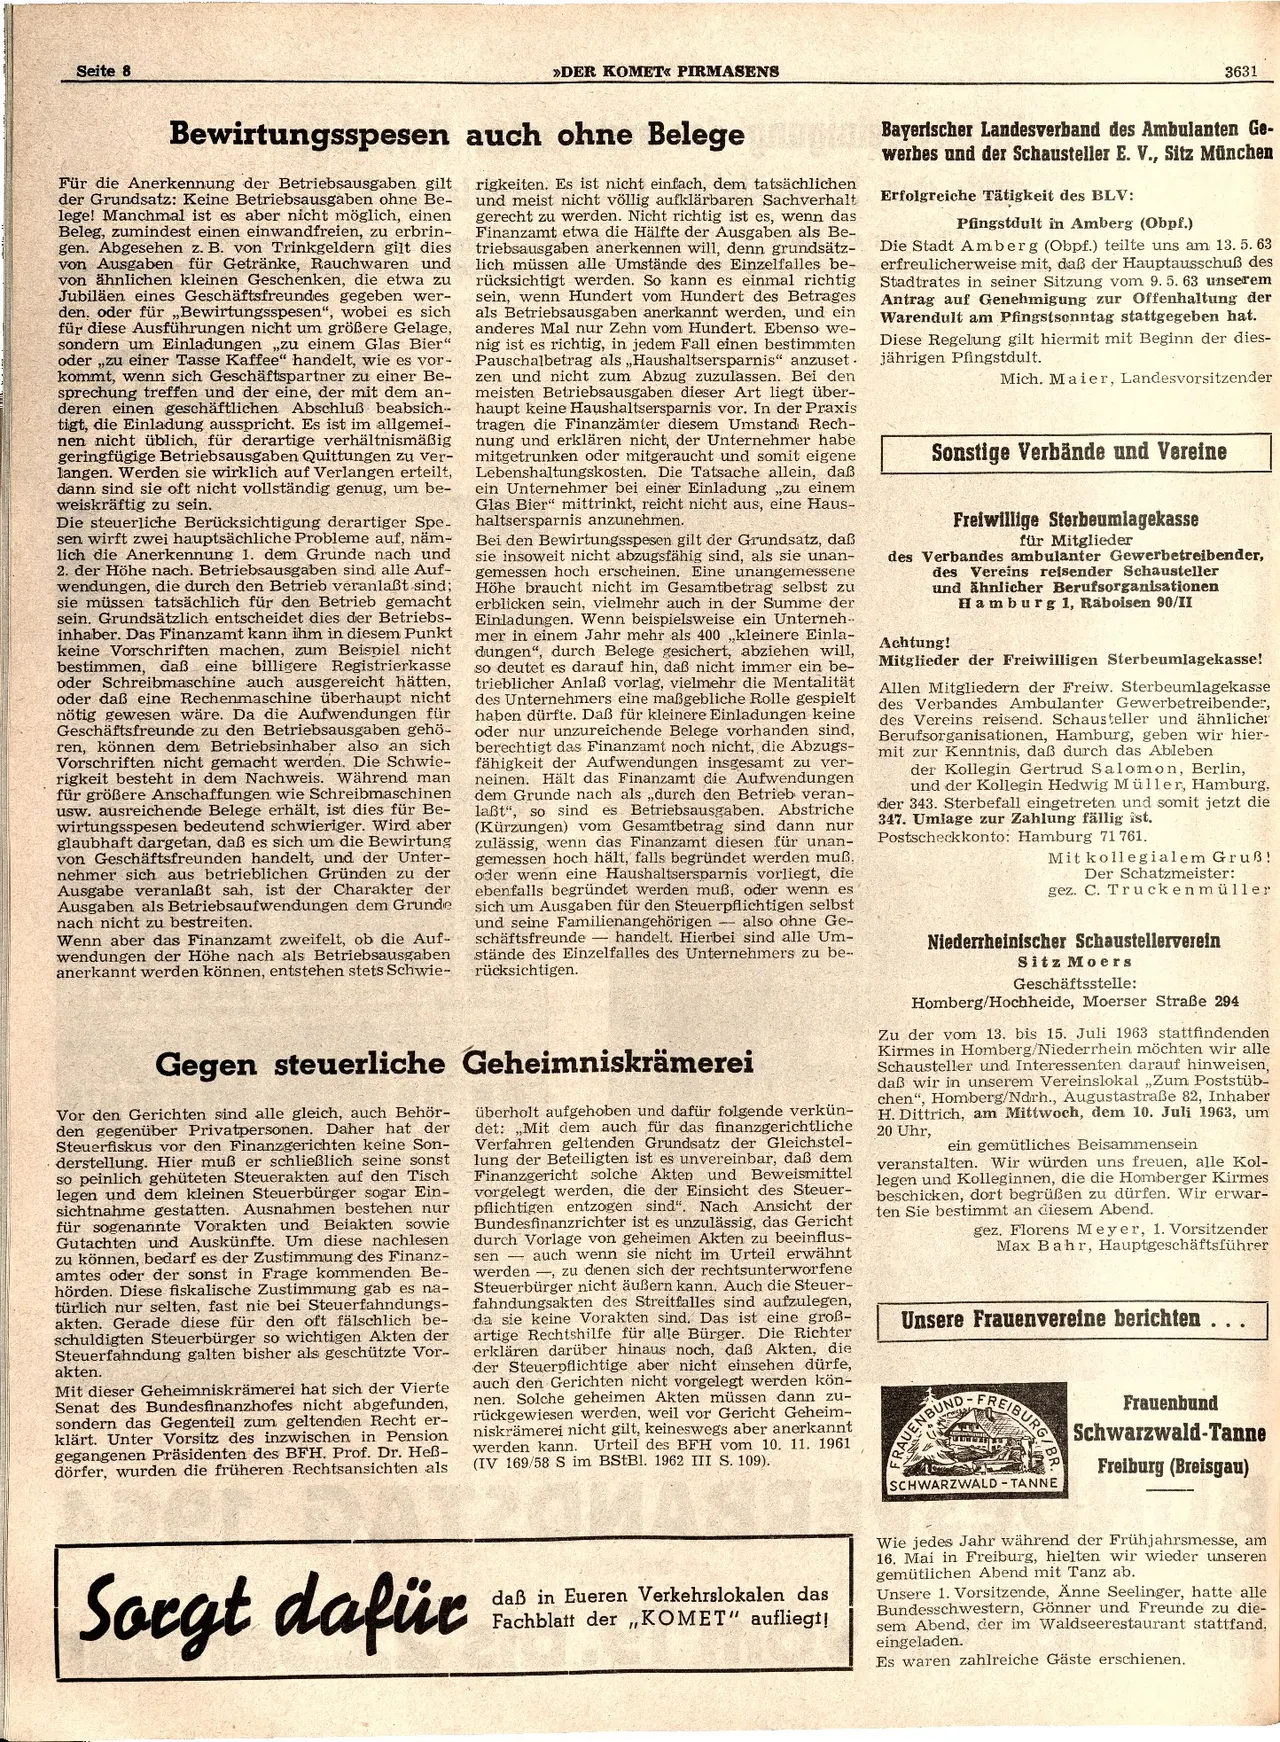
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 8
>>DER KOMET« PIRMASENS
3631
Bewirtungsspesen auch ohne Belege Bayerischer Landesverband des Ambulanten Ge-
Für die Anerkennung der Betriebsausgaben gilt
der Grundsatz: Keine Betriebsausgaben ohne Be-
lege! Manchmal ist es aber nicht möglich, einen
Beleg, zumindest einen einwandfreien, zu erbrin-
gen. Abgesehen z. B. von Trinkgeldern gilt dies
von Ausgaben für Getränke, Rauchwaren und
von ähnlichen kleinen Geschenken, die etwa zu
Jubiläen eines Geschäftsfreundes gegeben wer-
den, oder für „Bewirtungsspesen", wobei es sich
für diese Ausführungen nicht um größere Gelage,
sondern um Einladungen zu einem Glas Bier"
oder „,zu einer Tasse Kaffee" handelt, wie es vor-
kommt, wenn sich Geschäftspartner zu einer Be-
sprechung treffen und der eine, der mit dem an-
deren einen geschäftlichen Abschluß beabsich-
tigt, die Einladung ausspricht. Es ist im allgemei-
nen nicht üblich, für derartige verhältnismäßig
geringfügige Betriebsausgaben Quittungen zu ver-
langen. Werden sie wirklich auf Verlangen erteilt,
dann sind sie oft nicht vollständig genug, um be-
weiskräftig zu sein.
Die steuerliche Berücksichtigung derartiger Spe-
sen wirft zwei hauptsächliche Probleme auf, näm-
lich die Anerkennung 1. dem Grunde nach und
2. der Höhe nach. Betriebsausgaben sind alle Auf-
wendungen, die durch den Betrieb veranlaßt sind;
sie müssen tatsächlich für den Betrieb gemacht
sein. Grundsätzlich entscheidet dies der Betriebs-
inhaber. Das Finanzamt kann ihm in diesem Punkt
keine Vorschriften machen, zum Beispiel nicht
bestimmen, daß eine billigere Registrierkasse
oder Schreibmaschine auch ausgereicht hätten,
oder daß eine Rechenmaschine überhaupt nicht
nötig gewesen wäre. Da die Aufwendungen für
Geschäftsfreunde zu den Betriebsausgaben gehö-
ren, können dem Betriebsinhaber also an sich
Vorschriften nicht gemacht werden. Die Schwie-
rigkeit besteht in dem Nachweis. Während man
für größere Anschaffungen wie Schreibmaschinen
usw. ausreichende Belege erhält, ist dies für Be-
wirtungsspesen bedeutend schwieriger. Wird aber
glaubhaft dargetan, daß es sich um die Bewirtung
von Geschäftsfreunden handelt, und der Unter-
nehmer sich aus betrieblichen Gründen zu der
Ausgabe veranlaßt sah, ist der Charakter der
Ausgaben als Betriebsaufwendungen dem Grunde
nach nicht zu bestreiten.
Wenn aber das Finanzamt zweifelt, ob die Auf-
wendungen der Höhe nach als Betriebsausgaben
anerkannt werden können, entstehen stets Schwie-
rigkeiten. Es ist nicht einfach, dem tatsächlichen
und meist nicht völlig aufklärbaren Sachverhalt
gerecht zu werden. Nicht richtig ist es, wenn das
Finanzamt etwa die Hälfte der Ausgaben als Be-
triebsausgaben anerkennen will, denn grundsätz-
lich müssen alle Umstände des Einzelfalles be-
rücksichtigt werden. So kann es einmal richtig
sein, wenn Hundert vom Hundert des Betrages
als Betriebsausgaben anerkannt werden, und ein
anderes Mal nur Zehn vom Hundert. Ebenso we-
nig ist es richtig, in jedem Fall einen bestimmten
Pauschalbetrag als „,Haushaltsersparnis" anzuset.
zen und nicht zum Abzug zuzulassen. Bei den
meisten Betriebsausgaben dieser Art liegt über-
haupt keine Haushaltsersparnis vor. In der Praxis
tragen die Finanzämter diesem Umstand Rech-
nung und erklären nicht, der Unternehmer habe
mitgetrunken oder mitgeraucht und somit eigene
Lebenshaltungskosten. Die Tatsache allein, daß
ein Unternehmer bei einer Einladung zu einem
Glas Bier" mittrinkt, reicht nicht aus, eine Haus-
haltsersparnis anzunehmen.
Bei den Bewirtungsspesen gilt der Grundsatz, daß
sie insoweit nicht abzugsfähig sind, als sie unan-
gemessen hoch erscheinen. Eine unangemessene
Höhe braucht nicht im Gesamtbetrag selbst zu
erblicken sein, vielmehr auch in der Summe der
Einladungen. Wenn beispielsweise ein Unterneh-.
mer in einem Jahr mehr als 400,,kleinere Einla-
dungen", durch Belege gesichert, abziehen will,
so deutet es darauf hin, daß nicht immer ein be-
trieblicher Anlaß vorlag, vielmehr die Mentalität
des Unternehmers eine maßgebliche Rolle gespielt
haben dürfte. Daß für kleinere Einladungen keine
oder nur unzureichende Belege vorhanden sind,
berechtigt das Finanzamt noch nicht, die Abzugs-
fähigkeit der Aufwendungen insgesamt zu ver-
neinen. Hält das Finanzamt die Aufwendungen
dem Grunde nach als „durch den Betrieb veran-
laẞt", so sind es Betriebsausgaben. Abstriche
(Kürzungen) vom Gesamtbetrag sind dann nur
zulässig, wenn das Finanzamt diesen für unan-
gemessen hoch hält, falls begründet werden muß.
oder wenn eine Haushaltsersparnis vorliegt, die
ebenfalls begründet werden muß, oder wenn es
sich um Ausgaben für den Steuerpflichtigen selbst
und seine Familienangehörigen also ohne Ge-
schäftsfreunde handelt. Hierbei sind alle Um-
stände des Einzelfalles des Unternehmers zu be-
rücksichtigen.
Gegen steuerliche Geheimniskrämerei
Vor den Gerichten sind alle gleich, auch Behör-
den gegenüber Privatpersonen. Daher hat der
Steuerfiskus vor den Finanzgerichten keine Son-
derstellung. Hier muß er schließlich seine sonst
so peinlich gehüteten Steuerakten auf den Tisch
legen und dem kleinen Steuerbürger sogar Ein-
sichtnahme gestatten. Ausnahmen bestehen nur
für sogenannte Vorakten und Beiakten sowie
Gutachten und Auskünfte. Um diese nachlesen
zu können, bedarf es der Zustimmung des Finanz-
amtes oder der sonst in Frage kommenden Be-
hörden. Diese fiskalische Zustimmung gab es na-
türlich nur selten, fast nie bei Steuerfahndungs-
akten. Gerade diese für den oft fälschlich be-
schuldigten Steuerbürger so wichtigen Akten der
Steuerfahndung galten bisher als geschützte Vor-
akten.
Mit dieser Geheimniskrämerei hat sich der Vierte
Senat des Bundesfinanzhofes nicht abgefunden,
sondern das Gegenteil zum geltenden Recht er-
klärt. Unter Vorsitz des inzwischen in Pension
gegangenen Präsidenten des BFH. Prof. Dr. Heẞ-
dörfer, wurden die früheren Rechtsansichten als
Sorgt dafür
überholt aufgehoben und dafür folgende verkün-
det: „Mit dem auch für das finanzgerichtliche
Verfahren geltenden Grundsatz der Gleichstel-
lung der Beteiligten ist es unvereinbar, daß dem
Finanzgericht solche Akten und Beweismittel
vorgelegt werden, die der Einsicht des Steuer-
pflichtigen entzogen sind". Nach Ansicht der
Bundesfinanzrichter ist es unzulässig, das Gericht
durch Vorlage von geheimen Akten zu beeinflus-
sen auch wenn sie nicht im Urteil erwähnt
werden, zu denen sich der rechtsunterworfene
Steuerbürger nicht äußern kann. Auch die Steuer-
fahndungsakten des Streitfalles sind aufzulegen,
da sie keine Vorakten sind. Das ist eine groß-
artige Rechtshilfe für alle Bürger. Die Richter
erklären darüber hinaus noch, daß Akten, die
der Steuerpflichtige aber nicht einsehen dürfe,
auch den Gerichten nicht vorgelegt werden kön-
nen. Solche geheimen Akten müssen dann zu-
rückgewiesen werden, weil vor Gericht Geheim-
niskrämerei nicht gilt, keineswegs aber anerkannt
werden kann. Urteil des BFH vom 10. 11. 1961
(IV 169/58 S im BStBl. 1962 III S. 109).
MARGE
daß in Eueren Verkehrslokalen das
Fachblatt der ,,KOMET" aufliegt!
werbes und der Schausteller E. V., Sitz München
Erfolgreiche Tätigkeit des BLV:
Pfingstdult in Amberg (Obpf.)
Die Stadt Amberg (Obpf.) teilte uns am 13. 5. 63
erfreulicherweise mit, daß der Hauptausschuß des
Stadtrates in seiner Sitzung vom 9. 5. 63 unserem
Antrag auf Genehmigung zur Offenhaltung der
Warendult am Pfingstsonntag stattgegeben hat.
Diese Regelung gilt hiermit mit Beginn der dies-
jährigen Pfingstdult.
Mich. Maier, Landesvorsitzender
Sonstige Verbände und Vereine
Freiwillige Sterbeumlagekasse
für Mitglieder
des Verbandes ambulanter Gewerbetreibender,
des Vereins reisender Schausteller
und ähnlicher Berufsorganisationen
Hamburg 1, Raboisen 90/II
Achtung!
Mitglieder der Freiwilligen Sterbeumlagekasse!
Allen Mitgliedern der Freiw. Sterbeumlagekasse
des Verbandes Ambulanter Gewerbetreibender,
des Vereins reisend. Schausteller und ähnlicher
Berufsorganisationen, Hamburg, geben wir hier-
mit zur Kenntnis, daß durch das Ableben
der Kollegin Gertrud Salomon, Berlin,
und der Kollegin Hedwig Müller, Hamburg,
der 343. Sterbefall eingetreten und somit jetzt die
347. Umlage zur Zahlung fällig ist.
Postscheckkonto: Hamburg 71 761.
Mit kollegialem Gruß!
Der Schatzmeister:
gez. C. Truckenmüller
Niederrheinischer Schaustellerverein
Sitz Moers
Geschäftsstelle:
Homberg/Hochheide, Moerser Straße 294
Zu der vom 13. bis 15. Juli 1963 stattfindenden
Kirmes in Homberg/Niederrhein möchten wir alle
Schausteller und Interessenten darauf hinweisen,
daß wir in unserem Vereinslokal „Zum Poststüb-
chen", Homberg/Ndrh., Augustastraße 82, Inhaber
H. Dittrich, am Mittwoch, dem 10. Juli 1963, um
20 Uhr,
ein gemütliches Beisammensein
veranstalten. Wir würden uns freuen, alle Kol-
legen und Kolleginnen, die die Homberger Kirmes
beschicken, dort begrüßen zu dürfen. Wir erwar-
ten Sie bestimmt an diesem Abend.
gez. Florens Meyer, 1. Vorsitzender
Max Bahr, Hauptgeschäftsführer
Unsere Frauenvereine berichten ...
FRAUEN BUND
FREIBURG/BR
SCHWARZWALD - TANNE
Frauenbund
Schwarzwald-Tanne
Freiburg (Breisgau)
Wie jedes Jahr während der Frühjahrsmesse, am
16. Mai in Freiburg, hielten wir wieder unseren
gemütlichen Abend mit Tanz ab.
Unsere 1. Vorsitzende, Änne Seelinger, hatte alle
Bundesschwestern, Gönner und Freunde zu die-
sem Abend, der im Waldseerestaurant stattfand,
eingeladen.
Es waren zahlreiche Gäste erschienen.