Der Komet 3798 – Seite 8
1968-02-20 · Seite 8 von 28
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 8
»DER KOMET« PIRMASENS
Nr. 3798
Hauptvereinigung des ambulanten Gewerbes
und der Schausteller in Deutschland E. V.
Sitz Bonn am Rhein Adenauer-Allee 77 Fernruf 36634
•
Schausteller-Bundestagung
in Gelsenkirchen
Prominente Gäste - Hochaktuelle Themen - Rege Beteiligung
Schippers:
(Fortsetzung und Schluß)
Das Schaustellergewerbe im Wandel der Zeiten
In seiner zahlenmäßigen Entwicklung ist das
Schaustellergewerbe seit dem letzten Krieg be-
merkenswert stabil geblieben. Nach den Zu-
wanderungen aus der Sowjetzone und ihrem
Abschluß hat sich die Zahl der Unternehmen
nicht nennenswert geändert. Sie liegt bezüg-
lich der Schaustellerunternehmungen seit 1958
bei 3150; es waren schon 3185, und im Jahr 1966.
wurden 3179 Geschäfte gezählt.
Der Bedarf ist gedeckt, möchte man sagen, und
dabei mit einem Seufzer sogar an eine Über-
besetzung denken. Wenn man die an und für
sich rückläufige Entwicklung der Platzfrage in
den Städten so beobachtet, bleibt die Dezimie-
rung unserer Unternehmungen nur noch eine
Frage der Zeit. Definitive Prognosen sind da
nicht möglich, zumal die Forderung unserer
HAGD an das Bundesstatistische Amt in Wies-
baden nach statistischem Material mit Rück-
sicht auf die entstehenden Kosten abgewiesen
wurde. Wir sind daher bei der Schätzung von
Umsatz- u. Gewerbeeinkommen auf die Wahr-
scheinlichkeitsberechnung angewiesen.
✓
Das Umlage-Beitrags-Soll unserer Berufsge-
nossenschaft in Mannheim betrug z. B. im Jahr
1966 DM 1 102 736,34. Rechenkünstler müßten auf
Grund dieser Angabe in der Lage sein, aus die-
ser Zahl Umsatz und Gewerbeeinkommen zu
errechnen.
Über die an anderer Stelle bereits diskutierte
Aufhebung der Preisbindung für öffentliche
Gebühren und ihre unheilvollen Folgen für das
gesamte Gewerbe sprachen wir bereits. Schip-
pers hält jedoch die angekündigten Kampf-
maßnahmen um der guten Beziehungen zu den
Behörden wegen für recht fraglich.
Er fährt fort:
der Fassung vom 13. April 1965 mit Wirkung ab
1. Januar 1968 aufgehoben wird! Hierbei ist man
von der Überlegung ausgegangen, daß sich die
Kosten der Transporte im Werkverkehr ohne
hin in den Einnahmen widerspiegeln und da
mit auch nach dem Umsatz versteuert werden
Transport gegen Entgelt etwa im Winter-
müssen natürlich nach den Bestimmungen des
Mehrwertsteuergesetzes verrechnet werden.
Die Einrichtung stationärer Vergnügungsparks
hat in letzter Zeit vielfach von sich reden ge
demacht. In unserer Vorstandssitzung haben wir
das Für und Wider derartiger Einrichtungen
sorgfältig abgewogen und sind dabei zu dem
Ergebnis gekommen, daß wir die Einrichtun
gen dieser Art unter gar keinen Umständen
befürworten können!
Es liegt auf der Hand, meine Damen und Her-
ren, daß unsere Schausteller ihre Leistungs-
preise nicht im gleichen Maße erhöhen können
wie das in anderen Wirtschaftszweigen ge-
schieht. Das Schaustellergewerbe war zu kei-
ner Zeit in der Lage, seine Preise dem amt-
lichen Preisindex anzugleichen! Es hat sich
sehr oft mit Preisen aus tiefsten Friedenszeiten
begnügt und in den anderen Fällen nur ganz
geringfügig erhöht. Nicht zuletzt diese Tat-
sache ist der tiefere Grund dafür, daß man ihr
Rechnung getragen hat, wenn man bezüglich
der Mehrwertsteuer nach dem eindeutigen Pro-
test der HAGD allen mit Wohn- u. Packwagen
fahrenden, von einem Platz zum anderen rei-
senden Schaustellern andere, günstigere Vor-
aussetzungen schuf. Wir erachten es als äu-
Berst unbillig, wenn auf einem Festplatz gleich-
artige Waren mit verschiedenen Steuersätzen
belastet würden, der eine also 5, und der andere
10 % zu zahlen hätte.
Es erübrigt sich, zu sagen, welch harter Kampf
dieser endgültigen Regelung vorausgegangen
ist, dieses Recht auf steuerliche Begünstigung
durchzusetzen! Ein jahrelanger, mühevoller
Einsatz mit allen der HAGD zu Gebote stehen-
den Mitteln war notwendig, um das vor uns
liegende Ergebnis zu schaffen.
Wir begrüßen auch die Möglichkeit, daß Kol-
legen mit Umsätzen bis zu 60 000 DM berechtigt
sind, ihre Versteuerung nach dem alten Schema
unter Zugrundelegung eines Steuersatzes von
4 % beibehalten können, wobei allerdings zu
beachten ist, daß bei der Differenz zwischen
40 und 60 000 DM sich der eingeräumte Steuer-
freibetrag von 12 500 DM um drei Fünftel des
Betrages verringert, um den der Gesamtumsatz
zugleich der darauf entfallenden Steuer 40000
Mark übersteigt.
Zu sagen bliebe noch, daß das Mehrwertsteuer-
gesetz die Beförderungssteuer beseitigt, die
uns seit 1965 so unendlich viel Kopfzerbrechen
verursachte. Der § 31 des Gesetzes besagt ein-
deutig, daß dieses Gesetz vom 13. Juni 1955 in
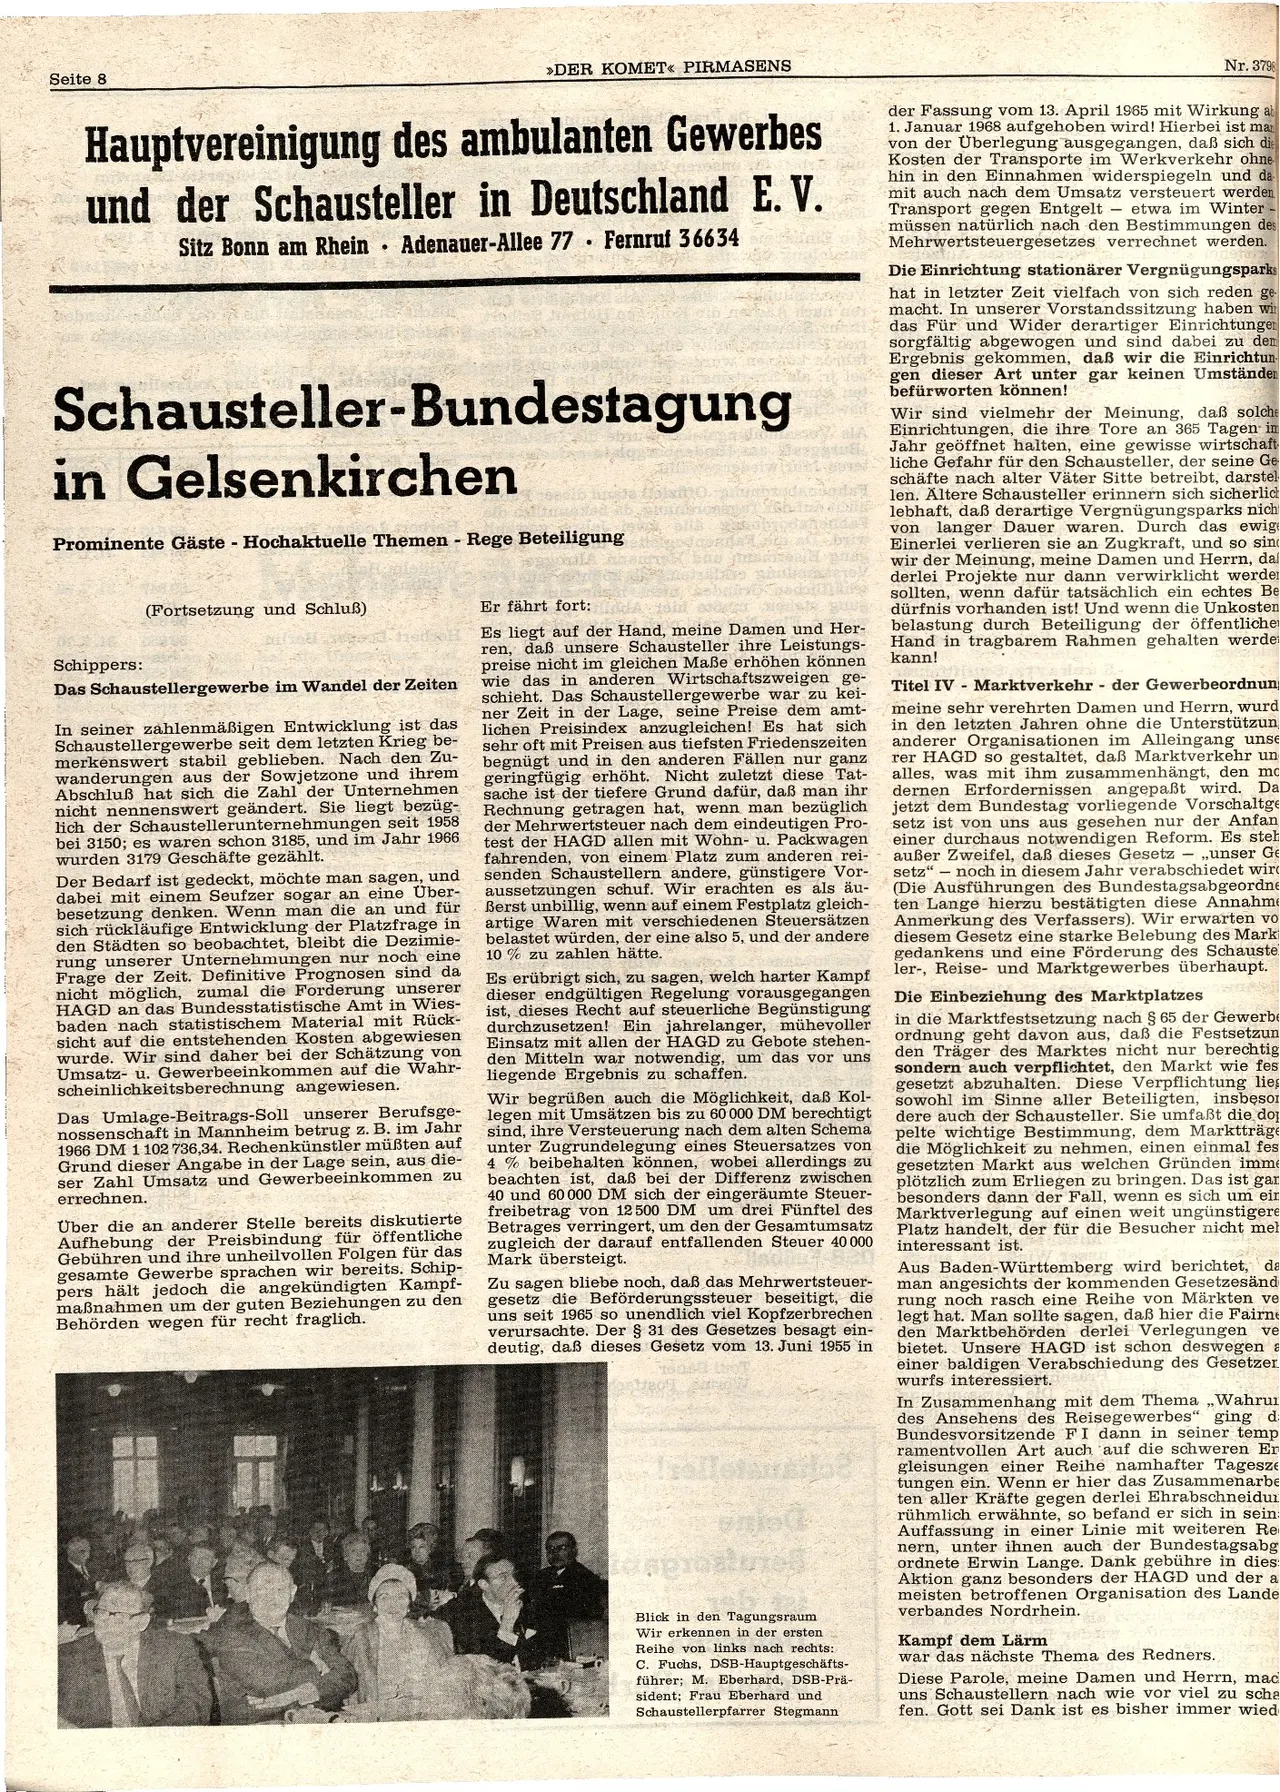
Blick in den Tagungsraum
Wir erkennen in der ersten
Reihe von links nach rechts:
C. Fuchs, DSB-Hauptgeschäfts-
führer; M. Eberhard, DSB-Prä-
sident; Frau Eberhard und
Schaustellerpfarrer Stegmann
Wir sind vielmehr der Meinung, daß solche
Einrichtungen, die ihre Tore an 365 Tagen im
Jahr geöffnet halten, eine gewisse wirtschaft
liche Gefahr für den Schausteller, der seine Ge
schäfte nach alter Väter Sitte betreibt, darstel
len. Ältere Schausteller erinnern sich sicherlich
lebhaft, daß derartige Vergnügungsparks nich
von langer Dauer waren. Durch das ewige
Einerlei verlieren sie an Zugkraft, und so sind
wir der Meinung, meine Damen und Herrn, da
derlei Projekte nur dann verwirklicht werden
sollten, wenn dafür tatsächlich ein echtes Be
dürfnis vorhanden ist! Und wenn die Unkosten
belastung durch Beteiligung der öffentliche
Hand in tragbarem Rahmen gehalten werde
kann!
Titel IV Marktverkehr der Gewerbeordnun
meine sehr verehrten Damen und Herrn, wurd
in den letzten Jahren ohne die Unterstützun
anderer Organisationen im Alleingang unse
rer HAGD so gestaltet, daß Marktverkehr un
alles, was mit ihm zusammenhängt, den mo
dernen Erfordernissen angepaßt wird. Da
jetzt dem Bundestag vorliegende Vorschaltge
setz ist von uns aus gesehen nur der Anfan
einer durchaus notwendigen Reform. Es steh
außer Zweifel, daß dieses Gesetz -,,unser Ge
setz" noch in diesem Jahr verabschiedet wird
(Die Ausführungen des Bundestagsabgeordne
ten Lange hierzu bestätigten diese Annahme
Anmerkung des Verfassers). Wir erwarten vo
diesem Gesetz eine starke Belebung des Mark
gedankens und eine Förderung des Schauste
ler-, Reise- und Marktgewerbes überhaupt.
Die Einbeziehung des Marktplatzes
in die Marktfestsetzung nach § 65 der Gewerbe
ordnung geht davon aus, daß die Festsetzun
den Träger des Marktes nicht nur berechtig
sondern auch verpflichtet, den Markt wie fes
gesetzt abzuhalten. Diese Verpflichtung lieg
sowohl im Sinne aller Beteiligten, insbeson
dere auch der Schausteller. Sie umfaßt die dop
pelte wichtige Bestimmung, dem Marktträge
die Möglichkeit zu nehmen, einen einmal fes
gesetzten Markt aus welchen Gründen imme
plötzlich zum Erliegen zu bringen. Das ist gan
besonders dann der Fall, wenn es sich um ein
Marktverlegung auf einen weit ungünstigere
Platz handelt, der für die Besucher nicht meh
interessant ist.
Aus Baden-Württemberg wird berichtet, da
man angesichts der kommenden Gesetzesänd
rung noch rasch eine Reihe von Märkten ve
legt hat. Man sollte sagen, daß hier die Fairne
den Marktbehörden derlei Verlegungen ve
bietet. Unsere HAGD ist schon deswegen a
einer baldigen Verabschiedung des Gesetzer
wurfs interessiert.
In Zusammenhang mit dem Thema „Wahrun
des Ansehens des Reisegewerbes" ging d
Bundesvorsitzende FI dann in seiner temp
ramentvollen Art auch auf die schweren Er
gleisungen einer Reihe namhafter Tagesze
tungen ein. Wenn er hier das Zusammenarbe
ten aller Kräfte gegen derlei Ehrabschneidur
rühmlich erwähnte, so befand er sich in sein
Auffassung in einer Linie mit weiteren Re
nern, unter ihnen auch der Bundestagsabg
ordnete Erwin Lange. Dank gebühre in dies
Aktion ganz besonders der HAGD und der a
meisten betroffenen Organisation des Lande
verbandes Nordrhein.
Kampf dem Lärm
war das nächste Thema des Redners.
Diese Parole, meine Damen und Herrn, mac
uns Schaustellern nach wie vor viel zu scha
fen. Gott sei Dank ist es bisher immer wied