Der Komet 4463 – Seite 5
1986-08-10 · Seite 5 von 28
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4463/10. 8. 1986
»DER KOMET« PIRMASENS
Haftung der Werkstatt für Kundenfahrzeug
Jeden Unternehmer trifft die vertragliche Neben-
pflicht, die Sachen des Kunden, die in seinen Gewahr-
sam gelangt sind, vor Schäden zu bewahren. Dies gilt
nicht erst nach Abschluß des Vertrages, sondern be-
reits dann, wenn Verhandlungen darüber geführt wer-
den, welche Leistungen des Unternehmers in Be-
tracht kommen. Schon daraus entsteht ein vertrags-
ähnliches Vertrauensverhältnis, das den Unterneh-
mer verpflichtet, den ihm anvertrauten Gegenstand
pfleglich zu behandeln und vor rechtswidrigen Eingrif-
fen Dritter zu bewahren. Der Unternehmer hat daher
ein in seinen Obhutsbereich gelangtes Fahrzeug in
dem ihm zumutbaren Maß sowohl gegen Diebstahl als
auch gegen Sachbeschädigung zu schützen, wobei
der Umfang dieser Pflicht nach den konkreten Um-
ständen des Einzelfalls entsprechend Treu und Glau-
ben mit Rücksicht auf die Verkehrssitte zu bemessen
ist.
Zu einem solchen vertragsähnlichen Vertrauensver-
hältnis kam es, als der Eigentümer eines Wohnmobils
das Fahrzeug in einer Werkstatt abgab. Danach wur-
den Gespräche geführt, um den Auftrag näher zu fi-
xieren. Diese Gespräche waren aber noch nicht zum
Abschluß gekommen, als das Wohnmobil durch
Brandstiftung schwer beschädigt wurde.
me
Trotzdem hatte die Werkstatt vorvertragliche Schutz-
pflichten für das auf dem Betriebsgelände abgestellte
Fahrzeug. Der Unternehmer war daher verpflichtet,
für ein ordnungsgemäßes Verschließen des Wohnmo-
bils zu sorgen, bevor er und seine Mitarbeiter das Be-
triebsgelände verließen. Außerdem traf den Unter-
nehmer die Pflicht, das Wohnmobil auf seinem Be-
triebsgelände hinreichend gegen schädigende Einwir-
kungen Dritter zu schützen.
Nun hatte der Betriebshof zwei Zufahrten, wobei die
eine kein verschließbares Tor aufwies, während das
Tor der anderen Zufahrt infolge seines verrotteten Zu-
standes nicht verschlossen war. Jeder beliebige Dritte
konnte daher nach Betriebsschluß an das Wohnmobil
herangelangen, ohne ein Hindernis überwinden zu
müssen. Es war dazu nicht einmal erforderlich, ein un-
verriegeltes Tor zu öffnen. Das Wohnmobil war daher
auf dem Betriebshof der Gefahr einer Einwirkung
durch Dritte in nur unwesentlich geringerem Maße
ausgesetzt, als wenn es auf einer öffentlichen Fläche
abgestellt worden wäre. Wenn dem Unternehmer
auch einzuräumen war, daß bei Sicherungspflichten
diejenige gegen Diebstahl im Vordergrund steht, so
genügte eine solche Art der Verwahrung jedoch in kei-
nem Fall, um das Wohnmobil auch vor Sachbeschädi-
gung zu schützen.
Das Betriebsgelände lag an einer belebten Straße und
das Fahrzeug besaß einen beträchtlichen Wert. Zu-
dem war es aufgrund seiner ungewöhnlichen Ausma-
Be besonders geeignet, Neugierige anzuziehen. Die
Gefahr der unbefugten Einwirkung Dritter war daher
erheblich größer als bei einem gewöhnlichen Pkw. In
Anbetracht dieser Umstände stellte eine rundum ver-
schlossene Umzäunung eine unabdingbare Voraus-
setzung für eine ordnungsgemäße Verwahrung dar.
War es dem Unternehmer nicht möglich, dem Kunden
einen solchen Schutz zu bieten, so hätte er ihn unmiẞ-
verständlich auf die sich daraus ergebenden Gefah-
ren für das Fahrzeug hinweisen müssen, damit der
Kunde in der Lage war, das insoweit bestehende Risi-
ko abzuschätzen und sich gegebenenfalls dazu zu
entschließen, das Wohnmobil an anderer Stelle ver-
wahren zu lassen.
Da der Unternehmer seine Pflichten aus dem vorver-
traglichen Schuldverhältnis fahrlässig verletzt hatte,
oblag ihm der Beweis, daß der Schaden hierdurch
nicht verursacht worden war. Diesen Beweis hatte der
Unternehmer jedoch nicht führen können. Er berief
sich zu Unrecht darauf, der Schaden wäre auch dann
entstanden, wenn der Betriebshof vollständig ver-
schlossen gewesen wäre. Dieser Einwand war aber
nicht begründet. Eine ordnungsgemäße Umfriedung
mit verschlossenen Toren war jedenfalls geeignet,
solche Personen vom Fahrzeug des Kunden fernzu-
halten, die sich dem Betriebsgelände nicht mit einer
bereits vorgefaßten Beschädigungsabsicht näherten.
Es ließ sich nicht ausschließen, daß die Brandstiftung
von einem solchen Gelegenheitstäter aus einem un-
bekannt gebliebenen Motiv begangen worden war.
Die Brandstiftung war völlig unaufgeklärt geblieben.
Der Kunde mußte sich aber ein Mitverschulden an
dem entstandenen Schaden anrechnen lassen, weil
er die Gefährdung, der sein Fahrzeug ausgesetzt war,
bei Beachtung der von ihm zu fordernden Sorgfalt hät-
te erkennen können. Unstreitig war das Wohnmobil zu
groß, um in der Fahrzeughalle untergestellt zu wer-
den. Für den Kunden war die Örtlichkeit auch ohne
weiteres überschaubar. In Anbetracht der äußerlichen
Besonderheiten seines Wohnmobils, dessen Werts
und der Tatsache, daß es nicht versichert war, hätte
für ihn Veranlassung bestanden, auch selbst zu prü-
fen, ob es auf dem Betriebshof gegen Übergriffe Drit-
ter hinreichend gesichert war. Für ihn war die
Verwahrung des Wagens während der Nacht im Frei-
en voraussehbar. Er hatte auch keine Veranlassung
darauf zu vertrauen, es werde für die Zeit der Be-
triebsruhe an einen anderen Ort gebracht werden. Die
Mängel des Betriebshofs als Verwahrungsort waren
schon im Hinblick auf eine nicht mit einem Tor verse-
hene Zufahrt ohne Schwierigkeiten erkennbar. In An-
betracht dessen hätte der Kunde Veranlassung
gehabt, sich beim Unternehmer nach der Art und Wei-
se der Verwahrung während der Nachtzeit zu erkundi-
gen. Er hatte sich darüber aber keine Gedanken
gemacht. Dagegen mag nichts einzuwenden sein,
wenn der Besitzer eines gewöhnlichen Kraftfahrzeu-
ges dieses zur Reparatur gibt. Handelt es sich aber
um ein Fahrzeug und einen Auftrag wie er für den Be-
trieb des Unternehmers alltäglich ist, so kann sich der
Kunde grundsätzlich darauf verlassen, sein Fahrzeug
werde sachgerecht aufbewahrt werden. Ihn trifft dann
keine besondere Erkundigungspflicht. In Anbetracht
der dargestellten besonderen Umstände bedeutete es
jedoch einen vorwerfbaren Verstoß gegen Gebote des
eigenen Interesses, trotz erkennbarer Bedenken ge-
gen die Art und Weise der Verwahrung auf dem Be-
triebshof sich hierum überhaupt nicht zu kümmern.
So erhielt der Kunde durch das Urteil des Oberlandes-
gerichts Karlsruhe vom 5. 6. 1985-13 U 199/83
den Schaden nur zu zwei Drittel ersetzt.
Die kleinsten Steuern
sind die teuersten
-
Dr. O.
Relikte aus der Vergangenheit
Ein halbes Prozent fürs Staatssäckel
Aus 50 Steuern setzt sich der Staatskuchen in der
Die
zusammen.
Bundesrepublik Deutschland
kleinsten Steuern sind dabei zugleich die teuer-
sten, verursachen sie doch im Verhältnis zum Auf-
kommen die höchsten Verwaltungskosten.
Vom gesamten Steueraufkommen der Bundesrepu-
Oblik Deutschland in Höhe von 437 Milliarden Mark
macht der Anteil der Bagatellsteuern mit 3,3 Milliar-
den Mark nur 0,5 Prozent aus. Der kleinste Steuerkrü-
mel mit einem Anteil von 0,001 Prozent (vier Millionen
Mark) ist die Schankerlaubnissteuer, die größte Baga-
tellsteuer, die Sektsteuer, die jährlich 684 Millionen
Mark in die Staatssäckel fließen läßt. Zum Vergleich:
Die Lohnsteuer bringt 33 Prozent des gesamten
Steueraufkommens ein.
Die meisten Bagatellsteuern wurden schon weit in der
Vergangenheit eingeführt. Die Sektsteuer etwa von
Kaiser Wilhelm II., der mit diesen Mitteln die kaiserli-
che Marine aufbauen wollte. Die Vergnügungssteuer
ist noch älter; sie diente im Mittelalter zur »Finanzie-
rung des Armenwesens«. Und sie teilt mit vielen ande-
ren ein Schicksal: Einmal eingeführt, werden sie
kaum wieder abgeschafft (die Vergnügungssteuer
wird allerdings in Bayern, Schleswig-Holstein, Berlin
und Hamburg nicht mehr erhoben). Und so blühen sie
denn munter weiter, die Gemeinde-Getränke-Steuer
(29 Millionen Mark), die Jagd- und Fischerei-Steuer
(30), die Salzsteuer (42), Teesteuer (62), die Leucht-
mittelsteuer (bei einer 100-Watt-Glühbirne sind 13
Pfennig Leuchtmittelsteuer fällig, insgesamt jährlich
129 Millionen Mark), die Zuckersteuer (139), die Hun-
Seite 3
desteuer (173), die Feuerschutzsteuer (355), die
Wechselsteuer (400), die Börsenumsatzsteuer (562)
und die Gesellschaftssteuer (562).
Bei der Erhebung der Vergnügungssteuer entsteht
ein Verwaltungsaufwand von 15,4 Prozent ihres Auf-
kommens. Das heißt, fast jede sechste Vergnügungs-
steuer-Mark wird schon bei der Erhebung wieder ver-
braucht. Das ist bei den anderen Bagatellsteuern ähn-
lich. Kommentar des Instituts der Deutschen Wirt-
schaft (IW): »Diese Steuern verstoßen damit gegen
den Grundsatz der Billigkeit, der besagt, daß eine
Steuer möglichst kostengünstig erhoben werden
muß. Sie sollten im Zuge der Reform auch die übri-
gen Bagatellsteuern abschaffen. Peter Jentsch (np)
Sparer denken ans Alter
Private
Geldanlagen bei
Lebens-
versicherungen
in Mrd DM
1985.
1982
26,8 Mrd DM
1980
18,3
23,2
in %
aller Geld-
anlagen
15,2
18,6
21,3
O Globus
G
6058
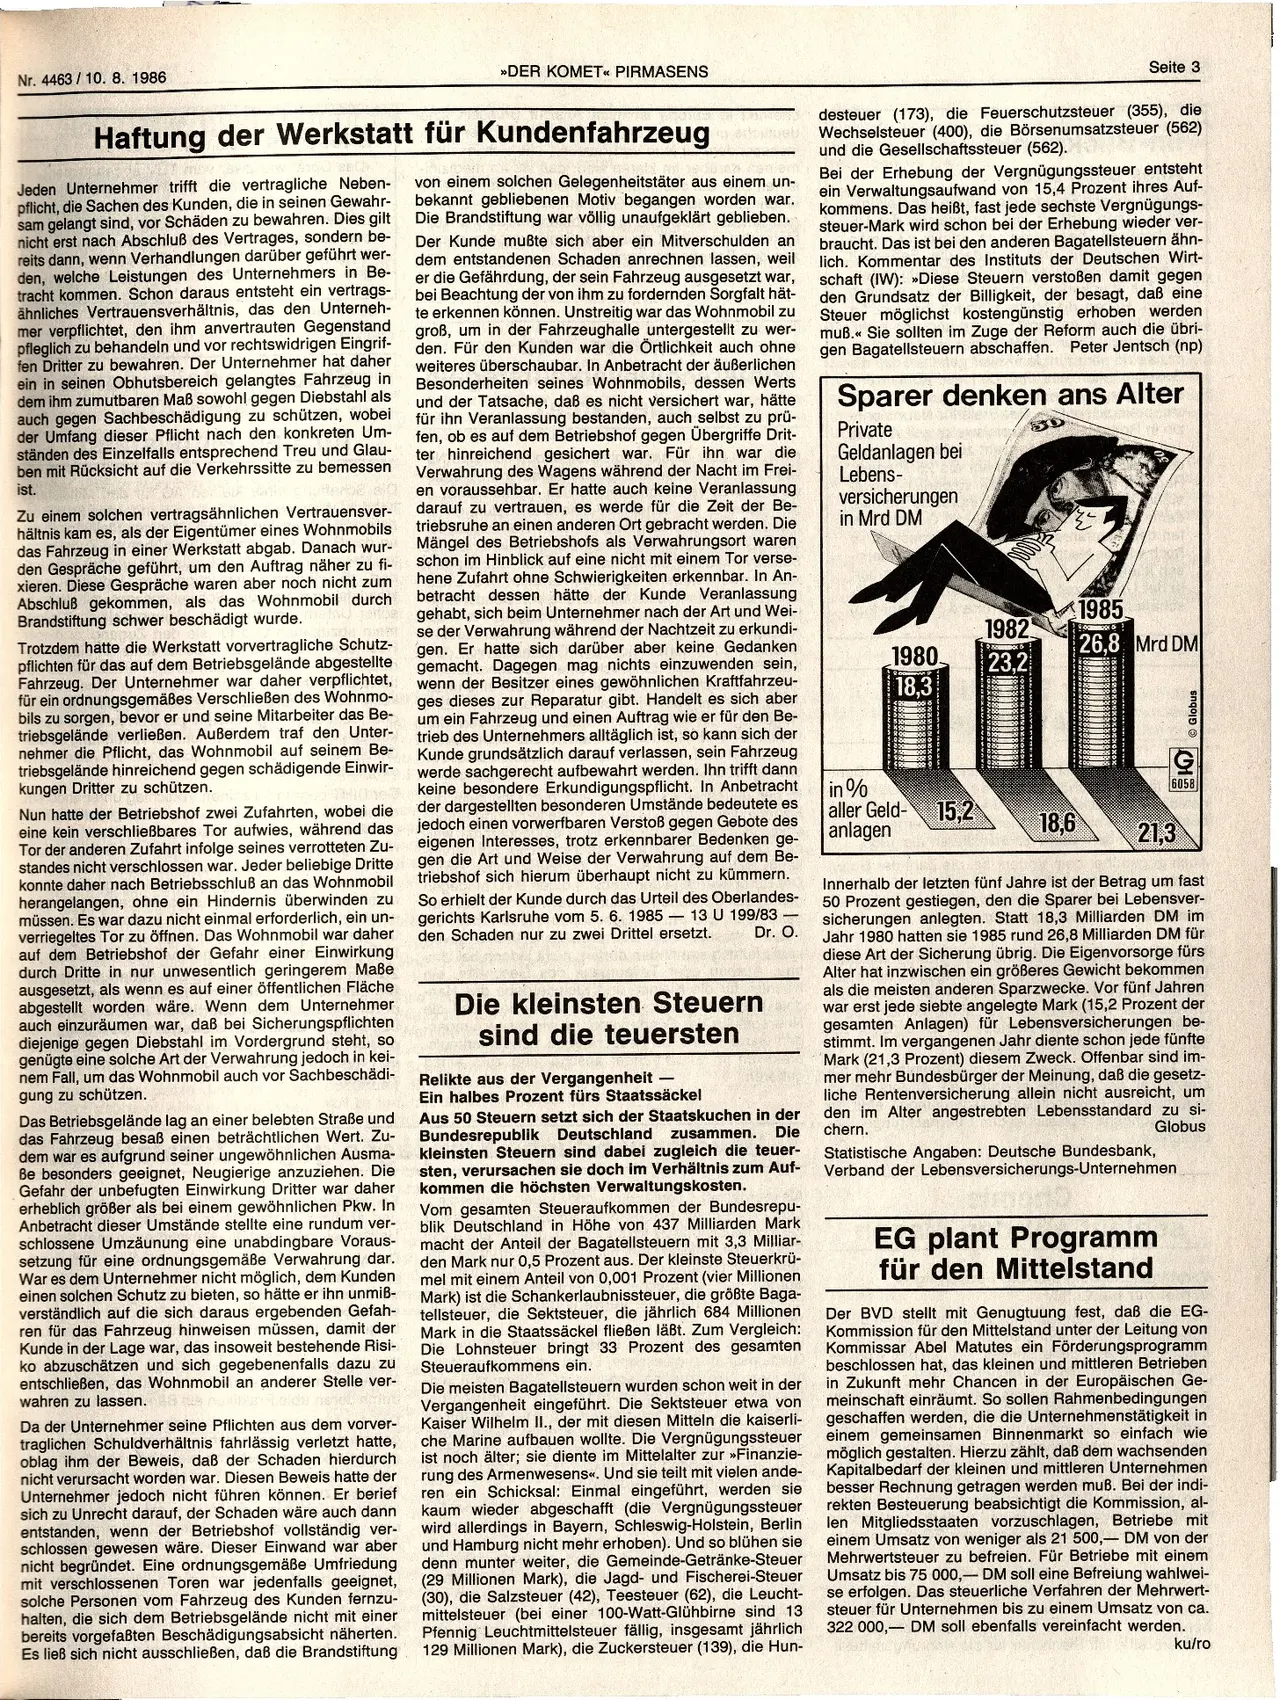
Innerhalb der letzten fünf Jahre ist der Betrag um fast
50 Prozent gestiegen, den die Sparer bei Lebensver-
sicherungen anlegten. Statt 18,3 Milliarden DM im
Jahr 1980 hatten sie 1985 rund 26,8 Milliarden DM für
diese Art der Sicherung übrig. Die Eigenvorsorge fürs
Alter hat inzwischen ein größeres Gewicht bekommen
als die meisten anderen Sparzwecke. Vor fünf Jahren
war erst jede siebte angelegte Mark (15,2 Prozent der
gesamten Anlagen) für Lebensversicherungen be-
stimmt. Im vergangenen Jahr diente schon jede fünfte
Mark (21,3 Prozent) diesem Zweck. Offenbar sind im-
mer mehr Bundesbürger der Meinung, daß die gesetz-
liche Rentenversicherung allein nicht ausreicht, um
den im Alter angestrebten Lebensstandard zu si-
chern.
Globus
Statistische Angaben: Deutsche Bundesbank,
Verband der Lebensversicherungs-Unternehmen
EG plant Programm
für den Mittelstand
Der BVD stellt mit Genugtuung fest, daß die EG-
Kommission für den Mittelstand unter der Leitung von
Kommissar Abel Matutes ein Förderungsprogramm
beschlossen hat, das kleinen und mittleren Betrieben
in Zukunft mehr Chancen in der Europäischen Ge-
meinschaft einräumt. So sollen Rahmenbedingungen
geschaffen werden, die die Unternehmenstätigkeit in
einem gemeinsamen Binnenmarkt so einfach wie
möglich gestalten. Hierzu zählt, daß dem wachsenden
Kapitalbedarf der kleinen und mittleren Unternehmen
besser Rechnung getragen werden muß. Bei der indi-
rekten Besteuerung beabsichtigt die Kommission, al-
len Mitgliedsstaaten vorzuschlagen, Betriebe mit
einem Umsatz von weniger als 21 500,- DM von der
Mehrwertsteuer zu befreien. Für Betriebe mit einem
Umsatz bis 75 000,- DM soll eine Befreiung wahlwei-
se erfolgen. Das steuerliche Verfahren der Mehrwert-
steuer für Unternehmen bis zu einem Umsatz von ca.
322 000,- DM soll ebenfalls vereinfacht werden.
ku/ro