Der Komet 4602 – Seite 3
1990-06-20 · Seite 3 von 28
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Der Komet
FACHBLATT FÜR REISEGEWERBE UND MARKTHANDEL
Postanschrift: DER KOMET Postfach 2261 D-6780 Pirmasens
Telegrammadresse: Komet Pirmasens.
Druck- und Verlagshaus: Molkenbrunner Straße 10
6780 Pirmasens-Winzeln Tel. (06331) 94774
Nr. 4602
Telefax: 31480
PIRMASENS
6780 Pirmasens 20. Juni 1990
Erscheinungsweise 3mal monatlich Bezugspreis pro Vierteljahr:
Inland 47,50 DM einschließlich 7 % MwSt. Ausland 50,00 DM.
Anzeigenpreis: Grundpreis 1,23 DM + MwSt. für den einspaltigen
Raum-mm (22 mm) Preisliste ab 1. 1. 1990 gültig.
107. Jahrgang
Nachweis der Betriebsausgaben
Für jede ordnungsmäßige kaufmännische Buchfüh- die volle Anerkennung der Eigenbelege keine Beden-
rung gilt schon seit jeher der Grundsatz, daß keine ken. Der Prüfungsbeamte kann aber darauf drängen,
Buchung ohne Beleg vorgenommen werden darf. daß Eigenbelege, die zum Ersatz von Fremdbelegen
Ganz besonders wird diese Forderung von der Fi- angefertigt werden, zur Erhöhung ihrer Glaubwürdig-
nanzverwaltung an die Buchführung des Steuerpflich- keit von zwei mit dem Betriebsinhaber nicht
verwand-
tigen gestellt. Bei der finanzamtlichen Betriebsprü- ten Betriebsangehörigen mitunterzeichnet werden.
fung gehören die Belege zu den wichtigsten Hilfsmit-
teln für die Kontrolle der sachlichen und förmlichen
Richtigkeit der Buchungen; insbesondere dienen sie
zum Nachweis der Betriebsausgaben. Lassen sich
wegen Fehlens von Belegen die Besteuerungsgrund-
lagen nicht ausreichend ermitteln, so ist das Finanz-
amt berechtigt, den Gewinn des Steuerpflichtigen zu
schätzen (§ 162 AO).
Fremdbelege: Unter Belegen im eigentlichen Sinne
des Wortes sind die sogen. Fremdbelege zu verste-
hen, also Urkunden, die von außen her in die Ge-
schäftsbuchhaltung des Betriebes gelangt sind.
Ergeben sich aus ihnen keine Anhaltspunkte für eine
Fälschung und lassen sie Zeit, Ort und Gegenstand
des Geschäfts sowie die Person des Geschäftspart-
ners in eindeutiger Weise erkennen, so spricht die
Vermutung dafür, daß die darin angegebenen Ge-
schäftsvorgänge richtig wiedergegeben sind. Das gilt
namentlich von quittierten Rechnungen über Be-
triebsausgaben oder sonstige steuerlich abzugsfähi-
ge Aufwendungen des Unternehmers. Derartige Nach-
gen, was aber nur in Ausnahmefällen geschehen
wird. Dagegen hat der Pflichtige selbst keinen Rechts-
anspruch darauf, zur eidesstattlichen Versicherung
zugelassen zu werden. Erfolgt die Abgabe einer ei-
desstattlichen Versicherung ohne Aufforderung durch
das Finanzamt, so wird sie wie eine sonstige Erklä-
rung des Steuerpflichtigen gewertet.
Strafbare Täuschungshandlungen: Belege sind Ur-
kunden, d. h. verkörperte, für den Rechtsverkehr be-
stimmte Erklärungen. Wer zur Täuschung im Rechts-
verkehr also beispielsweise auch um eine fingierte
Betriebsausgabe vorzutäuschen - einen unechten
Beleg herstellt, einen echten Beleg verfälscht oder ei-
nen unechten oder verfälschten Beleg gebraucht,
macht sich einer Urkundenfälschung i.S. des § 267
StGB schuldig und setzt sich der Gefahr einer Bestra-
fung mit Freiheitsstrafe bis zu 5 Jahren aus. Auch der
Versuch ist bereits strafbar.
Schwierigkeiten ergeben sich in der Praxis dann,
wenn der Steuerpflichtige überhöhte Aufwendungen,
Bestechungs- und Schmiergelder und dergl. durch Ei-
genbelege nachweisen will, ohne jedoch den Empfän-
ger derartiger Zuwendungen nennen zu können oder
zu wollen. Das Finanzamt kann in allen diesen Fällen
verlangen, das der Steuerpflichtige den Namen und
die Anschrift des Empfängers offenbart, selbst wenn
diesem daraus die Gefahr einer Strafverfolgung er-
wächst; das hat der Bundesfinanzhof erst kürzlich in Von der Urkundenfälschung zu unterscheiden ist die
sogenannte schriftliche Lüge. Bei ihr wird nicht der
einer Entscheidung ausdrücklich ausgesprochen.
Eindruck erweckt, der Beleg stamme von einer ande-
Zeugen und eidesstattliche Versicherungen: Wird ren Person als dem tatsächlichen Aussteller, und es
die Richtigkeit von Eigenbelegen vom Finanzamt an- werden auch keine Änderungen (Radierungen) vorge-
gezweifelt, so hat der Steuerpflichtige die Möglichkeit, nommen, sondern es wird bewußt etwas unrichtiges
sich von einem Zeugen den Empfang der Zahlung schriftlich niedergelegt. Die schriftliche Lüge kann u.
oder den sonst in Betracht kommenden Geschäftsvor- U. den Tatbestand des Betruges oder des versuchten
gang bestätigen zu lassen und dieses Schriftstück Betruges (§ 263 StGB) erfüllen. Die falsche eidesstatt-
dem Finanzamt als Beweismittel anzubieten.
liche Versicherung wird nach § 156 StGB mit Frei-
Das Finanzamt kann vom Steuerpflichtigen auch die heitsstrafe von einem Monat bis zu drei Jahren
(Dr. H.)
Abgabe einer eidesstattlichen Versicherung verlan- bestraft.
weise dienen dem Finanzamt nicht nur zur Feststel-
lung einer Einkommensminderung des Steuerpflichti-
gen in Höhe der ersichtlichen Aufwendungen, son-
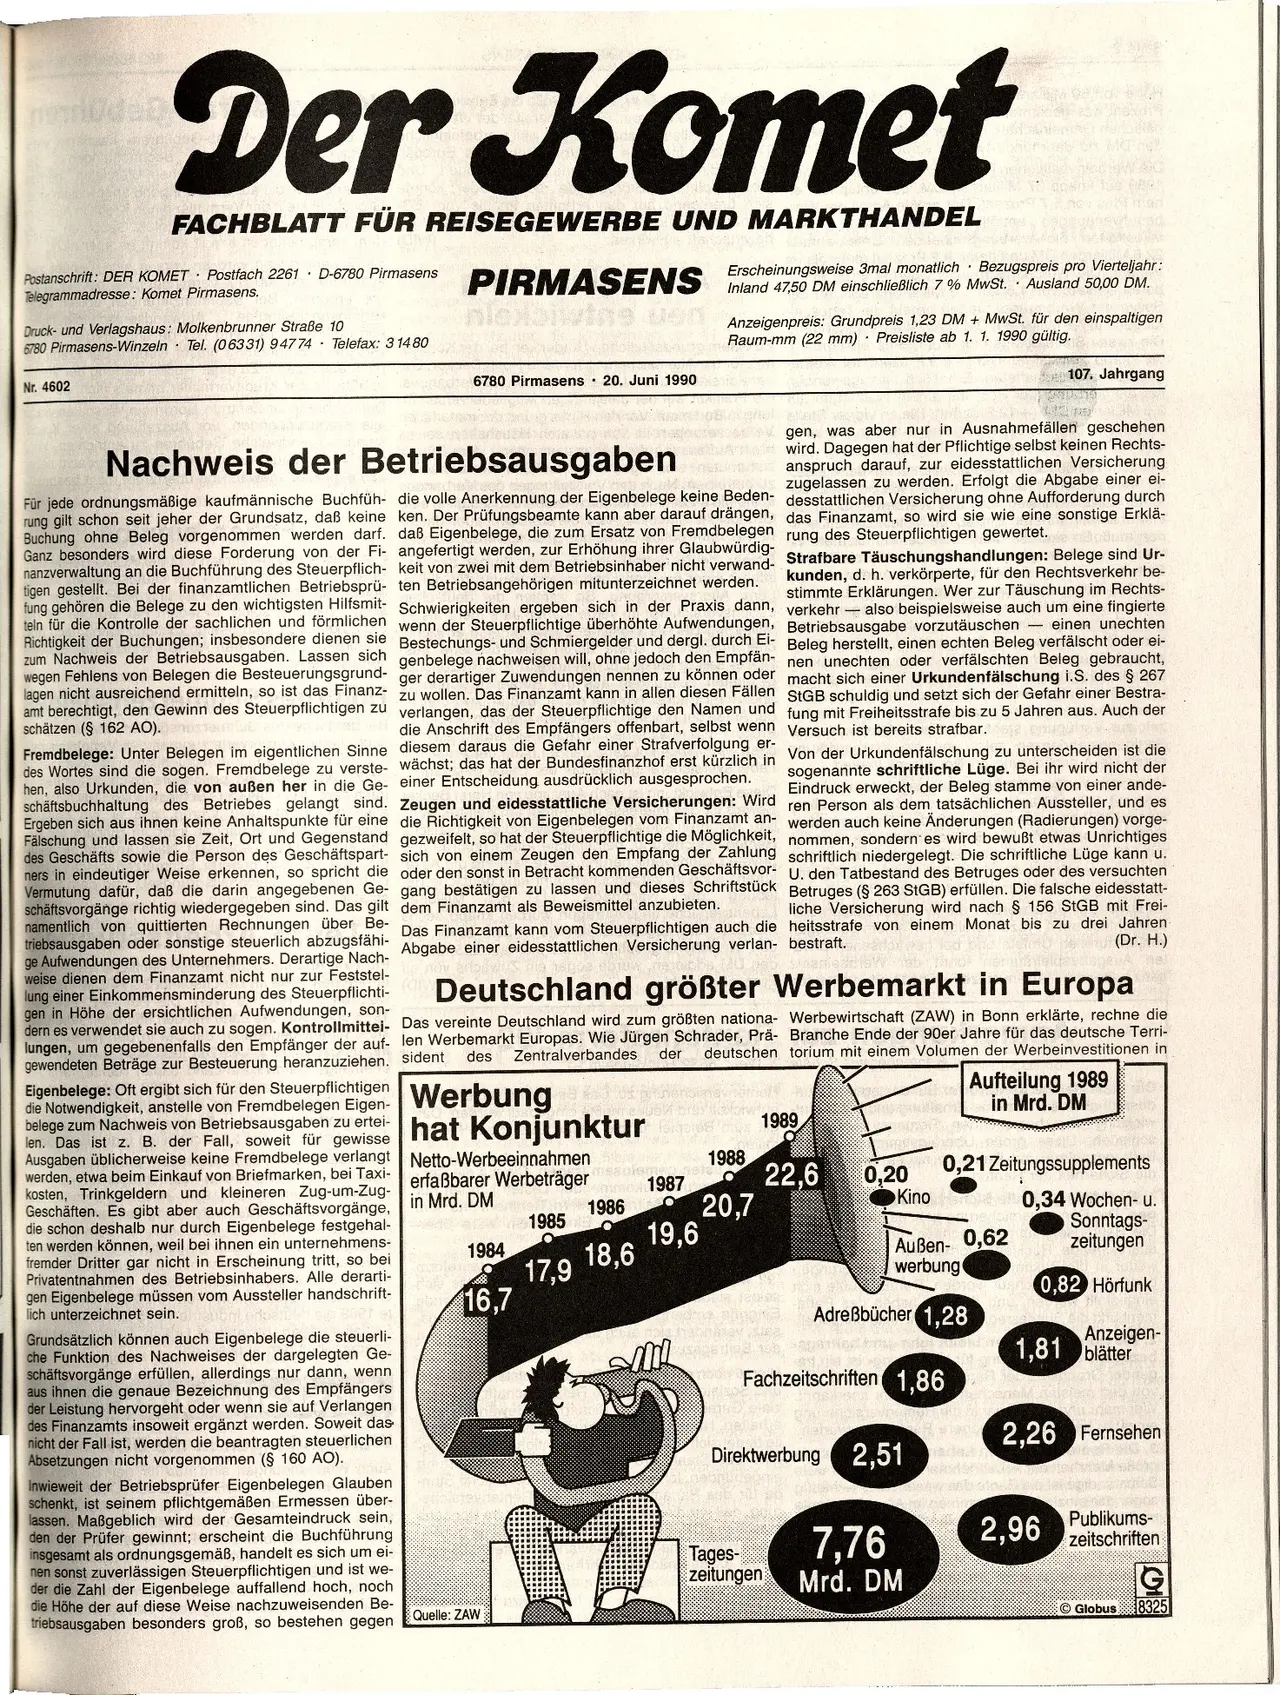
dern es verwendet sie auch zu sogen. Kontrollmittel- Das vereinte Deutschland wird zum größten nationa- Werbewirtschaft (ZAW) in Bonn erklärte, rechne die
lungen, um gegebenenfalls den Empfänger der auf- len Werbemarkt Europas. Wie Jürgen
Schrader, Prä- Branche Ende der 90er Jahre für das deutsche Terri-
Zentralverbandes der deutschen torium mit einem Volumen der Werbeinvestitionen in
gewendeten Beträge zur Besteuerung heranzuziehen. sident
Deutschland größter Werbemarkt in Europa
des
Eigenbelege: Oft ergibt sich für den Steuerpflichtigen Werbung
die Notwendigkeit, anstelle von Fremdbelegen
belege zum Nachweis von Betriebsausgaben zu ertei-
len. Das ist z. B. der Fall, soweit für gewisse
Ausgaben üblicherweise keine Fremdbelege verlangt
werden, etwa beim Einkauf von Briefmarken, bei Taxi-
kosten, Trinkgeldern und kleineren Zug-um-Zug-
Geschäften. Es gibt aber auch Geschäftsvorgänge,
die schon deshalb nur durch Eigenbelege festgehal-
ten werden können, weil bei ihnen ein unternehmens-
fremder Dritter gar nicht in Erscheinung tritt, so bei
Privatentnahmen des Betriebsinhabers. Alle derarti-
gen Eigenbelege müssen vom Aussteller handschrift-
lich unterzeichnet sein.
Grundsätzlich können auch Eigenbelege die steuerli-
che Funktion des Nachweises der dargelegten Ge-
schäftsvorgänge erfüllen, allerdings nur dann, wenn
aus ihnen die genaue Bezeichnung des Empfängers
der Leistung hervorgeht oder wenn sie auf Verlangen
des Finanzamts insoweit ergänzt werden. Soweit das
nicht der Fall ist, werden die beantragten steuerlichen
Absetzungen nicht vorgenommen (§ 160 AO).
Inwieweit der Betriebsprüfer Eigenbelegen Glauben
schenkt, ist seinem pflichtgemäßen Ermessen über-
lassen. Maßgeblich wird der Gesamteindruck sein,
den der Prüfer gewinnt; erscheint die Buchführung
insgesamt als ordnungsgemäß, handelt es sich um ei-
nen sonst zuverlässigen Steuerpflichtigen und ist we-
der die Zahl der Eigenbelege auffallend hoch, noch
die Höhe der auf diese Weise nachzuweisenden Be-
triebsausgaben besonders groß, so bestehen gegen
hat Konjunktur
Netto-Werbeeinnahmen 1988
erfaßbarer Werbeträger
in Mrd. DM
Aufteilung 1989
in Mrd. DM
0,21 Zeitungssupplements
bow 0,82 Hörfunk
1989
msanieme_e
smmx1987
22,6
0,20
1986
1985
20,7
Kino
0,34 Wochen- u.
1984
17,9 18,6
19,6
Sonntags-
Außen- 0,62
zeitungen
werbung
16.7
Adreẞbücher 1,28
M
1,81 blätter
Anzeigen-
Fachzeitschriften 1,86
erbeneM
2,26
Fernsehen
Tages-
7,76
2.96
zeitungen
Mrd. DM
Quelle: ZAW
Direktwerbung 2,51
Publikums-
zeitschriften
© Globus
G
8325