Der Komet 4605 – Seite 3
1990-07-20 · Seite 3 von 28
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Der Komet
FACHBLATT FÜR REISEGEWERBE UND MARKTHANDEL
Postanschrift: DER KOMET Postfach 2261 D-6780 Pirmasens
Telegrammadresse: Komet Pirmasens.
Druck- und Verlagshaus: Molkenbrunner Straße 10
6780 Pirmasens-Winzeln Tel. (06331) 94774 Telefax: 31480
Nr. 4605
PIRMASENS
6780 Pirmasens 20. Juli 1990
Erscheinungsweise 3mal monatlich Bezugspreis pro Vierteljahr:
Inland 47,50 DM einschließlich 7% MwSt. Ausland 50,00 DM.
Anzeigenpreis: Grundpreis 1,23 DM + MwSt. für den einspaltigen
Raum-mm (22 mm) Preisliste ab 1. 1. 1990 gültig.
107. Jahrgang
Wenn die Steuer »vorläufig« festgesetzt wird
In der Regel erfolgt eine Steuerfestsetzung endgültig. § 165 AO 1977 ist nicht anwendbar, wenn Zweifel bei pflichtige erkennen kann, ob und inwieweit er noch
Das bedeutet zwar nicht, daß eine solche Steuerfest-
setzung schlechthin unabänderlich wäre, doch kann
eine Abänderung nur unter ganz bestimmten und eng
begrenzten Voraussetzungen erfolgen. Die vorläufige
Steuerfestsetzung dagegen stellt - wie sich schon
aus der Bezeichnung ergibt nur eine vorläufige
Maßnahme dar, die die Möglichkeit einer späteren Ab-
änderung jederzeit offen läßt. Eine ähnliche vorläufige
Maßnahme im Besteuerungsverfahren ist die Ausset-
zung der Steuerfestsetzung, die ohne oder auch ge-
gen Sicherheitsleistung erfolgen kann.
Voraussetzungen. Die vorläufige Steuerfestsetzung
war früher in § 100 AO geregelt. An die Stelle dieser
Bestimmung ist ab 1. 1. 1977 § 165 AO 1977 getreten.
Danach kann eine Steuer insoweit vorläufig festge-
setzt oder die Steuerfestsetzung ausgesetzt werden,
>>als ungewiß ist, ob und inwieweit die Voraussetzun-
gen für ihre Entstehung eingetreten sind«. Der Unter-
schied gegenüber der früheren Regelung besteht
darin, daß nach der bisherigen AO bei Ungewißheit
auch nur über einen Punkt die Steuer in vollem Um-
fang vorläufig festgesetzt werden konnte, während
nunmehr die vorläufige Steuerfestsetzung nur hin-
sichtlich des ungewissen Punkts oder der ungewissen
Punkte zulässig ist.
Anwendung des Steuerrechts und Würdigung festge- mit einer abschließenden Prüfung zu rechnen hat.
stellter Tatsachen im Hinblick auf eine Steuerrechts- Bleibt der Umfang der Vorläufigkeit unklar, so ist die
norm bestehen. Eine vorläufige Steuerfestsetzung ist Steuerfestsetzung in vollem Umfang als vorläufig an-
sonach nicht etwa deshalb zulässig, weil die alsbaldi- zusehen (BFH, Urt. v. 29. 9. 1971, BstBl. 1972 II
ge Klärung einer Zweifelsfrage durch eine Entschei- S. 195).
dung des Bundesfinanzhofs, eine Gesetzesänderung Solange die Vorläufigkeit besteht, kann das Finanz-
mit rückwirkender Kraft oder der Abschluß eines Dop- amt die Steuerfestsetzung insoweit berichtigen. Bei
pelbesteuerungsabkommens zu erwarten ist. Ebenso- fortdauernder Ungewißheit kann auch der Berichti-
wenig vermag die Anhängigkeit einer für die Frage gungsbescheid wiederum vorläufig ergehen (BFH,
der Besteuerung wesentlichen Verfassungsbe- Urt. v. 8. 2. 1973, BStBI II S. 516). Es bleibt dem Er-
schwerde eine vorläufige Steuerfestsetzung zu recht-
fertigen. nov
Bei vorliegender Ungewißheit ist die Steuerbehörde
zwar berechtigt, nicht aber verpflichtet, sich auf vor-
läufige Maßnahmen zu beschränken. Es liegt in ihrem
pflichtgemäßen Ermessen (§ 5 AO 1977), ob sie vor-
läufig festsetzen, die Steuerfestsetzung aussetzen
oder stattdessen die Besteuerungsgrundlagen im We-
ge der Schätzung ermitteln will. Im Rahmen dieser Er-
messensentscheidung hat die Finanzbehörde auch
darüber zu befinden, ob sie bei Aussetzung der Steu-
erfestsetzung Sicherheit verlangen will.
Unter »Ungewißheit«< ist die subjektive Ungewißheit
der Steuerbehörde zu verstehen, die zur Zeit der Ver-
anlagung mit zumutbarem Zeit- und Arbeitsaufwand
nicht zu beseitigen ist. Von ihrer Aufklärungspflicht
(§ 88 AO 1977), wird die Finanzbehörde dadurch nicht
entbunden. Es muß ferner zu erwarten sein, daß die
Ungewißheit im Laufe der Zeit überwunden werden
kann; ist dies nicht der Fall, so muß eine Schätzung
der Besteuerungsgrundlagen vorgenommen werden
(§ 162 AO 1977).
Die Ungewißheit muß sich auf die tatsächlichen Vor-
aussetzungen der Steuerschuld beziehen. Dabei
kann es sich um steuerliche Merkmale handeln wie
Einkunftsarten, Vermögenseinheiten, Umsatz oder
steuerlicher Wert, aber auch um außersteuerliche wie
Gesellschaftsformen, familienrechtlicher Status,
Wohnsitz und vorgreifliche zivil- oder verwaltungs-
rechtliche Vorfragen - über die etwa ein Rechtsstreit
schwebt wie Eigentum, Erbberechtigung usw.
(Schwarz, AO Rdnr. 3 zu § 165). Vorläufige Maßnah-
men der Finanzbehörde kommen also z. B. dann in
Betracht, wenn noch nicht feststeht, ob jemandem ein
Gegenstand gehört oder ob ein Recht verwirklicht
werden kann, ferner, wenn der Wert eines Gegenstan-
des wie z. B. der Reinwert eines Nachlasses nicht so-
fort festgestellt werden kann, weil noch ungeklärt ist,
messen der Steuerbehörde überlassen, ob sie eine
solche Berichtigung vornehmen oder die völlige Be-
Nach der bis zum 31. 12. 1976 gültig gewesenen AO seitigung der Ungewißheit abwarten will. Ist jedoch
konnte auch ohne Vorliegen einer Ungewißheit die die Ungewißheit beseitigt, so muß die vorläufige Steu-
Steuer vorläufig festgesetzt werden, wenn es sich um erfestsetzung aufgehoben, geändert oder für endgül-
einen der Betriebsprüfung unterliegenden Steuer- tig erklärt werden; ebenso muß eine ausgesetzte
pflichtigen handelte oder wenn das Finanzamt den In- Steuerfestsetzung nachgeholt werden (§ 165 Abs. 2
halt einer abgegebenen Steuererklärung zugrunde AO 1977). Dies ist grundsätzlich nur innerhalb der
legte, sei es, um eine Einkommensteuer-Abschluß- Festsetzungsfrist möglich; sie endet nicht vor Ablauf
zahlung noch hereinzuholen oder weil der Steuer- eines Jahres, nachdem die Ungewißheit beseitigt ist
pflichtige infolge zu hoher Vorauszahlungen und einer und die Finanzbehörde hiervon Kenntnis erhalten hat
deshalb erwarteten Steuererstattung an einer mög- (§ 171 Abs. 8 AO 1977).
lichst raschen Festsetzung interessiert war. Weiter Koppelung mit Steuerfestsetzung unter Vorbehalt
war eine vorläufige Steuerfestsetzung möglich, wenn der Nachprüfung. § 164 AO 1977 sieht die Möglich-
sich zwischen Finanzamt und Gemeinde Meinungs- keit der Steuerfestsetzung unter Vorbehalt der Nach-
verschiedenheiten über die Gewerbesteuer ergeben prüfung vor, um eine rasche Bearbeitung eingehen-
hatten. In allen diesen Fällen kommt nach der AO der Steuererklärungen zu gewährleisten. Die Zuläs-
1977 eine vorläufige Maßnahme nicht mehr in Be- sigkeit dieser Maßnahme ist lediglich davon abhän-
gig, daß der Steuerfall noch nicht abschließend
Aufhebung oder Änderung. Die vorläufige Steuer- geprüft ist. Eine Begründung ist nicht erforderlich.
festsetzung muß wie auch ihr Umfang - als vorläu- Die vorläufige Steuerfestsetzung kann mit einer Steu-
fige Maßnahme bezeichnet werden, damit der Steuer- erfestsetzung unter Vorbehalt der Nachprüfung ver-
tracht.
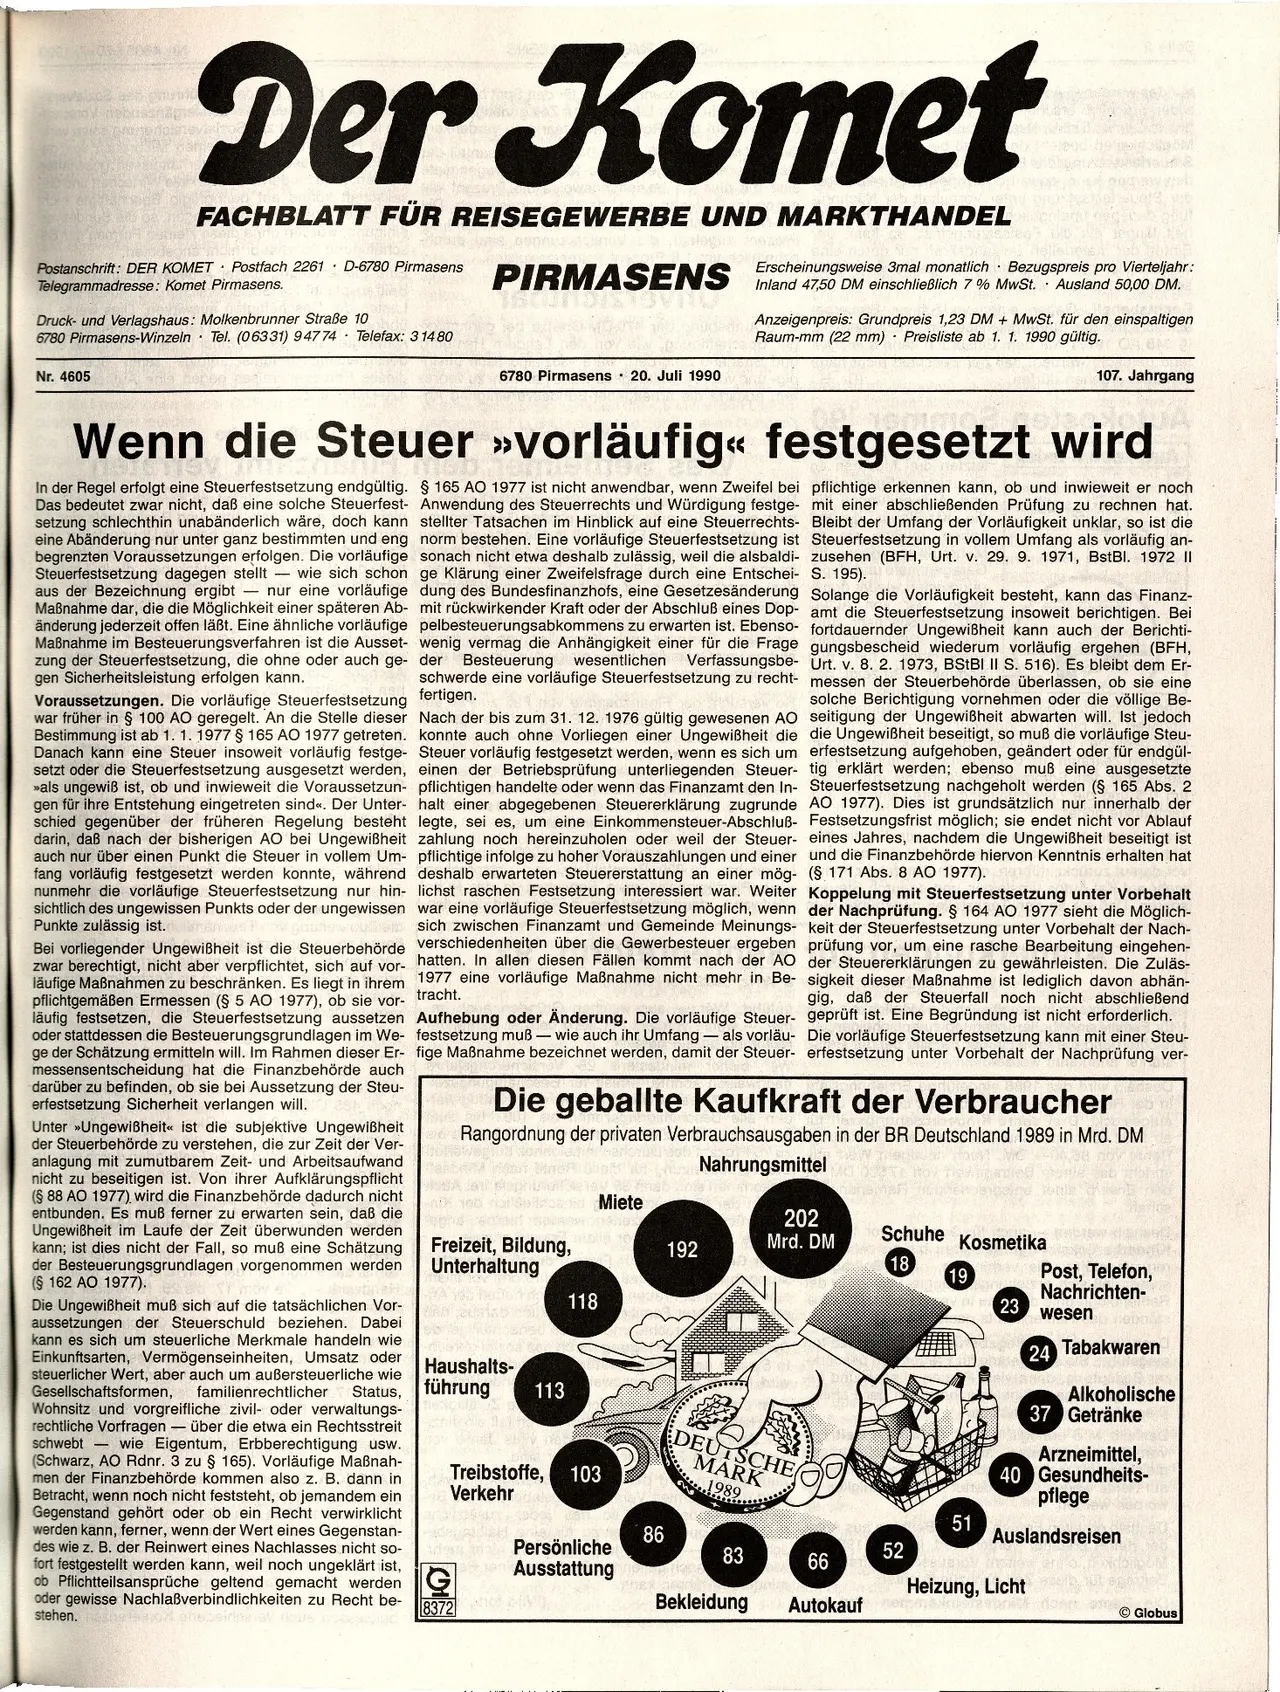
Die geballte Kaufkraft der Verbraucher
ad Rangordnung der privaten Verbrauchsausgaben in der BR Deutschland 1989 in Mrd. DM
Freizeit, Bildung,
Unterhaltung
Haushalts-
führung
ob Pflichtteilsansprüche geltend gemacht werden G
oder gewisse Nachlaßverbindlichkeiten zu Recht be-
stehen. Nesnes no enebeiripetay rious se
8372
113
Nahrungsmittel
The Miete
202
Mrd. DM
Schuhe
Kosmetika
192
18
19
118 9
23
Treibstoffe, 103
Verkehr
Persönliche
en Ausstattung
86
DEUTSCHE
MARK
1989
99
52
Post, Telefon,
Nachrichten-
wesen
24 Tabakwaren
Alkoholische
37 Getränke
Arzneimittel,
40 Gesundheits-
pflege
Auslandsreisen
51
83
52
66
Heizung, Licht
Autokauf ommal
doar song
пас
Bekleidung
Globus