Der Komet 4636 – Seite 3
1991-05-30 · Seite 3 von 36
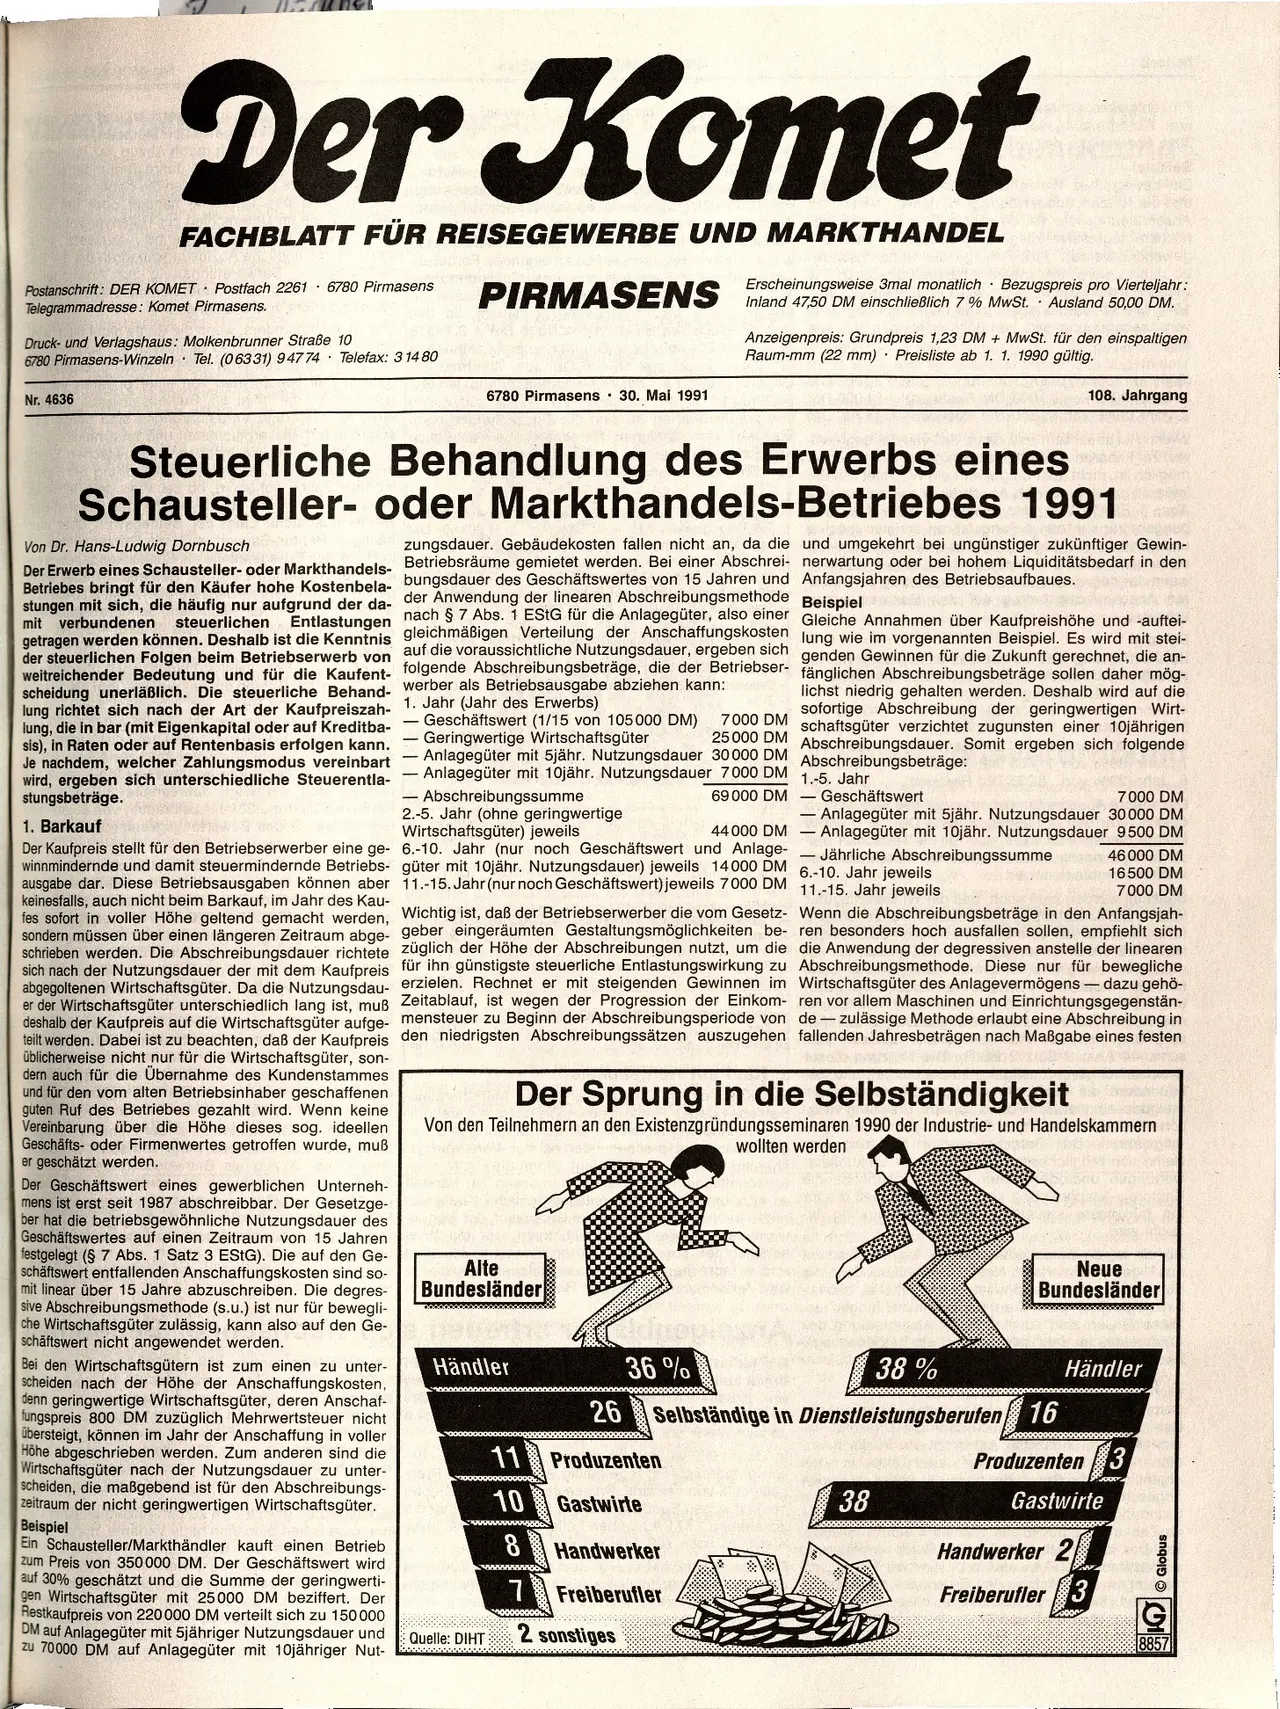
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Der Komet
FACHBLATT FÜR REISEGEWERBE UND MARKTHANDEL
Postanschrift: DER KOMET Postfach 2261 6780 Pirmasens
Telegrammadresse: Komet Pirmasens.
Druck- und Verlagshaus: Molkenbrunner Straße 10
6780 Pirmasens-Winzeln Tel. (06331) 94774 Telefax: 31480
Nr. 4636
PIRMASENS
6780 Pirmasens 30. Mai 1991
Erscheinungsweise 3mal monatlich Bezugspreis pro Vierteljahr:
Inland 47,50 DM einschließlich 7% MwSt. Ausland 50,00 DM.
Anzeigenpreis: Grundpreis 1,23 DM + MwSt. für den einspaltigen
Raum-mm (22 mm) Preisliste ab 1. 1. 1990 gültig.
108. Jahrgang
Steuerliche Behandlung des Erwerbs eines
Schausteller- oder Markthandels-Betriebes 1991
Von Dr. Hans-Ludwig Dornbusch
zungsdauer. Gebäudekosten fallen nicht an, da die und umgekehrt bei ungünstiger zukünftiger Gewin-
Der Erwerb eines Schausteller- oder Markthandels- Betriebsräume gemietet werden. Bei einer Abschrei- nerwartung oder bei hohem Liquiditätsbedarf in den
Betriebes bringt für den Käufer hohe Kostenbela-bungsdauer des Geschäftswertes von 15 Jahren und Anfangsjahren des
Betriebsaufbaues.
stungen mit sich, die häufig nur aufgrund der da- der Anwendung der linearen Abschreibungsmethode Beispiel
nach § 7 Abs. 1 EStG für die Anlagegüter, also einer Gleiche
Annahmen über Kaufpreishöhe und -auftei-
gleichmäßigen Verteilung der Anschaffungskosten lung wie im vorgenannten Beispiel. Es wird mit stei-
auf die voraussichtliche Nutzungsdauer, ergeben sich genden Gewinnen für die Zukunft gerechnet, die an-
folgende Abschreibungsbeträge, die der Betriebser- fänglichen Abschreibungsbeträge sollen daher mög-
werber als Betriebsausgabe abziehen kann:
1. Jahr (Jahr des Erwerbs)
mit verbundenen steuerlichen Entlastungen
getragen werden können. Deshalb ist die Kenntnis
der steuerlichen Folgen beim Betriebserwerb von
weitreichender Bedeutung und für die Kaufent-
scheidung unerläßlich. Die steuerliche Behand-
lung richtet sich nach der Art der Kaufpreiszah-
lung, die in bar (mit Eigenkapital oder auf Kreditba-
sis), in Raten oder auf Rentenbasis erfolgen kann.
Je nachdem, welcher Zahlungsmodus vereinbart
wird, ergeben sich unterschiedliche Steuerentla-
stungsbeträge.
1. Barkauf
Der Kaufpreis stellt für den Betriebserwerber eine ge-
winnmindernde und damit steuermindernde Betriebs-
ausgabe dar. Diese Betriebsausgaben können aber
- Geschäftswert (1/15 von 105000 DM) 7000 DM
Geringwertige Wirtschaftsgüter
25000 DM
Anlagegüter mit 5jähr. Nutzungsdauer 30000 DM
Anlagegüter mit 10jähr. Nutzungsdauer 7000 DM
69 000 DM
- Abschreibungssumme
2.-5. Jahr (ohne geringwertige
Wirtschaftsgüter) jeweils
44000 DM
lichst niedrig gehalten werden. Deshalb wird auf die
sofortige Abschreibung der geringwertigen Wirt-
schaftsgüter verzichtet zugunsten einer 10jährigen
Abschreibungsdauer. Somit ergeben sich folgende
Abschreibungsbeträge:
1.-5. Jahr
- Geschäftswert
7000 DM
Anlagegüter mit 5jähr. Nutzungsdauer 30000 DM
Anlagegüter mit 10jähr. Nutzungsdauer 9500 DM
- Jährliche Abschreibungssumme
6.-10. Jahr jeweils
11.-15. Jahr jeweils
46000 DM
16500 DM
7000 DM
6.-10. Jahr (nur noch Geschäftswert und Anlage-
güter mit 10jähr. Nutzungsdauer) jeweils 14000 DM
11.-15. Jahr (nur noch Geschäftswert) jeweils 7000 DM
keinesfalls, auch nicht beim Barkauf, im Jahr des Kau-
fes sofort in voller Höhe geltend gemacht werden, Wichtig ist, daß der Betriebserwerber die vom Gesetz- Wenn die Abschreibungsbeträge in den Anfangsjah-
sondern müssen über einen längeren Zeitraum abge- geber eingeräumten Gestaltungsmöglichkeiten be- ren besonders hoch ausfallen sollen, empfiehlt sich
schrieben werden. Die Abschreibungsdauer richtete züglich der Höhe der Abschreibungen nutzt, um die die Anwendung der degressiven anstelle der linearen
sich nach der Nutzungsdauer der mit dem Kaufpreis für ihn günstigste steuerliche Entlastungswirkung zu Abschreibungsmethode. Diese nur für bewegliche
abgegoltenen Wirtschaftsgüter. Da die Nutzungsdau- erzielen. Rechnet er mit steigenden Gewinnen im Wirtschaftsgüter des Anlagevermögens - dazu gehö-
er der Wirtschaftsgüter unterschiedlich lang ist, muß Zeitablauf, ist wegen der Progression der Einkom- ren vor allem Maschinen und Einrichtungsgegenstän-
deshalb der Kaufpreis auf die Wirtschaftsgüter aufge- mensteuer zu Beginn der Abschreibungsperiode von de- zulässige Methode erlaubt eine Abschreibung in
teilt werden. Dabei ist zu beachten, daß der Kaufpreis den niedrigsten Abschreibungssätzen auszugehen fallenden Jahresbeträgen nach Maßgabe eines festen
üblicherweise nicht nur für die Wirtschaftsgüter, son-
dern auch für die Übernahme des Kundenstammes
und für den vom alten Betriebsinhaber geschaffenen
guten Ruf des Betriebes gezahlt wird. Wenn keine
Vereinbarung über die Höhe dieses sog. ideellen
Geschäfts- oder Firmenwertes getroffen wurde, muß
er geschätzt werden.
Der Geschäftswert eines gewerblichen Unterneh-
mens ist erst seit 1987 abschreibbar. Der Gesetzge-
ber hat die betriebsgewöhnliche Nutzungsdauer des
Geschäftswertes auf einen Zeitraum von 15 Jahren
festgelegt (§ 7 Abs. 1 Satz 3 EStG). Die auf den Ge-
schäftswert entfallenden Anschaffungskosten sind so-
mit linear über 15 Jahre abzuschreiben. Die degres-
sive Abschreibungsmethode (s.u.) ist nur für bewegli-
che Wirtschaftsgüter zulässig, kann also auf den Ge-
schäftswert nicht angewendet werden.
Bei den Wirtschaftsgütern ist zum einen zu unter-
scheiden nach der Höhe der Anschaffungskosten,
denn geringwertige Wirtschaftsgüter, deren Anschaf-
fungspreis 800 DM zuzüglich Mehrwertsteuer nicht
übersteigt, können im Jahr der Anschaffung in voller
Höhe abgeschrieben werden. Zum anderen sind die
Wirtschaftsgüter nach der Nutzungsdauer zu unter-
scheiden, die maßgebend ist für den Abschreibungs-
zeitraum der nicht geringwertigen Wirtschaftsgüter.
Beispiel
Ein Schausteller/Markthändler kauft einen Betrieb
zum Preis von 350 000 DM. Der Geschäftswert wird
auf 30% geschätzt und die Summe der geringwerti-
gen Wirtschaftsgüter mit 25000 DM beziffert. Der
Restkaufpreis von 220000 DM verteilt sich zu 150000
DM auf Anlagegüter mit 5jähriger Nutzungsdauer und
zu 70000 DM auf Anlagegüter mit 10jähriger Nut-
Der Sprung in die Selbständigkeit
Von den Teilnehmern an den Existenzgründungsseminaren 1990 der Industrie- und Handelskammern
Alte
Bundesländer
Händler
wollten werden
2
38%
Neue
Bundesländer
36%
26 Selbständige in Dienstleistungsberufen 16
11
Produzenten
10
Gastwirte
8
Handwerker
7
Freiberufler
Quelle: DIHT
2 sonstiges
Händler
Produzenten 3
38
Gastwirte sic
Handwerker 2
Freiberufler 3
Globus
C
8857