Der Komet 4660 – Seite 3
1992-01-30 · Seite 3 von 40
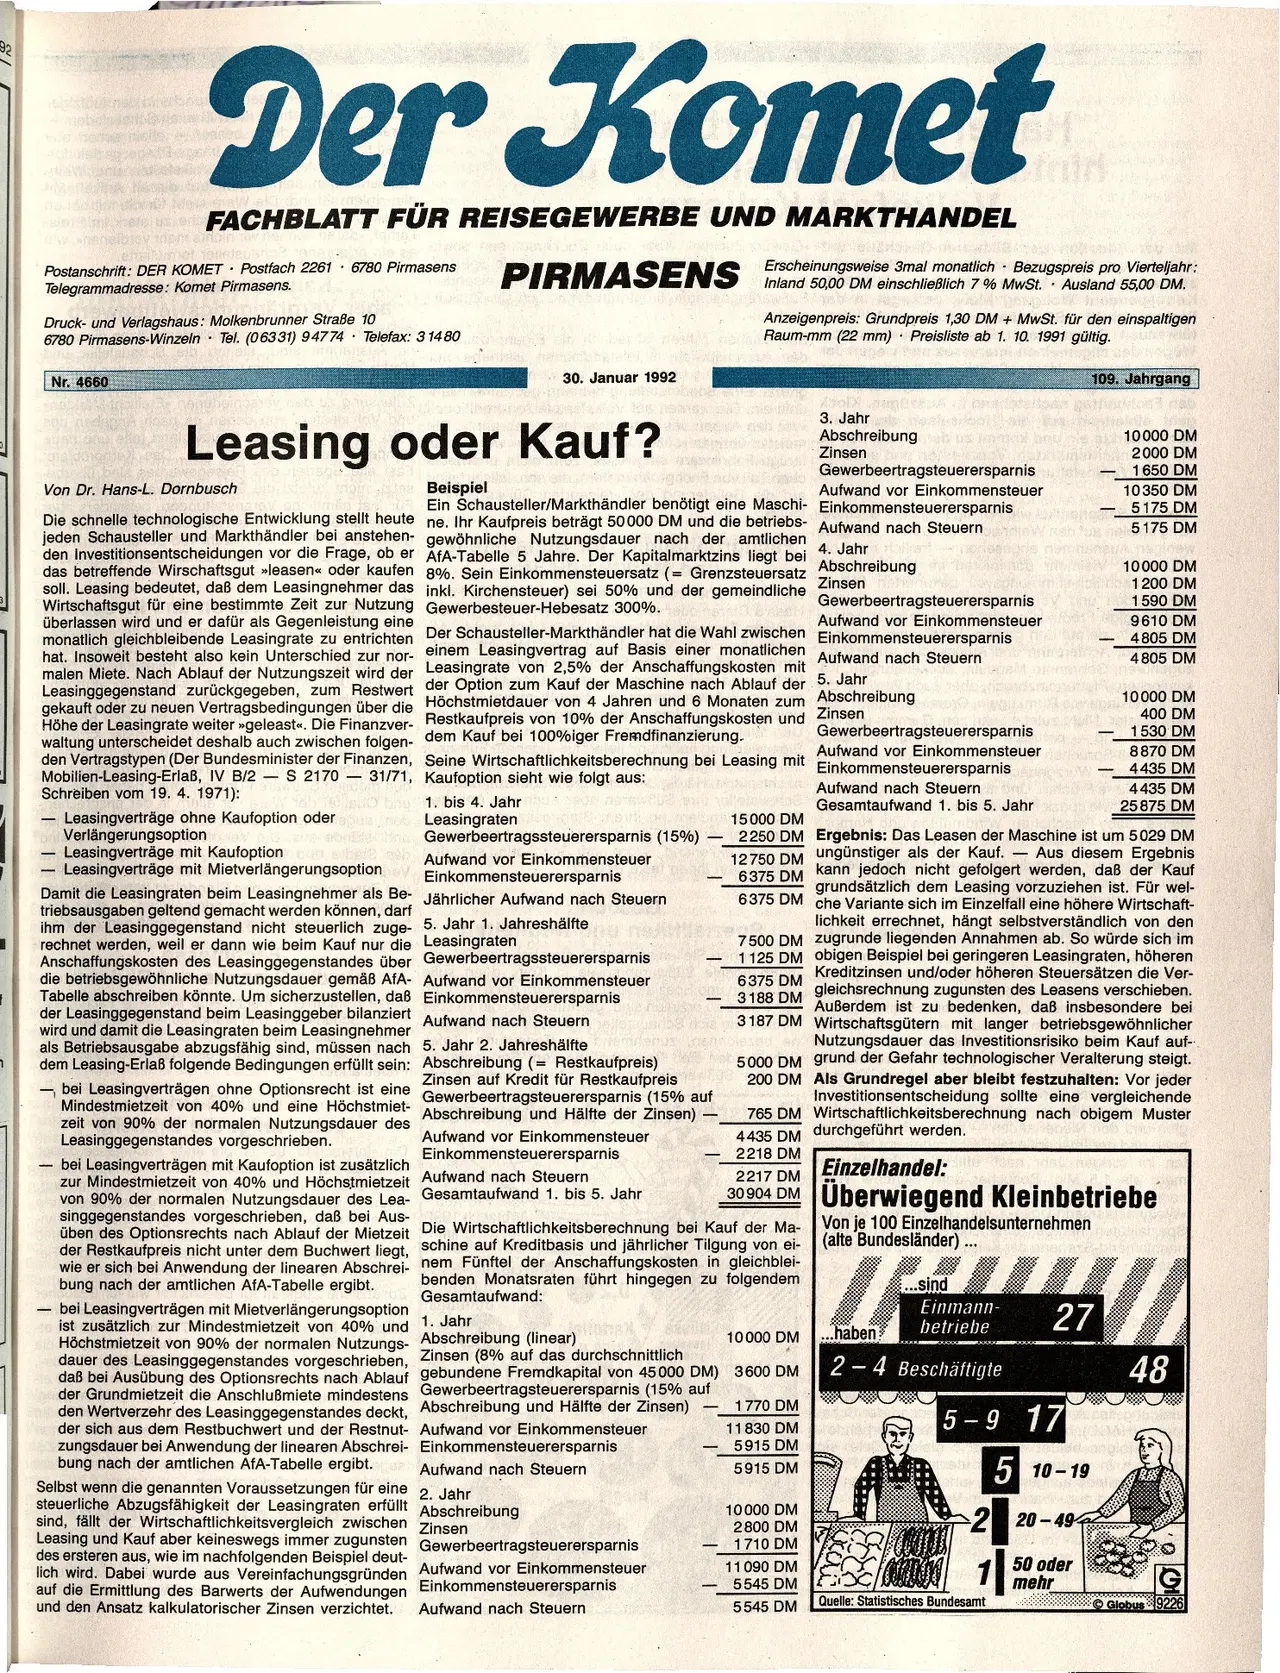
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
92
Der Komet
FACHBLATT FÜR REISEGEWERBE UND MARKTHANDEL
not tolletauis
Postanschrift: DER KOMET Postfach 2261 6780 Pirmasens
Telegrammadresse: Komet Pirmasens.
Druck- und Verlagshaus: Molkenbrunner Straße 10
6780 Pirmasens-Winzeln Tel. (06331) 94774
Nr. 4660
PIRMASENS
Telefax: 31480
30. Januar 1992
Erscheinungsweise 3mal monatlich Bezugspreis pro Vierteljahr:
Inland 50,00 DM einschließlich 7% MwSt. Ausland 55,00 DM.
Anzeigenpreis: Grundpreis 1,30 DM + MwSt. für den einspaltigen
Raum-mm (22 mm) Preisliste ab 1. 10. 1991 gültig.
109. Jahrgang
F
Leasing oder Kauf?
Von Dr. Hans-L. Dornbusch
Die schnelle technologische Entwicklung stellt heute
jeden Schausteller und Markthändler bei anstehen-
den Investitionsentscheidungen vor die Frage, ob er
das betreffende Wirschaftsgut »leasen« oder kaufen
soll. Leasing bedeutet, daß dem Leasingnehmer das
Wirtschaftsgut für eine bestimmte Zeit zur Nutzung
überlassen wird und er dafür als Gegenleistung eine
monatlich gleichbleibende Leasingrate zu entrichten
hat. Insoweit besteht also kein Unterschied zur nor-
malen Miete. Nach Ablauf der Nutzungszeit wird der
Leasinggegenstand zurückgegeben, zum Restwert
gekauft oder zu neuen Vertragsbedingungen über die
Höhe der Leasingrate weiter »geleast«. Die Finanzver-
waltung unterscheidet deshalb auch zwischen folgen-
den Vertragstypen (Der Bundesminister der Finanzen,
Mobilien-Leasing-Erlaß, IV B/2 S 217031/71,
Schreiben vom 19. 4. 1971):
-
Leasingverträge ohne Kaufoption oder
Verlängerungsoption
Leasingverträge mit Kaufoption
as
Leasingverträge mit Mietverlängerungsoption v
Beispiel
3. Jahr
Abschreibung
Zinsen
Gewerbeertragsteuerersparnis
Aufwand vor Einkommensteuer
4. Jahr
Ein Schausteller/Markthändler benötigt eine Maschi- Einkommensteuerersparnis
ne. Ihr Kaufpreis beträgt 50 000 DM und die betriebs- Aufwand nach Steuern
gewöhnliche Nutzungsdauer nach der amtlichen
AfA-Tabelle 5 Jahre. Der Kapitalmarktzins liegt bei
8%. Sein Einkommensteuersatz (= Grenzsteuersatz Abschreibung
inkl. Kirchensteuer) sei 50% und der gemeindliche
Gewerbesteuer-Hebesatz 300%.
Zinsen
Gewerbeertragsteuerersparnis
Aufwand vor Einkommensteuer
Einkommensteuerersparnis
Aufwand nach Steuern
Abschreibung
Der Schausteller-Markthändler hat die Wahl zwischen
einem Leasingvertrag auf Basis einer monatlichen
Leasingrate von 2,5% der Anschaffungskosten mit
der Option zum Kauf der Maschine nach Ablauf der 5. Jahr
Höchstmietdauer von 4 Jahren und 6 Monaten zum
Restkaufpreis von 10% der Anschaffungskosten und Zinsen
dem Kauf bei 100%iger Fremdfinanzierung.
Seine Wirtschaftlichkeitsberechnung bei Leasing mit
Kaufoption sieht wie folgt aus:
1. bis 4. Jahr
Leasingraten
15000 DM
Gewerbeertragssteuerersparnis (15%) - 2250 DM
Aufwand vor Einkommensteuer
12750 DM
Einkommensteuerersparnis
6375 DM
Jährlicher Aufwand nach Steuern
6375 DM
Damit die Leasingraten beim Leasingnehmer als Be-
triebsausgaben geltend gemacht werden können, darf
ihm der Leasinggegenstand nicht steuerlich zuge- 5. Jahr 1. Jahreshälfte
rechnet werden, weil er dann wie beim Kauf nur die Leasingraten
Anschaffungskosten des Leasinggegenstandes über Gewerbeertragssteuerersparnis
die betriebsgewöhnliche Nutzungsdauer gemäß AfA- Aufwand vor Einkommensteuer
Tabelle abschreiben könnte. Um sicherzustellen, daß Einkommensteuerersparnis
der Leasinggegenstand beim Leasinggeber bilanziert
Aufwand nach Steuern
wird und damit die Leasingraten beim Leasingnehmer
als Betriebsausgabe abzugsfähig sind, müssen nach
dem Leasing-Erlaẞ folgende Bedingungen erfüllt sein:
- bei Leasingverträgen ohne Optionsrecht ist eine
Mindestmietzeit von 40% und eine Höchstmiet-
zeit von 90% der normalen Nutzungsdauer des
Leasinggegenstandes vorgeschrieben.
7500 DM
1125 DM
6375 DM
- 3188 DM
3187 DM
5. Jahr 2. Jahreshälfte
Abschreibung (= Restkaufpreis)
Zinsen auf Kredit für Restkaufpreis
Gewerbeertragsteuerersparnis (15% auf
Abschreibung und Hälfte der Zinsen)
Aufwand vor Einkommensteuer
Einkommensteuerersparnis
Aufwand nach Steuern
Gesamtaufwand 1. bis 5. Jahr
Gewerbeertragsteuerersparnis
Aufwand vor Einkommensteuer
Einkommensteuerersparnis
Aufwand nach Steuern
Gesamtaufwand 1. bis 5. Jahr
10000 DM
2000 DM
- 1650 DM
10350 DM
5175 DM
5175 DM
nadinew
10000 DM
1200 DM
1590 DM
9610 DM
4805 DM
4805 DM
10000 DM
400 DM
1530 DM
8870 DM
4435 DM
4435 DM
25875 DM
Ergebnis: Das Leasen der Maschine ist um 5029 DM
ungünstiger als der Kauf. Aus diesem Ergebnis
kann jedoch nicht gefolgert werden, daß der Kauf
grundsätzlich dem Leasing vorzuziehen ist. Für wel-
che Variante sich im Einzelfall eine höhere Wirtschaft-
lichkeit errechnet, hängt selbstverständlich von den
zugrunde liegenden Annahmen ab. So würde sich im
obigen Beispiel bei geringeren Leasingraten, höheren
Kreditzinsen und/oder höheren Steuersätzen die Ver-
gleichsrechnung zugunsten des Leasens verschieben.
Außerdem ist zu bedenken, daß insbesondere bei
Wirtschaftsgütern mit langer betriebsgewöhnlicher
Nutzungsdauer das Investitionsrisiko beim Kauf auf-
5000 DM grund der Gefahr technologischer Veralterung steigt.
200 DM Als Grundregel aber bleibt festzuhalten: Vor jeder
Investitionsentscheidung sollte eine vergleichende
765 DM Wirtschaftlichkeitsberechnung nach obigem Muster
4435 DM durchgeführt werden.
2218 DM
2217 DM
Einzelhandel: napicy
30 904 DM Überwiegend Kleinbetriebe
Die Wirtschaftlichkeitsberechnung bei Kauf der Ma-
schine auf Kreditbasis und jährlicher Tilgung von ei-
nem Fünftel der Anschaffungskosten in gleichblei-
benden Monatsraten führt hingegen zu folgendem
bei Leasingverträgen mit Kaufoption ist zusätzlich
zur Mindestmietzeit von 40% und Höchstmietzeit
von 90% der normalen Nutzungsdauer des Lea-
singgegenstandes vorgeschrieben, daß bei Aus-
üben des Optionsrechts nach Ablauf der Mietzeit
der Restkaufpreis nicht unter dem Buchwert liegt,
wie er sich bei Anwendung der linearen Abschrei-
bung nach der amtlichen AfA-Tabelle ergibt.
bei Leasingverträgen mit Mietverlängerungsoption
ist zusätzlich zur Mindestmietzeit von 40% und 1. Jahr
Höchstmietzeit von 90% der normalen Nutzungs-
dauer des Leasinggegenstandes vorgeschrieben, Zinsen (8% auf das durchschnittlich
daß bei Ausübung des Optionsrechts nach Ablauf gebundene Fremdkapital von 45000 DM) 3600 DM
Neder Grundmietzeit die Anschlußmiete mindestens Gewerbeertragsteuerersparnis (15% auf
-
Gesamtaufwand:
Abschreibung (linear)
den Wertverzehr des Leasinggegenstandes deckt, Abschreibung und Hälfte der Zinsen)
der sich aus dem Restbuchwert und der Restnut- Aufwand vor Einkommensteuer
zungsdauer bei Anwendung der linearen Abschrei- Einkommensteuerersparnis
bung nach der amtlichen AfA-Tabelle ergibt.
Aufwand nach Steuern
2. Jahr
Abschreibung
Selbst wenn die genannten Voraussetzungen für eine
steuerliche Abzugsfähigkeit der Leasingraten erfüllt
sind, fällt der Wirtschaftlichkeitsvergleich zwischen Zinsen
Leasing und Kauf aber keineswegs immer zugunsten Gewerbeertragsteuerersparnis
des ersteren aus, wie im nachfolgenden Beispiel deut-
lich wird. Dabei wurde aus Vereinfachungsgründen Aufwand vor Einkommensteuer
auf die Ermittlung des Barwerts der Aufwendungen Einkommensteuerersparnis
und den Ansatz kalkulatorischer Zinsen verzichtet. Aufwand nach Steuern
Von je 100 Einzelhandelsunternehmen
(alte Bundesländer) ..
10000 DM
...haben
.sind
Einmann-
betriebe
27
48
1770 DM
11830 DM
5915 DM
5915 DM
10000 DM
2800 DM
1710 DM
11090 DM
- 5545 DM
5545 DM
2-4 Beschäftigte
5-9 17
5 10-19
2 20-494
AM 1
Quelle: Statistisches Bundesamt
50 oder
mehr
sanglot
Globus 9226