Der Komet 4698 – Seite 3
1993-02-20 · Seite 3 von 36
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4698
Postanschrift:
Postfach 2261 6780 Pirmasens
Telefon 06331/5132-0
Telefax 06331/31480
20. Februar 1993
Der Komet
Gegründet 1883
KOMET
Druck- und Verlagshaus GmbH
Molkenbrunner Straße 10
6780 Pirmasens 17 (Winzeln)
3
Beschäftigung des Ehegatten im eigenen Betrieb
Steuerliche Vorteile
-
Neue Verdienstgrenzen seit 1. 1. 1993
Von Dr. Hans-L. Dornbuschmmox neetiewonie beitslohn dem Arbeitgeber-Ehegatten als Darlehen 2a EStG) steuerlich im Ergebnis häufig nicht aus.
wieder zur Verfügung stellt, vorausgesetzt es wer- Allerdings können auch außersteuerliche Gründe,
den angemessene Verzinsungs- und Rückzahlungs- wie beispielsweise eine angemessene sozialversi-
modalitäten vereinbart.
Um Mißbräuchen vorzubeugen, sind strenge Vor-
aussetzungen an die Anerkennung des Arbeitsver-
hältnisses zwischen Ehegatten geknüpft (Abschn.
69 LStR, Abschn. 23 Abs. 1 EStR). Als Grundvo-
raussetzung für die steuerliche Anerkennung gilt,
daß der Arbeitsvertrag ernsthaft vereinbart und tat-
sächlich durchgeführt worden ist. Rückwirkend ab-
geschlossene Verträge werden steuerlich nicht an-
erkannt.
Die steuerliche Anerkennung eines Arbeitsvertra-
ges wird aber verweigert, wenn die Bezüge auf ein
Konto überwiesen werden, über das jeder der bei-
den Ehegatten allein verfügungsberechtigt ist (so-
genanntes Oder-Konto).
Welche einkommensteuerlichen Vorteile ergeben
sich nun aus dem Ehegatten-Arbeitsverhältnis?
Der Arbeitgeber-Ehegatte kann den Lohn und den
cherungsrechtliche Absicherung des Ehepartners,
die ihrerseits Einsparungen von Privatversiche-
rungsbeiträgen bewirken, den Abschluß eines nor-
malen Ehegatten-Arbeitsverhältnisses zweckmäßig
sein lassen.
Aus rein steuerlichen Gründen aber empfiehlt sich
immer ein Ehegatten-Arbeitsverhältnis auf Basis ei-
ner Gehaltsvereinbarung, die eine Lohnsteuerpau-
schalierung zuläßt. Das ist nur dann der Fall, wenn
Maßstab für die Ernsthaftigkeit von Ehegatten-
Arbeitsverträgen ist, daß die Vertragsbedingungen Arbeitgeberanteil zur Sozialversicherung als Be- eine kurzfristige Beschäftigung (§ 40a Abs. 1 EStG)
im wesentlichen denen zwischen Fremden ent-
sprechen. Nach der Rechtsprechung des Bundes-
verfassungsgerichts können an den Nachweis der
Ernsthaftigkeit sogar noch strengere Anforderun-
gen als bei Verträgen mit Fremden gestellt werden.
Deshalb ist eine eindeutige Vereinbarung erforder-
lich. Dazu gehört:
Betrieb zu einem monatlichen Bruttogehalt von 1000 DM. An mo-
triebsausgaben absetzen. Damit vermindert sich
oder eine Beschäftigung in geringem Umfang und
entsprechend sein zu versteuerndes Einkommen. gegen geringen Arbeitslohn (§ 40a Abs. 2 EStG)
Im Rahmen der Ehegattenzusammenveranlagung vorliegt. Eine kurzfristige
Beschäftigung ist gegeben,
aber wird das Gehalt des Arbeitnehmer-Ehegatten wenn der Arbeitnehmer-Ehegatte gelegentlich, nicht
den Einkünften des Arbeitgeber-Ehegatten wieder regelmäßig wiederkehrend beschäftigt wird, die
Dauer der Beschäftigung 18 zusammenhängende
news hinzugerechnet. Davon abgezogen wird jedoch der
dem Arbeitnehmer-Ehegatten zustehenden Arbeit- Arbeitstage nicht übersteigt und der Arbeitslohn
nehmer-Pauschbetrag in Höhe von 2000 DM und durchschnittlich 120 DM je Arbeitstag nicht über-
der Arbeitgeberanteil zur Sozialversicherung.
steigt oder die Beschäftigung zu einem unvorher-
gesehenen Zeitpunkt sofort erforderlich wird. Eine
Beispiel: Ein Selbständiger beschäftigt seine Ehefrau im eigenen Beschäftigung in geringem Umfang und gegen ge-
natlichen Sozialversicherungsbeiträgen, die zur Hälfte vom
ringen Arbeitslohn ist gegeben, wenn die wöchent-
Arbeitgeber-Ehegatten zusätzlich zum Gehalt zu zahlen sind und liche Arbeitszeit jedoch 20 Stunden und der wö-
zur Hälfte wie die Lohnsteuer vom Gehalt einbehalten werden, chentliche Arbeitslohn 120 DM bzw. der monatli-
fällt für die Rentenversicherung 175 DM (17,5% des Bruttogehal- che Arbeitslohn 520 DM nicht übersteigt. Grund-
tes), für die Krankenversicherung 130 DM (13% des Bruttogehal-
tes, leichte Unterschiede je nach Krankenkasse) und für die Sätzlich jedoch ist zu beachten, daß eine Pauscha-
Arbeitslosenversicherung 65 DM (6,5% des Bruttogehaltes) an. lierung nur zulässig ist, wenn der durchschnittliche
Unter der Annahme, das zu versteuernde Jahreseinkommen des Stundenlohn während der Beschäftigungsperiode
Selbständigen betrüge ohne die Beschäftigung seiner Ehefrau 18 DM nicht überschreitet (§ 40a Abs. 4 EStG).
100
000 DM, errechnet sich der jährliche steuerliche Vorteil auf-
grund des Ehegatten-Arbeitsvertrages wie folgt:
Für diese Fälle ist im Einkommensteuergesetz die
Zu versteuerndes Einkommen lug
Möglichkeit der Lohnsteuerpauschalierung mit einem
ohne Ehegatten-Arbeitsvertrag
Pauschsteuersatz von 25% des Arbeitslohnes bei
Ehegattengehalt einschl. Lohnsteuer
100 000 DM
12000 DM
Arbeitgeberanteil zur Sozialversicherung - 2220 DM
12000 DM
2000 DM
- Ehegatten-Gehalt
- Arbeitnehmer-Pauschbetrag
+
Vereinbarung über die Höhe des Arbeitslohnes.
Fehlt die Vereinbarung über die Höhe des Arbeits-
lohnes, ist der Vertrag nicht wirksam. Steuerlich an-
erkannt wird allerdings nur ein angemessener Ar-
beitslohn, also ein Betrag, den eine fremde Arbeits-
kraft für eine gleichartige Tätigkeit erhalten würde.
Tatsächliche Zahlung des Gehaltes zum übli-
chen Zahlungszeitpunkt. Der Arbeitnehmer-
Ehegatte muß über ein eigenes Konto verfügen,
auf das wie unter Fremden das Gehalt zu den ver-
traglich festgelegten Zahlungsterminen zu über-
weisen ist. Üblich ist eine monatliche Zahlung.
Eine einmalige Zahlung zum Jahresende wäre un-
üblich und hätte deshalb die Nichtanerkennung
des Arbeitsverhältnisses zur Folge, es sei denn für
die nicht ausgezahlten Gehälter wird eine Verzin-
sung wie unter Fremden vereinbart. Da aber bei
Jahreszahlungen immer Schwierigkeiten seitens
der Finanzbehörden zu erwarten sind, empfiehlt es
sich jedoch, den üblichen Zahlungsrhythmus zu
95720 DM
vereinbaren und einzuhalten.
Ergebnis: In diesem Beispiel errechnet sich aus der Arbeitneh-
Schriftform des Arbeitsvertrages. Eine schriftli- mertätigkeit der Ehefrau ein steuerlicher Vorteil von 1322 DM Ein-
che Abfassung des Arbeitsvertrages ist zwar nicht kommensteuerersparnis (22 168 DM Einkommensteuer nach der
Splittingtabelle auf 100 000
DM ./. 20846 DM Einkommensteuer
vorgeschrieben, zur Vermeidung von Beweis- auf 95 720 DM) zuzüglich 2844 DM Gewerbeertragsteuererspar-
schwierigkeiten bezüglich der Ernsthaftigkeit des nis (Annahme: Gewerbesteuer-Hebesatz 400%), also insgesamt
Arbeitsverhältnisses ist sie dennoch empfehlens- 4166 DM.
wert. Denn die bloße Behauptung der Ehegatten,
daß ein stillschweigender Abschluß eines Vertra-
ges vorliege, reicht nach Ansicht der Finanzverwal-
tung im allgemeinen nicht aus.
Folgerungen aus dem Arbeitsverhältnis wie bei
Fremden. Dazu gehört vor allem die Einbehaltung
und Abführung der Lohnsteuer und Sozialversiche-
rungsbeiträge, soweit Sozialversicherungspflicht
besteht.
- Zu versteuerndes Einkommen
mit Ehegatten-Arbeitsvertrag
kurzfristiger Beschäftigung und mit einem Pausch-
steuersatz von 15% bei Beschäftigung in geringem
Umfang und gegen geringen Arbeitslohn vorgese-
hen. Mit der Abführung der Lohnsteuerpauschale
auf das Arbeitseinkommen des Arbeitnehmer-Ehe-
gatten seitens des Arbeitgeber-Ehegatten entfällt
die Hinzurechnung des Arbeitseinkommens zum
Einkommen des Arbeitgeber-Ehegatten im Rahmen
der Einkommensteuer-Zusammenveranlagung. Der
Arbeitslohn aber kann in voller Höhe als Betriebs-
ausgabe abgezogen werden. Dabei ist jedoch zu
Allein aus ertragsteuerlichen Gründen ist eine der beachten, daß der Arbeitgeber-Ehegatte die pau-
normalen Lohnsteuer unterliegende Arbeitnehmer- schale Lohnsteuer zu übernehmen hat (§ 40 Abs.
tätigkeit des Ehegatten im Betrieb des Ehepartners 3 EStG). Außerdem ist er, wenn der Arbeitnehmer-
nicht besonders vorteilhaft. Die Steuerersparnis
hängt natürlich von den Einkommensverhältnissen
des Selbständigen ab, würde also bei einem höhe-
ren zu versteuernden Einkommen wie im Beispiel
unterstellt sogar noch geringfügig höher und um-
gekehrt geringer bei einem niedrigeren Einkom-
men des Selbständigen ausfallen. Dem stehen
Der steuerlichen Anerkennung eines sonst ord- außerdem aber Sozialversicherungsbeiträge ge-
nungsgemäß vereinbarten und tatsächlich durch- genüber, die den Steuervorteil übertreffen, im obi-
geführten Arbeitsverhältnisses steht nicht entgegen Beispiel immerhin insgesamt 4440 DM als
Asyl/Ausländer
Arbeitnehmer- und Arbeitgeberanteil. Darüber hin-
- Der Arbeitgeber-Ehegatte über das Gehaltskon- aus wirkt sich der Betriebsausgabenabzug des Ar-
to des Arbeitnehmer-Ehegatten die uneinge- beitgeberanteils zur Rentenversicherung aufgrund
schränkte Verfügungsmacht besitzt,
einer entsprechenden Kürzung des Vorwegabzugs
gen, daß:
- der Arbeitnehmer-Ehegatte den erhaltenen Ar- im Rahmen der Sonderausgaben (§ 10 Abs. 3 Nr.
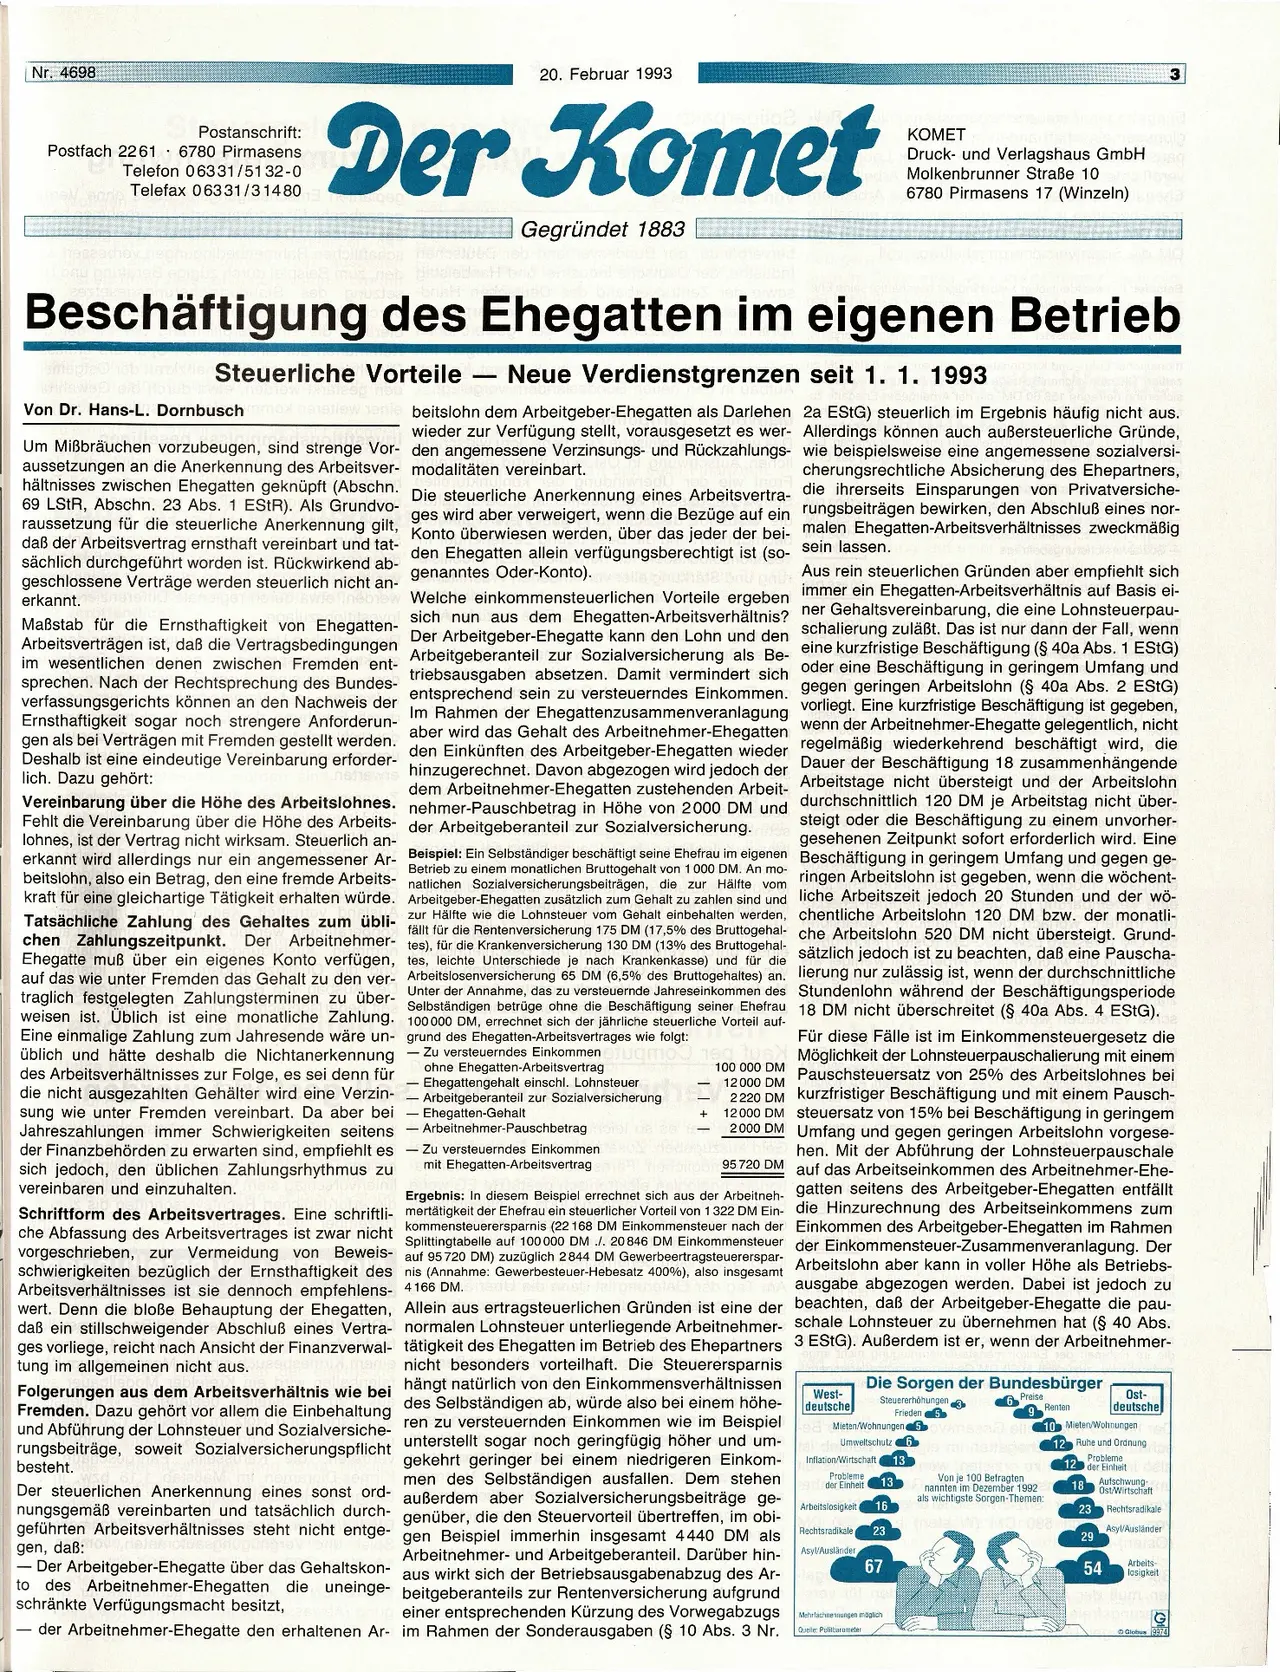
West-
deutsche
Die Sorgen der Bundesbürger
Steuererhöhungen
Frieden 5
Mieten/Wohnungen 5vm
ilde Umweltschutz 6
Inflation/Wirtschaft
Probleme
der Einheit
13
Arbeitslosigkeit i 16
Rechtsradikale
23
67
Hatev aut nob
Mehrfachnennungen möglich
Quelle: Politbarometer
Preise
Renten
9
Ost-
deutsche
Cell 10 Mieten/Wohnungen
mutaper 12 Ruhe und Ordnung
13
Probleme
12 der Einheit
Von je 100 Befragten
nannten im Dezember 1992.
18
Aufschwung-
Ost/Wirtschaft
als wichtigste Sorgen-Themen:
23
Rechtsradikale
Asyl/Ausländer
29
(120
Arbeits-
54 losigkeit
Jeb Bum ne
Globus 9974