Der Komet 4714 – Seite 3
1993-07-30 · Seite 3 von 32
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4714
Postanschrift:
Postfach 2261 66930 Pirmasens
Telefon 06331/5132-0
Telefax 06331/31480
30. Juli 1993
Der Komet
Doub
tus dous nepnustegausiON D
Gegründet 1883
KOMET
Druck- und Verlagshaus GmbH
Winzeln, Molkenbrunner Straße 10
66954 Pirmasens
3
sobo
ese ais Beb
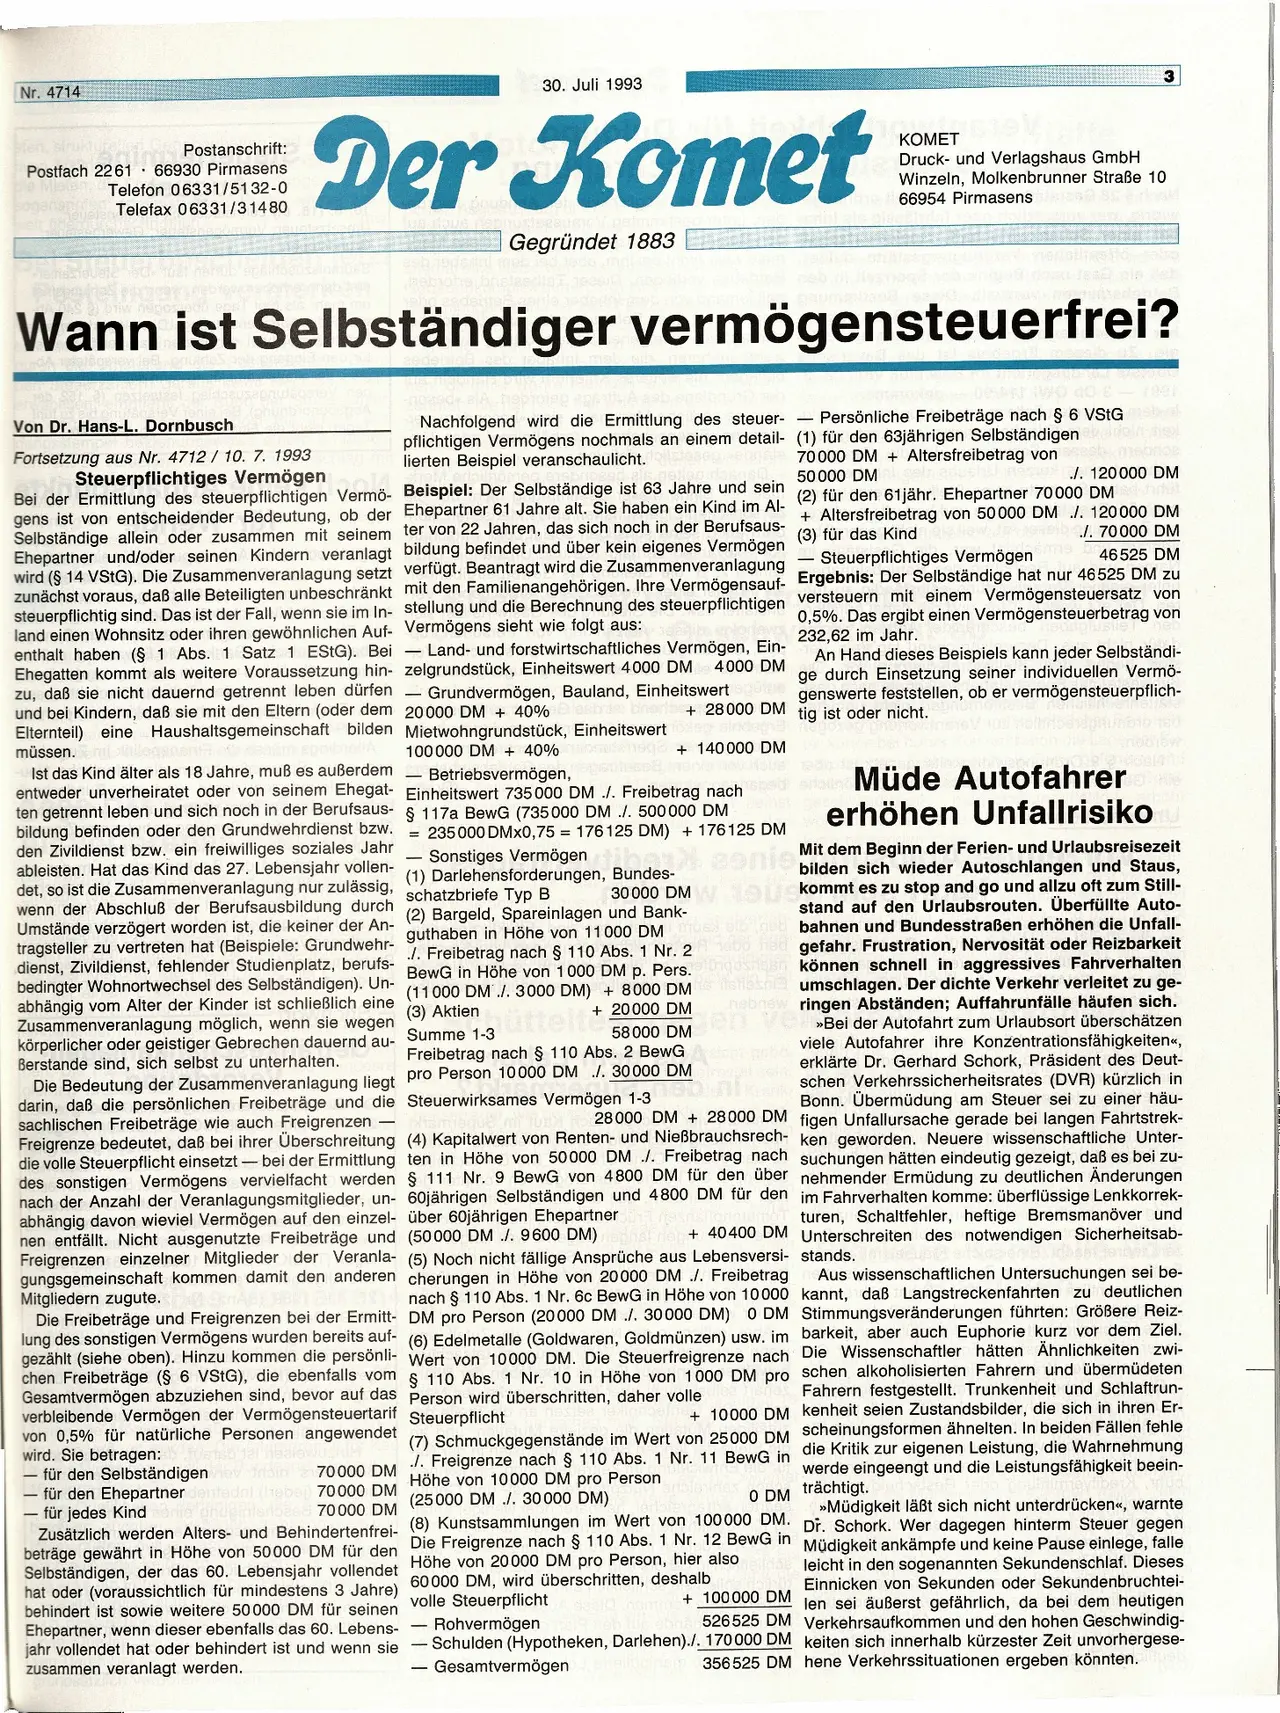
Wann ist Selbständiger vermögensteuerfrei?
Von Dr. Hans-L. Dornbusch
Fortsetzung aus Nr. 4712/ 10. 7. 1993
asd, alA
Nachfolgend wird die Ermittlung des steuer-
pflichtigen Vermögens nochmals an einem detail-
lierten Beispiel veranschaulicht.
Steuerpflichtiges Vermögen
Vermä. B
Bei der Ermittlung des steuerpflichtigen
Vermö-
Beispiel: Der Selbständige ist 63 Jahre und sein
gens ist von entscheidender Bedeutung, ob der Ehepartner
61 Jahre alt. Sie haben ein Kind im Al-
Selbständige allein oder zusammen mit seinem
ter von 22 Jahren, das sich noch in der Berufsaus-
Ehepartner und/oder seinen Kindern veranlagt bildung befindet und über kein
eigenes Vermögen
wird (§ 14 VStG). Die Zusammenveranlagung setzt verfügt. Beantragt wird die
Zusammenveranlagung
zunächst voraus, daß alle Beteiligten unbeschränkt mit den Familienangehörigen
. Ihre Vermögensauf-
steuerpflichtig sind. Das ist der Fall, wenn sie im In- stellung
und die Berechnung des steuerpflichtigen
land einen Wohnsitz oder ihren gewöhnlichen Auf- Vermögens
sieht wie folgt aus:
enthalt haben (§ 1 Abs. 1 Satz 1 EStG). Bei Land- und forstwirtschaftliches Vermögen, Ein-
Ehegatten kommt als weitere Voraussetzung hin-
zu, daß sie nicht dauernd getrennt leben dürfen
und bei Kindern, daß sie mit den Eltern (oder dem
Elternteil) eine Haushaltsgemeinschaft bilden
müssen.mic
4000 DM
zelgrundstück, Einheitswert 4000 DM
Grundvermögen, Bauland, Einheitswert que
20000 DM + 40%
+ 28000 DM
Mietwohngrundstück, Einheitswert pain
100000 DM + 40%
+140000 DM
§
Ist das Kind älter als 18 Jahre, muß es außerdem
entweder unverheiratet oder von seinem Ehegat-
ten getrennt leben und sich noch in der Berufsaus-
bildung befinden oder den Grundwehrdienst bzw.
den Zivildienst bzw. ein freiwilliges soziales Jahr
ableisten. Hat das Kind das 27. Lebensjahr vollen-
det, so ist die Zusammenveranlagung nur zulässig,
wenn der Abschluß der Berufsausbildung durch
Umstände verzögert worden ist, die keiner der An-
tragsteller zu vertreten hat (Beispiele: Grundwehr-
dienst, Zivildienst, fehlender Studienplatz, berufs-
bedingter Wohnortwechsel des Selbständigen). Un-
abhängig vom Alter der Kinder ist schließlich eine (11000 DM ./. 3000 DM) + 8000 DM
Betriebsvermögen,
Einheitswert 735000 DM ./. Freibetrag nach
117a BewG (735000 DM ./. 500 000 DM
235 000 DMX0,75 = 176125 DM) +176125 DM
125 DM
Sonstiges Vermögen Bundes
Zusammenveranlagung möglich, wenn sie wegen
körperlicher oder geistiger Gebrechen dauernd au-
Berstande sind, sich selbst zu unterhalten.
30000 DM
(1) Darlehensforderungen, Bundes-
schatzbriefe Typ B
(2) Bargeld, Spareinlagen und Bank-
guthaben in Höhe von 11000 DM
./. Freibetrag nach § 110 Abs. 1 Nr. 2
BewG in Höhe von 1000 DM p. Pers.
(3) Aktien
Summe 1-3
+20000 DM
58000 DM
Persönliche Freibeträge nach § 6 VStG
(1) für den 63jährigen Selbständigen be
70000 DM + Altersfreibetrag von
50000 DM
./. 120000 DM
(2) für den 61jähr. Ehepartner 70000 DM exhdet
+ Altersfreibetrag von 50000 DM ./. 120000 DM
./. 70000 DM
(3) für das Kind
46525 DM
s/me
Steuerpflichtiges Vermögen
Ergebnis: Der Selbständige hat nur 46525 DM zu
versteuern mit einem Vermögensteuersatz von
0,5%. Das ergibt einen Vermögensteuerbetrag von
232,62 im Jahr.
An Hand dieses Beispiels kann jeder Selbständi-
ge durch Einsetzung seiner individuellen Vermö-
genswerte feststellen, ob er vermögensteuerpflich-
tig ist oder nicht.
Müde Autofahrer
erhöhen Unfallrisiko
Mit dem Beginn der Ferien- und Urlaubsreisezeit
bilden sich wieder Autoschlangen und Staus,
Uskommt es zu stop and go und allzu oft zum Still-
stand auf den Urlaubsrouten. Überfüllte Auto-
bahnen und Bundesstraßen erhöhen die Unfall-
gefahr. Frustration, Nervosität oder Reizbarkeit
können schnell in aggressives Fahrverhalten
umschlagen. Der dichte Verkehr verleitet zu ge-
nebnew ringen Abständen; Auffahrunfälle häufen sich.
ve >>Bei der Autofahrt zum Urlaubsort überschätzen
viele Autofahrer ihre Konzentrationsfähigkeiten<<,
erklärte Dr. Gerhard Schork, Präsident des Deut-
schen Verkehrssicherheitsrates (DVR) kürzlich in
Bonn. Übermüdung am Steuer sei zu einer häu-
figen Unfallursache gerade bei langen Fahrtstrek-
ken geworden. Neuere wissenschaftliche Unter-
suchungen hätten eindeutig gezeigt, daß es bei zu-
nehmender Ermüdung zu deutlichen Änderungen
im Fahrverhalten komme: überflüssige Lenkkorrek-
turen, Schaltfehler, heftige Bremsmanöver und
Unterschreiten des notwendigen Sicherheitsab-
stands.
Freibetrag nach § 110 Abs. 2 BewG
Die Bedeutung der Zusammenveranlagung liegt pro Person 10000 DM ./. 30000 DM
darin, daß die persönlichen Freibeträge und die Steuerwirksames
Vermögen 1-3
sachlischen Freibeträge wie auch Freigrenzen
28000 DM + 28000 DM
Freigrenze bedeutet, daß bei ihrer Überschreitung (4) Kapitalwert von Renten- und Nießbrauchsrech-
die volle Steuerpflicht einsetzt bei der Ermittlung ten in Höhe von 50000 DM ./. Freibetrag nach
des sonstigen Vermögens vervielfacht werden § 111 Nr. 9 BewG von 4800 DM für den über
nach der Anzahl der Veranlagungsmitglieder, un- 60jährigen Selbständigen und 4800 DM für den
abhängig davon wieviel Vermögen auf den einzel- über 60jährigen Ehepartner
nen entfällt. Nicht ausgenutzte Freibeträge und (50000 DM ./. 9600 DM) hefriep + 40400 DM
Freigrenzen einzelner Mitglieder der Veranla- (5) Noch nicht fällige Ansprüche aus Lebensversi-
gungsgemeinschaft kommen damit den anderen cherungen in Höhe von 20000 DM ./. Freibetrag Aus wissenschaftlichen Untersuchungen sei be-
Mitgliedern zugute.
attend nach § 110 Abs. 1 Nr. 6c BewG in Höhe von 10000 kannt, daß Langstreckenfahrten zu deutlichen
DM pro Person (20000 DM ./. 30000 DM) 0 DM Stimmungsveränderungen führten: Größere Reiz-
(6) Edelmetalle (Goldwaren, Goldmünzen) usw. im
Wert von 10000 DM. Die Steuerfreigrenze nach
§ 110 Abs. 1 Nr. 10 in Höhe von 1000 DM pro
Person wird überschritten, daher volle
Die Freibeträge und Freigrenzen bei der Ermitt-
lung des sonstigen Vermögens wurden bereits auf-
gezählt (siehe oben). Hinzu kommen die persönli-
chen Freibeträge (§ 6 VStG), die ebenfalls vom
Gesamtvermögen abzuziehen sind, bevor auf das
verbleibende Vermögen der Vermögensteuertarif Steuerpflicht
von 0,5% für natürliche Personen angewendet
wird. Sie betragen:
- für den Selbständigen
- für den Ehepartner
- für jedes Kind
70000 DM
70000 DM
70000 DM
+10000 DM
(7) Schmuckgegenstände im Wert von 25000 DM
./. Freigrenze nach § 110 Abs. 1 Nr. 11 BewG in
Höhe von 10000 DM pro Person
(25000 DM ./. 30000 DM)
0 DM
Zusätzlich werden Alters- und Behindertenfrei- (8) Kunstsammlungen im Wert von 100000 DM.
beträge gewährt in Höhe von 50000 DM für den Die Freigrenze nach § 110 Abs. 1 Nr. 12 BewG in
Selbständigen, der das 60. Lebensjahr vollendet Höhe von 20000 DM pro
Person, hier also
hat oder (voraussichtlich für mindestens 3 Jahre)
behindert ist sowie weitere 50000 DM für seinen
Ehepartner, wenn dieser ebenfalls das 60. Lebens-
jahr vollendet hat oder behindert ist und wenn sie
zusammen veranlagt werden.
60000 DM, wird überschritten, deshalb
volle Steuerpflicht
Rohvermögen
barkeit, aber auch Euphorie kurz vor dem Ziel.
Die Wissenschaftler hätten Ähnlichkeiten zwi-
schen alkoholisierten Fahrern und übermüdeten
Fahrern festgestellt. Trunkenheit und Schlaftrun-
kenheit seien Zustandsbilder, die sich in ihren Er-
scheinungsformen ähnelten. In beiden Fällen fehle
die Kritik zur eigenen Leistung, die Wahrnehmung
werde eingeengt und die Leistungsfähigkeit beein-
trächtigt.
»Müdigkeit läßt sich nicht unterdrücken«<, warnte
Dr. Schork. Wer dagegen hinterm Steuer gegen
Müdigkeit ankämpfe und keine Pause einlege, falle
de leicht in den sogenannten Sekundenschlaf. Dieses
Einnicken von Sekunden oder Sekundenbruchtei-
+100000 DM
len sei äußerst gefährlich, da bei dem heutigen
526525 DM Verkehrsaufkommen und den hohen Geschwindig-
keiten sich innerhalb kürzester Zeit unvorhergese-
hene Verkehrssituationen ergeben könnten.
- Schulden (Hypotheken, Darlehen)./. 170000 DM
Gesamtvermögen
356525 DM