Der Komet 4812 – Seite 3
1996-04-20 · Seite 3 von 28
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4812
degi meb limetodepa
nedusi
Postanschrift:
Postfach 2261 66930 Pirmasens
Telefon 06331/5132-0 A
sb & Telefax 06331/31480
20. April 1996
Der Komet
Gegründet 1883
KOMET 195
Druck- und Verlagshaus GmbH
Winzeln, Molkenbrunner Straße 10
66954 Pirmasens
Hans-Peter Stihl:
moy
eb
Gutes Geld und schlechte Politik
Der Steuer- und Abgabenstaat
Das herausragende Ziel für die Finanzpolitik der
nächsten Jahre muß es sein, die Defizite in den öf-
fentlichen Haushalten von Bund, Ländern und Ge-
meinden zurückzuführen.
●Konsolidierung ist die Voraussetzung dafür, daß
der Staat die finanziellen Freiräume zurückge-
winnt, die er braucht, um seine Kernaufgaben en-
gagiert wahrzunehmen.
• Konsolidierung ist die Voraussetzung dafür, daß
Deutschland zum Kreis jener Länder zählt, die sich
für die Europäische Währungsunion qualifizieren
- mit einer prognostizierten Defizitquote von 3,5
Prozent wird dieses Ziel 1996 erneut nicht erreicht.
der öffentlichen Verwaltung. Sie muß beginnen bei
der Zahl der Ministerien auf Bundes- und Landese-
bene und bei der Zahl der Abgeordneten in den
Parlamenten. Der Staat muß sich einer ebenso dis-
ziplinierten Schlankheitskur unterziehen, wie sie
ihm von den Unternehmen in den vergangenen
Jahren vorexerziert wurde. Die Privatisierungs-
spielräume sind besonders bei Ländern und Kom-
munen bei weitem noch nicht ausgeschöpft.
Alle Subventionen gehören auf den Prüfstand:
auch in den neuen Bundeslän-
Sie müssen -
dern einem permanenten Rechtfertigungsdruck
ausgesetzt werden.
• Konsolidierung und gesunde Staatsfinanzen Sie müssen degressiv ausgestaltet werden und
sind schließlich wesentliche Voraussetzungen für sie müssen in jedem Fall zeitlich befristet werden.
stabiles Geld und moderate Zinsen, für inflations- Subventionen, die dauerhaft nicht wettbewerbs-
freies Wachstum und damit auch für die Sicherung fähige Strukturen erhalten, schaden gesamtwirt-
unseres Wirtschaftsstandortes.
oder schaftlich mehr, als sie im Einzelfall helfen.
Die Konsolidierung der öffentlichen Haushalte
hat auf der Ausgabenseite zu erfolgen. Das Jahr
1996 wird zum Prüfstein: Der Trend zu immer hö-
heren Staats-, Steuer- und Abgabenquoten muß
umgekehrt werden. In diesem Jahr muß sich zei-
gen, wie ernst es der Bundesregierung mit ihrer
Ankündigung ist, die Staats- und Abgabenquote
auf das Niveau vor der deutschen Einheit zurück-
zuführen.
Hot Ausgabenreduzierung vorm
Erschließung neuer Finanzquellen
Zu lange lautete die Devise der Finanzpolitik: »Ein-
nahmeverbesserungen sind leichter durchzuset-
zen als Ausgabenkürzungen«. Dabei wurden die
Gefahren übersehen, die drohen, wenn die Steuer-
schraube über die Schmerzgrenze
von Bürgern und Unternehmen
hinaus angezogen wird: Abneh-
mende Leistungsbereitschaft,
Schattenwirtschaft, die zunehmen-
de Verlagerung von arbeitsplatz-
schaffenden Investitionen ins Aus-
land und Kapitalflucht.
Wir müssen jetzt umdenken. Die
Phantasie, die in den vergangenen
Jahren dazu verwendet wurde, neue
Einnahmequellen zu erschließen,
muß sich nun darauf richten, kon-
sequent alle Spielräume auszu-
schöpfen, Ausgaben zu reduzieren.
Wichtig ist aber auch: Die staatli-
che Ausgabenpolitik muß wieder
stärker zukunftsorientiert ausge-
richtet werden. Der Anteil der Inve-
stitionen in den öffentlichen
Haushalten muß steigen.
Ein strikter Sparkurs muß anset-
zen bei einer gründlichen Reform
Null-
zone
Einkommen
bis
12 042 DM
im Jahr
bleiben
steuerfrei.
Sparen müssen alle
06
zent zu drücken, darf nicht dazu führen, daß die
Steuerlast auf ihrem heutigen Niveau verharrt oder
gar weiter ansteigt.
Durch striktes Sparen Freiräume für Steuersen-
kungen zu schaffen, ist nicht nur eine Aufgabe für
den Bund. Dies ist eine gesamtstaatliche Verant-
wortung aller Gebietskörperschaften. Die Opferrolle,
die von den Bundesländern im Schauspiel um die
Rückführung des Solidaritätszuschlages ab Mitte
1997 jetzt aufgeführt wird, ist wenig überzeugend.
Für die Verantwortlichen in den neuen Bundeslän-
dern gilt: Der Abbau des Solidaritätszuschlages
darf nicht länger mit der Verweigerung von Solida-
rität gleichgesetzt werden. Diese Sondersteuer be-
lastet Wirtschaft und Arbeitsplätze in Ost und West
gleichermaßen. Und für die Ministerpräsidenten im
Westen gilt: Es geht nicht länger um die Verteidi-
gung tatsächlicher oder vermeintlicher Besitzstän-
de; wir müssen statt dessen auf allen Ebenen dafür
sorgen, daß der Zugriff des Staates auf die Einkom-
men abgemildert wird. Es ist nicht das Geld der
Länder, um das gestritten wird - es ist das Geld
der Bürger und der Unternehmen.
Die sozialen Sicherungssysteme müssen einen ei-
genständigen Konsolidierungsbeitrag leisten. Das
gilt für die steuerfinanzierten Leistungen, aber in
New Steuersystem vereinfachen
gleichem Maße auch für die Sozialversicherungen.
So richtig die Forderung ist, daß versicherungs- Das zur Finanzierung der Staatsaufgaben notwen-
fremde Leistungen aus Steuermitteln zu finanzie- dige Steueraufkommen muß auf der Basis eines
ren sind, so wenig halte ich davon, hier dem Zwang verständlichen und als gerecht empfundenen Steu-
ersystems erhoben werden. Nach wie vor gilt, was
zum Sparen einfach durch Umbuchungen in den
Bundeshaushalt
auszuweichen. Die Entlastung der
Adam Smith klassisch formuliert hat: »Eine Steuer,
Sozialversicherungen durch höhere Verbrauch- die jeder einzelne zu zahlen verpflichtet ist, sollte
steuern, durch Ökosteuern oder durch einen Soli- genau und nicht willkürlich festgelegt sein. Der
als Dauerzustand löst die Steuertermin, die Zahlungsform und der zu entrich-
daritätszuschlag
Probleme nicht. Das in der Kanzlerrunde formulier- tende Beitrag sollten für den Steuerpflichtigen und
te Ziel, die Sozialbeiträge dauerhaft unter 40 Pro- jeden anderen klar und offenkundig sein.<< Dies wer-
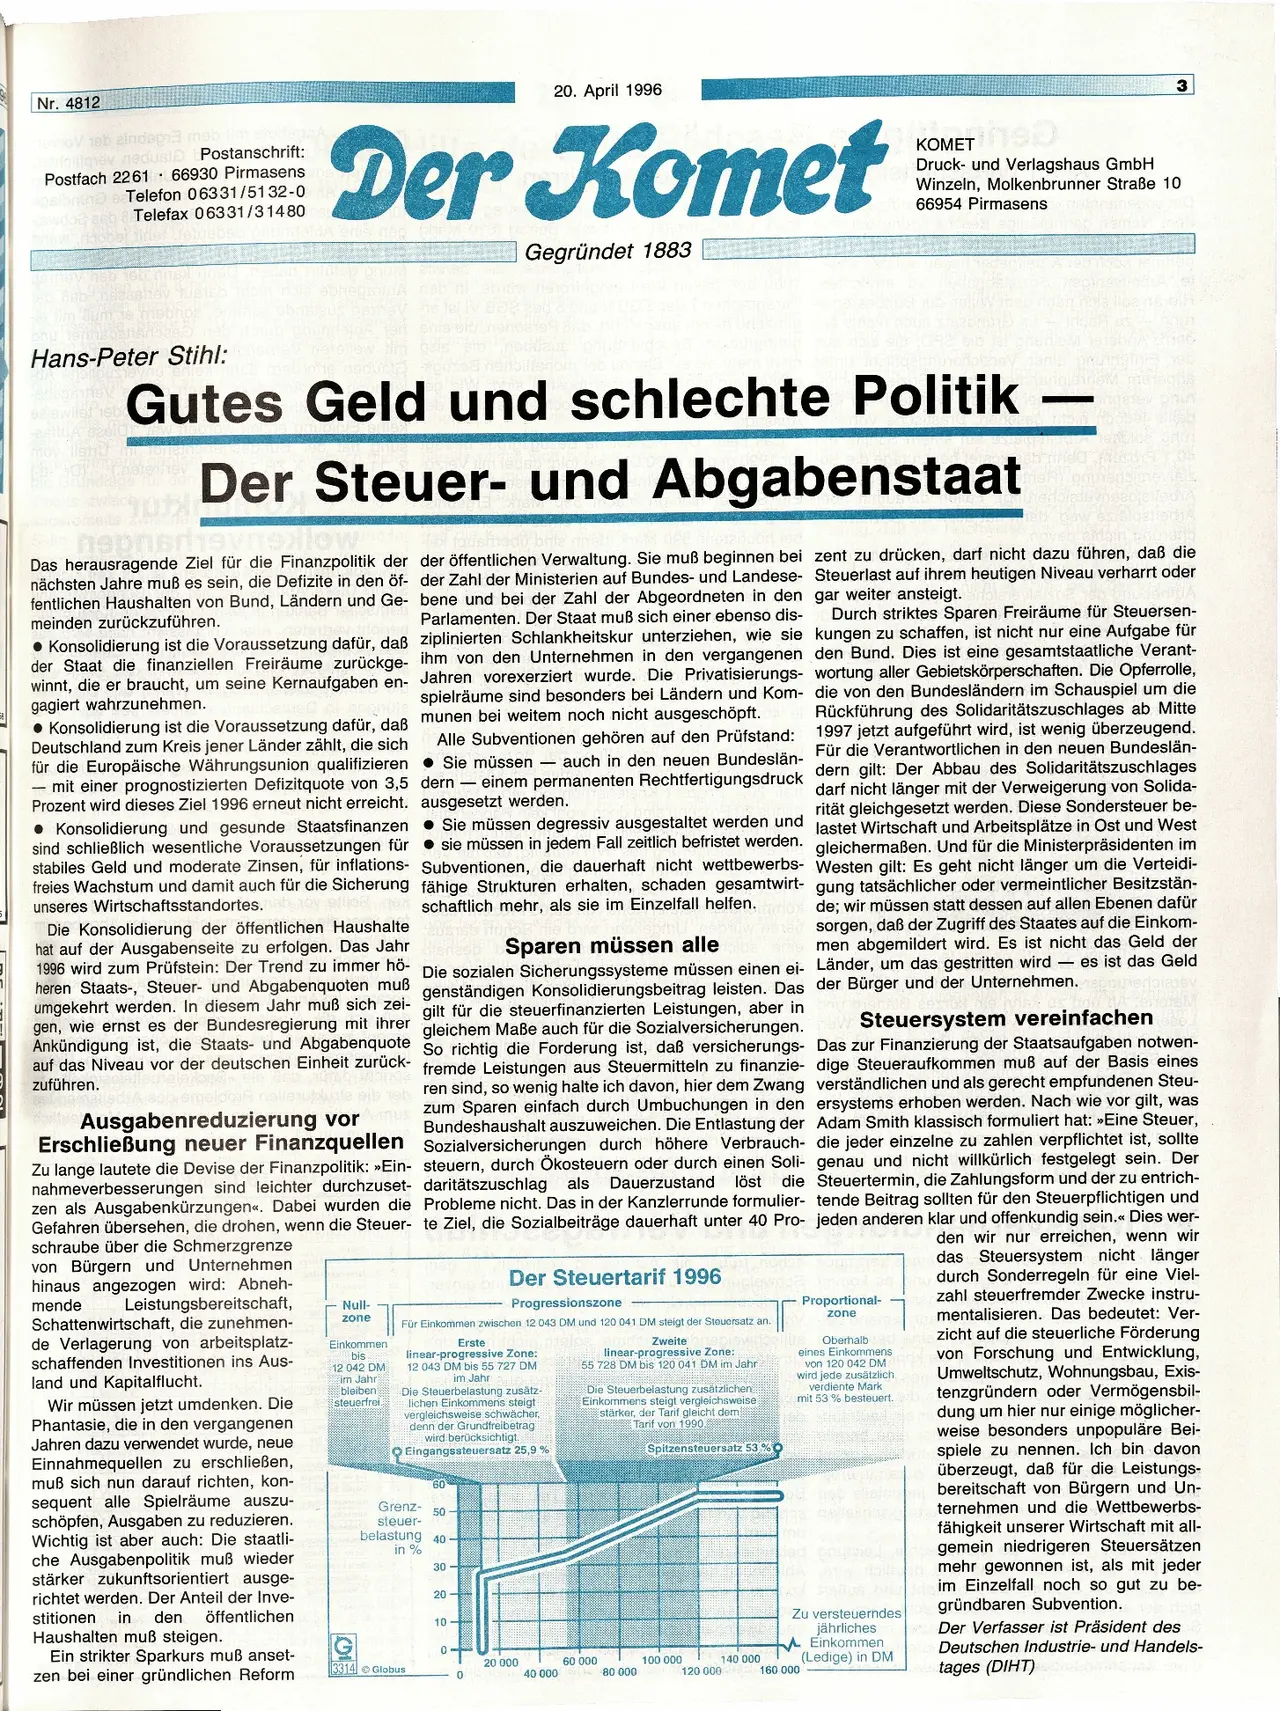
Der Steuertarif 1996
Progressionszone
Für Einkommen zwischen 12 043 DM und 120 041 DM steigt der Steuersatz an.
Erste
linear-progressive Zone:
12 043 DM bis 55 727 DM
im Jahr
Die Steuerbelastung zusätz-
lichen Einkommens steigt
vergleichsweise schwächer,
denn der Grundfreibetrag
wird berücksichtigt.
Eingangssteuersatz 25,9%
50-
Grenz-
steuer-
belastung 40
in %
3314 Globus
30-
20-
10
0
0
20 000
Zweite
linear-progressive Zone:
55 728 DM bis 120 041 DM im Jahr
Die Steuerbelastung zusätzlichen
Einkommens steigt vergleichsweise
stärker, der Tarif gleicht dem
Tarif von 1990.
Spitzensteuersatz 53%
IGA
60 000
100 000
40 000
80 000
140 000
120 000
160 000
Proportional-
zone
eines Einkommens
von 120 042 DM
verdiente Mark
mit 53% besteuert.
den wir nur erreichen, wenn wir
das Steuersystem nicht länger
durch Sonderregeln für eine Viel-
zahl steuerfremder Zwecke instru-
mentalisieren. Das bedeutet: Ver-
Oberhalbadezicht auf die steuerliche Förderung
von Forschung und Entwicklung,
wird jede zusätzlich Umweltschutz, Wohnungsbau, Exis-
tenzgründern oder Vermögensbil-
dung um hier nur einige möglicher-
weise besonders unpopuläre Bei-
spiele zu nennen. Ich bin davon
überzeugt, daß für die Leistungs-
bereitschaft von Bürgern und Un-
ternehmen und die Wettbewerbs-
fähigkeit unserer Wirtschaft mit all-
gemein niedrigeren Steuersätzen
mehr gewonnen ist, als mit jeder
im Einzelfall noch so gut zu be-
gründbaren Subvention.
Zu versteuerndes
jährliches
Einkommen
(Ledige) in DM
Der Verfasser ist Präsident des
Deutschen Industrie- und Handels-
tages (DIHT)