Der Komet 4812 – Seite 4
1996-04-20 · Seite 4 von 28
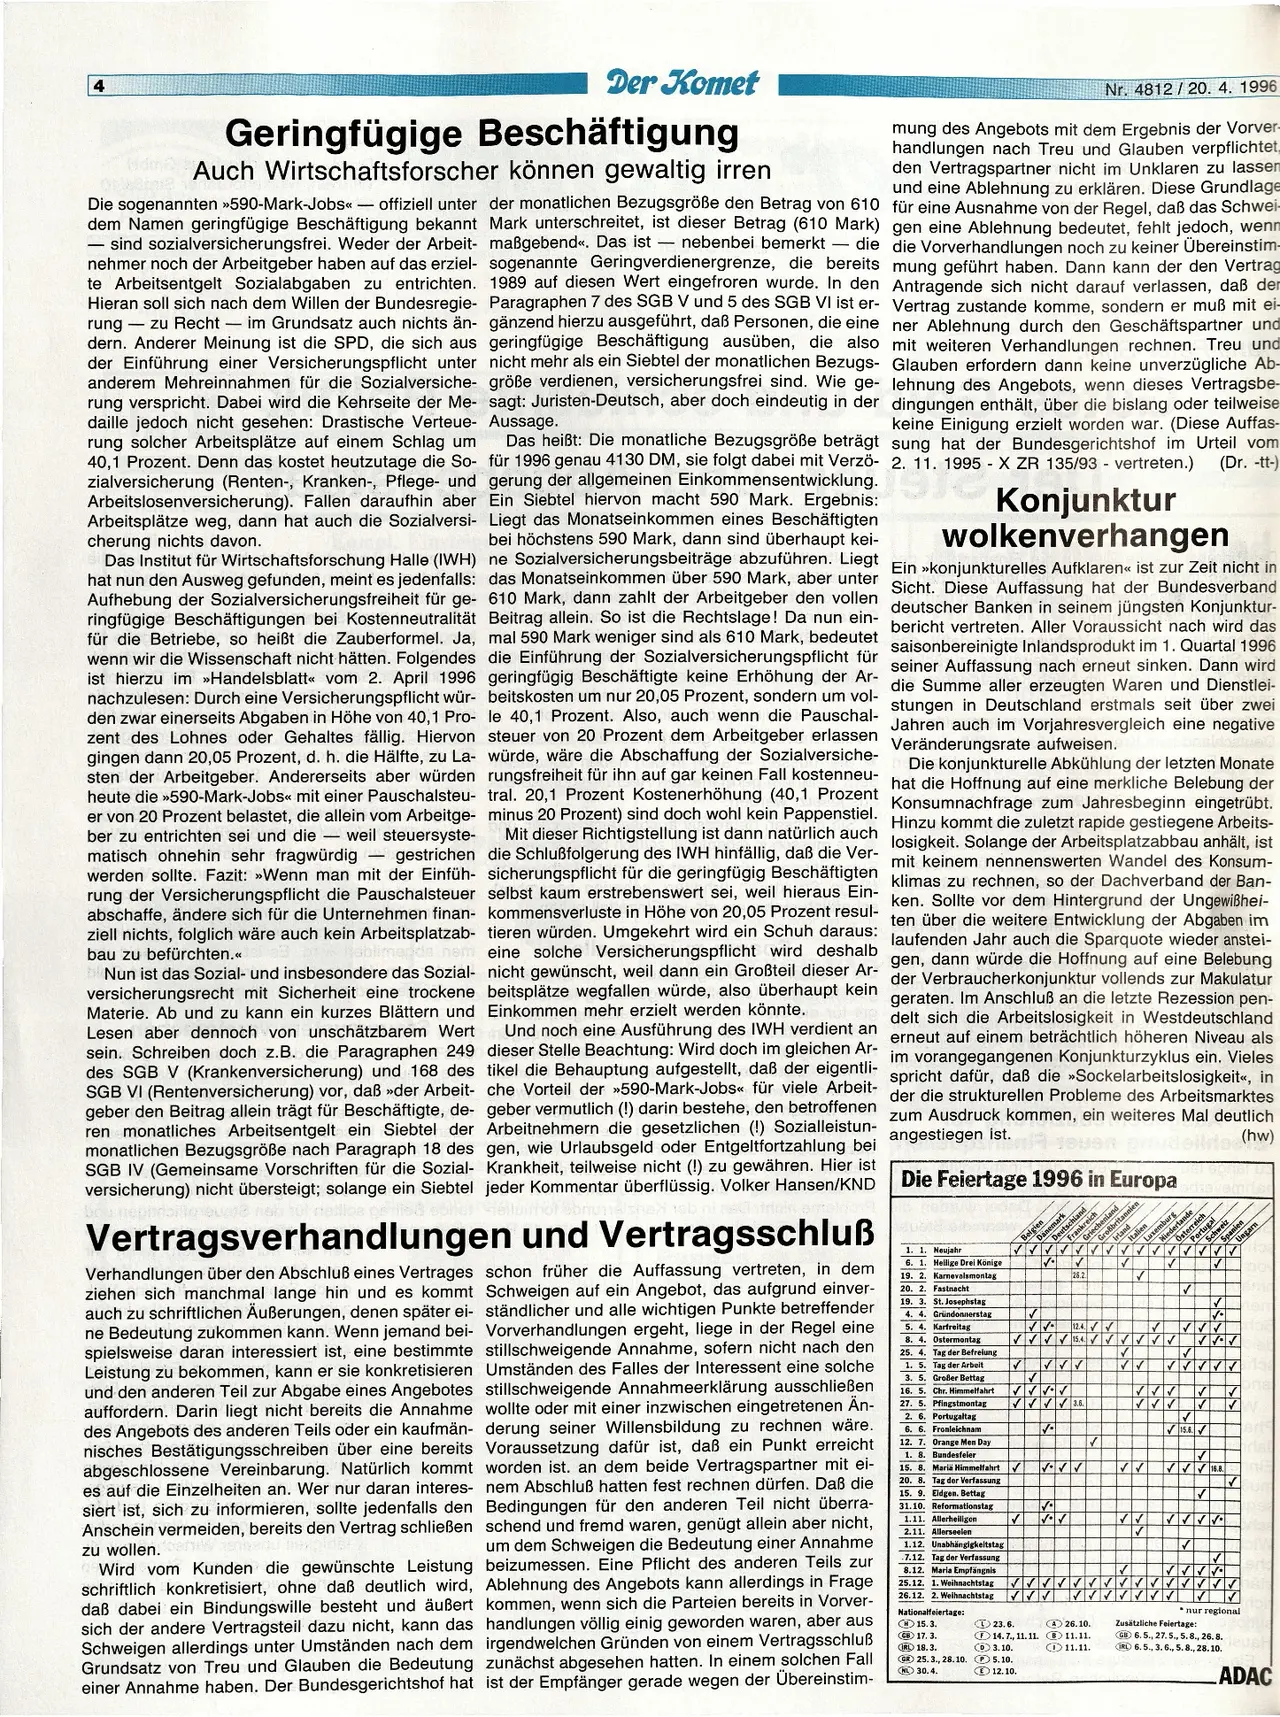
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
4
Der Komet
Geringfügige Beschäftigung
Auch Wirtschaftsforscher können gewaltig irren
Die sogenannten »590-Mark-Jobs - offiziell unter der monatlichen Bezugsgröße den Betrag von 610
dem Namen geringfügige Beschäftigung bekannt
- sind sozialversicherungsfrei. Weder der Arbeit-
nehmer noch der Arbeitgeber haben auf das erziel-
te Arbeitsentgelt Sozialabgaben zu entrichten.
Hieran soll sich nach dem Willen der Bundesregie-
rung zu Recht im Grundsatz auch nichts än-
dern. Anderer Meinung ist die SPD, die sich aus
der Einführung einer Versicherungspflicht unter
anderem Mehreinnahmen für die Sozialversiche-
rung verspricht. Dabei wird die Kehrseite der Me-
daille jedoch nicht gesehen: Drastische Verteue-
rung solcher Arbeitsplätze auf einem Schlag um
40,1 Prozent. Denn das kostet heutzutage die So-
zialversicherung (Renten-, Kranken-, Pflege- und
Arbeitslosenversicherung). Fallen daraufhin aber
Arbeitsplätze weg, dann hat auch die Sozialversi-
cherung nichts davon.
Das Institut für Wirtschaftsforschung Halle (IWH)
hat nun den Ausweg gefunden, meint es jedenfalls:
Aufhebung der Sozialversicherungsfreiheit für ge-
ringfügige Beschäftigungen bei Kostenneutralität
für die Betriebe, so heißt die Zauberformel. Ja,
Nr. 4812/20. 4. 1996
mung des Angebots mit dem Ergebnis der Vorver
handlungen nach Treu und Glauben verpflichtet
den Vertragspartner nicht im Unklaren zu lasser
und eine Ablehnung zu erklären. Diese Grundlage
für eine Ausnahme von der Regel, daß das Schwei
Mark unterschreitet, ist dieser Betrag (610 Mark) gen eine Ablehnung bedeutet, fehlt jedoch, wenn
maßgebend«. Das ist - nebenbei bemerkt die die Vorverhandlungen noch zu keiner Übereinstim
sogenannte Geringverdienergrenze, die bereits mung geführt haben. Dann kann der den Vertrag
1989 auf diesen Wert eingefroren wurde. In den Antragende sich nicht darauf verlassen, daß der
Paragraphen 7 des SGB V und 5 des SGB VI ist er- Vertrag zustande komme, sondern er muß mit ei
gänzend hierzu ausgeführt, daß Personen, die eine ner Ablehnung durch den Geschäftspartner und
geringfügige Beschäftigung ausüben, die also mit weiteren Verhandlungen rechnen. Treu und
nicht mehr als ein Siebtel der monatlichen Bezugs- Glauben erfordern dann keine unverzügliche Ab-
größe verdienen, versicherungsfrei sind. Wie ge- lehnung des Angebots, wenn dieses Vertragsbe
sagt: Juristen-Deutsch, aber doch eindeutig in der dingungen enthält, über die bislang oder teilweise
Aussage.
keine Einigung erzielt worden war. (Diese Auffas
Das heißt: Die monatliche Bezugsgröße beträgt sung hat der Bundesgerichtshof im Urteil vom
für 1996 genau 4130 DM, sie folgt dabei mit Verzö- 2. 11. 1995 - X ZR 135/93 - vertreten.) (Dr. -tt-)
gerung der allgemeinen Einkommensentwicklung.
Ein Siebtel hiervon macht 590 Mark. Ergebnis:
Liegt das Monatseinkommen eines Beschäftigten
bei höchstens 590 Mark, dann sind überhaupt kei-
ne Sozialversicherungsbeiträge abzuführen. Liegt
das Monatseinkommen über 590 Mark, aber unter
610 Mark, dann zahlt der Arbeitgeber den vollen
Beitrag allein. So ist die Rechtslage! Da nun ein-
mal 590 Mark weniger sind als 610 Mark, bedeutet
wenn wir die Wissenschaft nicht hätten. Folgendes die Einführung der Sozialversicherungspflicht für
ist hierzu im >>Handelsblatt vom 2. April 1996 geringfügig Beschäftigte keine Erhöhung der Ar-
nachzulesen: Durch eine Versicherungspflicht wür- beitskosten um nur 20,05 Prozent, sondern um vol-
den zwar einerseits Abgaben in Höhe von 40,1 Pro- le 40,1 Prozent. Also, auch wenn die Pauschal-
zent des Lohnes oder Gehaltes fällig. Hiervon steuer von 20 Prozent dem Arbeitgeber erlassen
gingen dann 20,05 Prozent, d. h. die Hälfte, zu La- würde, wäre die Abschaffung der Sozialversiche-
sten der Arbeitgeber. Andererseits aber würden rungsfreiheit für ihn auf gar keinen Fall kostenneu-
heute die >>590-Mark-Jobs« mit einer Pauschalsteu- tral. 20,1 Prozent Kostenerhöhung (40,1 Prozent
er von 20 Prozent belastet, die allein vom Arbeitge- minus 20 Prozent) sind doch wohl kein Pappenstiel.
ber zu entrichten sei und die weil steuersyste- Mit dieser Richtigstellung ist dann natürlich auch
matisch ohnehin sehr fragwürdig gestrichen die Schlußfolgerung des IWH hinfällig, daß die Ver-
werden sollte. Fazit: »>Wenn man mit der Einfüh- sicherungspflicht für die geringfügig Beschäftigten
rung der Versicherungspflicht die Pauschalsteuer selbst kaum erstrebenswert sei, weil hieraus Ein-
abschaffe, ändere sich für die Unternehmen finan- kommensverluste in Höhe von 20,05 Prozent resul-
ziell nichts, folglich wäre auch kein Arbeitsplatzab- tieren würden. Umgekehrt wird ein Schuh daraus:
Reblimends nem eine solche Versicherungspflicht wird deshalb
bi Nun ist das Sozial- und insbesondere das Sozial- nicht gewünscht, weil dann ein Großteil dieser Ar-
versicherungsrecht mit Sicherheit eine trockene
Materie. Ab und zu kann ein kurzes Blättern und
Lesen aber dennoch von unschätzbarem Wert
sein. Schreiben doch z. B. die Paragraphen 249
des SGB V (Krankenversicherung) und 168 des
SGB VI (Rentenversicherung) vor, daß »>der Arbeit-
geber den Beitrag allein trägt für Beschäftigte, de-
ren monatliches Arbeitsentgelt ein Siebtel der
monatlichen Bezugsgröße nach Paragraph 18 des
SGB IV (Gemeinsame Vorschriften für die Sozial-
versicherung) nicht übersteigt; solange ein Siebtel
bau zu befürchten.<<
beitsplätze wegfallen würde, also überhaupt kein
Einkommen mehr erzielt werden könnte.
Und noch eine Ausführung des IWH verdient an
dieser Stelle Beachtung: Wird doch im gleichen Ar-
tikel die Behauptung aufgestellt, daß der eigentli-
che Vorteil der »590-Mark-Jobs«< für viele Arbeit
geber vermutlich (!) darin bestehe, den betroffenen
Arbeitnehmern die gesetzlichen (!) Sozialleistun-
gen, wie Urlaubsgeld oder Entgeltfortzahlung bei
Krankheit, teilweise nicht (!) zu gewähren. Hier ist
jeder Kommentar überflüssig. Volker Hansen/KND
Vertragsverhandlungen und Vertragsschluß
Verhandlungen über den Abschluß eines Vertrages schon früher die Auffassung vertreten, in dem
ziehen sich manchmal lange hin und es kommt Schweigen auf ein Angebot, das aufgrund einver-
auch zu schriftlichen Äußerungen, denen später ei- ständlicher und alle wichtigen Punkte betreffender
ne Bedeutung zukommen kann. Wenn jemand bei- Vorverhandlungen ergeht, liege in der Regel eine
spielsweise daran interessiert ist, eine bestimmte stillschweigende Annahme, sofern nicht nach den
Leistung zu bekommen, kann er sie konkretisieren Umständen des Falles der Interessent eine solche
und den anderen Teil zur Abgabe eines Angebotes stillschweigende Annahmeerklärung ausschließen
auffordern. Darin liegt nicht bereits die Annahme wollte oder mit einer inzwischen eingetretenen Än-
des Angebots des anderen Teils oder ein kaufmän- derung seiner Willensbildung zu rechnen wäre.
nisches Bestätigungsschreiben über eine bereits Voraussetzung dafür ist, daß ein Punkt erreicht
abgeschlossene Vereinbarung. Natürlich kommt worden ist. an dem beide Vertragspartner mit ei-
es auf die Einzelheiten an. Wer nur daran interes- nem Abschluß hatten fest rechnen dürfen. Daß die
siert ist, sich zu informieren, sollte jedenfalls den Bedingungen für den anderen Teil nicht überra-
Anschein vermeiden, bereits den Vertrag schließen schend und fremd waren, genügt allein aber nicht,
zu wollen.be/W
um dem Schweigen die Bedeutung einer Annahme
beizumessen. Eine Pflicht des anderen Teils zur
Ablehnung des Angebots kann allerdings in Frage
kommen, wenn sich die Parteien bereits in Vorver-
handlungen völlig einig geworden waren, aber aus
irgendwelchen Gründen von einem Vertragsschluß
zunächst abgesehen hatten. In einem solchen Fall
ist der Empfänger gerade wegen der Übereinstim-
Wird vom Kunden die gewünschte Leistung
schriftlich konkretisiert, ohne daß deutlich wird,
daß dabei ein Bindungswille besteht und äußert
sich der andere Vertragsteil dazu nicht, kann das
Schweigen allerdings unter Umständen nach dem
Grundsatz von Treu und Glauben die Bedeutung
einer Annahme haben. Der Bundesgerichtshof hat
2.11.1995 Konjunktur
wolkenverhangen
Ein »>konjunkturelles Aufklaren«< ist zur Zeit nicht in
Sicht. Diese Auffassung hat der Bundesverband
deutscher Banken in seinem jüngsten Konjunktur-
bericht vertreten. Aller Voraussicht nach wird das
seiner Auffassung nach erneut sinken. Dann wird
saisonbereinigte Inlandsprodukt im 1. Quartal 1996
die Summe aller erzeugten Waren und Dienstlei-
stungen in Deutschland erstmals seit über zwei
Jahren auch im Vorjahresvergleich eine negative
Veränderungsrate aufweisen.
Die konjunkturelle Abkühlung der letzten Monate
hat die Hoffnung auf eine merkliche Belebung der
Hinzu kommt die zuletzt rapide gestiegene Arbeits-
Konsumnachfrage zum Jahresbeginn eingetrübt.
losigkeit. Solange der Arbeitsplatzabbau anhält, ist
mit keinem nennenswerten Wandel des Konsum-
klimas zu rechnen, so der Dachverband der Ban-
ken. Sollte vor dem Hintergrund der Ungewißhei-
ten über die weitere Entwicklung der Abgaben im
laufenden Jahr auch die Sparquote wieder anstei-
gen, dann würde die Hoffnung auf eine Belebung
der Verbraucherkonjunktur vollends zur Makulatur
geraten. Im Anschluß an die letzte Rezession pen-
delt sich die Arbeitslosigkeit in Westdeutschland
erneut auf einem beträchtlich höheren Niveau als
im vorangegangenen Konjunkturzyklus ein. Vieles
spricht dafür, daß die »Sockelarbeitslosigkeit«<, in
der die strukturellen Probleme des Arbeitsmarktes
zum Ausdruck kommen, ein weiteres Mal deutlich
angestiegen ist.
Die Feiertage 1996 in Europa
1. 1. Neujahr
6. 1. Heilige Drei Könige
19. 2. Karnevalsmontag
20. 2. Fastnacht
19. 3. St. Josephstag
4. 4. Gründonnerstag
5. 4. Karfreitag
8. 4. Ostermontag
25. 4. Tag der Befreiung
1. 5. Tag der Arbeit
3. 5. Großer Bettag
16. 5. Chr. Himmelfahrt
27. 5. Pfingstmontag
2. 6. Portugaltag
6. 6. Fronleichnam
12. 7. Orange Men Day
1. 8. Bundesfeier
15. 8. Mariä Himmelfahrt
20. 8. Tag der Verfassung
15. 9. Eidgen. Bettag
31.10. Reformationstag
1.11. Allerheiligen
2.11. Allerseelen
1.12. Unabhängigkeitstag
.7.12. Tag der Verfassung
8.12. Maria Empfängnis
25.12. 1. Weihnachtstag
26.12. 2. Weihnachtstag
Nationalfeiertage:
H15.3.
GB 17. 3.
IRL 18.3.
GR 25.3., 28.10.
NL 30.4.
emark
Frankreich
Griechenland
Großbritannien
Deutschland
Irland
Belgien
✓
✓.
26.2
✓
12.4.
✓
☑
✓ ✓ ✓ ✓ 3.6.
✓.
Italien
Luxemburg
Niederlande
1
Proc(hw)
Schweiz
Spanien
Ungarn
Österreich
Portugal
✓ ✓ ✓
OV
✓ ✓
ons
✓
✓✓✓
✓
☑W
✓
✓ 15.6. ✓
Brig
✓ ✓
16.8.
✓
✓
✓
✓
✓
✓✓✓
23.6.
A26.10.
14.7., 11. 11. 11.11.
D3.10.
11.11.
5.10.
12.10.
nur regional
Zusätzliche Feiertage:
GB 6.5., 27. 5., 5.8., 26.8.
IRL 6.5., 3. 6., 5.8., 28.10.
eush
ADAC