Der Komet 4848 – Seite 3
1997-04-20 · Seite 3 von 36
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
N
Nr. 4848
Vera
Postanschrift:
Postfach 2261 66930 Pirmasens
Telefon 06331/5132-0
Telefax 06331/31480
20. April 1997
Der Komet
Lab da
Gegründet 1883
KOMET
Druck- und Verlagshaus GmbH
Winzeln, Molkenbrunner Straße 10
66954 Pirmasens
Erbschaften und Schenkungen
Besteuerung neu geregelt
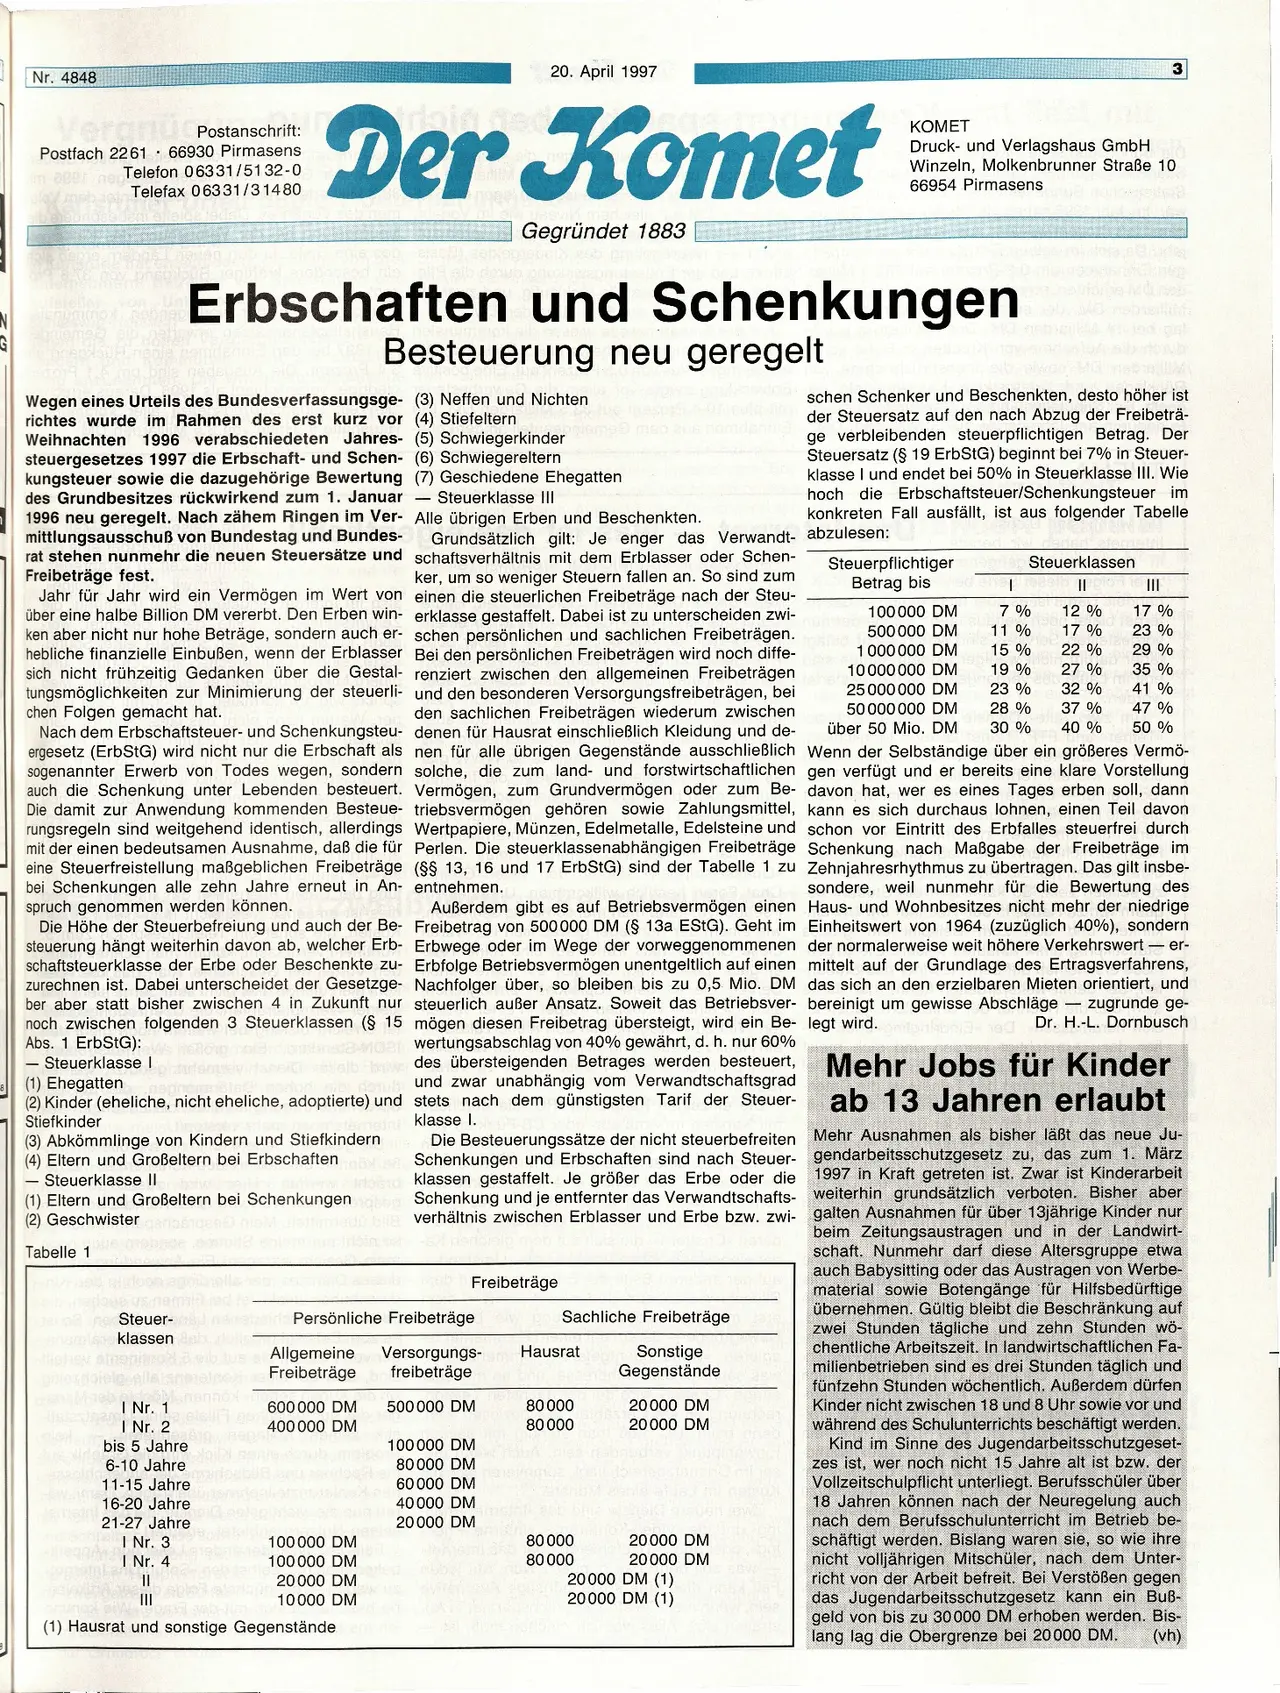
Wegen eines Urteils des Bundesverfassungsge- (3) Neffen und Nichten
richtes wurde im Rahmen des erst kurz vor (4) Stiefeltern
Weihnachten 1996 verabschiedeten Jahres- (5) Schwiegerkinder
steuergesetzes 1997 die Erbschaft- und Schen- (6) Schwiegereltern
kungsteuer sowie die dazugehörige Bewertung (7) Geschiedene Ehegatten
des Grundbesitzes rückwirkend zum 1. Januar Steuerklasse III
1996 neu geregelt. Nach zähem Ringen im Ver-
mittlungsausschuß von Bundestag und Bundes-
rat stehen nunmehr die neuen Steuersätze und
Freibeträge fest.
Jahr für Jahr wird ein Vermögen im Wert von
über eine halbe Billion DM vererbt. Den Erben win-
ken aber nicht nur hohe Beträge, sondern auch er-
hebliche finanzielle Einbußen, wenn der Erblasser
sich nicht frühzeitig Gedanken über die Gestal-
tungsmöglichkeiten zur Minimierung der steuerli-
chen Folgen gemacht hat.
Alle übrigen Erben und Beschenkten.
Grundsätzlich gilt: Je enger das Verwandt-
schaftsverhältnis mit dem Erblasser oder Schen-
ker, um so weniger Steuern fallen an. So sind zum
einen die steuerlichen Freibeträge nach der Steu-
erklasse gestaffelt. Dabei ist zu unterscheiden zwi-
schen persönlichen und sachlichen Freibeträgen.
Bei den persönlichen Freibeträgen wird noch diffe-
renziert zwischen den allgemeinen Freibeträgen
und den besonderen Versorgungsfreibeträgen, bei
den sachlichen Freibeträgen wiederum zwischen
Nach dem Erbschaftsteuer- und Schenkungsteu- denen für Hausrat einschließlich Kleidung und de-
ergesetz (ErbStG) wird nicht nur die Erbschaft als nen für alle übrigen Gegenstände ausschließlich
sogenannter Erwerb von Todes wegen, sondern solche, die zum land- und forstwirtschaftlichen
auch die Schenkung unter Lebenden besteuert. Vermögen, zum Grundvermögen oder zum Be-
Die damit zur Anwendung kommenden Besteue- triebsvermögen gehören sowie Zahlungsmittel,
rungsregeln sind weitgehend identisch, allerdings Wertpapiere, Münzen, Edelmetalle, Edelsteine und
mit der einen bedeutsamen Ausnahme, daß die für
eine Steuerfreistellung maßgeblichen Freibeträge
bei Schenkungen alle zehn Jahre erneut in An-
spruch genommen werden können.
Die Höhe der Steuerbefreiung und auch der Be-
steuerung hängt weiterhin davon ab, welcher Erb-
schaftsteuerklasse der Erbe oder Beschenkte zu-
zurechnen ist. Dabei unterscheidet der Gesetzge-
ber aber statt bisher zwischen 4 in Zukunft nur
noch zwischen folgenden 3 Steuerklassen (§ 15
Abs. 1 ErbStG):
Perlen. Die steuerklassenabhängigen Freibeträge
(§§ 13, 16 und 17 ErbStG) sind der Tabelle 1 zu
entnehmen.
Außerdem gibt es auf Betriebsvermögen einen
Freibetrag von 500000 DM (§ 13a EStG). Geht im
Erbwege oder im Wege der vorweggenommenen
Erbfolge Betriebsvermögen unentgeltlich auf einen
Nachfolger über, so bleiben bis zu 0,5 Mio. DM
steuerlich außer Ansatz. Soweit das Betriebsver-
mögen diesen Freibetrag übersteigt, wird ein Be-
wertungsabschlag von 40% gewährt, d. h. nur 60%
des übersteigenden Betrages werden besteuert,
doubt und zwar unabhängig vom Verwandtschaftsgrad
(2) Kinder (eheliche, nicht eheliche, adoptierte) und stets nach dem günstigsten Tarif der Steuer-
Stiefkinder
netement klasse I.
-
Steuerklasse |
(1) Ehegatten
(3) Abkömmlinge von Kindern und Stiefkindern
(4) Eltern und Großeltern bei Erbschaften
- Steuerklasse II
(1) Eltern und Großeltern bei Schenkungen
(2) Geschwister
Tabelle 1
Die Besteuerungssätze der nicht steuerbefreiten
Schenkungen und Erbschaften sind nach Steuer-
klassen gestaffelt. Je größer das Erbe oder die
Schenkung und je entfernter das Verwandtschafts-
verhältnis zwischen Erblasser und Erbe bzw. zwi-
Sachliche Freibeträge
Sonstige
Lecteren Gegenstände
sib
Freibeträge
Steuer-
klassen
Persönliche Freibeträge
Allgemeine
Freibeträge
Versorgungs-
freibeträge
Hausrat
I Nr. 1
I Nr. 2
600000 DM
400000 DM
500000 DM
80000
80000
bis 5 Jahre
100000 DM
6-10 Jahre
80000 DM
11-15 Jahre
60000 DM
16-20 Jahre
40000 DM
21-27 Jahre
20000 DM
| Nr. 3
100000 DM
| Nr. 4
100000 DM
80000
80000
20000 DM
10000 DM
III
(1) Hausrat und sonstige Gegenstände an
20000 DM
20000 DM
20000 DM
20000 DM
20000 DM (1)
20000 DM (1)
3
schen Schenker und Beschenkten, desto höher ist
der Steuersatz auf den nach Abzug der Freibeträ-
ge verbleibenden steuerpflichtigen Betrag. Der
Steuersatz (§ 19 ErbStG) beginnt bei 7% in Steuer-
klasse I und endet bei 50% in Steuerklasse III. Wie
hoch die Erbschaftsteuer/Schenkungsteuer im
konkreten Fall ausfällt, ist aus folgender Tabelle
abzulesen:
Steuerpflichtiger
Betrag bis
ishsta
Steuerklassen
I
||
III
100000 DM
7%
12 %
17 %
500000 DM
11 %
17 %
23 %
1000000 DM
15 %
22%
29 %
10000000 DM
19 %
27 %
35%
25 000 000 DM
23 %
32 %
41 %
50000000 DM
28 %
37 %
47 %
30%
40 %
50 %
über 50 Mio. DM
Wenn der Selbständige über ein größeres Vermö-
gen verfügt und er bereits eine klare Vorstellung
davon hat, wer es eines Tages erben soll, dann
kann es sich durchaus lohnen, einen Teil davon
schon vor Eintritt des Erbfalles steuerfrei durch
Schenkung nach Maßgabe der Freibeträge im
Zehnjahresrhythmus zu übertragen. Das gilt insbe-
sondere, weil nunmehr für die Bewertung des
Haus- und Wohnbesitzes nicht mehr der niedrige
Einheitswert von 1964 (zuzüglich 40%), sondern
der normalerweise weit höhere Verkehrswerter-
mittelt auf der Grundlage des Ertragsverfahrens,
das sich an den erzielbaren Mieten orientiert, und
bereinigt um gewisse Abschläge zugrunde ge-
legt wird.
-
Dr. H.-L. Dornbusch
Mehr Jobs für Kinder
ab 13 Jahren erlaubt
Mehr Ausnahmen als bisher läßt das neue Ju-
gendarbeitsschutzgesetz zu, das zum 1. März
1997 in Kraft getreten ist. Zwar ist Kinderarbeit
weiterhin grundsätzlich verboten. Bisher aber
galten Ausnahmen für über 13jährige Kinder nur
beim Zeitungsaustragen und in der Landwirt-
schaft. Nunmehr darf diese Altersgruppe etwa
auch Babysitting oder das Austragen von Werbe-
material sowie Botengänge für Hilfsbedürftige
übernehmen. Gültig bleibt die Beschränkung auf
zwei Stunden tägliche und zehn Stunden wö-
chentliche Arbeitszeit. In landwirtschaftlichen Fa-
milienbetrieben sind es drei Stunden täglich und
fünfzehn Stunden wöchentlich. Außerdem dürfen
Kinder nicht zwischen 18 und 8 Uhr sowie vor und
während des Schulunterrichts beschäftigt werden.
Kind im Sinne des Jugendarbeitsschutzgeset-
zes ist, wer noch nicht 15 Jahre alt ist bzw. der
Vollzeitschulpflicht unterliegt. Berufsschüler über
18 Jahren können nach der Neuregelung auch
nach dem Berufsschulunterricht im Betrieb be-
schäftigt werden. Bislang waren sie, so wie ihre
nicht volljährigen Mitschüler, nach dem Unter-
richt von der Arbeit befreit. Bei Verstößen gegen
das Jugendarbeitsschutzgesetz kann ein Buẞ-
geld von bis zu 30000 DM erhoben werden. Bis-
lang lag die Obergrenze bei 20000 DM. (vh)