Der Komet 5083 – Seite 3
2003-10-30 · Seite 3 von 32
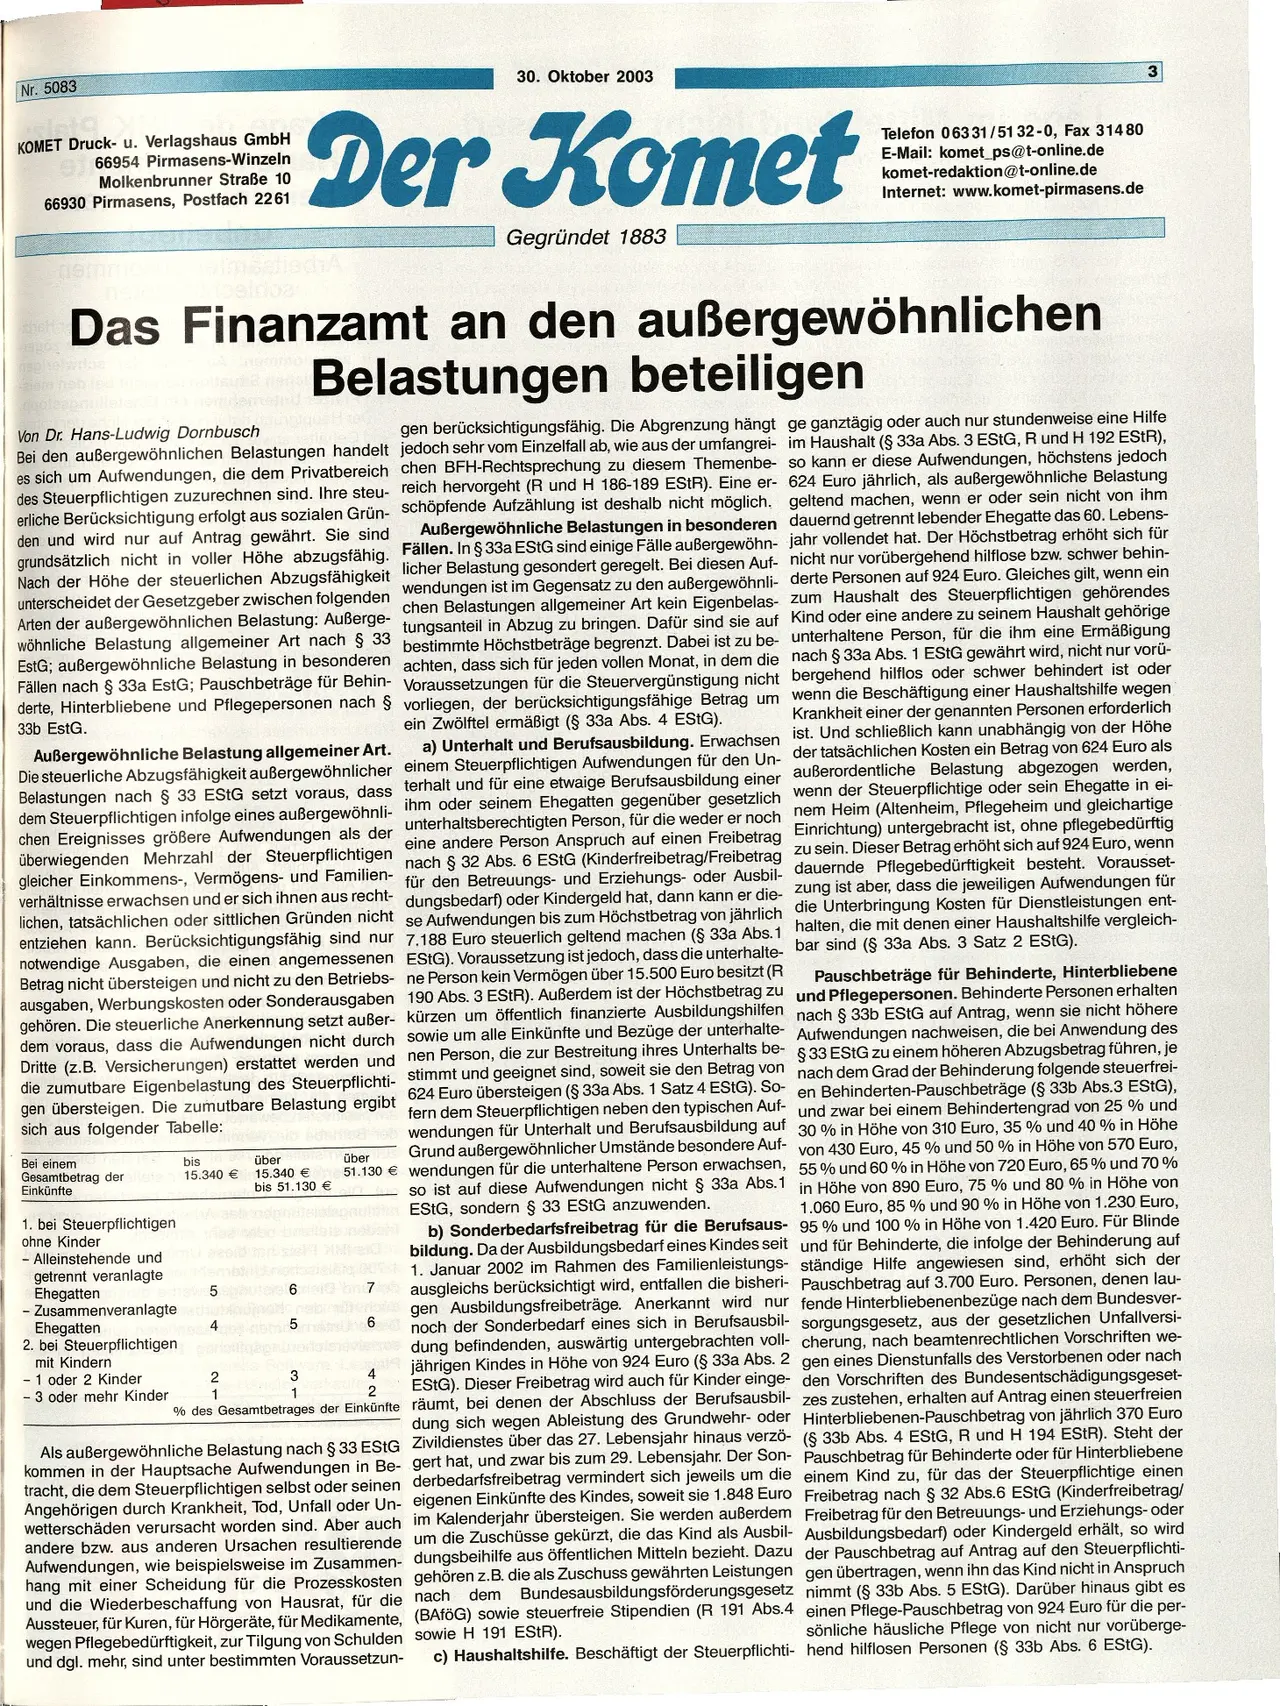
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 5083
KOMET Druck- u. Verlagshaus GmbH
66954 Pirmasens-Winzeln
Molkenbrunner Straße 10
66930 Pirmasens, Postfach 2261
30. Oktober 2003
Der Komet
chA
Gegründet 1883
Telefon 06331/51 32-0, Fax 31480
E-Mail: komet_ps@t-online.de
komet-redaktion@t-online.de
Internet: www.komet-pirmasens.de
Das Finanzamt an den außergewöhnlichen
Belastungen beteiligen
Von Dr. Hans-Ludwig Dornbusch
Bei den außergewöhnlichen Belastungen handelt
es sich um Aufwendungen, die dem Privatbereich
des Steuerpflichtigen zuzurechnen sind. Ihre steu-
erliche Berücksichtigung erfolgt aus sozialen Grün-
den und wird nur auf Antrag gewährt. Sie sind
grundsätzlich nicht in voller Höhe abzugsfähig.
Nach der Höhe der steuerlichen Abzugsfähigkeit
unterscheidet der Gesetzgeber zwischen folgenden
Arten der außergewöhnlichen Belastung: Außerge-
wöhnliche Belastung allgemeiner Art nach § 33
EstG; außergewöhnliche Belastung in besonderen
Fällen nach § 33a EstG; Pauschbeträge für Behin-
derte, Hinterbliebene und Pflegepersonen nach §
33b EstG.
3
gen berücksichtigungsfähig. Die Abgrenzung hängt ge ganztägig oder auch nur stundenweise eine Hilfe
jedoch sehr vom Einzelfall ab, wie aus der umfangrei- im Haushalt (§ 33a Abs. 3 EStG,
R und H 192 ESTR),
chen BFH-Rechtsprechung zu diesem Themenbe- so kann er diese Aufwendungen,
höchstens jedoch
reich hervorgeht (R und H 186-189 EStR). Eine er- 624 Euro jährlich, als außergewöhnliche
Belastung
schöpfende Aufzählung ist deshalb nicht möglich. geltend machen, wenn
er oder sein nicht von ihm
Außergewöhnliche Belastungen in besonderen dauernd getrennt
lebender Ehegatte das 60. Lebens-
Fällen. In § 33a EStG sind einige Fälle außergewöhn- jahr vollendet hat. Der
Höchstbetrag erhöht sich für
licher Belastung gesondert geregelt. Bei diesen Auf-
nicht nur vorübergehend hilflose bzw. schwer behin-
wendungen ist im Gegensatz zu den außergewöhnli-
derte Personen auf 924 Euro. Gleiches gilt, wenn ein
chen Belastungen allgemeiner Art
kein Eigenbelas- zum Haushalt des Steuerpflichtigen gehörendes
tungsanteil in Abzug zu bringen. Dafür sind sie auf Kind oder eine
andere zu seinem Haushalt gehörige
bestimmte Höchstbeträge begrenzt. Dabei ist zu be- unterhaltene Person, für die
ihm eine Ermäßigung
achten, dass sich für jeden vollen Monat, in dem die nach § 33a Abs. 1 EStG gewährt wird, nicht nur vorü-
Voraussetzungen für die Steuervergünstigung nicht bergehend hilflos oder schwer behindert ist oder
vorliegen, der berücksichtigungsfähige Betrag um wenn die Beschäftigung einer
Haushaltshilfe wegen
Krankheit
einer der genannten Personen erforderlich
ein Zwölftel ermäßigt (§ 33a Abs. 4 EStG).
a) Unterhalt und Berufsausbildung. Erwachsen ist. Und schließlich kann unabhängig von der Höhe
Außergewöhnliche Belastung allgemeiner Art.
Die steuerliche Abzugsfähigkeit außergewöhnlicher einem Steuerpflichtigen Aufwendungen für den Un-
der tatsächlichen Kosten ein Betrag von 624 Euro als
Belastungen nach § 33 EStG setzt voraus, dass terhalt
und für eine etwaige Berufsausbildung einer außerordentliche Belastung abgezogen werden,
dem Steuerpflichtigen infolge eines außergewöhnli-
ihm oder seinem Ehegatten gegenüber gesetzlich wenn der Steuerpflichtige oder
sein Ehegatte in ei-
chen Ereignisses größere Aufwendungen
als der unterhaltsberechtigten Person, für die weder er noch nem Heim (Altenheim
, Pflegeheim und gleichartige
eine andere Person Anspruch auf einen Freibetrag Einrichtung
) untergebracht ist, ohne pflegebedürftig
überwiegenden Mehrzahl der Steuerpflichtigen nach § 32 Abs. 6 EStG (Kinderfreibetrag/Freibetrag
zu sein. Dieser
Betrag erhöht sich auf 924 Euro, wenn
gleicher Einkommens-, Vermögens- und Familien- für den Betreuungs- und Erziehungs-
oder Ausbil- dauernde Pflegebedürftigkeit besteht. Vorausset-
verhältnisse erwachsen und er sich ihnen aus recht- dungsbedarf) oder
Kindergeld hat, dann kann er die- zung ist aber, dass die jeweiligen Aufwendungen für
lichen, tatsächlichen oder sittlichen Gründen nicht se Aufwendungen bis
zum Höchstbetrag von jährlich die Unterbringung Kosten für Dienstleistungen ent-
entziehen kann. Berücksichtigungsfähig sind nur 7.188 Euro steuerlich
geltend machen (§ 33a Abs. halten, die mit denen einer Haushaltshilfe vergleich-
notwendige Ausgaben, die einen angemessenen EStG).
Voraussetzung ist jedoch, dass die unterhalte- bar sind (§ 33a Abs. 3 Satz 2 EStG).
Betrag nicht übersteigen und nicht zu den Betriebs- ne Person
kein Vermögen über 15.500 Euro besitzt (R
ausgaben, Werbungskosten oder Sonderausgaben 190 Abs. 3 EStR). Außerdem ist der Höchstbetrag zu
gehören. Die steuerliche Anerkennung setzt außer- kürzen um öffentlich finanzierte Ausbildungshilfen
dem voraus, dass die Aufwendungen nicht durch sowie um alle Einkünfte und Bezüge der unterhalte-
Dritte (z. B. Versicherungen) erstattet werden und nen Person, die zur Bestreitung ihres Unterhalts
be-
die zumutbare Eigenbelastung des Steuerpflichti- stimmt und geeignet sind, soweit
sie den Betrag von
624 Euro übersteigen (§ 33a Abs. 1 Satz 4 EStG). So-
fern dem Steuerpflichtigen neben den typischen Auf-
weden wendungen für Unterhalt und Berufsausbildung auf
Grund außergewöhnlicher Umstände besondere Auf-
51.130 € wendungen für die unterhaltene Person erwachsen,
so ist auf diese Aufwendungen nicht § 33a Abs.1
EStG, sondern § 33 EStG anzuwenden.
gen übersteigen. Die zumutbare Belastung ergibt
sich aus folgender Tabelle:
Bei einem
bis
Gesamtbetrag der 15.340 €
Einkünfte
1. bei Steuerpflichtigen
ohne Kinder
- Alleinstehende und
getrennt veranlagte
Ehegatten
- Zusammenveranlagte ad
über
15.340 €
bis 51.130 €
über
7
1
Pauschbeträge für Behinderte, Hinterbliebene
und Pflegepersonen. Behinderte Personen erhalten
nach § 33b EStG auf Antrag, wenn sie nicht höhere
Aufwendungen nachweisen, die bei Anwendung des
§ 33 EStG zu einem höheren Abzugsbetrag führen, je
nach dem Grad der Behinderung folgende steuerfrei-
en Behinderten-Pauschbeträge (§ 33b Abs.3 EStG),
und zwar bei einem Behindertengrad von 25 % und
30% in Höhe von 310 Euro, 35 % und 40% in Höhe
von 430 Euro, 45% und 50 % in Höhe von 570 Euro,
55% und 60% in Höhe von 720 Euro, 65% und 70%
in Höhe von 890 Euro, 75 % und 80 % in Höhe von
1.060 Euro, 85 % und 90 % in Höhe von 1.230 Euro,
b) Sonderbedarfsfreibetrag für die Berufsaus- 95 % und 100 % in Höhe von 1.420 Euro. Für Blinde
bildung. Da der Ausbildungsbedarf eines Kindes seit und für Behinderte, die infolge der Behinderung auf
1. Januar 2002 im Rahmen des Familienleistungs- ständige Hilfe angewiesen sind, erhöht sich der
ausgleichs berücksichtigt wird, entfallen die bisheri- Pauschbetrag auf 3.700 Euro. Personen, denen lau-
gen Ausbildungsfreibeträge. Anerkannt wird nur fende Hinterbliebenenbezüge nach dem Bundesver-
noch der Sonderbedarf eines sich in Berufsausbil- sorgungsgesetz, aus der gesetzlichen Unfallversi-
dung befindenden, auswärtig untergebrachten voll- cherung, nach beamtenrechtlichen Vorschriften we-
jährigen Kindes in Höhe von 924 Euro (§ 33a Abs. 2 gen eines Dienstunfalls des Verstorbenen oder nach
EStG). Dieser Freibetrag wird auch für Kinder einge- den Vorschriften des Bundesentschädigungsgeset-
% des Gesamtbetrages der Einkünfte räumt, bei denen der Abschluss der Berufsausbil- zes zustehen, erhalten auf Antrag einen steuerfreien
dung sich wegen Ableistung des Grundwehr- oder
Hinterbliebenen-Pauschbetrag von jährlich 370 Euro
Als außergewöhnliche Belastung nach § 33 EStG Zivildienstes über das 27. Lebensjahr hinaus verzö- (§ 33b Abs. 4 EStG, R und H 194 EStR). Steht der
kommen in der Hauptsache Aufwendungen in Be- gert hat, und zwar bis zum
29. Lebensjahr. Der Son- Pauschbetrag für Behinderte oder für Hinterbliebene
tracht, die dem Steuerpflichtigen selbst oder seinen derbedarfsfreibetrag vermindert
sich jeweils um die einem Kind zu, für das der Steuerpflichtige einen
Angehörigen durch Krankheit, Tod, Unfall oder Un- eigenen Einkünfte des
Kindes, soweit sie 1.848 Euro Freibetrag nach § 32 Abs.6 EStG (Kinderfreibetrag/
wetterschäden verursacht worden sind. Aber auch im Kalenderjahr übersteigen.
Sie werden außerdem Freibetrag für den Betreuungs- und Erziehungs- oder
andere bzw. aus anderen Ursachen resultierende um die Zuschüsse gekürzt, die das Kind
als Ausbil- Ausbildungsbedarf) oder Kindergeld erhält, so wird
Aufwendungen, wie beispielsweise im Zusammen- dungsbeihilfe aus öffentlichen Mitteln
bezieht. Dazu der Pauschbetrag auf Antrag auf den Steuerpflichti-
hang mit einer Scheidung für die Prozesskosten gehören z. B. die als Zuschuss
gewährten Leistungen gen übertragen, wenn ihn das Kind nicht in Anspruch
dem
Bundesausbildungsförderungsgesetz nimmt (§ 33b Abs. 5 EStG). Darüber hinaus gibt es
und die Wiederbeschaffung von Hausrat, für die nach
Aussteuer, für Kuren, für Hörgeräte, für Medikamente, (BAföG) sowie steuerfreie Stipendien (R 191 Abs.4 einen Pflege-Pauschbetrag von 924 Euro für die per-
sönliche häusliche Pflege von nicht nur vorüberge-
wegen Pflegebedürftigkeit, zur Tilgung von Schulden sowie H 191 ESTR).
und dgl. mehr, sind unter bestimmten Voraussetzun- c) Haushaltshilfe. Beschäftigt der Steuerpflichti- hend hilflosen Personen (§ 33b Abs. 6 EStG).
Ehegatten
2. bei Steuerpflichtigen
mit Kindern
- 1 oder 2 Kinder
3 oder mehr Kinder
2
1
3
1
6
4
2