Der Komet 5084 – Seite 3
2003-11-10 · Seite 3 von 36
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 5084
KOMET Druck- u. Verlagshaus GmbH
66954 Pirmasens-Winzeln
Molkenbrunner Straße 10
66930 Pirmasens, Postfach 2261
10. November 2003
Der Komet
Gegründet 1883
Telefon 06331/5132-0, Fax 31480
redaktion@komet-pirmasens.de
info@komet-pirmasens.de
Internet: www.komet-pirmasens.de
Hoffnung auf Wachstum im Jahr 2004
DIHK legt Ergebnisse der Herbst-Konjunkturumfrage vor
Von Dr. Martin Wansleben, Hauptgeschäftsführer überwiegen noch die Negativ-Einschätzungen.
des Deutschen Industrie- und Handelskammertages Große Unterschiede zwischen den Regionen.
Für die Konjunktur ist endlich Land in Sicht. Nach Zwischen den Regionen Deutschlands
lassen sich
drei Jahren Flaute kommt die deutsche Wirt- bei den Geschäftserwartungen im Herbst
2003 wie-
schaft im Jahr 2004 wieder in Fahrt. Die vom DIHK der größere Unterschiede feststellen. Im stark export-
erwarteten Anstöße vom Export werden von der orientierten Süden ist die Besserung der Erwartungen
Inlandsnachfrage unterstützt: Der private Kon- besonders ausgeprägt. Auch der Westen erfährt ei-
sum legt wieder zu. Zudem profitiert die Produkti- nen Auftrieb durch gestiegene Exportaussichten
der
on im kommenden Jahr vom Sondereffekt vier Industrie, wird aber durch andauernde Skepsis in
zusätzlicher Arbeitstage. Investitionen und Be- Handel und Baugewerbe gebremst. Im Norden und
schäftigung bleiben indes die Schwachstellen. im Osten bleiben die Geschäftserwartungen der Un-
Wechselkurs-Kapriolen könnten zusätzlich die ternehmen zurück. Überraschen die
ostdeutschen
Konjunktur heftig durchschütteln. Dies ist das Unternehmen im Herbst 2003 noch mit der zweitbes-
Fazit des Deutschen Industrie- und Handelskam- ten Lagebeurteilung, fallen die Erwartungen für das
mertages (DIHK) aus der Herbst-Konjunkturum- kommende Jahr wieder enttäuschend schwach aus.
frage der Industrie- und Handelskammern (IHKs),
der mehr als 25.000 Unternehmensantworten
zugrunde liegen.
Die noch immer geringe Exportorientierung des Os-
tens hat sich in der Einschätzung des Jahres 2003 -
bei insgesamt nur verhaltener Ausfuhrentwicklung -
stabilisierend ausgewirkt. Bei insgesamt gestiegenen
Exporterwartungen 2004 aber wird der Osten im Ver-
gleich zum übrigen Deutschland im kommenden Jahr
nicht gleichermaßen mitziehen.
Unter drei Voraussetzungen wird 2004 das Wachs-
tum der deutschen Wirtschaft zwei Prozent errei-
chen: Die Politik hält Wort und Deutschland schafft
den Einstieg in wirkliche Reformen, der US-Dollar
sackt nicht längerfristig ab und die Lohnpolitik fällt Export zieht an. Der Konjunkturanstoß kommt im
moderat aus. Erschreckend ist: Das Wirtschafts- Jahr 2004 von den Exporten.
Das anziehende Export-
wachstum stößt im nächsten Jahr bereits an seine geschäft dürfte eingebettet sein in einen
weltweiten
Grenzen. Die jahrelange Investitionsschwäche und Aufschwung. Zudem haben die Unternehmen
in
die strukturellen Probleme am Arbeitsmarkt haben Deutschland ihre Wettbewerbsfähigkeit durch tiefgrei-
Deutschlands Potenzial verringert, solche Zuwachs- fende Rationalisierung spürbar
verbessert. Im Ver-
raten in der Größenordnung von zwei Prozent auf gleich zu anderen Euroländern macht sich
dabei die
Dauer zu erzielen. Die aktuellen Investitions- und geringe Inflationsrate Deutschlands positiv
bemerk-
Beschäftigungspläne der Unternehmen lassen hier bar und sorgt dadurch für einen Anstieg
der Exporte in
auch in nächster Zeit keine Besserung erwarten. So die Nachbarländer. Zwar
wird sich der Euroraum kon-
befürchten wir, dass die Zahl der Arbeitsplätze im junkturell nur mühsam erholen. Die neuen EU-
Bei-
nächsten Jahr sogar um weitere 100.000 zurückgeht. trittsländer und Russland erweisen
sich hingegen
Stimmung verbessert sich. Die bisher hartnäcki- auch im nächsten Jahr
als Eldorado für deutsche Aus-
ge Stagnation der deutschen Wirtschaft geht in die- fuhren. Dort können die deutschen Unternehmen
jetzt
sen Monaten allmählich zu Ende. Bei nur verhaltener die Früchte ihrer guten und frühzeitigen
Positionie-
Ausfuhrentwicklung flackert die Binnennachfrage im rung auf den Märkten ernten. Im Geschäft
mit China
Herbst 2003 auf - bisher allerdings auf Sparflamme. werden weiterhin
überdurchschnittliche Zuwachsra-
Jetzt schlägt sowohl bei Investoren als auch bei Kon- ten realisiert. Große Hoffnungen, aber auch
Fragezei-
sumenten zunehmend der Ersatzbedarf durch. Ge- chen richten sich auf die
USA: Es wird erwartet, dass
stützt wird das Inlandsgeschäft zudem durch den ge- deutsche Exporte vom konjunkturellen
Aufschwung
ringen Preisauftrieb und durch niedrige Zinssätze. Die der USA und dem daraus
resultierenden Impuls für
Diskussion um die Streichung der Eigenheimzulage den Welthandel profitieren. Risiken bergen
indes die
führt zu einer Sonderkonjunktur im Baugewerbe und Auswirkungen des US-Zwillingsdefizits im
Staats-
lässt die Nachfrage nach Einrichtungsgegenständen haushalt und Außenhandel. Für eine
Belebung der
steigen. Hoffnungen der Unternehmen richten sich Weltkonjunktur ist ein
moderater Ölpreis eine weitere
auf das Vorziehen der Steuerreform. Zugleich be- Voraussetzung. Zudem stehen die
Exporterwartun-
fürchten die Unternehmen, dass bei einer Gegenfi-
nanzierung durch höhere Schulden weiteres Vertrau-
en bei Investoren und Konsumenten verspielt wird.
Gleichzeitig schwächen Arbeitsplatzsorgen und Unsi-
cherheiten über die Auswirkungen der Sozialrefor-
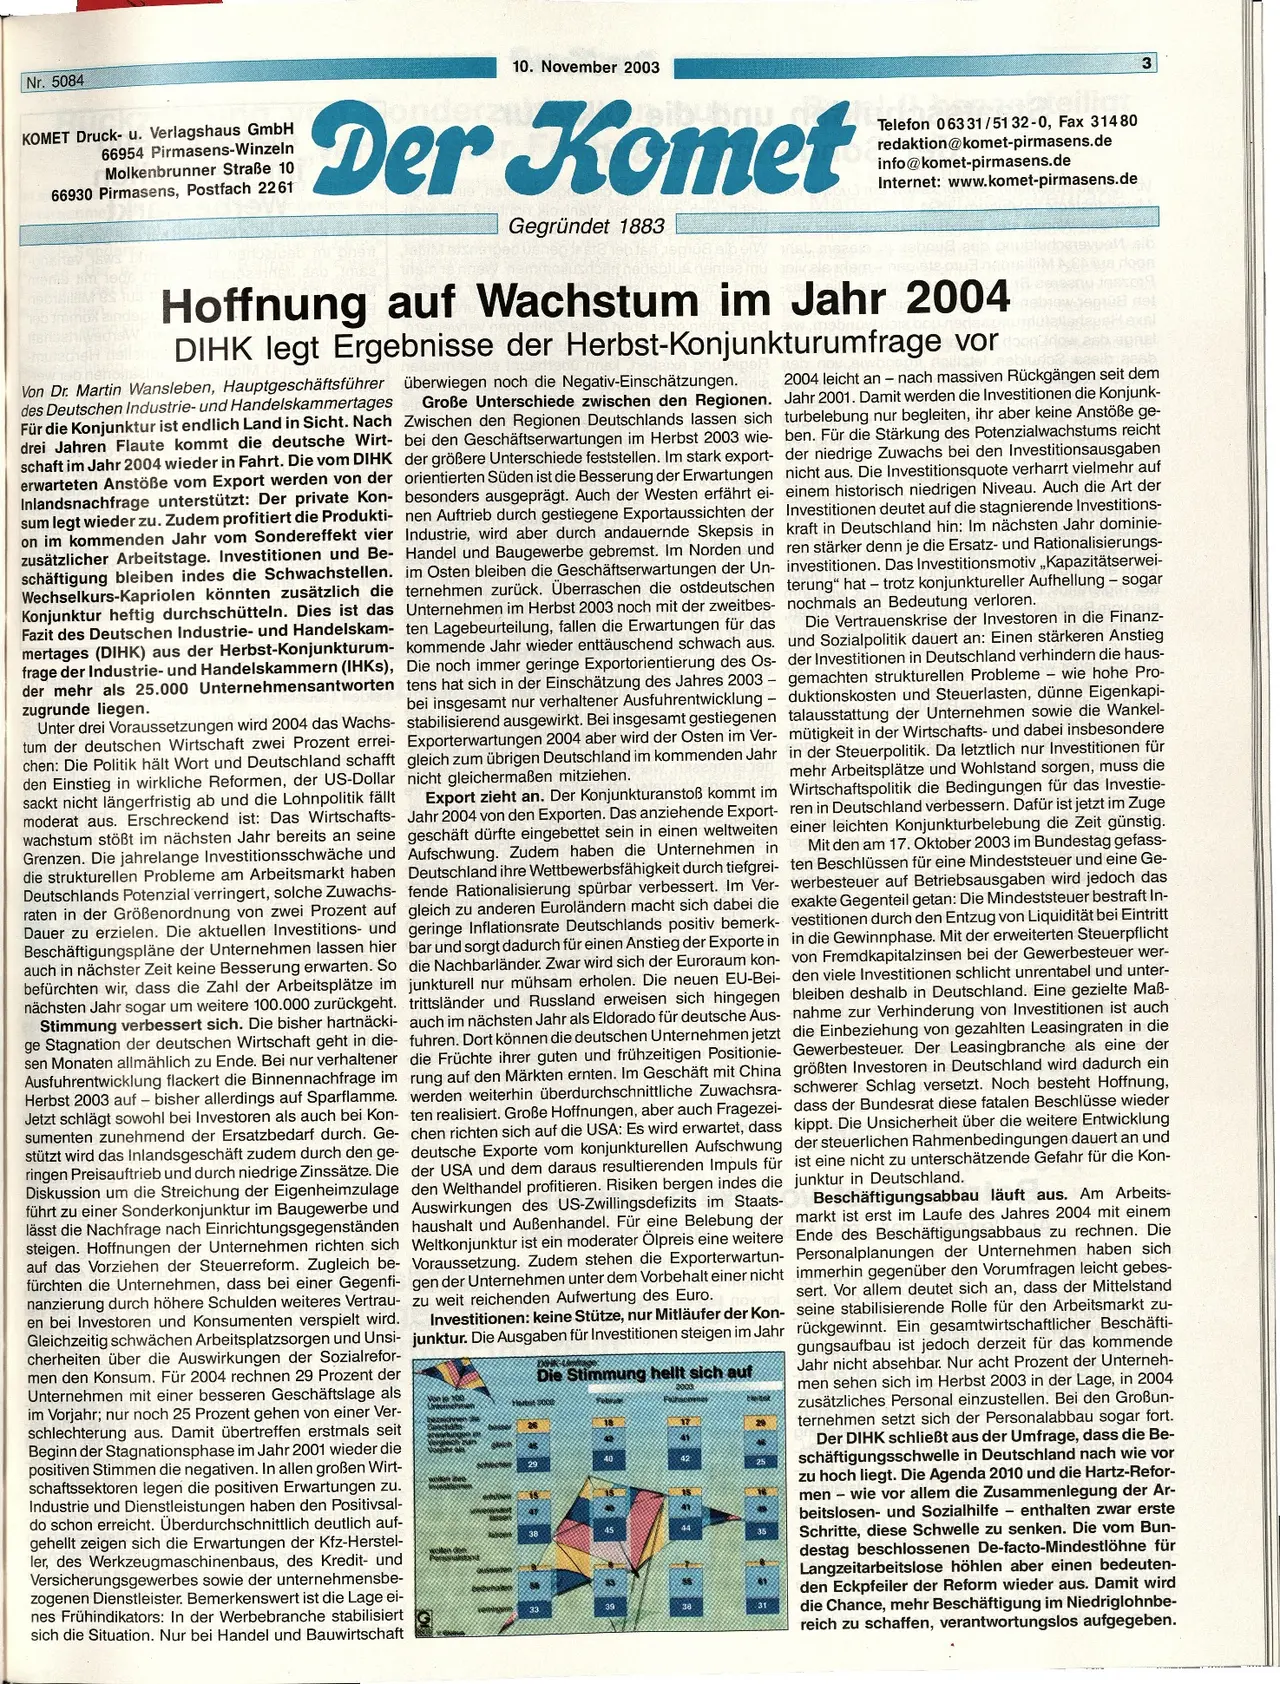
men den Konsum. Für 2004 rechnen 29 Prozent der
Unternehmen mit einer besseren Geschäftslage als
im Vorjahr; nur noch 25 Prozent gehen von einer Ver-
schlechterung aus. Damit übertreffen erstmals seit
Beginn der Stagnationsphase im Jahr 2001 wieder die
positiven Stimmen die negativen. In allen großen Wirt-
schaftssektoren legen die positiven Erwartungen zu.
Industrie und Dienstleistungen haben den Positivsal-
do schon erreicht. Überdurchschnittlich deutlich auf-
gehellt zeigen sich die Erwartungen der Kfz-Herstel-
ler, des Werkzeugmaschinenbaus, des Kredit- und
Versicherungsgewerbes sowie der unternehmensbe-
zogenen Dienstleister. Bemerkenswert ist die Lage ei-
nes Frühindikators: In der Werbebranche stabilisiert
sich die Situation. Nur bei Handel und Bauwirtschaft
gen der Unternehmen unter dem Vorbehalt einer nicht
zu weit reichenden Aufwertung des Euro.
Investitionen: keine Stütze, nur Mitläufer der Kon-
junktur. Die Ausgaben für Investitionen steigen im Jahr
DIHK-Unhage
Die Stimmung hellt sich auf
Herbst 2000
Februar
Ven je 100
Unternehmen
bezeichnen die
Geschafts besser 26
erwartungen im
Vergleich zum
Vogahr als
wollen ihre
Investitionen
42
2003
Frühsommer
41
45
40
42
schlechtes
29
25
15
vesindet
lassen
47
41
ken
38
45
44
wollen den
Personalstand
ausweiten
beibehalten
38
33
35
31
3
ablurba
2004 leicht an- nach massiven Rückgängen seit dem
Jahr 2001. Damit werden die Investitionen die Konjunk-
turbelebung nur begleiten, ihr aber keine Anstöße ge-
ben. Für die Stärkung des Potenzialwachstums reicht
der niedrige Zuwachs bei den Investitionsausgaben
nicht aus. Die Investitionsquote verharrt vielmehr auf
einem historisch niedrigen Niveau. Auch die Art der
Investitionen deutet auf die stagnierende Investitions-
kraft in Deutschland hin: Im nächsten Jahr dominie-
ren stärker denn je die Ersatz- und Rationalisierungs-
investitionen. Das Investitionsmotiv „Kapazitätserwei-
terung" hat - trotz konjunktureller Aufhellung - sogar
nochmals an Bedeutung verloren.
Die Vertrauenskrise der Investoren in die Finanz-
und Sozialpolitik dauert an: Einen stärkeren Anstieg
der Investitionen in Deutschland verhindern die haus-
gemachten strukturellen Probleme - wie hohe Pro-
duktionskosten und Steuerlasten, dünne Eigenkapi-
talausstattung der Unternehmen sowie die Wankel-
mütigkeit in der Wirtschafts- und dabei insbesondere
in der Steuerpolitik. Da letztlich nur Investitionen für
mehr Arbeitsplätze und Wohlstand sorgen, muss die
Wirtschaftspolitik die Bedingungen für das Investie-
ren in Deutschland verbessern. Dafür ist jetzt im Zuge
einer leichten Konjunkturbelebung die Zeit günstig.
Mit den am 17. Oktober 2003 im Bundestag gefass-
ten Beschlüssen für eine Mindeststeuer und eine Ge-
werbesteuer auf Betriebsausgaben wird jedoch das
exakte Gegenteil getan: Die Mindeststeuer bestraft In-
vestitionen durch den Entzug von Liquidität bei Eintritt
in die Gewinnphase. Mit der erweiterten Steuerpflicht
von Fremdkapitalzinsen bei der Gewerbesteuer wer-
den viele Investitionen schlicht unrentabel und unter-
bleiben deshalb in Deutschland. Eine gezielte Maß-
nahme zur Verhinderung von Investitionen ist auch
die Einbeziehung von gezahlten Leasingraten in die
Gewerbesteuer. Der Leasingbranche als eine der
größten Investoren in Deutschland wird dadurch ein
schwerer Schlag versetzt. Noch besteht Hoffnung,
dass der Bundesrat diese fatalen Beschlüsse wieder
kippt. Die Unsicherheit über die weitere Entwicklung
der steuerlichen Rahmenbedingungen dauert an und
ist eine nicht zu unterschätzende Gefahr für die Kon-
junktur in Deutschland.
Beschäftigungsabbau läuft aus. Am Arbeits-
markt ist erst im Laufe des Jahres 2004 mit einem
Ende des Beschäftigungsabbaus zu rechnen. Die
Personalplanungen der Unternehmen haben sich
immerhin gegenüber den Vorumfragen leicht gebes-
sert. Vor allem deutet sich an, dass der Mittelstand
seine stabilisierende Rolle für den Arbeitsmarkt zu-
rückgewinnt. Ein gesamtwirtschaftlicher Beschäfti-
gungsaufbau ist jedoch derzeit für das kommende
Jahr nicht absehbar. Nur acht Prozent der Unterneh-
men sehen sich im Herbst 2003 in der Lage, in 2004
zusätzliches Personal einzustellen. Bei den Großun-
ternehmen setzt sich der Personalabbau sogar fort.
Der DIHK schließt aus der Umfrage, dass die Be-
schäftigungsschwelle in Deutschland nach wie vor
zu hoch liegt. Die Agenda 2010 und die Hartz-Refor-
men - wie vor allem die Zusammenlegung der Ar-
beitslosen- und Sozialhilfe - enthalten zwar erste
Schritte, diese Schwelle zu senken. Die vom Bun-
destag beschlossenen De-facto-Mindestlöhne für
Langzeitarbeitslose höhlen aber einen bedeuten-
den Eckpfeiler der Reform wieder aus. Damit wird
die Chance, mehr Beschäftigung im Niedriglohnbe-
reich zu schaffen, verantwortungslos aufgegeben.