Der Komet 5336 – Seite 4
2010-11-10 · Seite 4 von 44
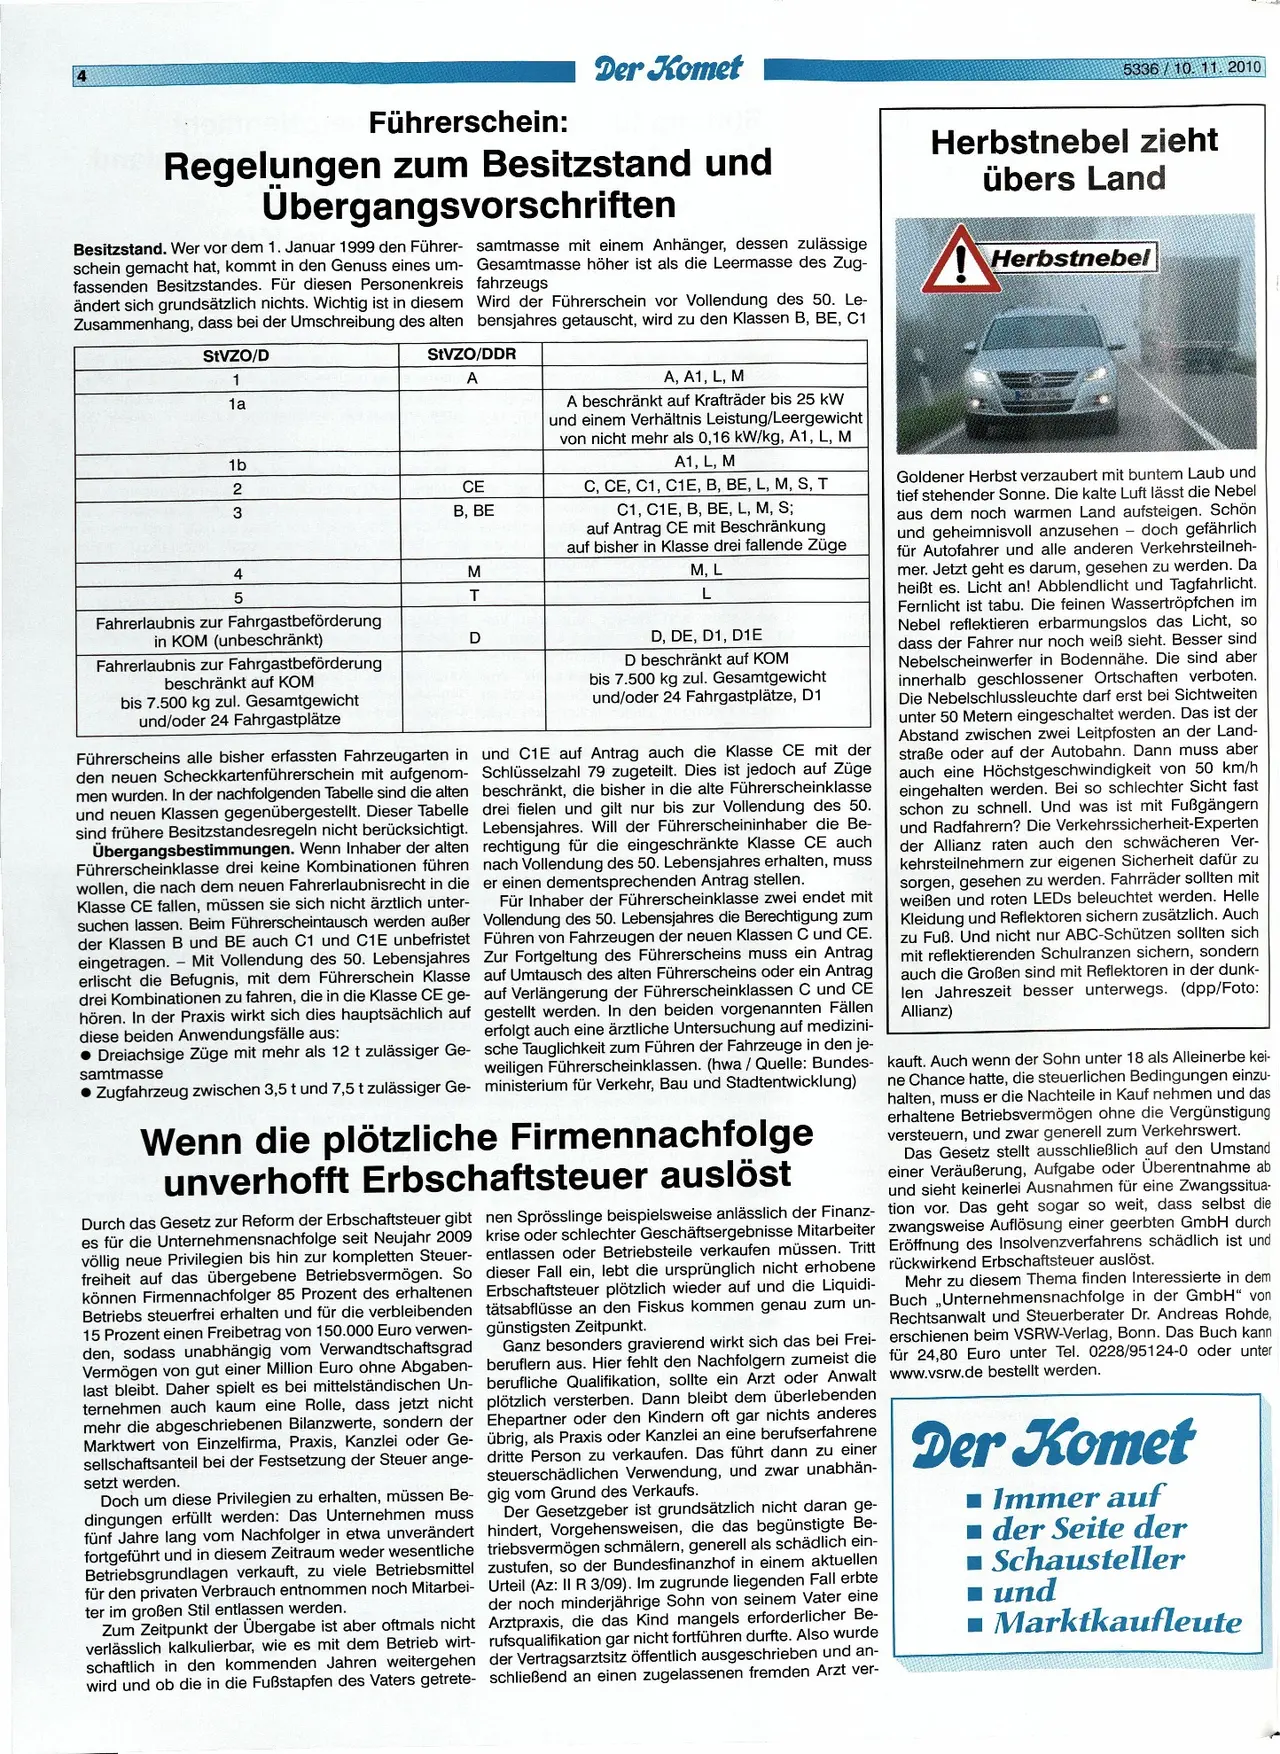
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
4
Führerschein:
Der Komet
Regelungen zum Besitzstand und
Übergangsvorschriften
Besitzstand. Wer vor dem 1. Januar 1999 den Führer- samtmasse mit einem Anhänger, dessen zulässige
schein gemacht hat, kommt in den Genuss eines um- Gesamtmasse höher ist als die Leermasse des Zug-
fassenden Besitzstandes. Für diesen Personenkreis fahrzeugs
ändert sich grundsätzlich nichts. Wichtig ist in diesem
Zusammenhang, dass bei der Umschreibung des alten
StVZO/D
1
1a
1b
123
4
5
Wird der Führerschein vor Vollendung des 50. Le-
bensjahres getauscht, wird zu den Klassen B, BE, C1
StVZO/DDR
A
CE
B, BE
M
T
D
Fahrerlaubnis zur Fahrgastbeförderung
beschränkt auf KOM
Fahrerlaubnis zur Fahrgastbeförderung
in KOM (unbeschränkt)
bis 7.500 kg zul. Gesamtgewicht
und/oder 24 Fahrgastplätze
A, A1, L, M
A beschränkt auf Krafträder bis 25 kW
und einem Verhältnis Leistung/Leergewicht
von nicht mehr als 0,16 kW/kg, A1, L, M
A1, L, M
C, CE, C1, C1E, B, BE, L, M, S, T
C1, C1E, B, BE, L, M, S;
auf Antrag CE mit Beschränkung
auf bisher in Klasse drei fallende Züge
M, L
L
D, DE, D1, D1E
D beschränkt auf KOM
bis 7.500 kg zul. Gesamtgewicht
und/oder 24 Fahrgastplätze, D1
und C1E auf Antrag auch die Klasse CE mit der
Schlüsselzahl 79 zugeteilt. Dies ist jedoch auf Züge
beschränkt, die bisher in die alte Führerscheinklasse
drei fielen und gilt nur bis zur Vollendung des 50.
Lebensjahres. Will der Führerscheininhaber die Be-
rechtigung für die eingeschränkte Klasse CE auch
nach Vollendung des 50. Lebensjahres erhalten, muss
er einen dementsprechenden Antrag stellen.
Führerscheins alle bisher erfassten Fahrzeugarten in
den neuen Scheckkartenführerschein mit aufgenom-
men wurden. In der nachfolgenden Tabelle sind die alten
und neuen Klassen gegenübergestellt. Dieser Tabelle
sind frühere Besitzstandesregeln nicht berücksichtigt.
Übergangsbestimmungen. Wenn Inhaber der alten
Führerscheinklasse drei keine Kombinationen führen
wollen, die nach dem neuen Fahrerlaubnisrecht in die
Für Inhaber der Führerscheinklasse zwei endet mit
Klasse CE fallen, müssen sie sich nicht ärztlich unter-
suchen lassen. Beim Führerscheintausch werden außer Vollendung des 50. Lebensjahres die Berechtigung zum
der Klassen B und BE auch C1 und C1E unbefristet Führen von Fahrzeugen der neuen Klassen C und CE.
eingetragen. Mit Vollendung des 50. Lebensjahres Zur Fortgeltung des Führerscheins muss ein Antrag
erlischt die Befugnis, mit dem Führerschein Klasse auf Umtausch des alten Führerscheins oder ein Antrag
drei Kombinationen zu fahren, die in die Klasse CE ge- auf Verlängerung der Führerscheinklassen C
und
CE
hören. In der Praxis wirkt sich dies hauptsächlich auf gestellt werden. In den beiden vorgenannten Fällen
diese beiden Anwendungsfälle aus:
erfolgt auch eine ärztliche Untersuchung auf medizini-
•Dreiachsige Züge mit mehr als 12 t zulässiger Ge- sche Tauglichkeit zum Führen der Fahrzeuge in den je-
samtmasse
weiligen Führerscheinklassen. (hwa / Quelle: Bundes-
• Zugfahrzeug zwischen 3,5 t und 7,5 t zulässiger Ge- ministerium für Verkehr, Bau und Stadtentwicklung)
Wenn die plötzliche Firmennachfolge
unverhofft Erbschaftsteuer auslöst
krise oder schlechter Geschäftsergebnisse Mitarbeiter
entlassen oder Betriebsteile verkaufen müssen. Tritt
dieser Fall ein, lebt die ursprünglich nicht erhobene
Erbschaftsteuer plötzlich wieder auf und die Liquidi-
tätsabflüsse an den Fiskus kommen genau zum un-
günstigsten Zeitpunkt.
Durch das Gesetz zur Reform der Erbschaftsteuer gibt nen Sprösslinge beispielsweise anlässlich der Finanz-
es für die Unternehmensnachfolge seit Neujahr 2009
völlig neue Privilegien bis hin zur kompletten Steuer-
freiheit auf das übergebene Betriebsvermögen. So
können Firmennachfolger 85 Prozent des erhaltenen
Betriebs steuerfrei erhalten und für die verbleibenden
15 Prozent einen Freibetrag von 150.000 Euro verwen-
den, sodass unabhängig vom Verwandtschaftsgrad
Vermögen von gut einer Million Euro ohne Abgaben-
last bleibt. Daher spielt es bei mittelständischen Un-
ternehmen auch kaum eine Rolle, dass jetzt nicht
mehr die abgeschriebenen Bilanzwerte, sondern der
Marktwert von Einzelfirma, Praxis, Kanzlei oder Ge-
sellschaftsanteil bei der Festsetzung der Steuer ange-
setzt werden.
Doch um diese Privilegien zu erhalten, müssen Be-
dingungen erfüllt werden: Das Unternehmen muss
fünf Jahre lang vom Nachfolger in etwa unverändert
fortgeführt und in diesem Zeitraum weder wesentliche
Betriebsgrundlagen verkauft, zu viele Betriebsmittel
für den privaten Verbrauch entnommen noch Mitarbei-
ter im großen Stil entlassen werden.
Zum Zeitpunkt der Übergabe ist aber oftmals nicht
verlässlich kalkulierbar, wie es mit dem Betrieb wirt-
schaftlich in den kommenden Jahren weitergehen
wird und ob die in die Fußstapfen des Vaters getrete-
Ganz besonders gravierend wirkt sich das bei Frei-
beruflern aus. Hier fehlt den Nachfolgern zumeist die
berufliche Qualifikation, sollte ein Arzt oder Anwalt
plötzlich versterben. Dann bleibt dem überlebenden
Ehepartner oder den Kindern oft gar nichts anderes
übrig, als Praxis oder Kanzlei an eine berufserfahrene
dritte Person zu verkaufen. Das führt dann zu einer
steuerschädlichen Verwendung, und zwar unabhän-
gig vom Grund des Verkaufs.
Der Gesetzgeber ist grundsätzlich nicht daran ge-
hindert, Vorgehensweisen, die das begünstigte Be-
triebsvermögen schmälern, generell als schädlich ein-
zustufen, so der Bundesfinanzhof in einem aktuellen
Urteil (Az: II R 3/09). Im zugrunde liegenden Fall erbte
der noch minderjährige Sohn von seinem Vater eine
Arztpraxis, die das Kind mangels erforderlicher Be-
rufsqualifikation gar nicht fortführen durfte. Also wurde
der Vertragsarztsitz öffentlich ausgeschrieben und an-
schließend an einen zugelassenen fremden Arzt ver-
5336/10. 11. 2010
Herbstnebel zieht
übers Land
Herbstnebel
Goldener Herbst verzaubert mit buntem Laub und
tief stehender Sonne. Die kalte Luft lässt die Nebel
aus dem noch warmen Land aufsteigen. Schön
und geheimnisvoll anzusehen - doch gefährlich
für Autofahrer und alle anderen Verkehrsteilneh-
mer. Jetzt geht es darum, gesehen zu werden. Da
heißt es. Licht an! Abblendlicht und Tagfahrlicht.
Fernlicht ist tabu. Die feinen Wassertröpfchen im
Nebel reflektieren erbarmungslos das Licht, so
dass der Fahrer nur noch weiß sieht. Besser sind
Nebelscheinwerfer in Bodennähe. Die sind aber
innerhalb geschlossener Ortschaften verboten.
Die Nebelschlussleuchte darf erst bei Sichtweiten
unter 50 Metern eingeschaltet werden. Das ist der
Abstand zwischen zwei Leitpfosten an der Land-
straße oder auf der Autobahn. Dann muss aber
auch eine Höchstgeschwindigkeit von 50 km/h
eingehalten werden. Bei so schlechter Sicht fast
schon zu schnell. Und was ist mit Fußgängern
und Radfahrern? Die Verkehrssicherheit-Experten
der Allianz raten auch den schwächeren Ver-
kehrsteilnehmern zur eigenen Sicherheit dafür zu
sorgen, gesehen zu werden. Fahrräder sollten mit
weißen und roten LEDS beleuchtet werden. Helle
Kleidung und Reflektoren sichern zusätzlich. Auch
zu Fuß. Und nicht nur ABC-Schützen sollten sich
mit reflektierenden Schulranzen sichern, sondern
auch die Großen sind mit Reflektoren in der dunk-
len Jahreszeit besser unterwegs. (dpp/Foto:
Allianz)
kauft. Auch wenn der Sohn unter 18 als Alleinerbe kei-
ne Chance hatte, die steuerlichen Bedingungen einzu-
halten, muss er die Nachteile in Kauf nehmen und das
erhaltene Betriebsvermögen ohne die Vergünstigung
versteuern, und zwar generell zum Verkehrswert.
Das Gesetz stellt ausschließlich auf den Umstand
einer Veräußerung, Aufgabe oder Überentnahme ab
und sieht keinerlei Ausnahmen für eine Zwangssitua-
tion vor. Das geht sogar so weit, dass selbst die
zwangsweise Auflösung einer geerbten GmbH durch
Eröffnung des Insolvenzverfahrens schädlich ist und
rückwirkend Erbschaftsteuer auslöst.
Mehr zu diesem Thema finden Interessierte in dem
Buch „Unternehmensnachfolge in der GmbH" von
Rechtsanwalt und Steuerberater Dr. Andreas Rohde,
erschienen beim VSRW-Verlag, Bonn. Das Buch kann
für 24,80 Euro unter Tel. 0228/95124-0 oder unter
www.vsrw.de bestellt werden.
Der Komet
■Immer auf
der Seite der
■Schausteller
■und
Marktkaufleute