Der Komet 5382 – Seite 3
2012-02-20 · Seite 3 von 24
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5382
Der Komet
Fachzeitung für Schausteller und Marktkaufleute
- Gegründet 1883-
66930 Pirmasens, Postfach 2261
ISSN 0177-2422
Verlag und Druck:
KOMET Druck- und Verlagshaus GmbH
66954 Pirmasens, Molkenbrunner Str. 10
Telefon: 06331/5132-0, Fax: 06331/31480
E-Mail: info@komet-pirmasens.de
Internet: www.komet-pirmasens.de
derkomet-fachzeitung.de derkomet.com
Beteiligungsverhältnisse:
Die Firma KOMET Druck- und Verlagshaus
GmbH ist 100%ige Tochter der
Klaus Endres GmbH & Co. KG
Postfach 2261, 66930 Pirmasens
Erscheinungsweise:
10., 20., 30. eines Monats
Verlagsleitung:
Rita Endres-Grimm, Klaus Endres
Redaktion:
Detlef Weide
Telefon: 06331/5132-20
E-Mail: redaktion@komet-pirmasens.de
Redaktionsschluss:
3., 13., 23. eines Monats
Anzeigen:
Birgit Jennewein, Martina Füger-Schmidt
Telefon: 06331/5132-13
E-Mail: info@komet-pirmasens.de
Anzeigenschluss:
5., 15., 25. eines Monats
Abweichungen sind möglich.
Für den Inhalt des Anzeigenteils übernimmt
der Verlag keine Haftung.
Anzeigenpreisliste
vom 1. Januar 2009 gültig.
Vertrieb:
Waltraud Fischer
Telefon: 06331/5132-14
E-Mail: info@komet-pirmasens.de
Jahresbezugspreis
Inland: 142 Euro - Ausland: 170 Euro
Zahlungsmöglichkeiten:
HypoVereinsbank Pirmasens
Konto-Nr. 3580106969 (BLZ 54220091)
Postbank Ludwigshafen
Konto-Nr. 1352-675 (BLZ 54510067)
Bei Nichterscheinen infolge höherer
Gewalt oder Streik besteht kein Anspruch
auf Leistung, Schadenersatz oder
Minderung des Bezugspreises.
Erfüllungsort und Gerichtsstand:
Pirmasens
Es gelten unsere Geschäftsbedingungen für
Anzeigen und Fremdbeilagen.
Die mit dem Namen des Verfassers gezeich-
neten Beiträge geben nicht die Meinung der
Redaktion wieder. Für Veröffentlichungen der
Verbände zeichnen diese verantwortlich.
Kürzungen und Überarbeitung eingesandter
Manuskripte vorbehalten. Unaufgefordert ein-
gesandte Berichte und Bilder werden nicht
zurückgesandt. Nachdruck, auch auszugswei-
se nur mit Genehmigung des Verlages
Auszüge aus dem Redaktionsteil im Internet
unter www.
komet-pirmasens.de/derkomet/online.html
Offizielles Organ:
Deutscher Schaustellerbund e. V., Berlin
Bundesverband Deutscher Schausteller
und Marktkaufleute e.V., Bonn
20. Februar 2012
Kinder im Einkommensteuerrecht 2012
Neuregelungen durch das Steuervereinfachungsgesetz 2011
Von Dr. Hans-L. Dornbusch
- Fortsetzung aus „Komet" 5381 -
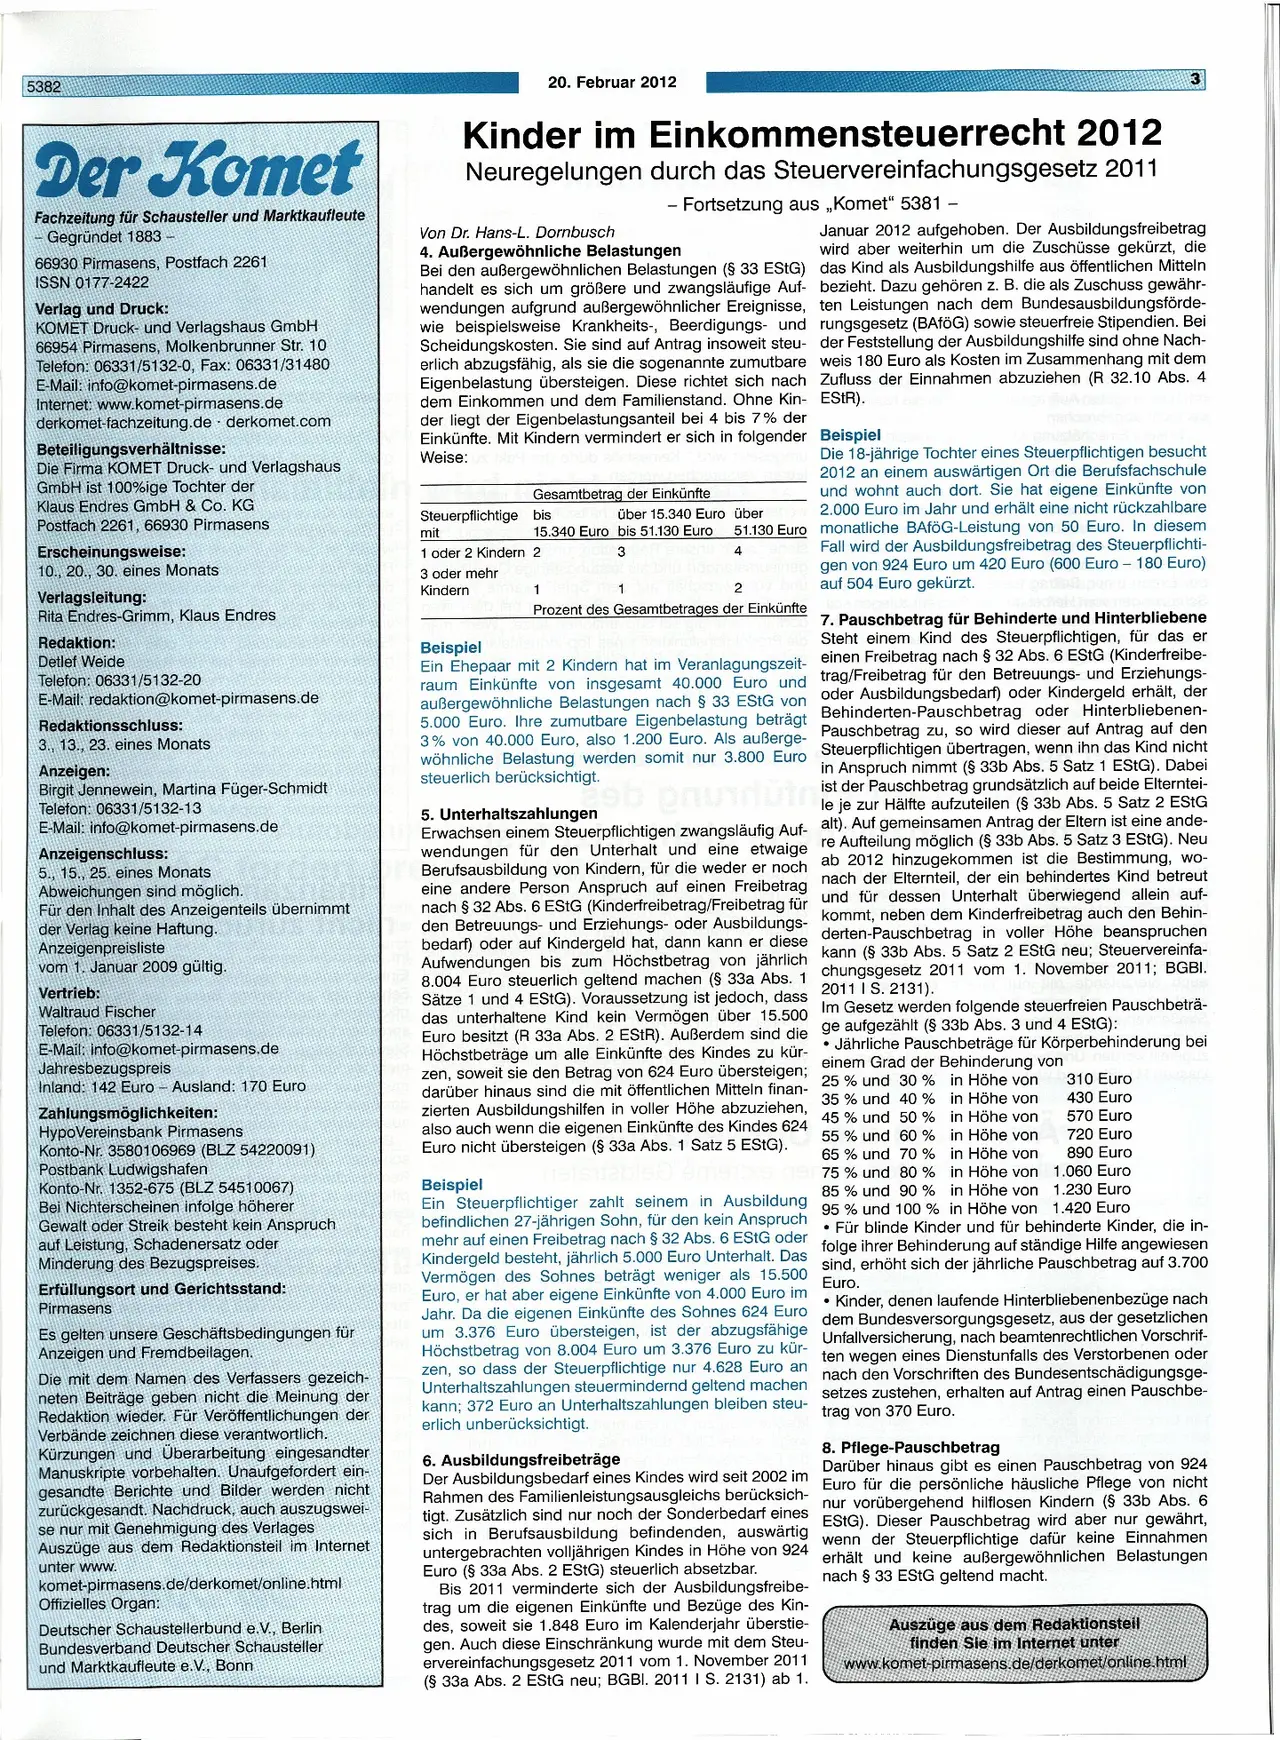
4. Außergewöhnliche Belastungen
Bei den außergewöhnlichen Belastungen (§ 33 EStG)
handelt es sich um größere und zwangsläufige Auf-
wendungen aufgrund außergewöhnlicher Ereignisse,
wie beispielsweise Krankheits-, Beerdigungs- und
Scheidungskosten. Sie sind auf Antrag insoweit steu-
erlich abzugsfähig, als sie die sogenannte zumutbare
Eigenbelastung übersteigen. Diese richtet sich nach
dem Einkommen und dem Familienstand. Ohne Kin-
der liegt der Eigenbelastungsanteil bei 4 bis 7% der
Einkünfte. Mit Kindern vermindert er sich in folgender
Weise: use hebohub alletze
Gesamtbetrag der Einkünfte
Januar 2012 aufgehoben. Der Ausbildungsfreibetrag
wird aber weiterhin um die Zuschüsse gekürzt, die
das Kind als Ausbildungshilfe aus öffentlichen Mitteln
bezieht. Dazu gehören z. B. die als Zuschuss gewähr-
ten Leistungen nach dem Bundesausbildungsförde-
rungsgesetz (BAföG) sowie steuerfreie Stipendien. Bei
der Feststellung der Ausbildungshilfe sind ohne Nach-
weis 180 Euro als Kosten im Zusammenhang mit dem
Zufluss der Einnahmen abzuziehen (R 32.10 Abs. 4
EStR).
Beispiel
Die 18-jährige Tochter eines Steuerpflichtigen besucht
2012 an einem auswärtigen Ort die Berufsfachschule
und wohnt auch dort. Sie hat eigene Einkünfte von
2.000 Euro im Jahr und erhält eine nicht rückzahlbare
über 15.340 Euro über
15.340 Euro bis 51.130 Euro 51.130 Euro monatliche BAföG-Leistung von 50 Euro. In diesem
2
Fall wird der Ausbildungsfreibetrag des Steuerpflichti-
gen von 924 Euro um 420 Euro (600 Euro - 180 Euro)
auf 504 Euro gekürzt.
Steuerpflichtige bis
mit
1 oder 2 Kindern
3 oder mehr
Kindern
1
Beispiel
3
1
4
2
Prozent des Gesamtbetrages der Einkünfte
Ein Ehepaar mit 2 Kindern hat im Veranlagungszeit-
raum Einkünfte von insgesamt 40.000 Euro und
außergewöhnliche Belastungen nach § 33 EStG von
5.000 Euro. Ihre zumutbare Eigenbelastung beträgt
3% von 40.000 Euro, also 1.200 Euro. Als außerge-
wöhnliche Belastung werden somit nur 3.800 Euro
steuerlich berücksichtigt.
5. Unterhaltszahlungen
Erwachsen einem Steuerpflichtigen zwangsläufig Auf-
wendungen für den Unterhalt und eine etwaige
Berufsausbildung von Kindern, für die weder er noch
eine andere Person Anspruch auf einen Freibetrag
nach § 32 Abs. 6 EStG (Kinderfreibetrag/Freibetrag für
den Betreuungs- und Erziehungs- oder Ausbildungs-
bedarf) oder auf Kindergeld hat, dann kann er diese
Aufwendungen bis zum Höchstbetrag von jährlich
8.004 Euro steuerlich geltend machen (§ 33a Abs. 1
Sätze 1 und 4 EStG). Voraussetzung ist jedoch, dass
das unterhaltene Kind kein Vermögen über 15.500
Euro besitzt (R 33a Abs. 2 EStR). Außerdem sind die
Höchstbeträge um alle Einkünfte des Kindes zu kür-
zen, soweit sie den Betrag von 624 Euro übersteigen;
darüber hinaus sind die mit öffentlichen Mitteln finan-
zierten Ausbildungshilfen in voller Höhe abzuziehen,
also auch wenn die eigenen Einkünfte des Kindes 624
Euro nicht übersteigen (§ 33a Abs. 1 Satz 5 EStG).
Beispiel
7. Pauschbetrag für Behinderte und Hinterbliebene
Steht einem Kind des Steuerpflichtigen, für das er
einen Freibetrag nach § 32 Abs. 6 EStG (Kinderfreibe-
trag/Freibetrag für den Betreuungs- und Erziehungs-
oder Ausbildungsbedarf) oder Kindergeld erhält, der
Behinderten-Pauschbetrag oder Hinterbliebenen-
Pauschbetrag zu, so wird dieser auf Antrag auf den
Steuerpflichtigen übertragen, wenn ihn das Kind nicht
in Anspruch nimmt (§ 33b Abs. 5 Satz 1 EStG). Dabei
ist der Pauschbetrag grundsätzlich auf beide Elterntei-
le je zur Hälfte aufzuteilen (§ 33b Abs. 5 Satz 2 EStG
alt). Auf gemeinsamen Antrag der Eltern ist eine ande-
re Aufteilung möglich (§ 33b Abs. 5 Satz 3 EStG). Neu
ab 2012 hinzugekommen ist die Bestimmung, wo-
nach der Elternteil, der ein behindertes Kind betreut
und für dessen Unterhalt überwiegend allein auf-
kommt, neben dem Kinderfreibetrag auch den Behin-
derten-Pauschbetrag in voller Höhe beanspruchen
kann (§ 33b Abs. 5 Satz 2 EStG neu; Steuervereinfa-
chungsgesetz 2011 vom 1. November 2011; BGBI.
2011 I S. 2131).
Im Gesetz werden folgende steuerfreien Pauschbeträ-
ge aufgezählt (§ 33b Abs. 3 und 4 EStG):
Jährliche Pauschbeträge für Körperbehinderung bei
einem Grad der Behinderung von
25% und 30% in Höhe von
in Höhe von
35% und 40 %
in Höhe von
in Höhe von
in Höhe von
in Höhe von
in Höhe von
310 Euro
430 Euro
570 Euro
720 Euro
890 Euro
1.060 Euro
1.230 Euro
45% und 50%
55% und 60 %
65% und 70 %
91x9 Her 75% und 80 %
95% und 100 % in Höhe von 1.420 Euro
Ein Steuerpflichtiger zahlt seinem in Ausbildung
befindlichen 27-jährigen Sohn, für den kein Anspruch
mehr auf einen Freibetrag nach § 32 Abs. 6 EStG oder
Kindergeld besteht, jährlich 5.000 Euro Unterhalt. Das
Vermögen des Sohnes beträgt weniger als 15.500
Euro, er hat aber eigene Einkünfte von 4.000 Euro im
Jahr. Da die eigenen Einkünfte des Sohnes 624 Euro
um 3.376 Euro übersteigen, ist der abzugsfähige
Höchstbetrag von 8.004 Euro um 3.376 Euro zu kür-
zen, so dass der Steuerpflichtige nur 4.628 Euro an
Unterhaltszahlungen steuermindernd geltend machen
kann; 372 Euro an Unterhaltszahlungen bleiben steu-
erlich unberücksichtigt.
6. Ausbildungsfreibeträge
Der Ausbildungsbedarf eines Kindes wird seit 2002 im
Rahmen des Familienleistungsausgleichs berücksich-
tigt. Zusätzlich sind nur noch der Sonderbedarf eines
sich in Berufsausbildung befindenden, auswärtig
untergebrachten volljährigen Kindes in Höhe von 924
Euro (§ 33a Abs. 2 EStG) steuerlich absetzbar.
Bis 2011 verminderte sich der Ausbildungsfreibe-
trag um die eigenen Einkünfte und Bezüge des Kin-
des, soweit sie 1.848 Euro im Kalenderjahr überstie-
gen. Auch diese Einschränkung wurde mit dem Steu-
ervereinfachungsgesetz 2011 vom 1. November 2011
(§ 33a Abs. 2 EStG neu; BGBI. 2011 I S. 2131) ab 1.
85 % und 90%
Für blinde Kinder und für behinderte Kinder, die in-
folge ihrer Behinderung auf ständige Hilfe angewiesen
sind, erhöht sich der jährliche Pauschbetrag auf 3.700
Euro.
Kinder, denen laufende Hinterbliebenenbezüge nach
dem Bundesversorgungsgesetz, aus der gesetzlichen
Unfallversicherung, nach beamtenrechtlichen Vorschrif-
ten wegen eines Dienstunfalls des Verstorbenen oder
nach den Vorschriften des Bundesentschädigungsge-
setzes zustehen, erhalten auf Antrag einen Pauschbe-
trag von 370 Euro.
8. Pflege-Pauschbetrag
Darüber hinaus gibt es einen Pauschbetrag von 924
Euro für die persönliche häusliche Pflege von nicht
nur vorübergehend hilflosen Kindern (§ 33b Abs. 6
EStG). Dieser Pauschbetrag wird aber nur gewährt,
wenn der Steuerpflichtige dafür keine Einnahmen
erhält und keine außergewöhnlichen Belastungen
nach § 33 EStG geltend macht.
Auszüge aus dem Redaktionsteil
finden Sie im Internet unter
www.komet-pirmasens.de/derkomet/online.html