Der Komet 5430 – Seite 15
2013-06-20 · Seite 15 von 32
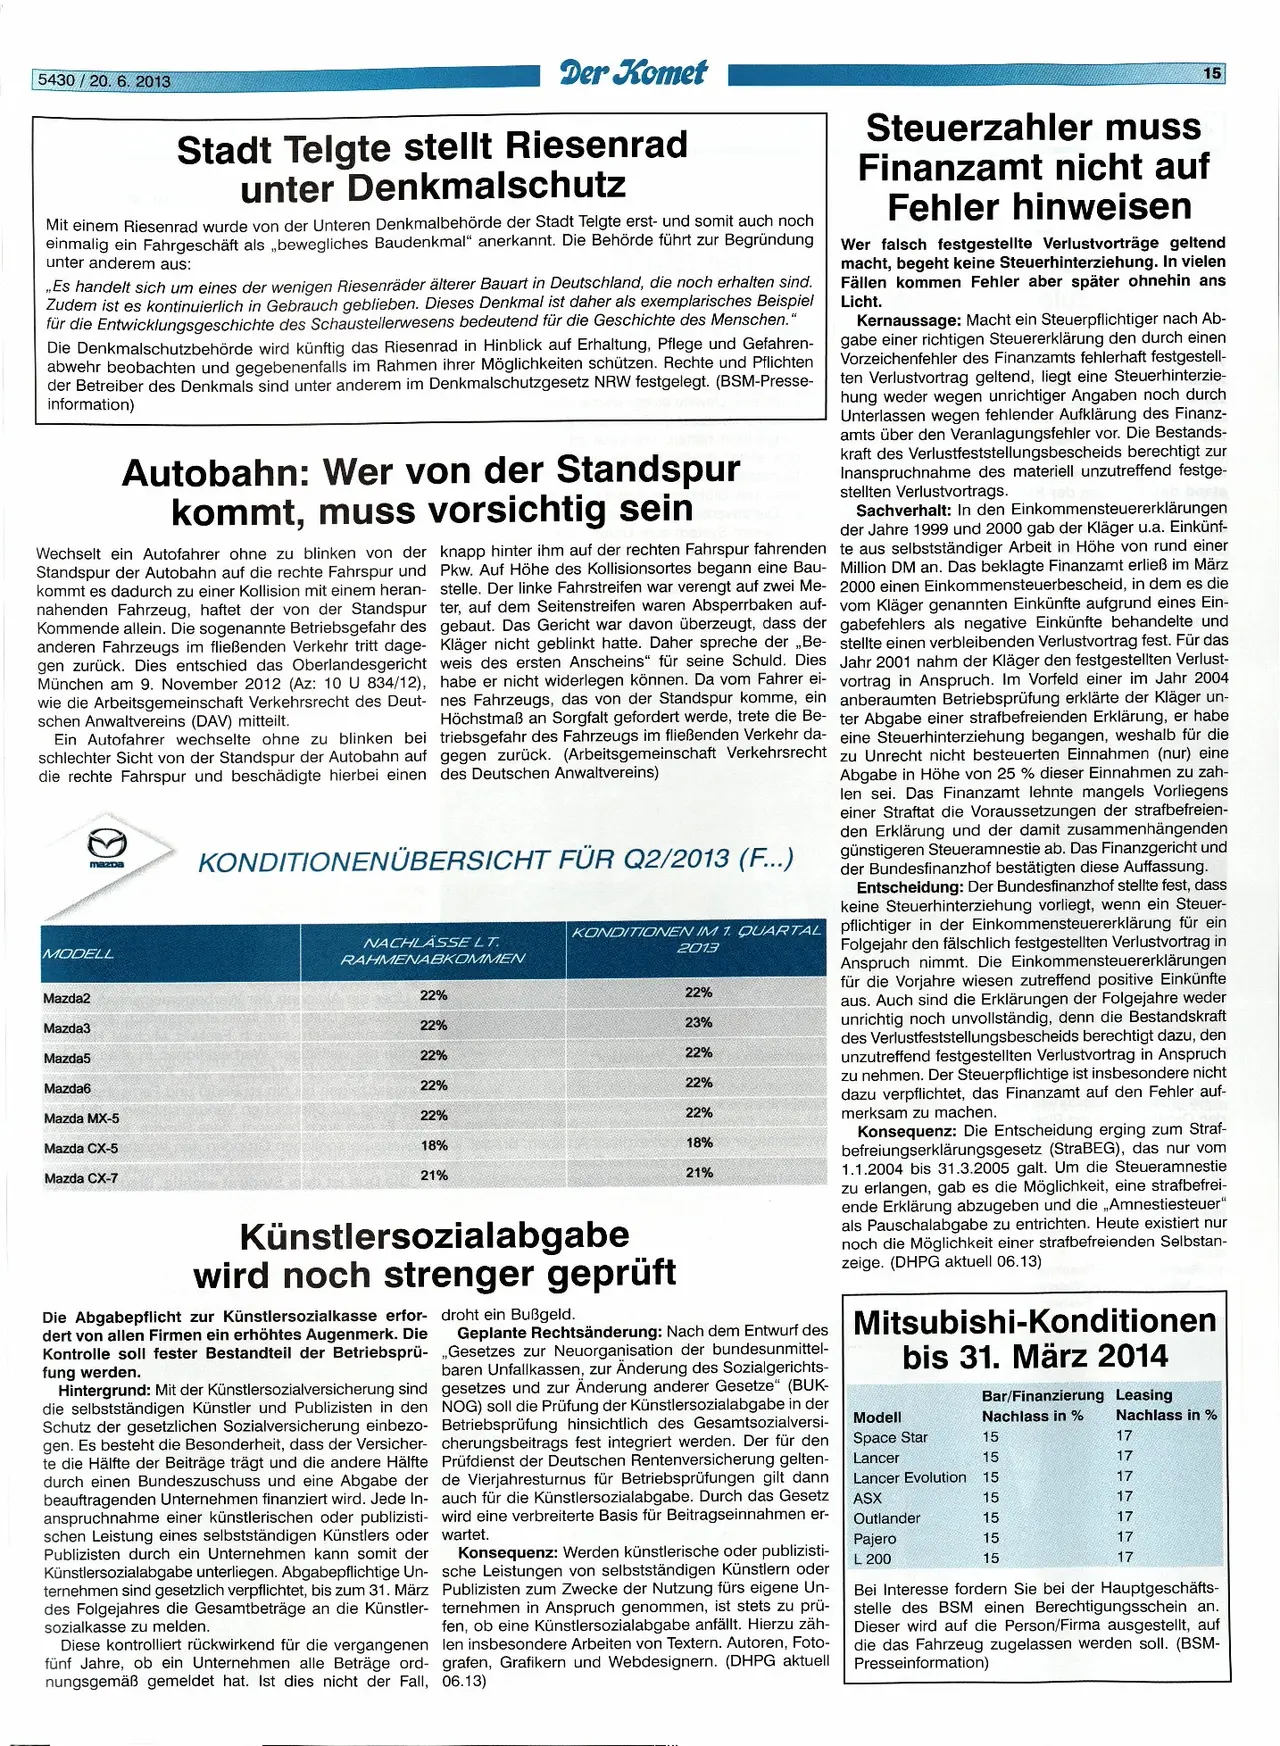
OCR-Text · Seite 15
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5430/20. 6. 2013
Der Komet
15
Stadt Telgte stellt Riesenrad
unter Denkmalschutz
Mit einem Riesenrad wurde von der Unteren Denkmalbehörde der Stadt Telgte erst- und somit auch noch
einmalig ein Fahrgeschäft als „bewegliches Baudenkmal" anerkannt. Die Behörde führt zur Begründung
unter anderem aus:
„Es handelt sich um eines der wenigen Riesenräder älterer Bauart in Deutschland, die noch erhalten sind.
Zudem ist es kontinuierlich in Gebrauch geblieben. Dieses Denkmal ist daher als exemplarisches Beispiel
für die Entwicklungsgeschichte des Schaustellerwesens bedeutend für die Geschichte des Menschen."
Die Denkmalschutzbehörde wird künftig das Riesenrad in Hinblick auf Erhaltung, Pflege und Gefahren-
abwehr beobachten und gegebenenfalls im Rahmen ihrer Möglichkeiten schützen. Rechte und Pflichten
der Betreiber des Denkmals sind unter anderem im Denkmalschutzgesetz NRW festgelegt. (BSM-Presse-
information)
Autobahn: Wer von der Standspur
kommt, muss vorsichtig sein
Wechselt ein Autofahrer ohne zu blinken von der
Standspur der Autobahn auf die rechte Fahrspur und
kommt es dadurch zu einer Kollision mit einem heran-
nahenden Fahrzeug, haftet der von der Standspur
Kommende allein. Die sogenannte Betriebsgefahr des
anderen Fahrzeugs im fließenden Verkehr tritt dage-
gen zurück. Dies entschied das Oberlandesgericht
München am 9. November 2012 (Az: 10 U 834/12),
wie die Arbeitsgemeinschaft Verkehrsrecht des Deut-
schen Anwaltvereins (DAV) mitteilt.
Ein Autofahrer wechselte ohne zu blinken bei
schlechter Sicht von der Standspur der Autobahn auf
die rechte Fahrspur und beschädigte hierbei einen
13
mazda
MODELL
Mazda2
Mazda3
Mazda5
Mazda6
Mazda MX-5
Mazda CX-5
Mazda CX-7
knapp hinter ihm auf der rechten Fahrspur fahrenden
Pkw. Auf Höhe des Kollisionsortes begann eine Bau-
stelle. Der linke Fahrstreifen war verengt auf zwei Me-
ter, auf dem Seitenstreifen waren Absperrbaken auf-
gebaut. Das Gericht war davon überzeugt, dass der
Kläger nicht geblinkt hatte. Daher spreche der „Be-
weis des ersten Anscheins" für seine Schuld. Dies
habe er nicht widerlegen können. Da vom Fahrer ei-
nes Fahrzeugs, das von der Standspur komme, ein
Höchstmaß an Sorgfalt gefordert werde, trete die Be-
triebsgefahr des Fahrzeugs im fließenden Verkehr da-
gegen zurück. (Arbeitsgemeinschaft Verkehrsrecht
des Deutschen Anwaltvereins)
KONDITIONENÜBERSICHT FÜR Q2/2013 (F...)
NACHLÄSSE LT
RAHMENABKOMMEN
KONDITIONEN IM 1. QUARTAL
2013
22%
22%
22%
23%
22%
22%
22%
22%
22%
22%
18%
18%
21%
Künstlersozialabgabe
wird noch strenger geprüft
Die Abgabepflicht zur Künstlersozialkasse erfor-
dert von allen Firmen ein erhöhtes Augenmerk. Die
Kontrolle soll fester Bestandteil der Betriebsprü-
fung werden.
Hintergrund: Mit der Künstlersozialversicherung sind
die selbstständigen Künstler und Publizisten in den
Schutz der gesetzlichen Sozialversicherung einbezo-
gen. Es besteht die Besonderheit, dass der Versicher-
te die Hälfte der Beiträge trägt und die andere Hälfte
durch einen Bundeszuschuss und eine Abgabe der
beauftragenden Unternehmen finanziert wird. Jede In-
anspruchnahme einer künstlerischen oder publizisti-
schen Leistung eines selbstständigen Künstlers oder
Publizisten durch ein Unternehmen kann somit der
Künstlersozialabgabe unterliegen. Abgabepflichtige Un-
ternehmen sind gesetzlich verpflichtet, bis zum 31. März
des Folgejahres die Gesamtbeträge an die Künstler-
sozialkasse zu melden.
droht ein Bußgeld.
21%
Geplante Rechtsänderung: Nach dem Entwurf des
„Gesetzes zur Neuorganisation der bundesunmittel-
baren Unfallkassen, zur Änderung des Sozialgerichts-
gesetzes und zur Änderung anderer Gesetze" (BUK-
NOG) soll die Prüfung der Künstlersozialabgabe in der
Betriebsprüfung hinsichtlich des Gesamtsozialversi-
cherungsbeitrags fest integriert werden. Der für den
Prüfdienst der Deutschen Rentenversicherung gelten-
de Vierjahresturnus für Betriebsprüfungen gilt dann
auch für die Künstlersozialabgabe. Durch das Gesetz
wird eine verbreiterte Basis für Beitragseinnahmen er-
wartet.
Konsequenz: Werden künstlerische oder publizisti-
sche Leistungen von selbstständigen Künstlern oder
Publizisten zum Zwecke der Nutzung fürs eigene Un-
ternehmen in Anspruch genommen, ist stets zu prü-
fen, ob eine Künstlersozialabgabe anfällt. Hierzu zäh-
len insbesondere Arbeiten von Textern. Autoren, Foto-
grafen, Grafikern und Webdesignern. (DHPG aktuell
Diese kontrolliert rückwirkend für die vergangenen
fünf Jahre, ob ein Unternehmen alle Beträge ord-
nungsgemäß gemeldet hat. Ist dies nicht der Fall, 06.13)
Steuerzahler muss
Finanzamt nicht auf
Fehler hinweisen
Wer falsch festgestellte Verlustvorträge geltend
macht, begeht keine Steuerhinterziehung. In vielen
Fällen kommen Fehler aber später ohnehin ans
Licht.
Kernaussage: Macht ein Steuerpflichtiger nach Ab-
gabe einer richtigen Steuererklärung den durch einen
Vorzeichenfehler des Finanzamts fehlerhaft festgestell-
ten Verlustvortrag geltend, liegt eine Steuerhinterzie-
hung weder wegen unrichtiger Angaben noch durch
Unterlassen wegen fehlender Aufklärung des Finanz-
amts über den Veranlagungsfehler vor. Die Bestands-
kraft des Verlustfeststellungsbescheids berechtigt zur
Inanspruchnahme des materiell unzutreffend festge-
stellten Verlustvortrags.
Sachverhalt: In den Einkommensteuererklärungen
der Jahre 1999 und 2000 gab der Kläger u.a. Einkünf-
te aus selbstständiger Arbeit in Höhe von rund einer
Million DM an. Das beklagte Finanzamt erließ im März
2000 einen Einkommensteuerbescheid, in dem es die
vom Kläger genannten Einkünfte aufgrund eines Ein-
gabefehlers als negative Einkünfte behandelte und
stellte einen verbleibenden Verlustvortrag fest. Für das
Jahr 2001 nahm der Kläger den festgestellten Verlust-
vortrag in Anspruch. Im Vorfeld einer im Jahr 2004
anberaumten Betriebsprüfung erklärte der Kläger un-
ter Abgabe einer strafbefreienden Erklärung, er habe
eine Steuerhinterziehung begangen, weshalb für die
zu Unrecht nicht besteuerten Einnahmen (nur) eine
Abgabe in Höhe von 25% dieser Einnahmen zu zah-
len sei. Das Finanzamt lehnte mangels Vorliegens
einer Straftat die Voraussetzungen der strafbefreien-
den Erklärung und der damit zusammenhängenden
günstigeren Steueramnestie ab. Das Finanzgericht und
der Bundesfinanzhof bestätigten diese Auffassung.
Entscheidung: Der Bundesfinanzhof stellte fest, dass
keine Steuerhinterziehung vorliegt, wenn ein Steuer-
pflichtiger in der Einkommensteuererklärung für ein
Folgejahr den fälschlich festgestellten Verlustvortrag in
Anspruch nimmt. Die Einkommensteuererklärungen
für die Vorjahre wiesen zutreffend positive Einkünfte
aus. Auch sind die Erklärungen der Folgejahre weder
unrichtig noch unvollständig, denn die Bestandskraft
des Verlustfeststellungsbescheids berechtigt dazu, den
unzutreffend festgestellten Verlustvortrag in Anspruch
zu nehmen. Der Steuerpflichtige ist insbesondere nicht
dazu verpflichtet, das Finanzamt auf den Fehler auf-
merksam zu machen.
Konsequenz: Die Entscheidung erging zum Straf-
befreiungserklärungsgesetz (StraBEG), das nur vom
1.1.2004 bis 31.3.2005 galt. Um die Steueramnestie
zu erlangen, gab es die Möglichkeit, eine strafbefrei-
ende Erklärung abzugeben und die „Amnestiesteuer"
als Pauschalabgabe zu entrichten. Heute existiert nur
noch die Möglichkeit einer strafbefreienden Selbstan-
zeige. (DHPG aktuell 06.13)
Mitsubishi-Konditionen
bis 31. März 2014
Bar/Finanzierung Leasing
Nachlass in % Nachlass in %
Modell
Space Star
15
17
Lancer
15
17
Lancer Evolution
ASX
Outlander
Pajero
L 200
15
17
15
17
15
17
15
15
17
17
Bei Interesse fordern Sie bei der Hauptgeschäfts-
stelle des BSM einen Berechtigungsschein an.
Dieser wird auf die Person/Firma ausgestellt, auf
die das Fahrzeug zugelassen werden soll. (BSM-
Presseinformation)