Der Komet 5524 – Seite 4
2016-01-30 · Seite 4 von 32
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Der Komet
552430. 1. 2016
liche Existenzminimum des Kindes abdecken soll.
Sind die Voraussetzungen für eine Zusammen-
veranlagung der Eltern nicht erfüllt, wird ein Kin-
derfreibetrag von 4.512 Euro nur gewährt, wenn
der andere Elternteil verstorben bzw. nicht unbe-
schränkt einkommensteuerpflichtig ist oder der
Steuerpflichtige das Kind allein adoptiert bzw. in
Pflege genommen hat. Wie das Kindergeld wer-
den auch die Kinderfreibeträge ab 1. Januar 2016
weiter angehoben auf 2.304 Euro für Alleinstehen-
de und 4.608 für zusammen Veranlagte.
Dauernd getrennt lebenden oder geschiedenen
Ehegatten sowie Eltern eines unehelichen Kindes
wird der Kinderfreibetrag von 4.512 Euro bzw.
4.608 Euro grundsätzlich je zur Hälfte gewährt. Auf
Antrag kann er jedoch auch auf einen Elternteil
übertragen werden, wenn der andere Elternteil
dem Antrag zustimmt oder seiner Unterhaltsver-
pflichtung nicht im Wesentlichen nachkommt oder
mangels Leistungsfähigkeit nicht unterhaltspflich-
tig ist (§ 32 Abs. 6 EStG).
c) Freibetrag für den Betreuungs- und Erzie-
hungs- oder Ausbildungsbedarf
Zusätzlich zum Kinderfreibetrag gibt es einen Frei-
betrag für Betreuungs- und Erziehungs- oder Aus-
bildungsbedarf (§ 32 Abs. 6 EStG), der sich seit 1.
Januar 2010 auf 1.320 Euro (Alleinstehende) bzw.
2.640 Euro (zusammen veranlagte Ehegatten) für
jedes zu berücksichtigende Kind beläuft. Sind die
Voraussetzungen für eine Zusammenveranlagung
der Eltern nicht erfüllt, gilt dasselbe wie bei den
Kinderfreibeträgen: Der Freibetrag von 2.640 Euro
wird nur gewährt, wenn der andere Elternteil ver-
storben bzw. nicht unbeschränkt einkommensteu-
erpflichtig ist oder der Steuerpflichtige das Kind
gen hat. Haben beide Elternteile Betreuungsauf-
wendungen getragen, können gleichwohl je Kind
nur maximal 4.000 Euro geltend gemacht wer-
den. Sofern nicht eine andere Aufteilung gewählt
wird, ist der Betrag je zur Hälfte bei der Einkünf-
teermittlung der Eltern zu berücksichtigen.
Aufwendungen für Unterricht (z.B. Schulgeld,
Nachhilfeunterricht, Fremdsprachenunterricht),
die Vermittlung besonderer Fähigkeiten (z.B.
Musikunterricht, Computerkurse) oder für sportli-
che und sonstige Freizeitbetätigungen (z.B. in
Sportvereinen oder anderen Vereinen) gehören
nicht zu den abzugsfähigen Kinderbetreuungs-
kosten (§ 10 Abs. 1 Nr. 5 Satz 2 EStG)
Beispiel
Der Steuerpflichtige ist verheiratet und hat ein
dreijähriges Kind, das den Kindergarten besucht.
Dafür zahlt er 300 Euro monatlich. Seine Ehepart-
nerin geht seit der Geburt des Kindes keiner
Berufstätigkeit mehr nach, sondern widmet sich
der Erziehung ihres Kindes. Weitere Kinderbe-
treuungskosten fallen deshalb nicht an. Zwei Drit-
tel der insgesamt 3.600 Euro Jahresbeiträge für
den Kindergarten, also 2.400 Euro, kann der
Steuerpflichtige als Sonderausgaben steuerlich
abziehen, und zwar unabhängig davon, ob die
Ehepartnerin zu Hause bleibt oder nicht.
4. Außergewöhnliche Belastungen
Bei den außergewöhnlichen Belastungen (§ 33 EStG)
handelt es sich um größere und zwangsläufige Auf-
Sie haben Fragen zu Ihrem Abonnement
oder möchten die Zeitung abonnieren?
Unter Telefon-Nr. 06331-51 32-0 oder
per E-Mail: abo@komet-pirmasens.de helfen wir Ihnen weiter.
allein adoptiert bzw. in Pflege genommen hat;
dauernd getrennt lebenden oder geschiedenen
Ehegatten sowie Eltern eines unehelichen Kindes
wird der Freibetrag von 2.640 Euro grundsätzlich
je zur Hälfte gewährt. Auf Antrag kann er jedoch
auch auf einen Elternteil übertragen werden, wenn
der andere Elternteil dem Antrag zustimmt oder
seiner Unterhaltsverpflichtung nicht im Wesentli-
chen nachkommt oder mangels Leistungsfähig-
keit nicht unterhaltspflichtig ist (§ 32 Abs.6 EStG).
3. Kinderbetreuungskosten
Zur besseren Vereinbarkeit von Familie und Beruf kön-
nen Kosten für Dienstleistungen zur Betreuung von
zum Haushalt des Steuerpflichtigen gehörenden Kin-
dern, die das 14. Lebensjahr noch nicht vollendet ha-
ben oder wegen einer bis zum 25. Lebensjahr einge-
tretenen körperlichen, geistigen oder seelischen Behin-
derung außerstande sind, sich selbst zu unterhalten,
in Höhe von zwei Drittel der Aufwendungen, höchs-
tens 4.000 Euro pro Jahr steuerlich als Sonderausga-
ben abgezogen werden (§ 10 Abs. 1 Nr. 5 EStG).
Beispiel
Der Steuerpflichtige und sein Ehepartner haben
einen 8jährigen Sohn im gemeinsamen Haushalt.
Für seine Betreuung haben sie eine Kinderfrau
eingestellt, die ein Brutto-Monatsgehalt von 600
Euro bezieht. Das sind 7.200 Euro im Jahr, zwei
Drittel davon sind 4.800 Euro. Steuerlich als Son-
derausgaben absetzbar ist der Maximalbetrag von
4.000 Euro, 800 Euro bleiben unberücksichtigt.
Um Missbrauch vorzubeugen, wird eine Rech-
nung und als zusätzlicher Nachweis der Zahlung
ein Kontobeleg gefordert. Zum Abzug ist der
Elternteil berechtigt, der die Aufwendungen getra-
wendungen aufgrund außergewöhnlicher Ereignisse,
wie beispielsweise Krankheits-, Beerdigungs- und
Scheidungskosten. Sie sind auf Antrag insoweit steu-
erlich abzugsfähig, als sie die so genannte zumutba-
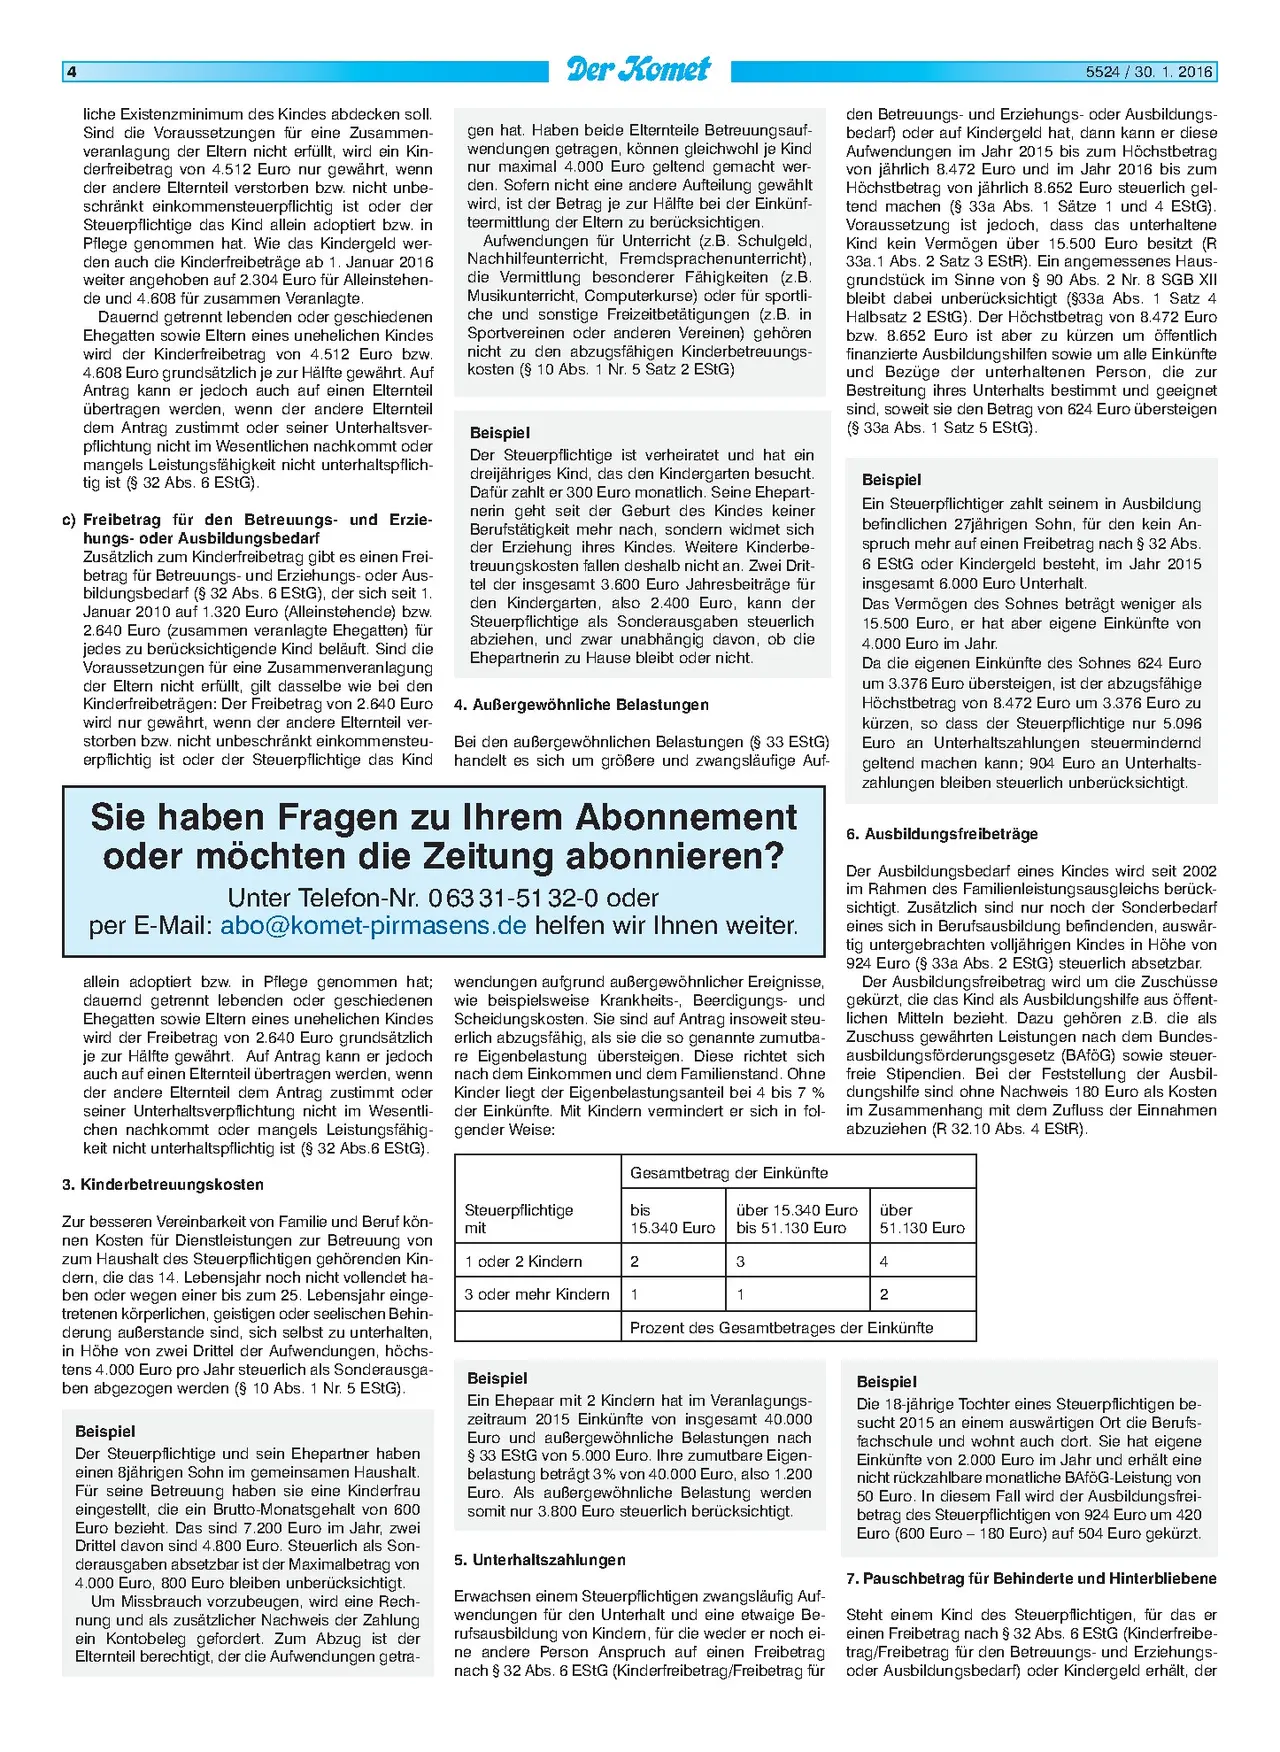
re Eigenbelastung übersteigen. Diese richtet sich
nach dem Einkommen und dem Familienstand. Ohne
Kinder liegt der Eigenbelastungsanteil bei 4 bis 7 %
der Einkünfte. Mit Kindern vermindert er sich in fol-
gender Weise:
Steuerpflichtige
mit
1 oder 2 Kindern
3 oder mehr Kindern
Beispiel
Gesamtbetrag der Einkünfte
den Betreuungs- und Erziehungs- oder Ausbildungs-
bedarf) oder auf Kindergeld hat, dann kann er diese
Aufwendungen im Jahr 2015 bis zum Höchstbetrag
von jährlich 8.472 Euro und im Jahr 2016 bis zum
Höchstbetrag von jährlich 8.652 Euro steuerlich gel-
tend machen (§ 33a Abs. 1 Sätze 1 und 4 EStG).
Voraussetzung ist jedoch, dass das unterhaltene
Kind kein Vermögen über 15.500 Euro besitzt (R
33a.1 Abs. 2 Satz 3 EStR). Ein angemessenes Haus-
grundstück im Sinne von § 90 Abs. 2 Nr. 8 SGB XII
bleibt dabei unberücksichtigt (§33a Abs. 1 Satz 4
Halbsatz 2 EStG). Der Höchstbetrag von 8.472 Euro
bzw. 8.652 Euro ist aber zu kürzen um öffentlich
finanzierte Ausbildungshilfen sowie um alle Einkünfte
und Bezüge der unterhaltenen Person, die zur
Bestreitung ihres Unterhalts bestimmt und geeignet
sind, soweit sie den Betrag von 624 Euro übersteigen
(§ 33a Abs. 1 Satz 5 EStG).
Beispiel
Ein Steuerpflichtiger zahlt seinem in Ausbildung
befindlichen 27jährigen Sohn, für den kein An-
spruch mehr auf einen Freibetrag nach § 32 Abs.
6 EStG oder Kindergeld besteht, im Jahr 2015
insgesamt 6.000 Euro Unterhalt.
Das Vermögen des Sohnes beträgt weniger als
15.500 Euro, er hat aber eigene Einkünfte von
4.000 Euro im Jahr.
Da die eigenen Einkünfte des Sohnes 624 Euro
um 3.376 Euro übersteigen, ist der abzugsfähige
Höchstbetrag von 8.472 Euro um 3.376 Euro zu
kürzen, so dass der Steuerpflichtige nur 5.096
Euro an Unterhaltszahlungen steuermindernd
geltend machen kann; 904 Euro an Unterhalts-
zahlungen bleiben steuerlich unberücksichtigt.
6. Ausbildungsfreibeträge
Der Ausbildungsbedarf eines Kindes wird seit 2002
im Rahmen des Familienleistungsausgleichs berück-
sichtigt. Zusätzlich sind nur noch der Sonderbedarf
eines sich in Berufsausbildung befindenden, auswär-
tig untergebrachten volljährigen Kindes in Höhe von
924 Euro (§ 33a Abs. 2 EStG) steuerlich absetzbar.
Der Ausbildungsfreibetrag wird um die Zuschüsse
gekürzt, die das Kind als Ausbildungshilfe aus öffent-
lichen Mitteln bezieht. Dazu gehören z.B. die als
Zuschuss gewährten Leistungen nach dem Bundes-
ausbildungsförderungsgesetz (BAföG) sowie steuer-
freie Stipendien. Bei der Feststellung der Ausbil-
dungshilfe sind ohne Nachweis 180 Euro als Kosten
im Zusammenhang mit dem Zufluss der Einnahmen
abzuziehen (R 32.10 Abs. 4 ESTR).
51.130 Euro
bis
15.340 Euro
über 15.340 Euro
bis 51.130 Euro
über
2
3
4
1
1
2
Prozent des Gesamtbetrages der Einkünfte
Ein Ehepaar mit 2 Kindern hat im Veranlagungs-
zeitraum 2015 Einkünfte von insgesamt 40.000
Euro und außergewöhnliche Belastungen nach
§ 33 EStG von 5.000 Euro. Ihre zumutbare Eigen-
belastung beträgt 3% von 40.000 Euro, also 1.200
Euro. Als außergewöhnliche Belastung werden
somit nur 3.800 Euro steuerlich berücksichtigt.
5. Unterhaltszahlungen
Erwachsen einem Steuerpflichtigen zwangsläufig Auf-
wendungen für den Unterhalt und eine etwaige Be-
rufsausbildung von Kindern, für die weder er noch ei-
ne andere Person Anspruch auf einen Freibetrag
nach § 32 Abs. 6 EStG (Kinderfreibetrag/Freibetrag für
Beispiel
Die 18-jährige Tochter eines Steuerpflichtigen be-
sucht 2015 an einem auswärtigen Ort die Berufs-
fachschule und wohnt auch dort. Sie hat eigene
Einkünfte von 2.000 Euro im Jahr und erhält eine
nicht rückzahlbare monatliche BAföG-Leistung von
50 Euro. In diesem Fall wird der Ausbildungsfrei-
betrag des Steuerpflichtigen von 924 Euro um 420
Euro (600 Euro - 180 Euro) auf 504 Euro gekürzt.
7. Pauschbetrag für Behinderte und Hinterbliebene
Steht einem Kind des Steuerpflichtigen, für das er
einen Freibetrag nach § 32 Abs. 6 EStG (Kinderfreibe-
trag/Freibetrag für den Betreuungs- und Erziehungs-
oder Ausbildungsbedarf) oder Kindergeld erhält, der