Der Komet 5688 – Seite 5
2020-08-20 · Seite 5 von 36
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
ARTIKEL
Gold so wertvoll wie nie
In Krisen-Zeiten greifen viele Menschen zum Gold.
Das Edelmetall gilt vielen als sichere Anlage. Da
verwundert es nicht, dass Gold gerade jetzt Hoch-
konjunktur hat. So stieg der Preis für eine Feinunze
(31,1 Gramm) bis auf 1.945,81 Dollar und übertraf damit
das bisherige Rekordhoch von rund 1.921 Dollar vom
September 2019.
Damit hat der Goldpreis 2020 um etwas mehr als
ein Viertel an Wert gewonnen. In Euro notiert das
gelbe Edelmetall schon lange auf Höchstständen.
Mitte Mai 2020 schaffte der Goldpreis mit 1.633 Euro
je Feinunze eine neue Bestmarke.
Hauptgrund für die rasante Verteuerung ist die
Corona-Krise mit ihren drastischen wirtschaftlichen
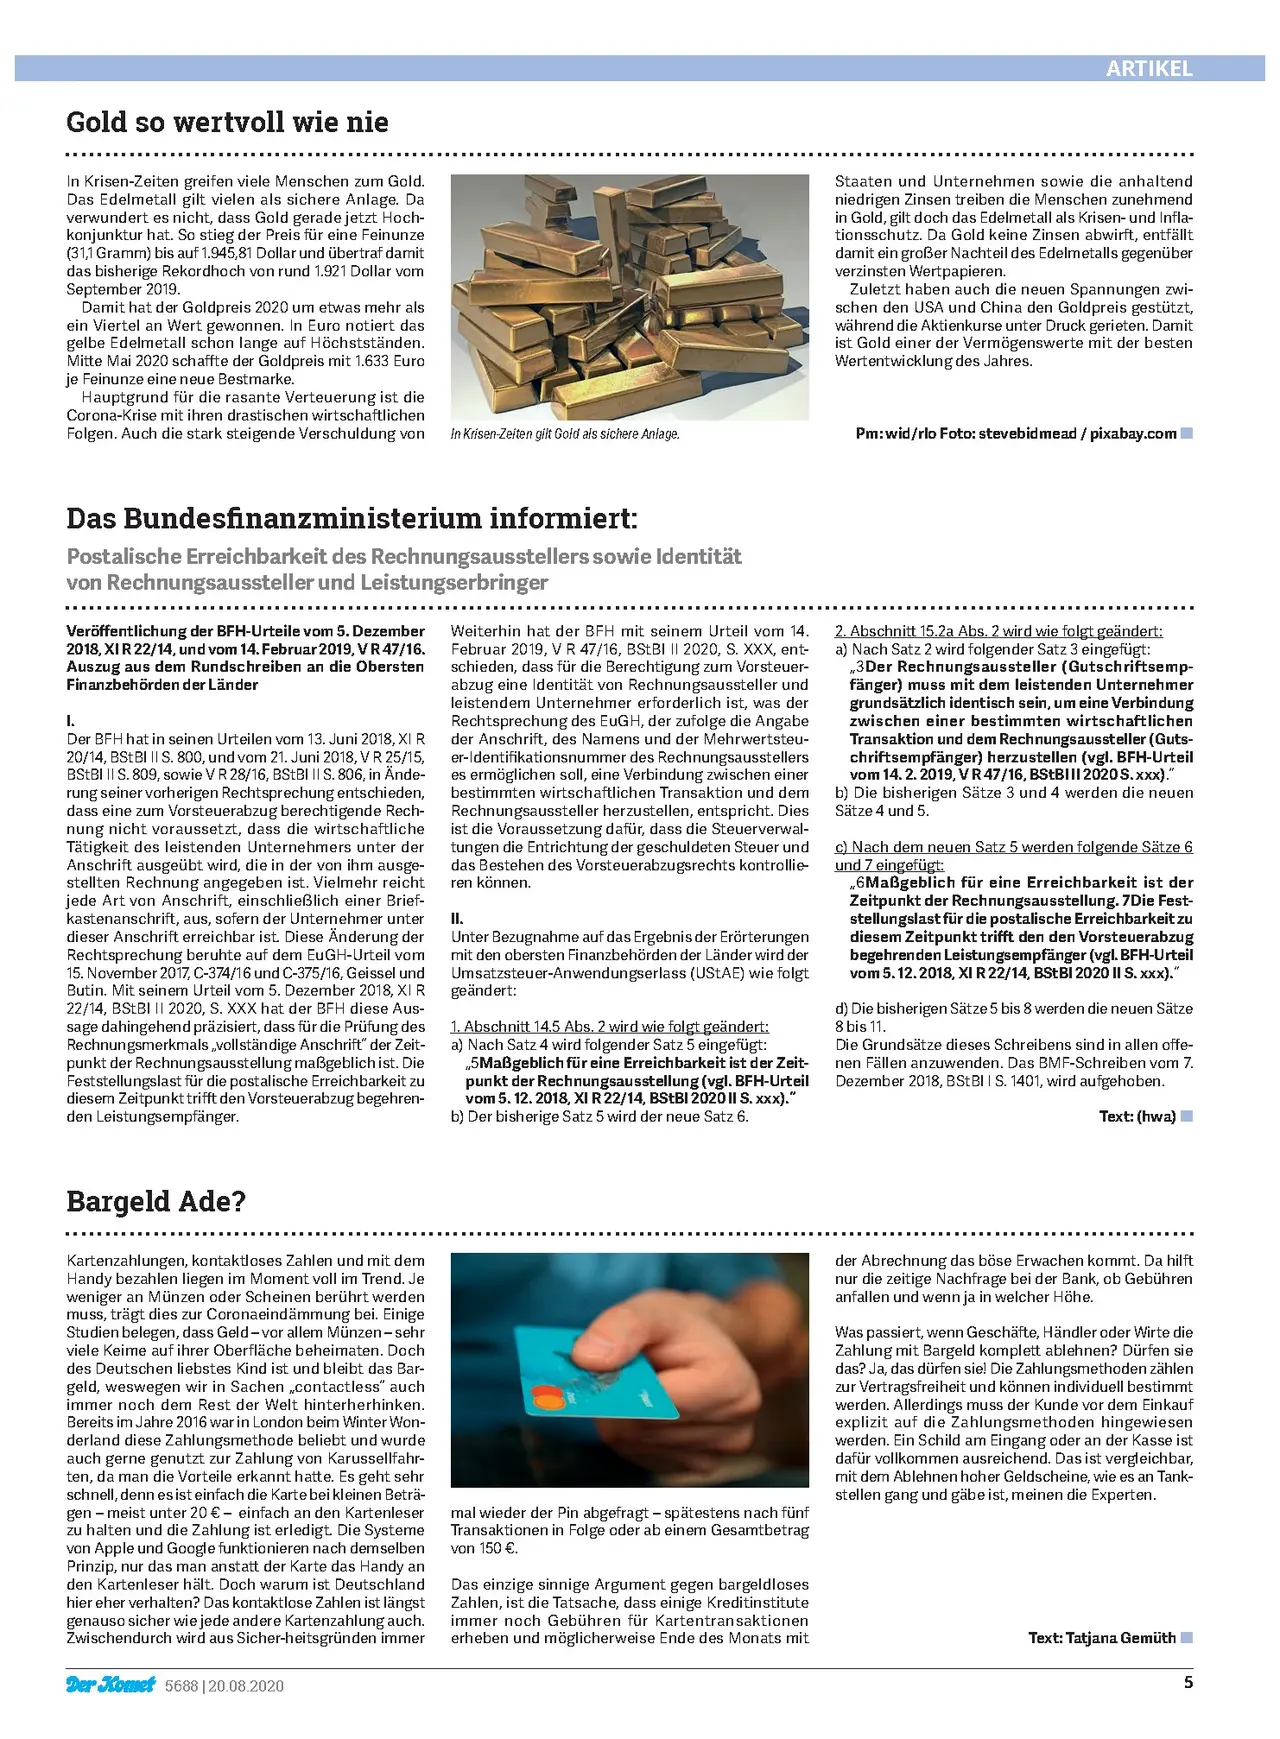
Folgen. Auch die stark steigende Verschuldung von In Krisen-Zeiten gilt Gold als sichere Anlage.
Staaten und Unternehmen sowie die anhaltend
niedrigen Zinsen treiben die Menschen zunehmend
in Gold, gilt doch das Edelmetall als Krisen- und Infla-
tionsschutz. Da Gold keine Zinsen abwirft, entfällt
damit ein großer Nachteil des Edelmetalls gegenüber
verzinsten Wertpapieren.
Zuletzt haben auch die neuen Spannungen zwi-
schen den USA und China den Goldpreis gestützt,
während die Aktienkurse unter Druck gerieten. Damit
ist Gold einer der Vermögenswerte mit der besten
Wertentwicklung des Jahres.
Pm: wid/rlo Foto: stevebidmead/pixabay.com
Das Bundesfinanzministerium informiert:
Postalische Erreichbarkeit des Rechnungsausstellers sowie Identität
von Rechnungsaussteller und Leistungserbringer
Veröffentlichung der BFH-Urteile vom 5. Dezember
2018, XI R 22/14, und vom 14. Februar 2019, VR 47/16.
Auszug aus dem Rundschreiben an die Obersten
Finanzbehörden der Länder
I.
Der BFH hat in seinen Urteilen vom 13. Juni 2018, XI R
20/14, BStBI II S. 800, und vom 21. Juni 2018, V R 25/15,
BSTBI II S. 809, sowie V R 28/16, BSTBI II S. 806, in Ände-
rung seiner vorherigen Rechtsprechung entschieden,
dass eine zum Vorsteuerabzug berechtigende Rech-
nung nicht voraussetzt, dass die wirtschaftliche
Tätigkeit des leistenden Unternehmers unter der
Anschrift ausgeübt wird, die in der von ihm ausge-
stellten Rechnung angegeben ist. Vielmehr reicht
jede Art von Anschrift, einschließlich einer Brief-
kastenanschrift, aus, sofern der Unternehmer unter
dieser Anschrift erreichbar ist. Diese Änderung der
Rechtsprechung beruhte auf dem EuGH-Urteil vom
15. November 2017, C-374/16 und C-375/16, Geissel und
Butin. Mit seinem Urteil vom 5. Dezember 2018, XI R
22/14, BStBI II 2020, S. XXX hat der BFH diese Aus-
sage dahingehend präzisiert, dass für die Prüfung des
Rechnungsmerkmals,vollständige Anschrift" der Zeit-
punkt der Rechnungsausstellung maßgeblich ist. Die
Feststellungslast für die postalische Erreichbarkeit zu
diesem Zeitpunkt trifft den Vorsteuerabzug begehren-
den Leistungsempfänger.
Weiterhin hat der BFH mit seinem Urteil vom 14.
Februar 2019, V R 47/16, BStBI II 2020, S. XXX, ent-
schieden, dass für die Berechtigung zum Vorsteuer-
abzug eine Identität von Rechnungsaussteller und
leistendem Unternehmer erforderlich ist, was der
Rechtsprechung des EuGH, der zufolge die Angabe
der Anschrift, des Namens und der Mehrwertsteu-
er-Identifikationsnummer des Rechnungsausstellers
es ermöglichen soll, eine Verbindung zwischen einer
bestimmten wirtschaftlichen Transaktion und dem
Rechnungsaussteller herzustellen, entspricht. Dies
ist die Voraussetzung dafür, dass die Steuerverwal-
tungen die Entrichtung der geschuldeten Steuer und
das Bestehen des Vorsteuerabzugsrechts kontrollie-
ren können.
II.
Unter Bezugnahme auf das Ergebnis der Erörterungen
mit den obersten Finanzbehörden der Länder wird der
Umsatzsteuer-Anwendungserlass (USTAE) wie folgt
geändert:
1. Abschnitt 14.5 Abs. 2 wird wie folgt geändert:
a) Nach Satz 4 wird folgender Satz 5 eingefügt:
,,5Maßgeblich für eine Erreichbarkeit ist der Zeit-
punkt der Rechnungsausstellung (vgl. BFH-Urteil
vom 5. 12. 2018, XI R 22/14, BStBI 2020 II S. xxx)."
b) Der bisherige Satz 5 wird der neue Satz 6.
2. Abschnitt 15.2a Abs. 2 wird wie folgt geändert:
a) Nach Satz 2 wird folgender Satz 3 eingefügt:
„,3Der Rechnungsaussteller (Gutschriftsemp-
fänger) muss mit dem leistenden Unternehmer
grundsätzlich identisch sein, um eine Verbindung
zwischen einer bestimmten wirtschaftlichen
Transaktion und dem Rechnungsaussteller (Guts-
chriftsempfänger) herzustellen (vgl. BFH-Urteil
vom 14. 2. 2019, V R 47/16, BSTBI II 2020 S. xxx)."
b) Die bisherigen Sätze 3 und 4 werden die neuen
Sätze 4 und 5.
c) Nach dem neuen Satz 5 werden folgende Sätze 6
und 7 eingefügt:
,,6Maßgeblich für eine Erreichbarkeit ist der
Zeitpunkt der Rechnungsausstellung. 7Die Fest-
stellungslast für die postalische Erreichbarkeit zu
diesem Zeitpunkt trifft den den Vorsteuerabzug
begehrenden Leistungsempfänger (vgl. BFH-Urteil
vom 5. 12. 2018, XI R 22/14, BStBI 2020 II S.xxx)."
d) Die bisherigen Sätze 5 bis 8 werden die neuen Sätze
8 bis 11.
Die Grundsätze dieses Schreibens sind in allen offe-
nen Fällen anzuwenden. Das BMF-Schreiben vom 7.
Dezember 2018, BStBI I S. 1401, wird aufgehoben.
Text: (hwa)
Bargeld Ade?
Kartenzahlungen, kontaktloses Zahlen und mit dem
Handy bezahlen liegen im Moment voll im Trend. Je
weniger an Münzen oder Scheinen berührt werden
muss, trägt dies zur Coronaeindämmung bei. Einige
Studien belegen, dass Geld - vor allem Münzen - sehr
viele Keime auf ihrer Oberfläche beheimaten. Doch
des Deutschen liebstes Kind ist und bleibt das Bar-
geld, weswegen wir in Sachen „contactless" auch
immer noch dem Rest der Welt hinterherhinken.
Bereits im Jahre 2016 war in London beim Winter Won-
derland diese Zahlungsmethode beliebt und wurde
auch gerne genutzt zur Zahlung von Karussellfahr-
ten, da man die Vorteile erkannt hatte. Es geht sehr
schnell, denn es ist einfach die Karte bei kleinen Beträ-
gen - meist unter 20 € - einfach an den Kartenleser
zu halten und die Zahlung ist erledigt. Die Systeme
von Apple und Google funktionieren nach demselben
Prinzip, nur das man anstatt der Karte das Handy an
den Kartenleser hält. Doch warum ist Deutschland
hier eher verhalten? Das kontaktlose Zahlen ist längst
genauso sicher wie jede andere Kartenzahlung auch.
Zwischendurch wird aus Sicher-heitsgründen immer
Der Komet 5688 | 20.08.2020
mal wieder der Pin abgefragt - spätestens nach fünf
Transaktionen in Folge oder ab einem Gesamtbetrag
von 150 €.
Das einzige sinnige Argument gegen bargeldloses
Zahlen, ist die Tatsache, dass einige Kreditinstitute
immer noch Gebühren für Kartentransaktionen
erheben und möglicherweise Ende des Monats mit
der Abrechnung das böse Erwachen kommt. Da hilft
nur die zeitige Nachfrage bei der Bank, ob Gebühren
anfallen und wenn ja in welcher Höhe.
Was passiert, wenn Geschäfte, Händler oder Wirte die
Zahlung mit Bargeld komplett ablehnen? Dürfen sie
das? Ja, das dürfen sie! Die Zahlungsmethoden zählen
zur Vertragsfreiheit und können individuell bestimmt
werden. Allerdings muss der Kunde vor dem Einkauf
explizit auf die Zahlungsmethoden hingewiesen
werden. Ein Schild am Eingang oder an der Kasse ist
dafür vollkommen ausreichend. Das ist vergleichbar,
mit dem Ablehnen hoher Geldscheine, wie es an Tank-
stellen gang und gäbe ist, meinen die Experten.
Text: Tatjana Gemüth
5