Der Komet 5692 – Seite 11
2020-09-30 · Seite 11 von 40
OCR-Text · Seite 11
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Riester-Rente: Auch Minijobber können die staatliche Förderung erhalten!
Auch Minijobber haben die Möglichkeit zu riestern
und für das Alter vorzusorgen. Wie Minijobber die
Riester-Förderung nutzen können, erklären wir in
diesem Beitrag.
Wie hoch ist die Riester-Förderung?
Die Riester-Rente ist eine private Altersvorsorge, die
jährlich mit staatlichen Zulagen gefördert wird. Versi-
cherte erhalten eine jährliche Grundzulage sowie eine
Kinderzulage für jedes kindergeldberechtigte Kind.
Die Höhe der Zulagen beträgt aktuell:
•
•
Grundzulage 175 Euro pro Jahr
Kinderzulage 185 Euro pro Jahr für jedes vor 2008
geborene kindergeldberechtigte Kind bzw. 300
Euro pro Jahr für jedes ab 2008 geborene kinder-
geldberechtigte Kind
Bei Elternpaaren, die miteinander verheiratet sind und
nicht dauerhaft voneinander getrennt leben, wird die
Kinderzulage automatisch der Mutter zugeordnet. Nur
auf Antrag der Mutter und des Vaters kann die Kinder-
zulage auf den Vater übertragen werden. Ausführliche
Informationen zur Riester-Förderung finden Sie bei
der Zentralen Zulagenstelle für Altersvermögen (ZfA).
Eigene Rentenversicherungsbeiträge des Minijob-
bers sind Voraussetzung für die Riester-Förderung
Damit Minijobber die staatliche Riester-Förderung
in Anspruch nehmen können, müssen sie rentenver-
sicherungspflichtig sein. Sie dürfen also nicht von
der Möglichkeit der Befreiung von der Rentenversi-
cherungspflicht Gebrauch machen. Rentenversiche-
rungspflichtige Minijobber beteiligen sich aktuell
mit einem Eigenanteil in Höhe von 3,6 Prozent (bei
Minijobbern in Privathaushalten 13,6 Prozent) ihres
Verdienstes an den Rentenversicherungsbeiträgen.
Bei einem monatlichen Verdienst von 450 Euro ent-
spricht das 16,20 Euro.
Gut zu wissen: Durch die Rentenversicherungs-
pflicht verschafft der Minijobber seinem Ehepartner
ebenfalls einen Förderanspruch auf einen eigenen
Riester-Vertrag, sofern der Ehepartner selbst keinen
Anspruch auf Riester-Förderung hat.
Was kostet ein Riester-Vertrag?
Um die Grundzulage in vollem Umfang zu erhalten,
muss ein Mindesteigenbeitrag in den Riester-Vertrag
eingezahlt werden. Dieser beläuft sich auf 4 Prozent
des Bruttoverdienstes aus dem Vorjahr (maximal 2.100
Euro) abzüglich des Zulagenanspruchs. Die Formel
dafür lautet:
4% des Brutto-Vorjahresverdienst (max. 2.100 Euro)./.
Zulage(n) = Mindesteigenbeitrag für die volle Zulage
Um die Riester-Förderung in vollen Umfang beanspru-
chen zu können, muss jedoch ein sogenannter Sockel-
betrag in Höhe von mindestens 60 Euro jährlich in den
Riester-Vertrag eingezahlt werden. Wird weniger als
60 Euro eingezahlt, erhält der
Sparer eine verminderte Förderung, weil die Zula-
gen nicht in voller Höhe gezahlt werden.
Minijobber zahlen Sockelbetrag von 60 Euro für die
ungekürzte staatliche Förderung
Minijobber, die keinen weiteren Verdienst aus einer
anderen Beschäftigung haben (z. B. eine versiche-
rungspflichtige Hauptbeschäftigung), verdienen
BSM
maximal 5.400 Euro im Jahr. Der Mindesteigenbeitrag
beläuft sich somit auf 216 Euro jährlich (4 Prozent des
Brutto-Vorjahresverdienstes) abzüglich des Zulagen-
anspruchs. Nach Abzug der Grundzulage in Höhe von
175 Euro, liegt der Mindesteigenbeitrag nur noch bei
41 Euro (216 Euro ./. 175 Euro). Durch den Abzug mög-
licher Kinderzulagen könnte der
Mindesteigenbeitrag theoretisch vollständig
entfallen. Um die staatliche Förderung jedoch bean-
spruchen zu können, müssen Minijobber immer den
Sockelbetrag in Höhe von 60 Euro jährlich in den
Riester-Vertrag einzahlen.
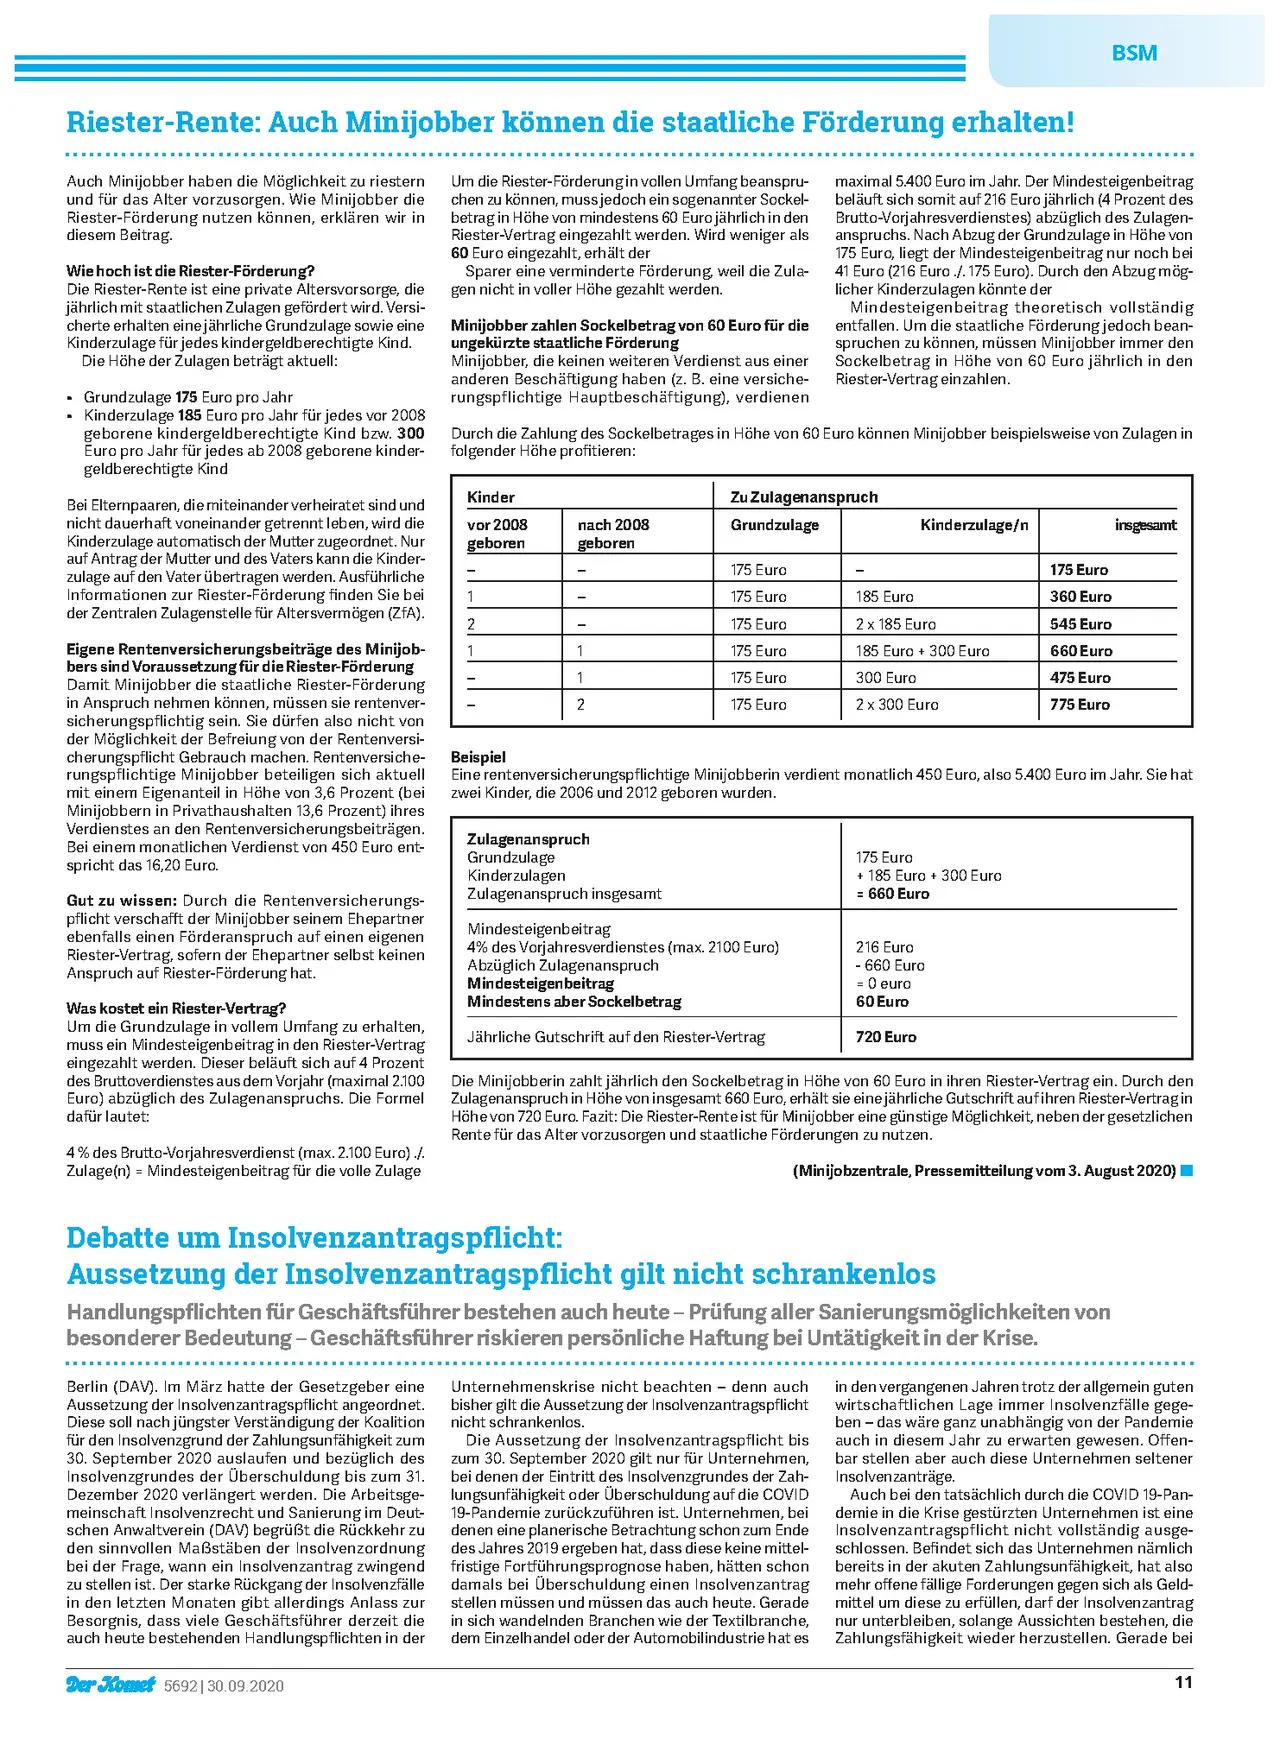
Durch die Zahlung des Sockelbetrages in Höhe von 60 Euro können Minijobber beispielsweise von Zulagen in
folgender Höhe profitieren:
Kinder
vor 2008
geboren
nach 2008
geboren
Zu Zulagenanspruch
Grundzulage
Kinderzulage/n
175 Euro
175 Euro
1
175 Euro
185 Euro
360 Euro
2
175 Euro
2 x 185 Euro
545 Euro
1
1
175 Euro
185 Euro + 300 Euro
660 Euro
1
175 Euro
300 Euro
475 Euro
2
175 Euro
2 x 300 Euro
775 Euro
Beispiel
insgesamt
Eine rentenversicherungspflichtige Minijobberin verdient monatlich 450 Euro, also 5.400 Euro im Jahr. Sie hat
zwei Kinder, die 2006 und 2012 geboren wurden.
Zulagenanspruch
Grundzulage
Kinderzulagen
Zulagenanspruch insgesamt
Mindesteigenbeitrag
4% des Vorjahresverdienstes (max. 2100 Euro)
Abzüglich Zulagenanspruch
Mindesteigenbeitrag
Mindestens aber Sockelbetrag
Jährliche Gutschrift auf den Riester-Vertrag
175 Euro
+185 Euro + 300 Euro
= 660 Euro
216 Euro
- 660 Euro
= 0 euro
60 Euro
720 Euro
Die Minijobberin zahlt jährlich den Sockelbetrag in Höhe von 60 Euro in ihren Riester-Vertrag ein. Durch den
Zulagenanspruch in Höhe von insgesamt 660 Euro, erhält sie eine jährliche Gutschrift auf ihren Riester-Vertrag in
Höhe von 720 Euro. Fazit: Die Riester-Rente ist für Minijobber eine günstige Möglichkeit, neben der gesetzlichen
Rente für das Alter vorzusorgen und staatliche Förderungen zu nutzen.
Debatte um Insolvenzantragspflicht:
(Minijobzentrale, Pressemitteilung vom 3. August 2020)■
Aussetzung der Insolvenzantragspflicht gilt nicht schrankenlos
Handlungspflichten für Geschäftsführer bestehen auch heute - Prüfung aller Sanierungsmöglichkeiten von
besonderer Bedeutung - Geschäftsführer riskieren persönliche Haftung bei Untätigkeit in der Krise.
Berlin (DAV). Im März hatte der Gesetzgeber eine
Aussetzung der Insolvenzantragspflicht angeordnet.
Diese soll nach jüngster Verständigung der Koalition
für den Insolvenzgrund der Zahlungsunfähigkeit zum
30. September 2020 auslaufen und bezüglich des
Insolvenzgrundes der Überschuldung bis zum 31.
Dezember 2020 verlängert werden. Die Arbeitsge-
meinschaft Insolvenzrecht und Sanierung im Deut-
schen Anwaltverein (DAV) begrüßt die Rückkehr zu
den sinnvollen Maßstäben der Insolvenzordnung
bei der Frage, wann ein Insolvenzantrag zwingend
zu stellen ist. Der starke Rückgang der Insolvenzfälle
in den letzten Monaten gibt allerdings Anlass zur
Besorgnis, dass viele Geschäftsführer derzeit die
auch heute bestehenden Handlungspflichten in der
Der Komet 5692|30.09.2020
Unternehmenskrise nicht beachten - denn auch
bisher gilt die Aussetzung der Insolvenzantragspflicht
nicht schrankenlos.
Die Aussetzung der Insolvenzantragspflicht bis
zum 30. September 2020 gilt nur für Unternehmen,
bei denen der Eintritt des Insolvenzgrundes der Zah-
lungsunfähigkeit oder Überschuldung auf die COVID
19-Pandemie zurückzuführen ist. Unternehmen, bei
denen eine planerische Betrachtung schon zum Ende
des Jahres 2019 ergeben hat, dass diese keine mittel-
fristige Fortführungsprognose haben, hätten schon
damals bei Überschuldung einen Insolvenzantrag
stellen müssen und müssen das auch heute. Gerade
in sich wandelnden Branchen wie der Textilbranche,
dem Einzelhandel oder der Automobilindustrie hat es
in den vergangenen Jahren trotz der allgemein guten
wirtschaftlichen Lage immer Insolvenzfälle gege-
ben - das wäre ganz unabhängig von der Pandemie
auch in diesem Jahr zu erwarten gewesen. Offen-
bar stellen aber auch diese Unternehmen seltener
Insolvenzanträge.
Auch bei den tatsächlich durch die COVID 19-Pan-
demie in die Krise gestürzten Unternehmen ist eine
Insolvenzantragspflicht nicht vollständig ausge-
schlossen. Befindet sich das Unternehmen nämlich
bereits in der akuten Zahlungsunfähigkeit, hat also
mehr offene fällige Forderungen gegen sich als Geld-
mittel um diese zu erfüllen, darf der Insolvenzantrag
nur unterbleiben, solange Aussichten bestehen, die
Zahlungsfähigkeit wieder herzustellen. Gerade bei
11