Der Komet 5693 – Seite 16
2020-10-10 · Seite 16 von 38
OCR-Text · Seite 16
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Bundesverband Deutscher Schausteller und Marktkaufleute e. V.
BSM
Größter Spitzenverband der Schausteller und Marktaufleute
Mitglied in der Weltunion der Großmärkte (WUWM)
und der Europäischen Schausteller-Union (ESU)
Hauptgeschäftsstelle: Im Johdorf 26 53227 Bonn Telefon (02 28) 22 40 26 Telefax (02 28) 22 19 36 www.bsmev.de E-Mail: info@bsmev.de
Neue Umlagen U1/U2:
Das gilt jetzt für Minijob-Arbeitgeber
Zum 1. Oktober 2020 erhöhen sich für Minijob-Arbeit-
geber die Umlagesätze der Arbeitgeberversicherung.
Die Umlage 1 steigt auf 1,0 Prozent und die Umlage 2
beträgt künftig 0,39 Prozent. Wofür diese Umlagen gut
sind und was Arbeitgeber nun tun müssen, erklären
wir in diesem Beitrag.
Warum werden die Umlagen gezahlt?
Minijobber haben bei Krankheit sowie bei Schwan-
gerschaft und Mutterschaft einen Anspruch auf
Fortzahlung des Verdienstes durch den Arbeitgeber.
Auf die Arbeitgeber können dadurch unter Umstän-
den erhebliche finanzielle Belastungen zukommen.
Minijob-Arbeitgeber sind durch die Zahlung von
Umlagen gegen diese finanziellen Risiken bei der
Arbeitgeberversicherung der Knappschaft-Bahn-
See abgesichert. Als bundesweit größte Ausgleichs-
kasse betreut die Arbeitgeberversicherung mehr als
zwei Millionen gewerbliche und private Arbeitgeber.
Diesen erstattet sie die Kosten der Lohnfortzahlung,
die im Krankheitsfall (Umlage 1) oder bei Mutterschaft
einer Beschäftigten (Umlage 2) entstehen. Am Umla-
geverfahren U1 nehmen in der Regel Betriebe mit bis
zu 30 Mitarbeitern teil. Schnell und einfach kann hier
geprüft werden, ob ein Betrieb an diesem Verfahren
teilnimmt. Die Umlage U2 müssen alle Arbeitgeber
zahlen.
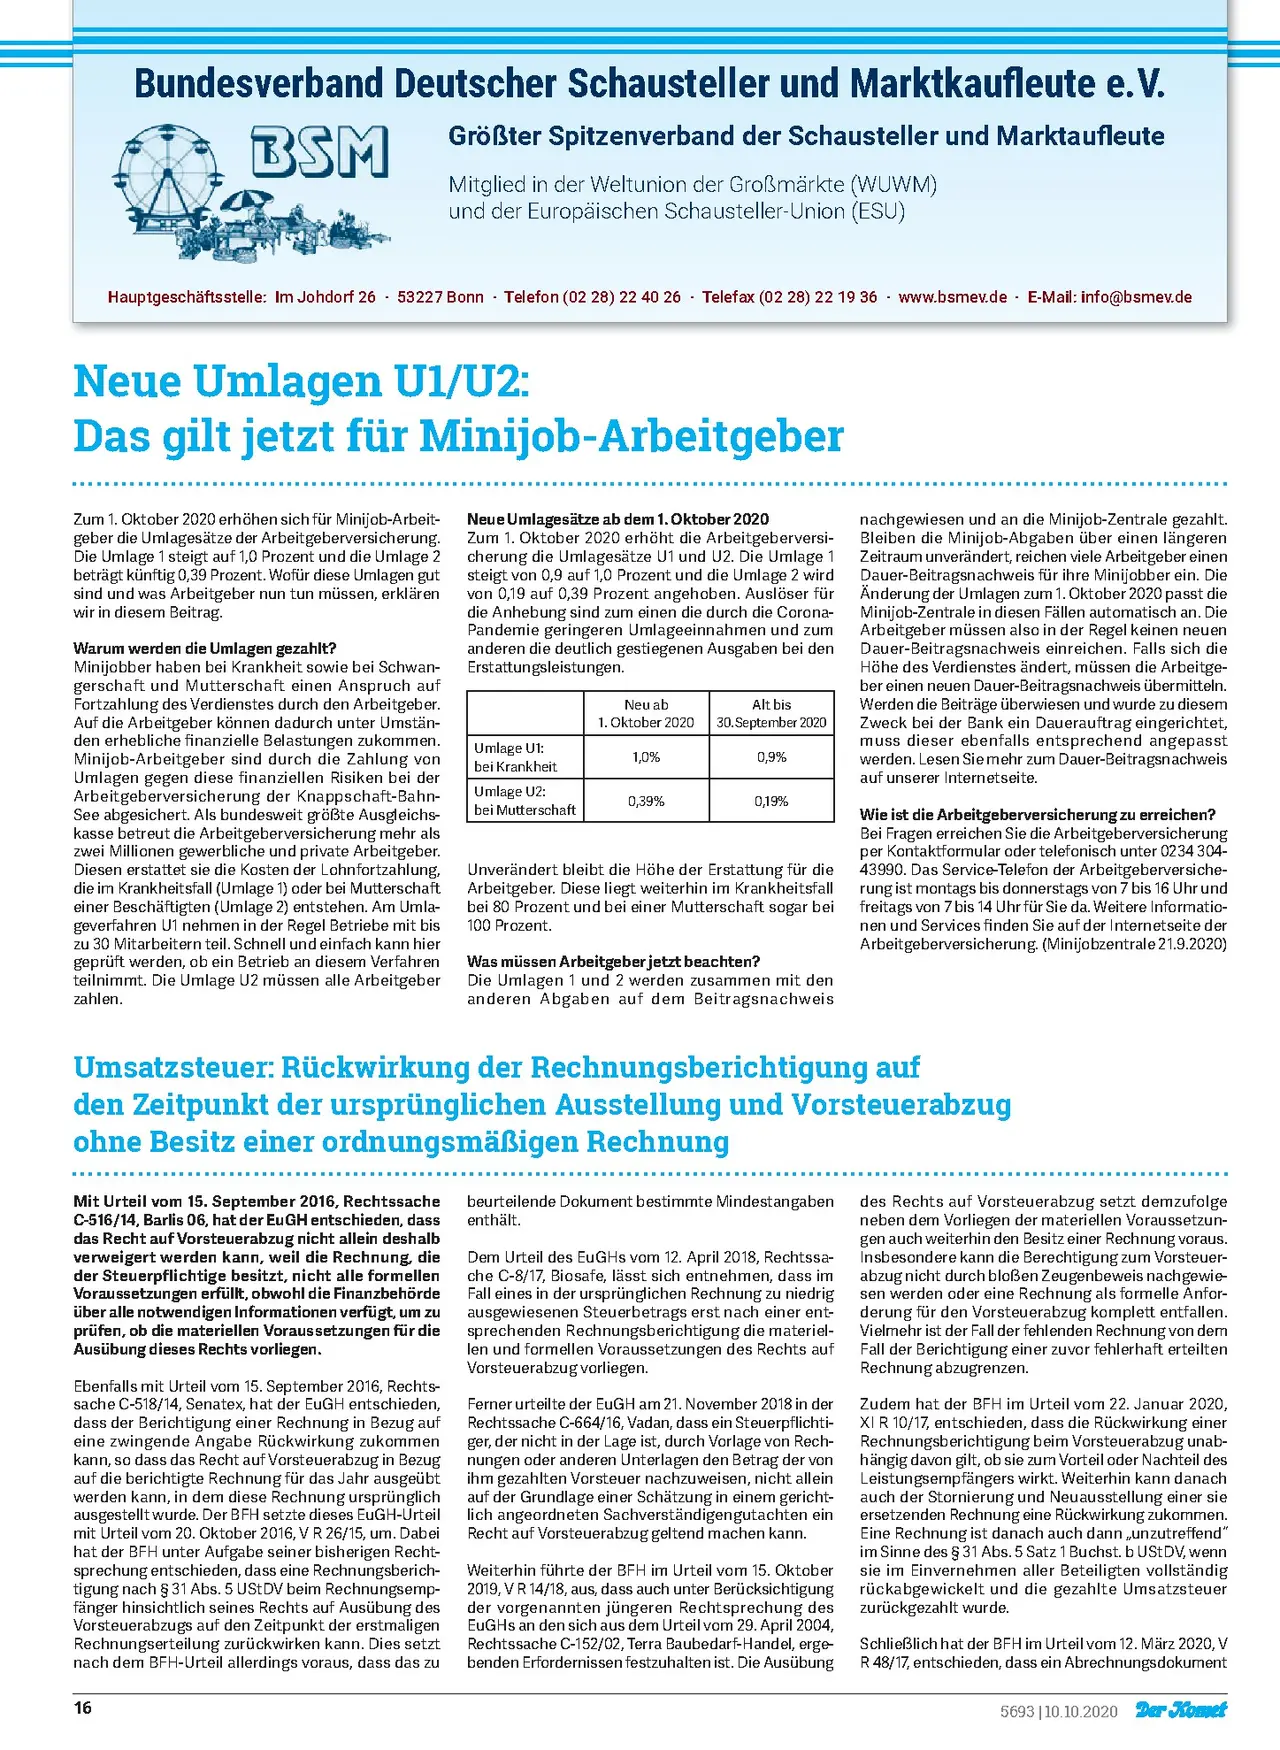
Neue Umlagesätze ab dem 1. Oktober 2020
Zum 1. Oktober 2020 erhöht die Arbeitgeberversi-
cherung die Umlagesätze U1 und U2. Die Umlage 1
steigt von 0,9 auf 1,0 Prozent und die Umlage 2 wird
von 0,19 auf 0,39 Prozent angehoben. Auslöser für
die Anhebung sind zum einen die durch die Corona-
Pandemie geringeren Umlageeinnahmen und zum
anderen die deutlich gestiegenen Ausgaben bei den
Erstattungsleistungen.
Umlage U1:
bei Krankheit
Umlage U2:
bei Mutterschaft
Neu ab
1. Oktober 2020
1,0%
Alt bis
30. September 2020
0,9%
0,39%
0,19%
Unverändert bleibt die Höhe der Erstattung für die
Arbeitgeber. Diese liegt weiterhin im Krankheitsfall
bei 80 Prozent und bei einer Mutterschaft sogar bei
100 Prozent.
Was müssen Arbeitgeber jetzt beachten?
Die Umlagen 1 und 2 werden zusammen mit den
anderen Abgaben auf dem Beitragsnachweis
nachgewiesen und an die Minijob-Zentrale gezahlt.
Bleiben die Minijob-Abgaben über einen längeren
Zeitraum unverändert, reichen viele Arbeitgeber einen
Dauer-Beitragsnachweis für ihre Minijobber ein. Die
Änderung der Umlagen zum 1. Oktober 2020 passt die
Minijob-Zentrale in diesen Fällen automatisch an. Die
Arbeitgeber müssen also in der Regel keinen neuen
Dauer-Beitragsnachweis einreichen. Falls sich die
Höhe des Verdienstes ändert, müssen die Arbeitge-
ber einen neuen Dauer-Beitragsnachweis übermitteln.
Werden die Beiträge überwiesen und wurde zu diesem
Zweck bei der Bank ein Dauerauftrag eingerichtet,
muss dieser ebenfalls entsprechend angepasst
werden. Lesen Sie mehr zum Dauer-Beitragsnachweis
auf unserer Internetseite.
Wie ist die Arbeitgeberversicherung zu erreichen?
Bei Fragen erreichen Sie die Arbeitgeberversicherung
per Kontaktformular oder telefonisch unter 0234 304-
43990. Das Service-Telefon der Arbeitgeberversiche-
rung ist montags bis donnerstags von 7 bis 16 Uhr und
freitags von 7 bis 14 Uhr für Sie da. Weitere Informatio-
nen und Services finden Sie auf der Internetseite der
Arbeitgeberversicherung. (Minijobzentrale 21.9.2020)
Umsatzsteuer: Rückwirkung der Rechnungsberichtigung auf
den Zeitpunkt der ursprünglichen Ausstellung und Vorsteuerabzug
ohne Besitz einer ordnungsmäßigen Rechnung
Mit Urteil vom 15. September 2016, Rechtssache
C-516/14, Barlis 06, hat der EuGH entschieden, dass
das Recht auf Vorsteuerabzug nicht allein deshalb
verweigert werden kann, weil die Rechnung, die
der Steuerpflichtige besitzt, nicht alle formellen
Voraussetzungen erfüllt, obwohl die Finanzbehörde
über alle notwendigen Informationen verfügt, um zu
prüfen, ob die materiellen Voraussetzungen für die
Ausübung dieses Rechts vorliegen.
Ebenfalls mit Urteil vom 15. September 2016, Rechts-
sache C-518/14, Senatex, hat der EuGH entschieden,
dass der Berichtigung einer Rechnung in Bezug auf
eine zwingende Angabe Rückwirkung zukommen
kann, so dass das Recht auf Vorsteuerabzug in Bezug
auf die berichtigte Rechnung für das Jahr ausgeübt
werden kann, in dem diese Rechnung ursprünglich
ausgestellt wurde. Der BFH setzte dieses EuGH-Urteil
mit Urteil vom 20. Oktober 2016, V R 26/15, um. Dabei
hat der BFH unter Aufgabe seiner bisherigen Recht-
sprechung entschieden, dass eine Rechnungsberich-
tigung nach § 31 Abs. 5 UStDV beim Rechnungsemp-
fänger hinsichtlich seines Rechts auf Ausübung des
Vorsteuerabzugs auf den Zeitpunkt der erstmaligen
Rechnungserteilung zurückwirken kann. Dies setzt
nach dem BFH-Urteil allerdings voraus, dass das zu
16
beurteilende Dokument bestimmte Mindestangaben
enthält.
Dem Urteil des EuGHs vom 12. April 2018, Rechtssa-
che C-8/17, Biosafe, lässt sich entnehmen, dass im
Fall eines in der ursprünglichen Rechnung zu niedrig
ausgewiesenen Steuerbetrags erst nach einer ent-
sprechenden Rechnungsberichtigung die materiel-
len und formellen Voraussetzungen des Rechts auf
Vorsteuerabzug vorliegen.
Ferner urteilte der EuGH am 21. November 2018 in der
Rechtssache C-664/16, Vadan, dass ein Steuerpflichti-
ger, der nicht in der Lage ist, durch Vorlage von Rech-
nungen oder anderen Unterlagen den Betrag der von
ihm gezahlten Vorsteuer nachzuweisen, nicht allein
auf der Grundlage einer Schätzung in einem gericht-
lich angeordneten Sachverständigengutachten ein
Recht auf Vorsteuerabzug geltend machen kann.
Weiterhin führte der BFH im Urteil vom 15. Oktober
2019, V R 14/18, aus, dass auch unter Berücksichtigung
der vorgenannten jüngeren Rechtsprechung des
EuGHs an den sich aus dem Urteil vom 29. April 2004,
Rechtssache C-152/02, Terra Baubedarf-Handel, erge-
benden Erfordernissen festzuhalten ist. Die Ausübung
des Rechts auf Vorsteuerabzug setzt demzufolge
neben dem Vorliegen der materiellen Voraussetzun-
gen auch weiterhin den Besitz einer Rechnung voraus.
Insbesondere kann die Berechtigung zum Vorsteuer-
abzug nicht durch bloßen Zeugenbeweis nachgewie-
sen werden oder eine Rechnung als formelle Anfor-
derung für den Vorsteuerabzug komplett entfallen.
Vielmehr ist der Fall der fehlenden Rechnung von dem
Fall der Berichtigung einer zuvor fehlerhaft erteilten
Rechnung abzugrenzen.
Zudem hat der BFH im Urteil vom 22. Januar 2020,
XI R 10/17, entschieden, dass die Rückwirkung einer
Rechnungsberichtigung beim Vorsteuerabzug unab-
hängig davon gilt, ob sie zum Vorteil oder Nachteil des
Leistungsempfängers wirkt. Weiterhin kann danach
auch der Stornierung und Neuausstellung einer sie
ersetzenden Rechnung eine Rückwirkung zukommen.
Eine Rechnung ist danach auch dann „unzutreffend"
im Sinne des § 31 Abs. 5 Satz 1 Buchst. b UStDV, wenn
sie im Einvernehmen aller Beteiligten vollständig
rückabgewickelt und die gezahlte Umsatzsteuer
zurückgezahlt wurde.
Schließlich hat der BFH im Urteil vom 12. März 2020, V
R 48/17, entschieden, dass ein Abrechnungsdokument
5693|10.10.2020 Der Komet