Der Komet 5694 – Seite 10
2020-10-20 · Seite 10 von 32
OCR-Text · Seite 10
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
BSM
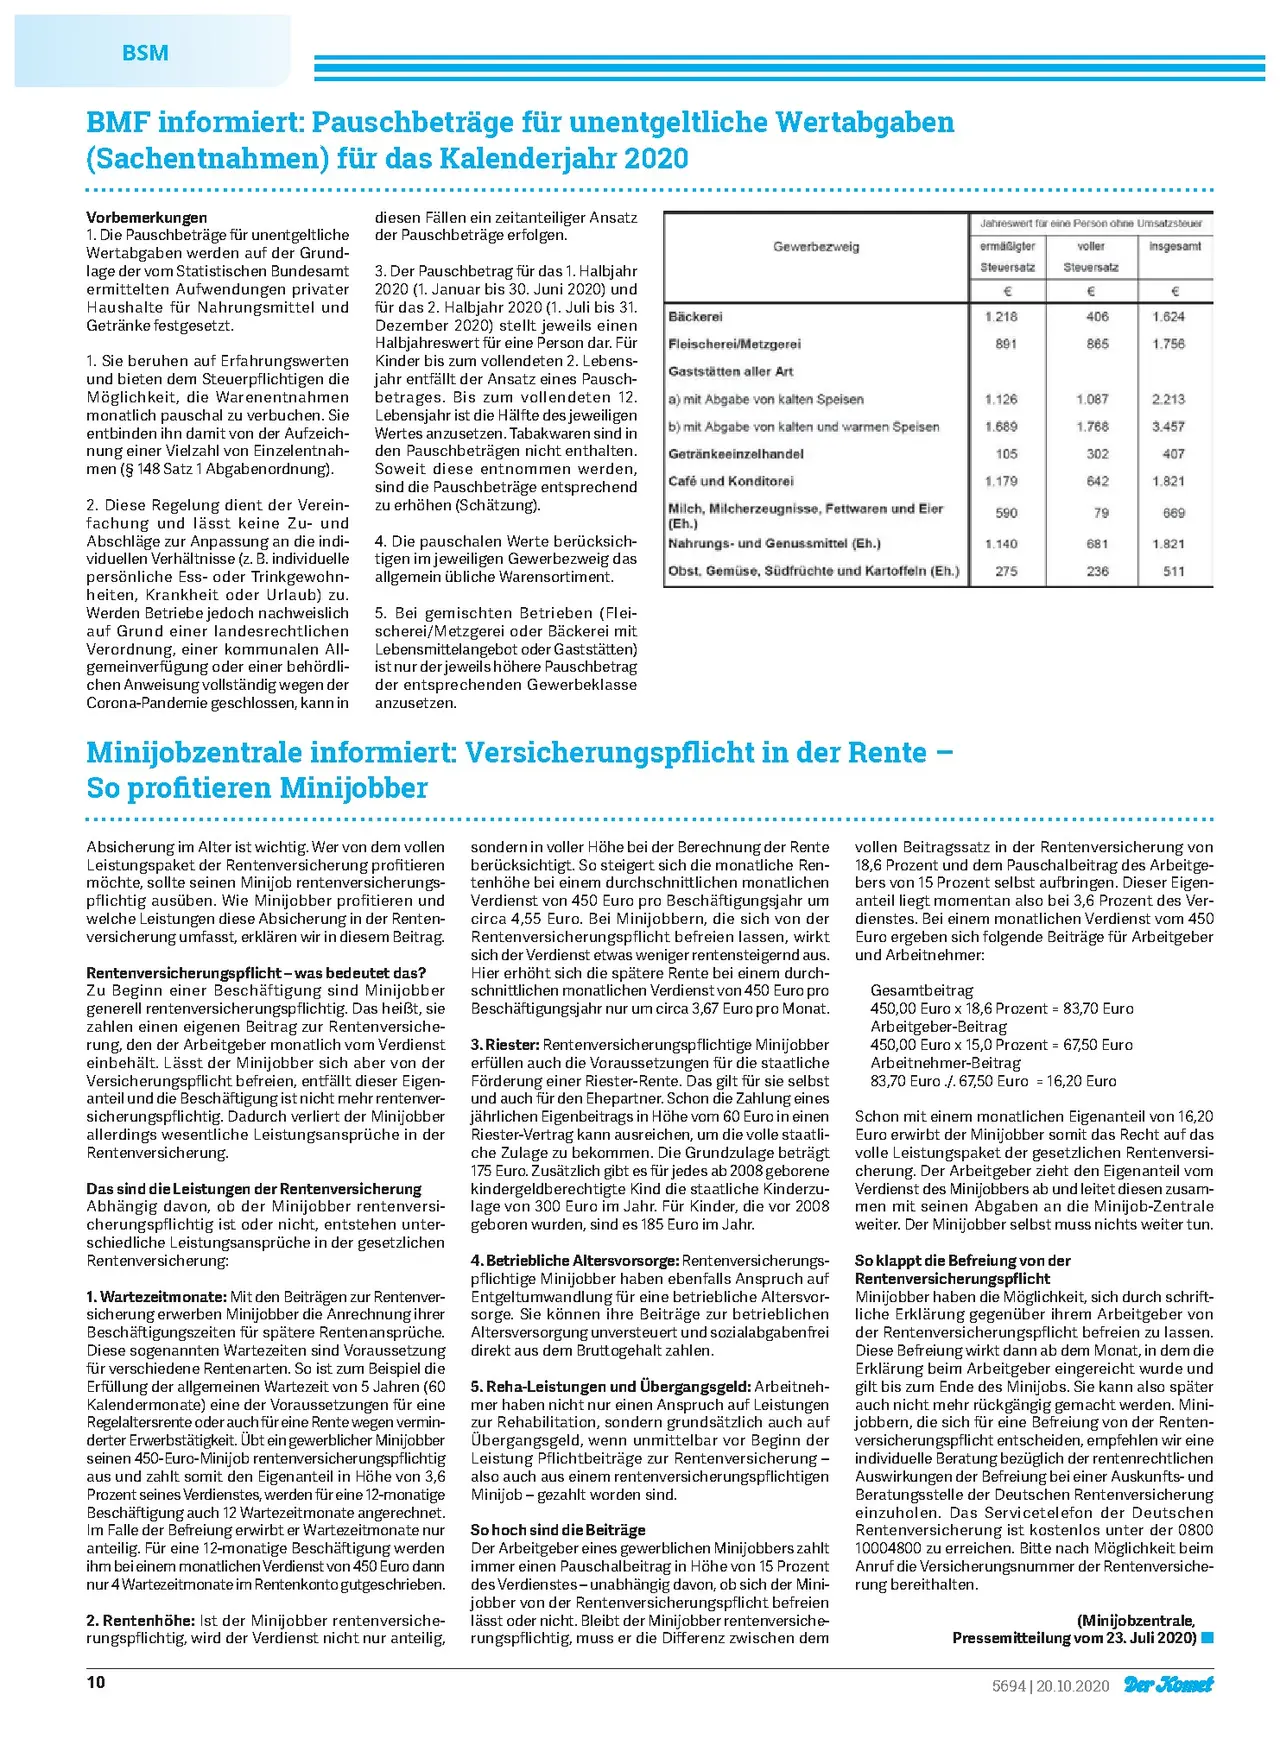
BMF informiert: Pauschbeträge für unentgeltliche Wertabgaben
(Sachentnahmen) für das Kalenderjahr 2020
Vorbemerkungen
1. Die Pauschbeträge für unentgeltliche
Wertabgaben werden auf der Grund-
lage der vom Statistischen Bundesamt
ermittelten Aufwendungen privater
Haushalte für Nahrungsmittel und
Getränke festgesetzt.
1. Sie beruhen auf Erfahrungswerten
und bieten dem Steuerpflichtigen die
Möglichkeit, die Warenentnahmen
monatlich pauschal zu verbuchen. Sie
entbinden ihn damit von der Aufzeich-
nung einer Vielzahl von Einzelentnah-
men (§ 148 Satz 1 Abgabenordnung).
2. Diese Regelung dient der Verein-
fachung und lässt keine Zu- und
Abschläge zur Anpassung an die indi-
viduellen Verhältnisse (z. B. individuelle
persönliche Ess- oder Trinkgewohn-
heiten, Krankheit oder Urlaub) zu.
Werden Betriebe jedoch nachweislich
auf Grund einer landesrechtlichen
Verordnung, einer kommunalen All-
gemeinverfügung oder einer behördli-
chen Anweisung vollständig wegen der
Corona-Pandemie geschlossen, kann in
diesen Fällen ein zeitanteiliger Ansatz
der Pauschbeträge erfolgen.
3. Der Pauschbetrag für das 1. Halbjahr
2020 (1. Januar bis 30. Juni 2020) und
für das 2. Halbjahr 2020 (1. Juli bis 31.
Dezember 2020) stellt jeweils einen
Halbjahreswert für eine Person dar. Für
Kinder bis zum vollendeten 2. Lebens-
jahr entfällt der Ansatz eines Pausch-
betrages. Bis zum vollendeten 12.
Lebensjahr ist die Hälfte des jeweiligen
Wertes anzusetzen. Tabakwaren sind in
den Pauschbeträgen nicht enthalten.
Soweit diese entnommen werden,
sind die Pauschbeträge entsprechend
zu erhöhen (Schätzung).
4. Die pauschalen Werte berücksich-
tigen im jeweiligen Gewerbezweig das
allgemein übliche Warensortiment.
5. Bei gemischten Betrieben (Flei-
scherei/Metzgerei oder Bäckerei mit
Lebensmittelangebot oder Gaststätten)
ist nur der jeweils höhere Pauschbetrag
der entsprechenden Gewerbeklasse
anzusetzen.
Bäckerei
Gewerbezweig
ermäßigter
Steuersatz
voller
Steuersatz
Jahreswert für eine Person ohne Umsatzsteuer
Insgesamt
€
€
€
1.218
406
1.624
891
865
1.756
Fleischerei/Metzgerei
Gaststätten aller Art
a) mit Abgabe von kalten Speisen
1.126
1.087
2.213
b) mit Abgabe von kalten und warmen Speisen
1.689
1.768
3.457
Getränkeeinzelhandel
105
302
407
Café und Konditorei
1.179
642
1.821
Milch, Milcherzeugnisse, Fettwaren und Eier
(Eh.)
590
79
669
Nahrungs- und Genussmittel (Eh.)
1.140
681
1.821
275
236
511
Obst, Gemüse, Südfrüchte und Kartoffeln (Eh.)
Minijobzentrale informiert: Versicherungspflicht in der Rente -
So profitieren Minijobber
Absicherung im Alter ist wichtig. Wer von dem vollen
Leistungspaket der Rentenversicherung profitieren
möchte, sollte seinen Minijob rentenversicherungs-
pflichtig ausüben. Wie Minijobber profitieren und
welche Leistungen diese Absicherung in der Renten-
versicherung umfasst, erklären wir in diesem Beitrag.
Rentenversicherungspflicht - was bedeutet das?
Zu Beginn einer Beschäftigung sind Minijobber
generell rentenversicherungspflichtig. Das heißt, sie
zahlen einen eigenen Beitrag zur Rentenversiche-
rung, den der Arbeitgeber monatlich vom Verdienst
einbehält. Lässt der Minijobber sich aber von der
Versicherungspflicht befreien, entfällt dieser Eigen-
anteil und die Beschäftigung ist nicht mehr rentenver-
sicherungspflichtig. Dadurch verliert der Minijobber
allerdings wesentliche Leistungsansprüche in der
Rentenversicherung.
Das sind die Leistungen der Rentenversicherung
Abhängig davon, ob der Minijobber rentenversi-
cherungspflichtig ist oder nicht, entstehen unter-
schiedliche Leistungsansprüche in der gesetzlichen
Rentenversicherung:
1. Wartezeitmonate: Mit den Beiträgen zur Rentenver-
sicherung erwerben Minijobber die Anrechnung ihrer
Beschäftigungszeiten für spätere Rentenansprüche.
Diese sogenannten Wartezeiten sind Voraussetzung
für verschiedene Rentenarten. So ist zum Beispiel die
Erfüllung der allgemeinen Wartezeit von 5 Jahren (60
Kalendermonate) eine der Voraussetzungen für eine
Regelaltersrente oder auch für eine Rente wegen vermin-
derter Erwerbstätigkeit. Übt ein gewerblicher Minijobber
seinen 450-Euro-Minijob rentenversicherungspflichtig
aus und zahlt somit den Eigenanteil in Höhe von 3,6
Prozent seines Verdienstes, werden für eine 12-monatige
Beschäftigung auch 12 Wartezeitmonate angerechnet.
Im Falle der Befreiung erwirbt er Wartezeitmonate nur
anteilig. Für eine 12-monatige Beschäftigung werden
ihm bei einem monatlichen Verdienst von 450 Euro dann
nur 4 Wartezeitmonate im Rentenkonto gutgeschrieben.
2. Rentenhöhe: Ist der Minijobber rentenversiche-
rungspflichtig, wird der Verdienst nicht nur anteilig,
10
sondern in voller Höhe bei der Berechnung der Rente
berücksichtigt. So steigert sich die monatliche Ren-
tenhöhe bei einem durchschnittlichen monatlichen
Verdienst von 450 Euro pro Beschäftigungsjahr um
circa 4,55 Euro. Bei Minijobbern, die sich von der
Rentenversicherungspflicht befreien lassen, wirkt
sich der Verdienst etwas weniger rentensteigernd aus.
Hier erhöht sich die spätere Rente bei einem durch-
schnittlichen monatlichen Verdienst von 450 Euro pro
Beschäftigungsjahr nur um circa 3,67 Euro pro Monat.
3. Riester: Rentenversicherungspflichtige Minijobber
erfüllen auch die Voraussetzungen für die staatliche
Förderung einer Riester-Rente. Das gilt für sie selbst
und auch für den Ehepartner. Schon die Zahlung eines
jährlichen Eigenbeitrags in Höhe vom 60 Euro in einen
Riester-Vertrag kann ausreichen, um die volle staatli-
che Zulage zu bekommen. Die Grundzulage beträgt
175 Euro. Zusätzlich gibt es für jedes ab 2008 geborene
kindergeldberechtigte Kind die staatliche Kinderzu-
lage von 300 Euro im Jahr. Für Kinder, die vor 2008
geboren wurden, sind es 185 Euro im Jahr.
4. Betriebliche Altersvorsorge: Rentenversicherungs-
pflichtige Minijobber haben ebenfalls Anspruch auf
Entgeltumwandlung für eine betriebliche Altersvor-
sorge. Sie können ihre Beiträge zur betrieblichen
Altersversorgung unversteuert und sozialabgabenfrei
direkt aus dem Bruttogehalt zahlen.
5. Reha-Leistungen und Übergangsgeld: Arbeitneh-
mer haben nicht nur einen Anspruch auf Leistungen
zur Rehabilitation, sondern grundsätzlich auch auf
Übergangsgeld, wenn unmittelbar vor Beginn der
Leistung Pflichtbeiträge zur Rentenversicherung -
also auch aus einem rentenversicherungspflichtigen
Minijob - gezahlt worden sind.
So hoch sind die Beiträge
Der Arbeitgeber eines gewerblichen Minijobbers zahlt
immer einen Pauschalbeitrag in Höhe von 15 Prozent
des Verdienstes - unabhängig davon, ob sich der Mini-
jobber von der Rentenversicherungspflicht befreien
lässt oder nicht. Bleibt der Minijobber rentenversiche-
rungspflichtig, muss er die Differenz zwischen dem
vollen Beitragssatz in der Rentenversicherung von
18,6 Prozent und dem Pauschalbeitrag des Arbeitge-
bers von 15 Prozent selbst aufbringen. Dieser Eigen-
anteil liegt momentan also bei 3,6 Prozent des Ver-
dienstes. Bei einem monatlichen Verdienst vom 450
Euro ergeben sich folgende Beiträge für Arbeitgeber
und Arbeitnehmer:
Gesamtbeitrag
450,00 Euro x 18,6 Prozent = 83,70 Euro
Arbeitgeber-Beitrag
450,00 Euro x 15,0 Prozent = 67,50 Euro
Arbeitnehmer-Beitrag
83,70 Euro ./. 67,50 Euro = 16,20 Euro
Schon mit einem monatlichen Eigenanteil von 16,20
Euro erwirbt der Minijobber somit das Recht auf das
volle Leistungspaket der gesetzlichen Rentenversi-
cherung. Der Arbeitgeber zieht den Eigenanteil vom
Verdienst des Minijobbers ab und leitet diesen zusam-
men mit seinen Abgaben an die Minijob-Zentrale
weiter. Der Minijobber selbst muss nichts weiter tun.
So klappt die Befreiung von der
Rentenversicherungspflicht
Minijobber haben die Möglichkeit, sich durch schrift-
liche Erklärung gegenüber ihrem Arbeitgeber von
der Rentenversicherungspflicht befreien zu lassen.
Diese Befreiung wirkt dann ab dem Monat, in dem die
Erklärung beim Arbeitgeber eingereicht wurde und
gilt bis zum Ende des Minijobs. Sie kann also später
auch nicht mehr rückgängig gemacht werden. Mini-
jobbern, die sich für eine Befreiung von der Renten-
versicherungspflicht entscheiden, empfehlen wir eine
individuelle Beratung bezüglich der rentenrechtlichen
Auswirkungen der Befreiung bei einer Auskunfts- und
Beratungsstelle der Deutschen Rentenversicherung
einzuholen. Das Servicetelefon der Deutschen
Rentenversicherung ist kostenlos unter der 0800
10004800 zu erreichen. Bitte nach Möglichkeit beim
Anruf die Versicherungsnummer der Rentenversiche-
rung bereithalten.
(Minijobzentrale,
Pressemitteilung vom 23. Juli 2020)
5694 | 20.10.2020 Der Komet