Der Komet 3465 – Seite 9
1958-11-20 · Seite 9 von 24
OCR-Text · Seite 9
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 3465
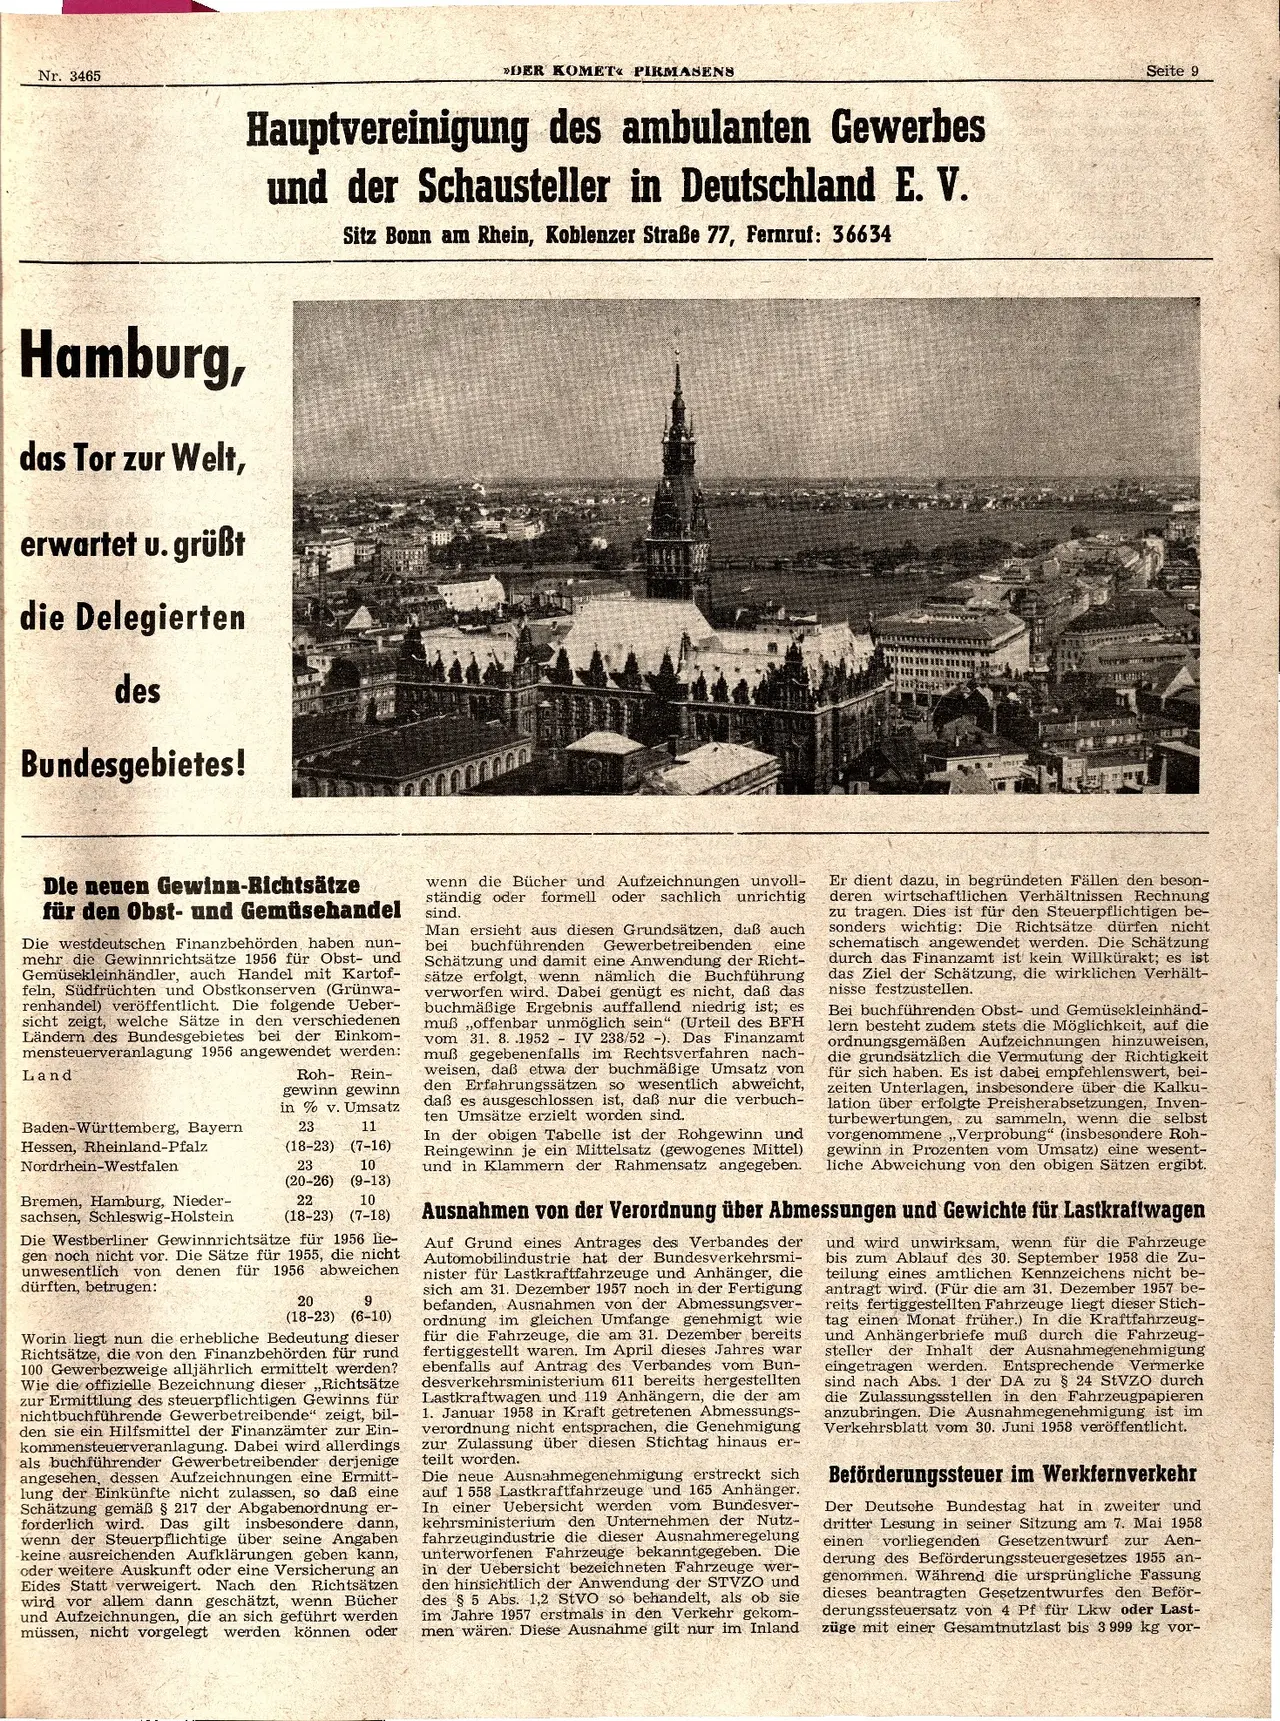
Hamburg,
das Tor zur Welt,
erwartet u. grüßt
die Delegierten
des
Bundesgebietes!
»DER KOMET PIRMASENS
Hauptvereinigung des ambulanten Gewerbes
und der Schausteller in Deutschland E. V.
Sitz Bonn am Rhein, Koblenzer Straße 77, Fernruf: 36634
Seite 9
Die neuen Gewinn-Richtsätze
für den Obst- und Gemüsehandel
Die westdeutschen Finanzbehörden haben nun-
mehr die Gewinnrichtsätze 1956 für Obst- und
Gemüsekleinhändler, auch Handel mit Kartof-
feln, Südfrüchten und Obstkonserven (Grünwa-
renhandel) veröffentlicht. Die folgende Ueber-
sicht zeigt, welche Sätze in den verschiedenen
Ländern des Bundesgebietes bei der Einkom-
mensteuerveranlagung 1956 angewendet werden:
Land
Baden-Württemberg, Bayern
Hessen, Rheinland-Pfalz
Nordrhein-Westfalen
Bremen, Hamburg, Nieder-
sachsen, Schleswig-Holstein
Roh- Rein-
gewinn gewinn
in % v. Umsatz
23
11
(18-23) (7-16)
23
10
(20-26) (9-13)
22
10
(18-23) (7-18)
Die Westberliner Gewinnrichtsätze für 1956 lie-
gen noch nicht vor. Die Sätze für 1955, die nicht
unwesentlich von denen für 1956 abweichen
dürften, betrugen:
20
9
(18-23) (6-10)
Worin liegt nun die erhebliche Bedeutung dieser
Richtsätze, die von den Finanzbehörden für rund
100 Gewerbezweige alljährlich ermittelt werden?
Wie die offizielle Bezeichnung dieser,,Richtsätze
zur Ermittlung des steuerpflichtigen Gewinns für
nichtbuchführende Gewerbetreibende" zeigt, bil-
den sie ein Hilfsmittel der Finanzämter zur Ein-
kommensteuerveranlagung. Dabei wird allerdings
als buchführender Gewerbetreibender derjenige
angesehen, dessen Aufzeichnungen eine Ermitt-
lung der Einkünfte nicht zulassen, so daß eine
Schätzung gemäß § 217 der Abgabenordnung er-
forderlich wird. Das gilt insbesondere dann,
wenn der Steuerpflichtige über seine Angaben
keine ausreichenden Aufklärungen geben kann,
oder weitere Auskunft oder eine Versicherung an
Eides Statt verweigert. Nach den Richtsätzen
wird vor allem dann geschätzt, wenn Bücher
und Aufzeichnungen, die an sich geführt werden
müssen, nicht vorgelegt werden können oder
wenn die Bücher und Aufzeichnungen unvoll-
ständig oder formell oder sachlich unrichtig
sind.
Man ersieht aus diesen Grundsätzen, daß auch
bei buchführenden Gewerbetreibenden eine
Schätzung und damit eine Anwendung der Richt-
sätze erfolgt, wenn nämlich die Buchführung
verworfen wird. Dabei genügt es nicht, daß das
buchmäßige Ergebnis auffallend niedrig ist; es
muß,,offenbar unmöglich sein" (Urteil des BFH
vom 31. 8. .1952 - IV 238/52 -). Das Finanzamt
muß gegebenenfalls im Rechtsverfahren nach-
weisen, daß etwa der buchmäßige Umsatz von
den Erfahrungssätzen so wesentlich abweicht,
daß es ausgeschlossen ist, daß nur die verbuch-
ten Umsätze erzielt worden sind.
In der obigen Tabelle ist der Rohgewinn und
Reingewinn je ein Mittelsatz (gewogenes Mittel)
und in Klammern der Rahmensatz angegeben.
Er dient dazu, in begründeten Fällen den beson-
deren wirtschaftlichen Verhältnissen Rechnung
zu tragen. Dies ist für den Steuerpflichtigen be-
sonders wichtig: Die Richtsätze dürfen nicht
schematisch angewendet werden. Die Schätzung
durch das Finanzamt ist kein Willkürakt; es ist
das Ziel der Schätzung, die wirklichen Verhält-
nisse festzustellen.
Bei buchführenden Obst- und Gemüsekleinhänd-
lern besteht zudem stets die Möglichkeit, auf die
ordnungsgemäßen Aufzeichnungen hinzuweisen,
die grundsätzlich die Vermutung der Richtigkeit
für sich haben. Es ist dabei empfehlenswert, bei-
zeiten Unterlagen, insbesondere über die Kalku-
lation über erfolgte Preisherabsetzungen, Inven-
turbewertungen, zu sammeln, wenn die selbst
vorgenommene,,Verprobung" (insbesondere Roh-
gewinn in Prozenten vom Umsatz) eine wesent-
liche Abweichung von den obigen Sätzen ergibt.
Ausnahmen von der Verordnung über Abmessungen und Gewichte für Lastkraftwagen
Auf Grund eines Antrages des Verbandes der
Automobilindustrie hat der Bundesverkehrsmi-
nister für Lastkraftfahrzeuge und Anhänger, die
sich am 31. Dezember 1957 noch in der Fertigung
befanden, Ausnahmen von der Abmessungsver-
ordnung im gleichen Umfange genehmigt wie
für die Fahrzeuge, die am 31. Dezember bereits
fertiggestellt waren. Im April dieses Jahres war
ebenfalls auf Antrag des Verbandes vom Bun-
desverkehrsministerium 611 bereits hergestellten
Lastkraftwagen und 119 Anhängern, die der am
1. Januar 1958 in Kraft getretenen Abmessungs-
verordnung nicht entsprachen, die Genehmigung
zur Zulassung über diesen Stichtag hinaus er-
teilt worden.
Die neue Ausnahmegenehmigung erstreckt sich
auf 1558 Lastkraftfahrzeuge und 165 Anhänger.
In einer Uebersicht werden vom Bundesver-
kehrsministerium den Unternehmen der Nutz-
fahrzeugindustrie die dieser Ausnahmeregelung
unterworfenen Fahrzeuge bekanntgegeben. Die
in der Uebersicht bezeichneten Fahrzeuge wer-
den hinsichtlich der Anwendung der STVZO und
des § 5 Abs. 1,2 StVO so behandelt, als ob sie
im Jahre 1957 erstmals in den Verkehr gekom-
men wären. Diese Ausnahme gilt nur im Inland
und wird unwirksam, wenn für die Fahrzeuge
bis zum Ablauf des 30. September 1958 die Zu-
teilung eines amtlichen Kennzeichens nicht be-
antragt wird. (Für die am 31. Dezember 1957 be-
reits fertiggestellten Fahrzeuge liegt dieser Stich-
tag einen Monat früher.) In die Kraftfahrzeug-
und Anhängerbriefe muß durch die Fahrzeug-
steller der Inhalt der Ausnahmegenehmigung
eingetragen werden. Entsprechende Vermerke
sind nach Abs. 1 der DA zu § 24 StVZO durch
die Zulassungsstellen in den Fahrzeugpapieren
anzubringen. Die Ausnahmegenehmigung ist im
Verkehrsblatt vom 30. Juni 1958 veröffentlicht.
Beförderungssteuer im Werkfernverkehr
Der Deutsche Bundestag hat in zweiter und
dritter Lesung in seiner Sitzung am 7. Mai 1958
einen vorliegenden Gesetzentwurf zur Aen-
derung des Beförderungssteuergesetzes 1955 an-
genommen. Während die ursprüngliche Fassung
dieses beantragten Gesetzentwurfes den Beför-
derungssteuersatz von 4 Pf für Lkw oder Last-
züge mit einer Gesamtnutzlast bis 3 999 kg vor-