Der Komet 3658 – Seite 8
1964-03-30 · Seite 8 von 24
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 8
>DER KOMET PIRMASENS
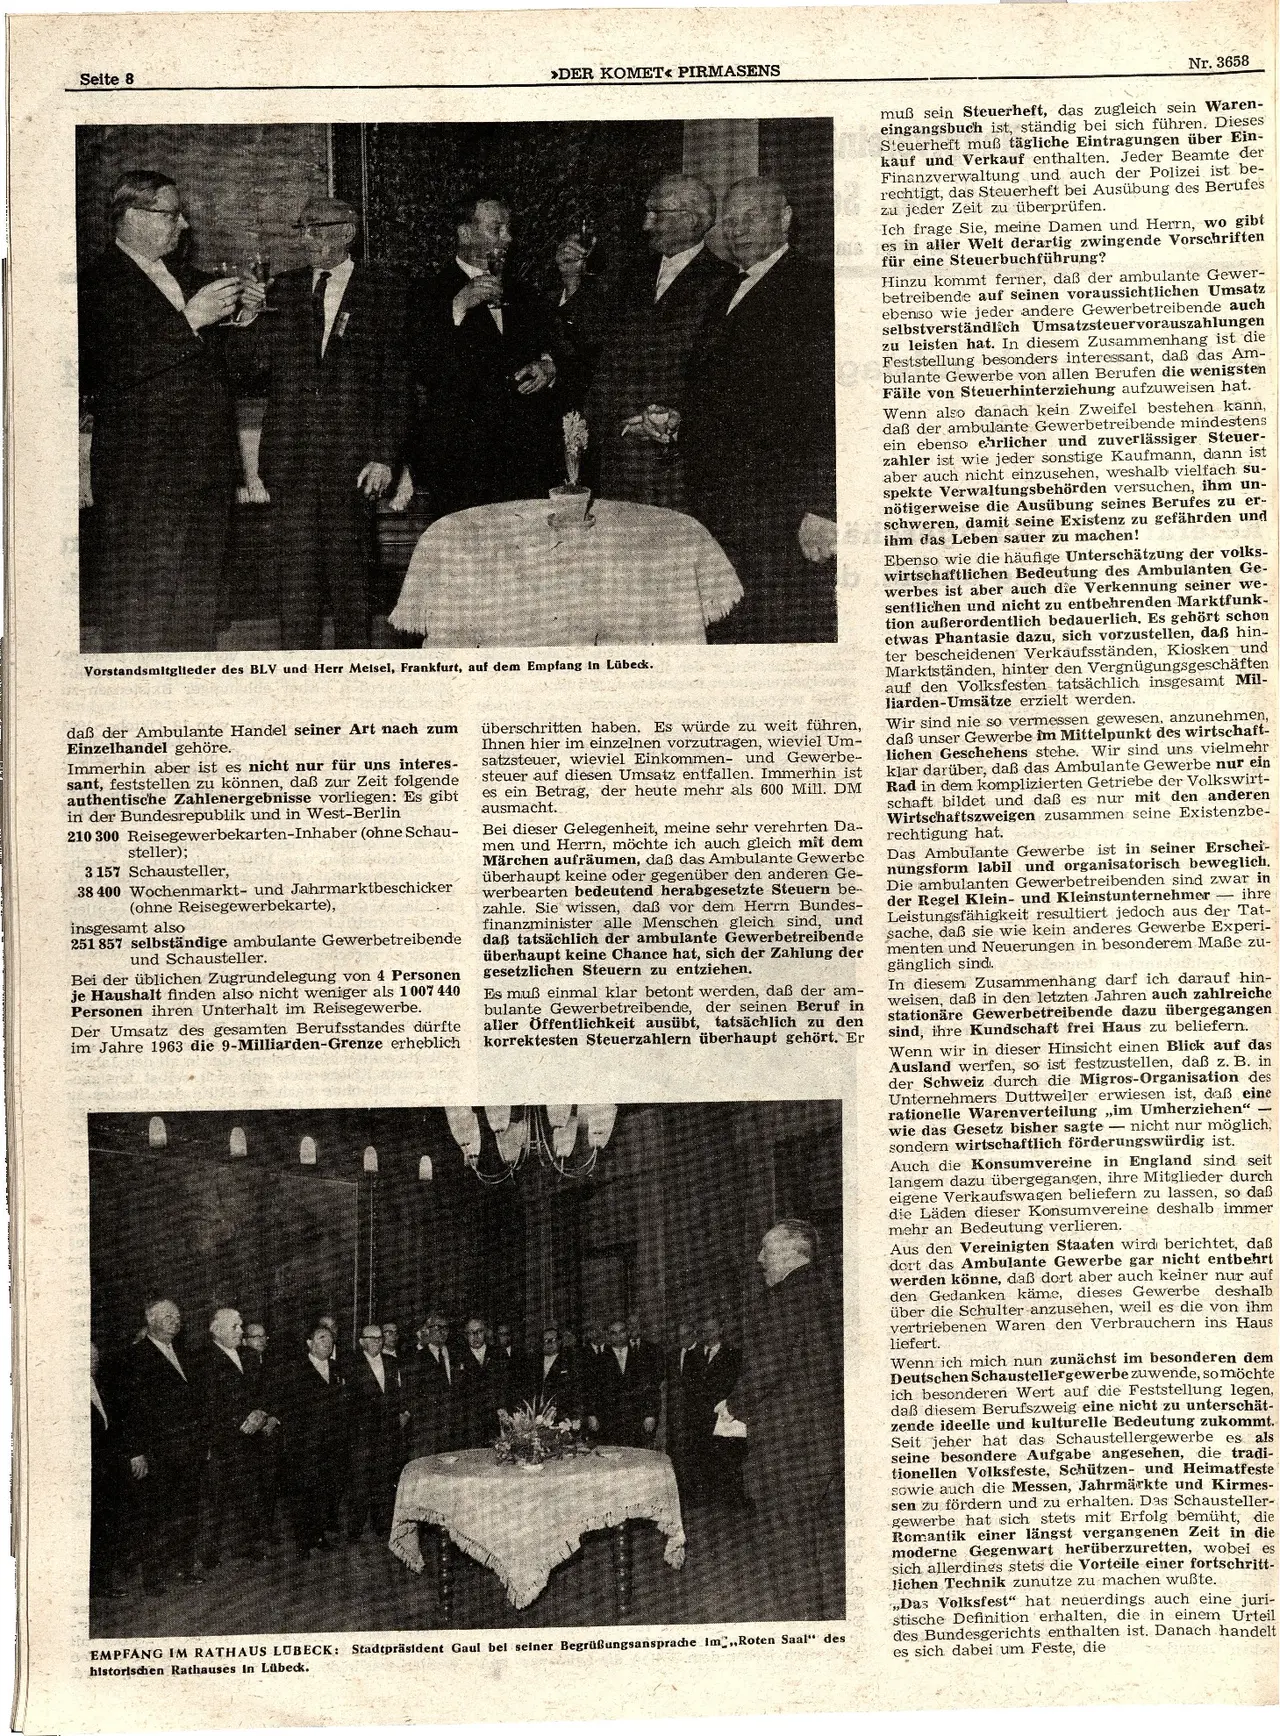
Vorstandsmitglieder des BLV und Herr Meisel, Frankfurt, auf dem Empfang in Lübeck.
daß der Ambulante Handel seiner Art nach zum
Einzelhandel gehöre.
Immerhin aber ist es nicht nur für uns interes-
sant, feststellen zu können, daß zur Zeit folgende
authentische Zahlenergebnisse vorliegen: Es gibt
in der Bundesrepublik und in West-Berlin
210 300 Reisegewerbekarten-Inhaber (ohne Schau-
steller);
3157 Schausteller,
38 400 Wochenmarkt- und Jahrmarktbeschicker
(ohne Reisegewerbekarte),
insgesamt also
251 857 selbständige ambulante Gewerbetreibende
und Schausteller.
Bei der üblichen Zugrundelegung von 4 Personen
je Haushalt finden also nicht weniger als 1007 440
Personen ihren Unterhalt im Reisegewerbe.
Der Umsatz des gesamten Berufsstandes dürfte
im Jahre 1963 die 9-Milliarden-Grenze erheblich
überschritten haben. Es würde zu weit führen,
Ihnen hier im einzelnen vorzutragen, wieviel Um-
satzsteuer, wieviel Einkommen- und Gewerbe-
steuer auf diesen Umsatz entfallen. Immerhin ist
es ein Betrag, der heute mehr als 600 Mill. DM
ausmacht.
Bei dieser Gelegenheit, meine sehr verehrten Da-
men und Herrn, möchte ich auch gleich mit dem
Märchen aufräumen, daß das Ambulante Gewerbe
überhaupt keine oder gegenüber den anderen Ge-
werbearten bedeutend herabgesetzte Steuern be-
zahle. Sie wissen, daß vor dem Herrn Bundes-
finanzminister alle Menschen gleich sind, und
daß tatsächlich der ambulante Gewerbetreibende
überhaupt keine Chance hat, sich der Zahlung der
gesetzlichen Steuern zu entziehen.
Es muß einmal klar betont werden, daß der am-
bulante Gewerbetreibende, der seinen Beruf in
aller Öffentlichkeit ausübt, tatsächlich zu den
korrektesten Steuerzahlern überhaupt gehört. Er
EMPFANG IM RATHAUS LUBECK: Stadtpräsident Gaul bel seiner Begrüßungsansprache im",,Roten Saal" des
historischen Rathauses in Lübeck.
ed
Nr. 3658
muß sein Steuerheft, das zugleich sein Waren-
eingangsbuch ist, ständig bei sich führen. Dieses
Steuerheft muß tägliche Eintragungen über
Ein-
kauf und Verkauf enthalten. Jeder Beamte der
Finanzverwaltung und auch der Polizei ist be-
rechtigt, das Steuerheft bei Ausübung des Berufes
zu jeder Zeit zu überprüfen.
Ich frage Sie, meine Damen und Herrn, wo gibt
es in aller Welt derartig zwingende Vorschriften
für eine Steuerbuchführung?
Hinzu kommt ferner, daß der ambulante Gewer-
betreibende auf seinen voraussichtlichen Umsatz
ebenso wie jeder andere Gewerbetreibende auch
selbstverständlich Umsatzsteuervorauszahlungen
zu leisten hat. In diesem Zusammenhang ist die
Feststellung besonders interessant, daß das Am-
bulante Gewerbe von allen Berufen die wenigsten
Fälle von Steuerhinterziehung aufzuweisen hat.
Wenn also danach kein Zweifel bestehen kann,
daß der ambulante Gewerbetreibende mindestens
ein ebenso ehrlicher und zuverlässiger Steuer-
zahler ist wie jeder sonstige Kaufmann, dann ist
aber auch nicht einzusehen, weshalb vielfach su-
spekte Verwaltungsbehörden versuchen, ihm un-
nötigerweise die Ausübung seines Berufes zu er-
schweren, damit seine Existenz zu gefährden und
ihm das Leben sauer zu machen!
Ebenso wie die häufige Unterschätzung der volks-
wirtschaftlichen Bedeutung des Ambulanten Ge-
werbes ist aber auch die Verkennung seiner we-
sentlichen und nicht zu entbehrenden Marktfunk-
tion außerordentlich bedauerlich. Es gehört schon
etwas Phantasie dazu, sich vorzustellen, daß hin-
ter bescheidenen Verkaufsständen, Kiosken und
Marktständen, hinter den Vergnügungsgeschäften
auf den Volksfesten tatsächlich insgesamt Mil-
liarden-Umsätze erzielt werden.
Wir sind nie so vermessen gewesen, anzunehmen,
daß unser Gewerbe im Mittelpunkt des wirtschaft-
lichen Geschehens stehe. Wir sind uns vielmehr
klar darüber, daß das Ambulante Gewerbe nur ein
Rad in dem komplizierten Getriebe der Volkswirt-
schaft bildet und daß es nur mit den anderen
Wirtschaftszweigen zusammen seine Existenzbe-
rechtigung hat.
Das Ambulante Gewerbe ist in seiner Erschei-
nungsform labil und organisatorisch beweglich.
Die ambulanten Gewerbetreibenden sind zwar in
der Regel Klein- und Kleinstunternehmer ihre
Leistungsfähigkeit resultiert jedoch aus der Tat-
sache, daß sie wie kein anderes Gewerbe Experi-
menten und Neuerungen in besonderem Maße zu-
gänglich sind.
In diesem Zusammenhang darf ich darauf hin-
weisen, daß in den letzten Jahren auch zahlreiche
stationäre Gewerbetreibende dazu übergegangen
sind, ihre Kundschaft frei Haus zu beliefern.
Wenn wir in dieser Hinsicht einen Blick auf das
Ausland werfen, so ist festzustellen, daß z. B. in
der Schweiz durch die Migros-Organisation des
Unternehmers Duttweiler erwiesen ist, daß eine
rationelle Warenverteilung im Umherziehen"
wie das Gesetz bisher sagte nicht nur möglich,
sondern wirtschaftlich förderungswürdig ist.
Auch die Konsumvereine in England sind seit
langem dazu übergegangen, ihre Mitglieder durch
eigene Verkaufswagen beliefern zu lassen, so daß
die Läden dieser Konsumvereine deshalb immer
mehr an Bedeutung verlieren.
Aus den Vereinigten Staaten wird berichtet, daß
dort das Ambulante Gewerbe gar nicht entbehrt
werden könne, daß dort aber auch keiner nur auf
den Gedanken käme, dieses Gewerbe deshalb
über die Schulter anzusehen, weil es die von ihm
vertriebenen Waren den Verbrauchern ins Haus
liefert.
Wenn ich mich nun zunächst im besonderen dem
Deutschen Schaustellergewerbe zuwende, so möchte
ich besonderen Wert auf die Feststellung legen,
daß diesem Berufszweig eine nicht zu unterschät-
zende ideelle und kulturelle Bedeutung zukommt.
Seit jeher hat das Schaustellergewerbe es als
seine besondere Aufgabe angesehen, die tradi-
tionellen Volksfeste, Schützen- und Heimatfeste
sowie auch die Messen, Jahrmärkte und Kirmes-
sen zu fördern und zu erhalten. Das Schausteller-
gewerbe hat sich stets mit Erfolg bemüht, die
Romantik einer längst vergangenen Zeit in die
moderne Gegenwart herüberzuretten, wobei es
sich allerdings stets die Vorteile einer fortschritt-
lichen Technik zunutze zu machen wußte.
„Das Volksfest" hat neuerdings auch eine juri-
stische Definition erhalten, die in einem Urteil
des Bundesgerichts enthalten ist. Danach handelt
es sich dabei um Feste, die