Der Komet 3734 – Seite 9
1966-05-10 · Seite 9 von 24
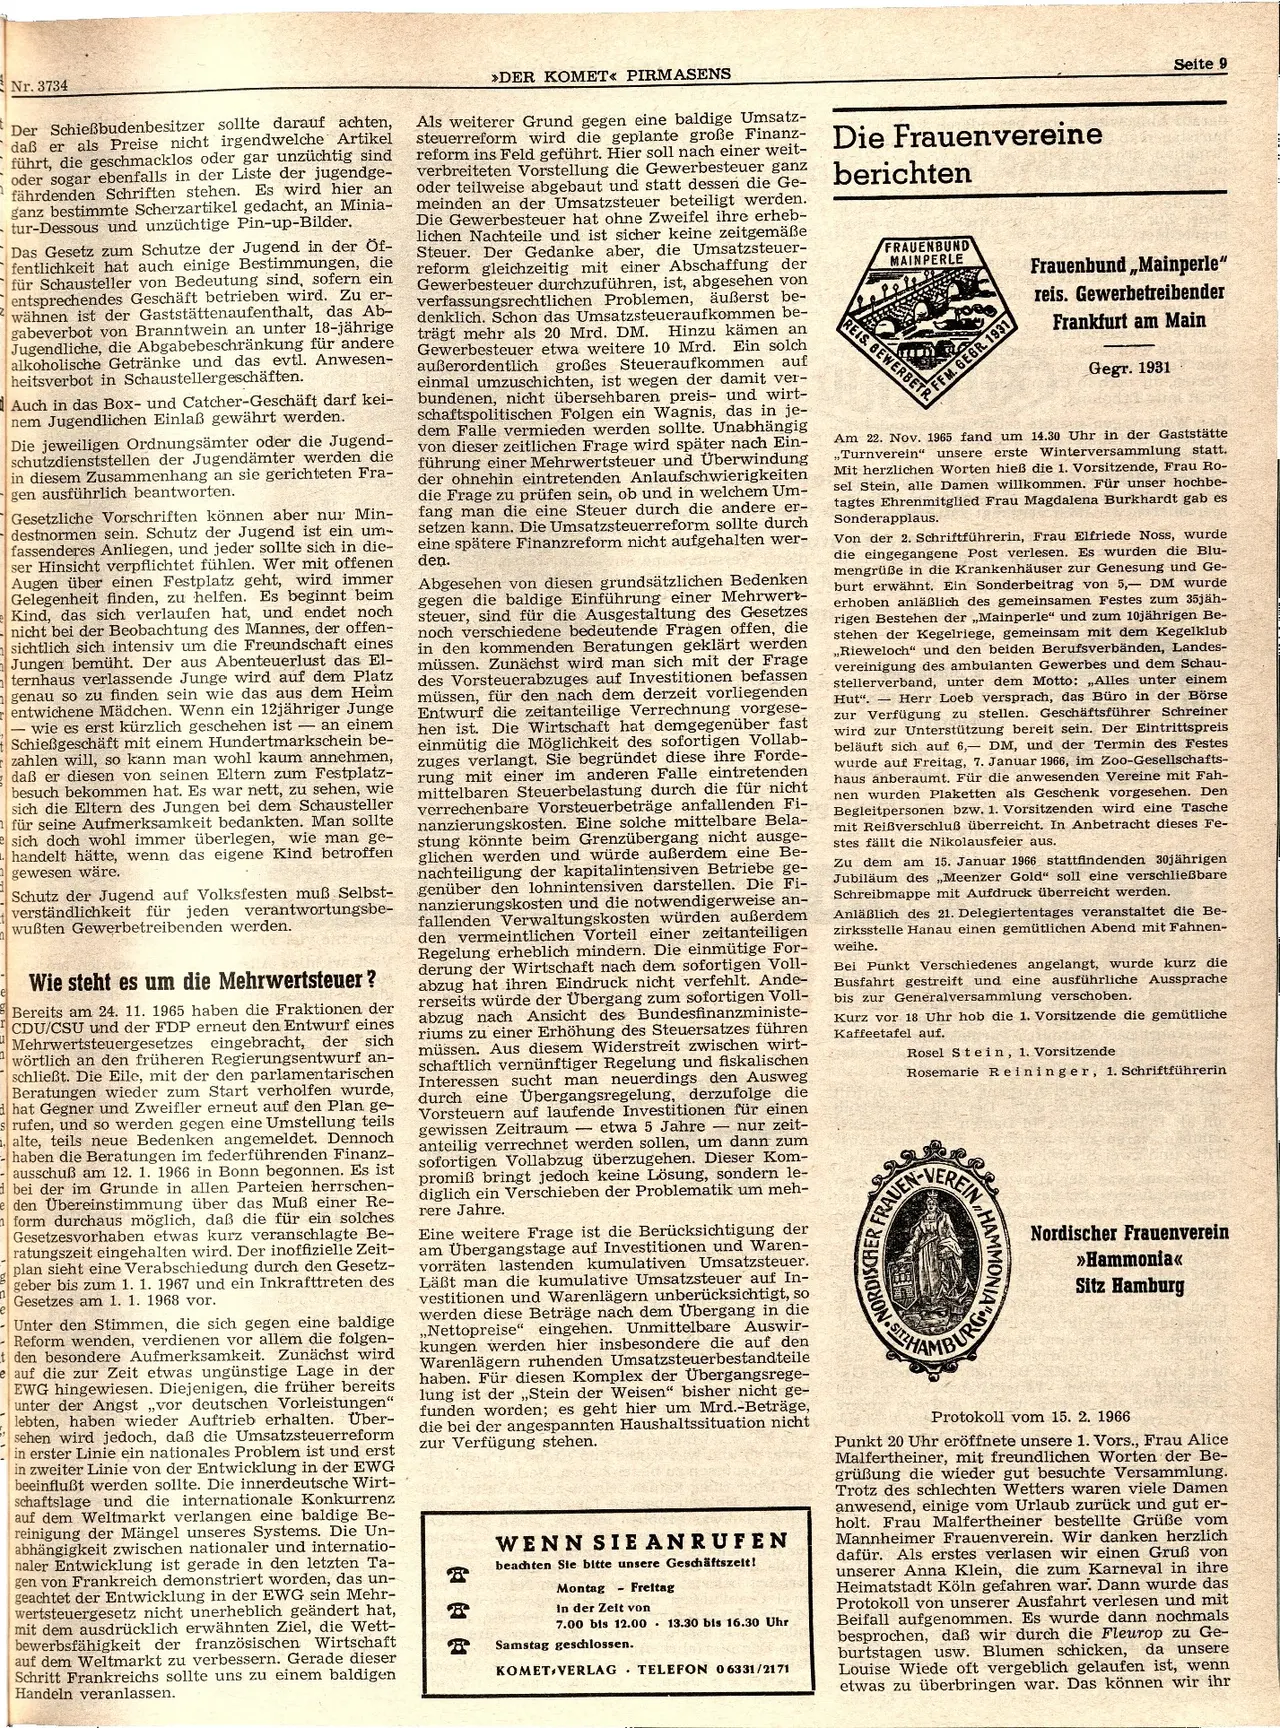
OCR-Text · Seite 9
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 3734
Der Schießbudenbesitzer sollte darauf achten,
daß er als Preise nicht irgendwelche Artikel
führt, die geschmacklos oder gar unzüchtig sind
oder sogar ebenfalls in der Liste der jugendge-
fährdenden Schriften stehen. Es wird hier an
ganz bestimmte Scherzartikel gedacht, an Minia-
tur-Dessous und unzüchtige Pin-up-Bilder.
Das Gesetz zum Schutze der Jugend in der Öf-
fentlichkeit hat auch einige Bestimmungen, die
für Schausteller von Bedeutung sind, sofern ein
entsprechendes Geschäft betrieben wird. Zu er-
wähnen ist der Gaststättenaufenthalt, das Ab-
gabeverbot von Branntwein an unter 18-jährige
Jugendliche, die Abgabebeschränkung für andere
alkoholische Getränke und das evtl. Anwesen-
heitsverbot in Schaustellergeschäften.
Auch in das Box- und Catcher-Geschäft darf kei-
nem Jugendlichen Einlaẞ gewährt werden.
Die jeweiligen Ordnungsämter oder die Jugend-
schutzdienststellen der Jugendämter werden die
in diesem Zusammenhang an sie gerichteten Fra-
gen ausführlich beantworten.
Gesetzliche Vorschriften können aber nur Min-
destnormen sein. Schutz der Jugend ist ein um-
fassenderes Anliegen, und jeder sollte sich in die-
ser Hinsicht verpflichtet fühlen. Wer mit offenen
Augen über einen Festplatz geht, wird immer
Gelegenheit finden, zu helfen. Es beginnt beim
Kind, das sich verlaufen hat, und endet noch
nicht bei der Beobachtung des Mannes, der offen-
sichtlich sich intensiv um die Freundschaft eines
Jungen bemüht. Der aus Abenteuerlust das El-
ternhaus verlassende Junge wird auf dem Platz
genau so zu finden sein wie das aus dem Heim
entwichene Mädchen. Wenn ein 12jähriger Junge
- wie es erst kürzlich geschehen ist - an einem
Schießgeschäft mit einem Hundertmarkschein be-
zahlen will, so kann man wohl kaum annehmen,
daß er diesen von seinen Eltern zum Festplatz-
besuch bekommen hat. Es war nett, zu sehen, wie
sich die Eltern des Jungen bei dem Schausteller
für seine Aufmerksamkeit bedankten. Man sollte
sich doch wohl immer überlegen, wie man ge-
handelt hätte, wenn das eigene Kind betroffen
gewesen wäre.
Schutz der Jugend auf Volksfesten muß Selbst-
verständlichkeit für jeden verantwortungsbe-
wußten Gewerbetreibenden werden.
Wie steht es um die Mehrwertsteuer?
Bereits am 24. 11. 1965 haben die Fraktionen der
CDU/CSU und der FDP erneut den Entwurf eines
Mehrwertsteuergesetzes eingebracht, der sich
wörtlich an den früheren Regierungsentwurf an-
schließt. Die Eile, mit der den parlamentarischen
Beratungen wieder zum Start verholfen wurde,
hat Gegner und Zweifler erneut auf den Plan ge-
srufen, und so werden gegen eine Umstellung teils
alte, teils neue Bedenken angemeldet. Dennoch
haben die Beratungen im federführenden Finanz-
ausschuß am 12. 1. 1966 in Bonn begonnen. Es ist
bei der im Grunde in allen Parteien herrschen-
den Übereinstimmung über das Muß einer Re-
form durchaus möglich, daß die für ein solches
Gesetzesvorhaben etwas kurz veranschlagte Be-
ratungszeit eingehalten wird. Der inoffizielle Zeit-
plan sieht eine Verabschiedung durch den Gesetz-
geber bis zum 1. 1. 1967 und ein Inkrafttreten des
Gesetzes am 1. 1. 1968 vor.
Unter den Stimmen, die sich gegen eine baldige
Reform wenden, verdienen vor allem die folgen-
t den besondere Aufmerksamkeit. Zunächst wird
e auf die zur Zeit etwas ungünstige Lage in der
EWG hingewiesen. Diejenigen, die früher bereits
unter der Angst vor deutschen Vorleistungen"
lebten, haben wieder Auftrieb erhalten. Über-
sehen wird jedoch, daß die Umsatzsteuerreform
in erster Linie ein nationales Problem ist und erst
in zweiter Linie von der Entwicklung in der EWG
beeinflußt werden sollte. Die innerdeutsche Wirt-
schaftslage und die internationale Konkurrenz
auf dem Weltmarkt verlangen eine baldige Be-
reinigung der Mängel unseres Systems. Die Un-
abhängigkeit zwischen nationaler und internatio-
naler Entwicklung ist gerade in den letzten Ta-
gen von Frankreich demonstriert worden, das un-
geachtet der Entwicklung in der EWG sein Mehr-
wertsteuergesetz nicht unerheblich geändert hat,
mit dem ausdrücklich erwähnten Ziel, die Wett-
bewerbsfähigkeit der französischen Wirtschaft
auf dem Weltmarkt zu verbessern. Gerade dieser
Schritt Frankreichs sollte uns zu einem baldigen
Handeln veranlassen.
>DER KOMET« PIRMASENS
Als weiterer Grund gegen eine baldige Umsatz-
steuerreform wird die geplante große Finanz-
reform ins Feld geführt. Hier soll nach einer weit-
auf
Die Frauenvereine
FRAUENBUND
MAINPERLE
FFM. GEGR. 1931
verbreiteten Vorstellung die Gewerbesteuer ganz berichten
oder teilweise abgebaut und statt dessen
die Ge-
meinden an der Umsatzsteuer beteiligt werden.
Die Gewerbesteuer hat ohne Zweifel ihre erheb-
lichen Nachteile und ist sicher keine zeitgemäße
Steuer. Der Gedanke aber, die Umsatzsteuer-
reform gleichzeitig mit einer Abschaffung der
Gewerbesteuer durchzuführen, ist, abgesehen von
verfassungsrechtlichen Problemen, äußerst be-
denklich. Schon das Umsatzsteueraufkommen be-
trägt mehr als 20 Mrd. DM. Hinzu kämen an
Gewerbesteuer etwa weitere 10 Mrd. Ein solch
außerordentlich großes Steueraufkommen
einmal umzuschichten, ist wegen der damit ver-
bundenen, nicht übersehbaren preis- und wirt-
schaftspolitischen Folgen ein Wagnis, das in je-
dem Falle vermieden werden sollte. Unabhängig
von dieser zeitlichen Frage wird später nach Ein-
führung einer Mehrwertsteuer und Überwindung
der ohnehin eintretenden Anlaufschwierigkeiten
die Frage zu prüfen sein, ob und in welchem Um-
fang man die eine Steuer durch die andere er-
setzen kann. Die Umsatzsteuerreform sollte durch
eine spätere Finanzreform nicht aufgehalten wer-
den.
Abgesehen von diesen grundsätzlichen Bedenken
gegen die baldige Einführung einer Mehrwert-
steuer, sind für die Ausgestaltung des Gesetzes
noch verschiedene bedeutende Fragen offen, die
in den kommenden Beratungen geklärt werden
müssen. Zunächst wird man sich mit der Frage
des Vorsteuerabzuges auf Investitionen befassen
müssen, für den nach dem derzeit vorliegenden
Entwurf die zeitanteilige Verrechnung vorgese-
hen ist. Die Wirtschaft hat demgegenüber fast
einmütig die Möglichkeit des sofortigen Vollab-
zuges verlangt. Sie begründet diese ihre Forde-
rung mit einer im anderen Falle eintretenden
mittelbaren Steuerbelastung durch die für nicht
verrechenbare Vorsteuerbeträge anfallenden Fi-
nanzierungskosten. Eine solche mittelbare Bela-
stung könnte beim Grenzübergang nicht ausge-
glichen werden und würde außerdem eine Be-
nachteiligung der kapitalintensiven Betriebe ge-
genüber den lohnintensiven darstellen. Die Fi-
nanzierungskosten und die notwendigerweise an-
fallenden Verwaltungskosten würden außerdem
den vermeintlichen Vorteil einer zeitanteiligen
Regelung erheblich mindern. Die einmütige For-
derung der Wirtschaft nach dem sofortigen Voll-
abzug hat ihren Eindruck nicht verfehlt. Ande-
rerseits würde der Übergang zum sofortigen Voll-
abzug nach Ansicht des Bundesfinanzministe-
riums zu einer Erhöhung des Steuersatzes führen
müssen. Aus diesem Widerstreit zwischen wirt-
schaftlich vernünftiger Regelung und fiskalischen
Interessen sucht man neuerdings den Ausweg
durch eine Übergangsregelung, derzufolge die
Vorsteuern auf laufende Investitionen für einen
gewissen Zeitraum etwa 5 Jahre nur zeit-
anteilig verrechnet werden sollen, um dann zum
sofortigen Vollabzug überzugehen. Dieser Kom-
promiß bringt jedoch keine Lösung, sondern le-
diglich ein Verschieben der Problematik um meh-
rere Jahre.
Eine weitere Frage ist die Berücksichtigung der
am Übergangstage auf Investitionen und Waren-
vorräten lastenden kumulativen Umsatzsteuer.
Läẞt man die kumulative Umsatzsteuer auf In-
vestitionen und Warenlägern unberücksichtigt, so
werden diese Beträge nach dem Übergang in die
,,Nettopreise" eingehen. Unmittelbare Auswir-
kungen werden hier insbesondere die auf den
Warenlägern ruhenden Umsatzsteuerbestandteile
haben. Für diesen Komplex der Übergangsrege-
lung ist der Stein der Weisen" bisher nicht ge-
funden worden; es geht hier um Mrd.-Beträge,
die bei der angespannten Haushaltssituation nicht
zur Verfügung stehen.
WENN SIE ANRUFEN
beachten Sie bitte unsere Geschäftszeit!
Montag Freitag
In der Zeit von
7.00 bis 12.00 13.30 bis 16.30 Uhr
Samstag geschlossen.
KOMET VERLAG TELEFON 06331/2171
BEWERBET
Seite 9
Frauenbund „Mainperle"
reis. Gewerbetreibender
Frankfurt am Main
Gegr. 1931
Am 22. Nov. 1965 fand um 14.30 Uhr in der Gaststätte
,,Turnverein" unsere erste Winterversammlung statt.
Mit herzlichen Worten hieß die 1. Vorsitzende, Frau Ro-
sel Stein, alle Damen willkommen. Für unser hochbe-
tagtes Ehrenmitglied Frau Magdalena Burkhardt gab es
Sonderapplaus.
Von der 2. Schriftführerin, Frau Elfriede Noss, wurde
die eingegangene Post verlesen. Es wurden die Blu-
mengrüße in die Krankenhäuser zur Genesung und Ge-
burt erwähnt. Ein Sonderbeitrag von 5,- DM wurde
erhoben anläßlich des gemeinsamen Festes zum 35jäh-
rigen Bestehen der „Mainperle" und zum 10jährigen Be-
stehen der Kegelriege, gemeinsam mit dem Kegelklub
,,Rieweloch" und den beiden Berufsverbänden, Landes-
vereinigung des ambulanten Gewerbes und dem Schau-
stellerverband, unter dem Motto: "Alles unter einem
Hut". Herr Loeb versprach, das Büro in der Börse
zur Verfügung zu stellen. Geschäftsführer Schreiner
wird zur Unterstützung bereit sein. Der Eintrittspreis
beläuft sich auf 6,- DM, und der Termin des Festes
wurde auf Freitag, 7. Januar 1966, im Zoo-Gesellschafts-
haus anberaumt. Für die anwesenden Vereine mit Fah-
nen wurden Plaketten als Geschenk vorgesehen. Den
Begleitpersonen bzw. 1. Vorsitzenden wird eine Tasche
mit Reißverschluß überreicht. In Anbetracht dieses Fe-
stes fällt die Nikolausfeier aus.
Zu dem am 15. Januar 1966 stattfindenden 30jährigen
Jubiläum des ,,Meenzer Gold" soll eine verschließbare
Schreibmappe mit Aufdruck überreicht werden.
Anläßlich des 21. Delegiertentages veranstaltet die Be-
zirksstelle Hanau einen gemütlichen Abend mit Fahnen-
weihe.
Bei Punkt Verschiedenes angelangt, wurde kurz die
Busfahrt gestreift und eine ausführliche Aussprache
bis zur Generalversammlung verschoben.
Kurz vor 18 Uhr hob die 1. Vorsitzende die gemütliche
Kaffeetafel auf.
Rosel Stein, 1. Vorsitzende
Rosemarie Reininger, 1. Schriftführerin
REIN
HITS NORDISCHER FRAUEN-
Nordischer Frauenverein
>>Hammonia<<
Sitz Hamburg
Protokoll vom 15. 2. 1966
Punkt 20 Uhr eröffnete unsere 1. Vors., Frau Alice
Malfertheiner, mit freundlichen Worten der Be-
grüßung die wieder gut besuchte Versammlung.
Trotz des schlechten Wetters waren viele Damen
anwesend, einige vom Urlaub zurück und gut er-
holt. Frau Malfertheiner bestellte Grüße vom
Mannheimer Frauenverein. Wir danken herzlich
dafür. Als erstes verlasen wir einen Gruß von
unserer Anna Klein, die zum Karneval in ihre
Heimatstadt Köln gefahren war. Dann wurde das
Protokoll von unserer Ausfahrt verlesen und mit
Beifall aufgenommen. Es wurde dann nochmals
besprochen, daß wir durch die Fleurop zu Ge-
burtstagen usw. Blumen schicken, da unsere
Louise Wiede oft vergeblich gelaufen ist, wenn
etwas zu überbringen war. Das können wir ihr