Der Komet 3737 – Seite 7
1966-06-10 · Seite 7 von 28
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 3737
>DER KOMET PIRMASENS
Berufsgruppen: Inhaber von Schaugeschäften, Fahrgeschäften, Ausspielungen u. Schießhallen, Verkaufsgeschäften nach Schaustellerart
Deutscher Schaustellerbund E.V.
SITZ BERLIN
MITGLIED DER EUROPÄISCHEN SCHAUSTELLER-UNION
HAUPTGESCHÄFTSSTELLE: 532 BAD GODESBERG SIBYLLENSTRASSE 18
Telefon 6 32 56 Postscheckkonto Hannover Nr. 1380 99
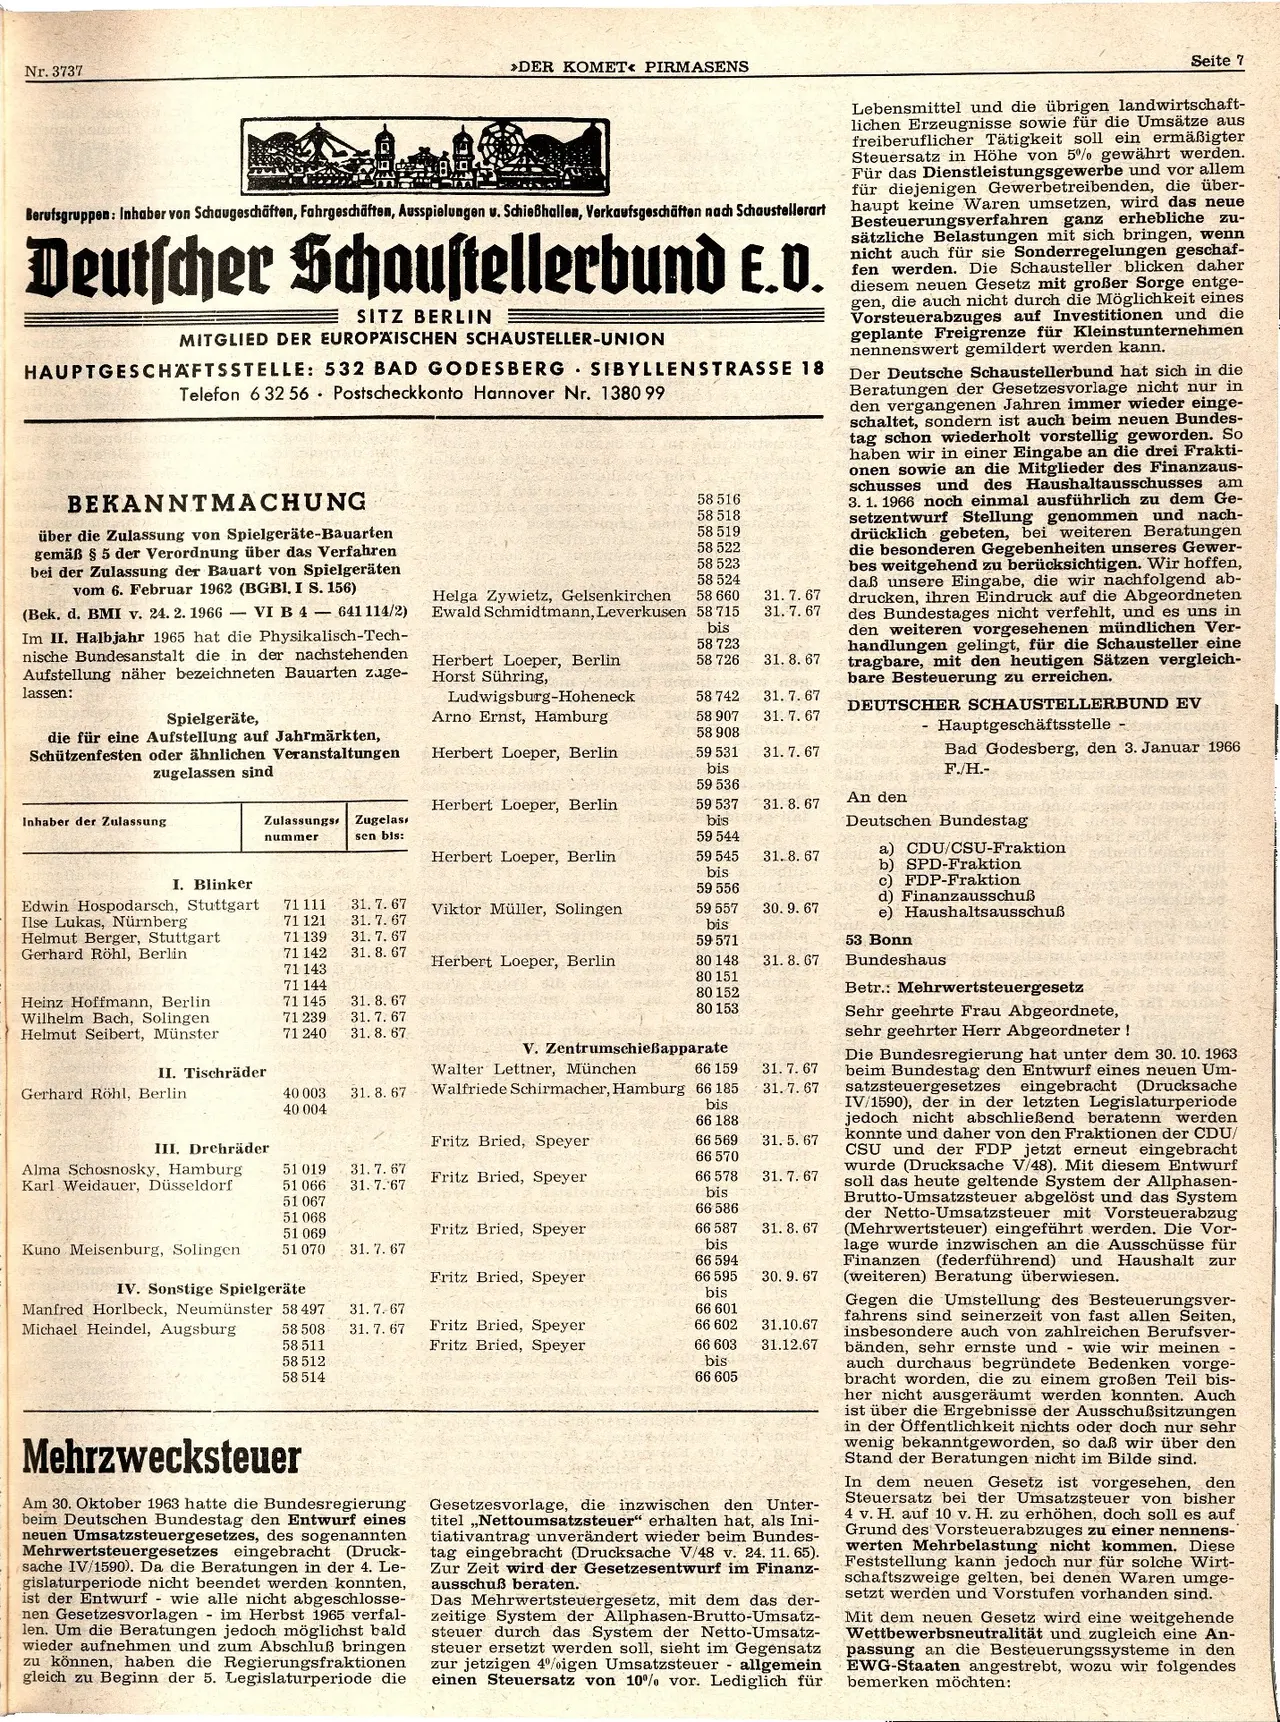
BEKANNTMACHUNG
über die Zulassung von Spielgeräte-Bauarten
gemäß § 5 der Verordnung über das Verfahren
bei der Zulassung der Bauart von Spielgeräten
vom 6. Februar 1962 (BGBl. I S. 156)
(Bek. d. BMI v. 24. 2. 1966 - VI B 4- 641 114/2)
Im II. Halbjahr 1965 hat die Physikalisch-Tech-
nische Bundesanstalt die in der nachstehenden
Aufstellung näher bezeichneten Bauarten zuge-
lassen:
Spielgeräte,
die für eine Aufstellung auf Jahrmärkten,
Schützenfesten oder ähnlichen Veranstaltungen
zugelassen sind
Helga Zywietz, Gelsenkirchen
Ewald Schmidtmann, Leverkusen
Ludwigsburg-Hoheneck
Arno Ernst, Hamburg
Herbert Loeper, Berlin
Inhaber der Zulassung
I. Blinker
Edwin Hospodarsch, Stuttgart
Ilse Lukas, Nürnberg
Helmut Berger, Stuttgart
Gerhard Röhl, Berlin
31. 8. 67
58 516
58 518
58 519
58 522
58 523
58 524
Herbert Loeper, Berlin
Horst Sühring,
58 660
58 715
bis
58 723
58 726
31. 7.67
31. 7. 67
58 742
31.7.67
58 907
31. 7. 67
58 908
Herbert Loeper, Berlin
Zulassungs
nummer
Zugelass
sen bis:
Herbert Loeper, Berlin
71 111
71 121
71 139
71 142
31.7.67
31.7.67
31. 7. 67
31. 8. 67
Viktor Müller, Solingen
59 531
bis
59 536
59 537
bis
59 544
59 545
bis
59 556
59 557
bis
59 571
31.7.67
31. 8. 67
31.8.67
30.9.67
71 143
Herbert Loeper, Berlin
80 148
31.8.67
80 151
71 144
80 152
Heinz Hoffmann, Berlin
71 145
31. 8. 67
80 153
Wilhelm Bach, Solingen
71 239
31. 7. 67
Helmut Seibert, Münster
71 240
31. 8. 67
II. Tischräder
Gerhard Röhl, Berlin
40 003
40 004
31. 8. 67
Walter Lettner, München
Walfriede Schirmacher, Hamburg
66 159
66 185
bis
31. 7. 67
31. 7. 67
66 188
Fritz Bried, Speyer
51 019
51 066
51 067
31.7.67
31. 7. 67
Fritz Bried, Speyer
51 068
Kuno Meisenburg, Solingen
51 069
51 070
Fritz Bried, Speyer
31. 7. 67
Fritz Bried, Speyer
IV. Sonstige Spielgeräte
Manfred Horlbeck, Neumünster 58 497
Michael Heindel, Augsburg
58 508
31. 7. 67
31.7.67
58 511
Fritz Bried, Speyer
Fritz Bried, Speyer
58 512
58 514
66 569 31. 5. 67
66 570
66 578
shubis
66 586
66 587
bis
66 594
66 595
bis
66 601
66 602
66 603
bis
66 605
III. Drehräder
Alma Schosnosky, Hamburg
Karl Weidauer, Düsseldorf
Mehrzwecksteuer
Am 30. Oktober 1963 hatte die Bundesregierung
beim Deutschen Bundestag den Entwurf eines
neuen Umsatzsteuergesetzes, des sogenannten
Mehrwertsteuergesetzes eingebracht (Druck-
sache IV/1590). Da die Beratungen in der 4. Le-
gislaturperiode nicht beendet werden konnten,
ist der Entwurf wie alle nicht abgeschlosse-
nen Gesetzesvorlagen im Herbst 1965 verfal-
len. Um die Beratungen jedoch möglichst bald
wieder aufnehmen und zum Abschluß bringen.
zu können, haben die Regierungsfraktionen
gleich zu Beginn der 5. Legislaturperiode die
V. Zentrumschießapparate
31.7.67
31.8.67
30. 9. 67
31.10.67
31.12.67
Gesetzesvorlage, die inzwischen den Unter-
titel,,Nettoumsatzsteuer" erhalten hat, als Ini-
tiativantrag unverändert wieder beim Bundes-
tag eingebracht (Drucksache V/48 v. 24. 11. 65).
Zur Zeit wird der Gesetzesentwurf im Finanz-
ausschuß beraten.
Das Mehrwertsteuergesetz, mit dem das der-
zeitige System der Allphasen-Brutto-Umsatz-
steuer durch das System der Netto-Umsatz-
steuer ersetzt werden soll, sieht im Gegensatz
zur jetzigen 4%igen Umsatzsteuer allgemein
einen Steuersatz von 10% vor. Lediglich für
Seite 7
Lebensmittel und die übrigen landwirtschaft-
lichen Erzeugnisse sowie für die Umsätze aus
freiberuflicher Tätigkeit soll ein ermäßigter
Steuersatz in Höhe von 5% gewährt werden.
Für das Dienstleistungsgewerbe und vor allem
für diejenigen Gewerbetreibenden, die über-
haupt keine Waren umsetzen, wird das neue
Besteuerungsverfahren ganz erhebliche zu-
sätzliche Belastungen mit sich bringen, wenn
nicht auch für sie Sonderregelungen geschaf-
fen werden. Die Schausteller blicken daher
diesem neuen Gesetz mit großer Sorge entge-
gen, die auch nicht durch die Möglichkeit eines
Vorsteuerabzuges auf Investitionen und die
geplante Freigrenze für Kleinstunternehmen
nennenswert gemildert werden kann.
Der Deutsche Schaustellerbund hat sich in die
Beratungen der Gesetzesvorlage nicht nur in
den vergangenen Jahren immer wieder einge-
schaltet, sondern ist auch beim neuen Bundes-
tag schon wiederholt vorstellig geworden. So
haben wir in einer Eingabe an die drei Frakti-
onen sowie an die Mitglieder des Finanzaus-
schusses und des Haushaltausschusses am
3. 1. 1966 noch einmal ausführlich zu dem Ge-
setzentwurf Stellung genommen und nach-
drücklich gebeten, bei weiteren Beratungen
die besonderen Gegebenheiten unseres Gewer-
bes weitgehend zu berücksichtigen. Wir hoffen,
daß unsere Eingabe, die wir nachfolgend ab-
drucken, ihren Eindruck auf die Abgeordneten
des Bundestages nicht verfehlt, und es uns in
den weiteren vorgesehenen mündlichen Ver-
handlungen gelingt, für die Schausteller eine
tragbare, mit den heutigen Sätzen vergleich-
bare Besteuerung zu erreichen.
DEUTSCHER SCHAUSTELLERBUND EV
An den
-
Hauptgeschäftsstelle
Bad Godesberg, den 3. Januar 1966
F./H.-
Deutschen Bundestag
a) CDU/CSU-Fraktion
b) SPD-Fraktion
c) FDP-Fraktion
d) Finanzausschuẞ
e) Haushaltsausschuẞ
53 Bonn
Bundeshaus
Betr. Mehrwertsteuergesetz
Sehr geehrte Frau Abgeordnete,
sehr geehrter Herr Abgeordneter !
Die Bundesregierung hat unter dem 30. 10. 1963
beim Bundestag den Entwurf eines neuen Um-
satzsteuergesetzes eingebracht (Drucksache
IV/1590), der in der letzten Legislaturperiode
jedoch nicht abschließend beratenn werden
konnte und daher von den Fraktionen der CDU/
CSU und der FDP jetzt erneut eingebracht
wurde (Drucksache V/48). Mit diesem Entwurf
soll das heute geltende System der Allphasen-
Brutto-Umsatzsteuer abgelöst und das System
der Netto-Umsatzsteuer mit Vorsteuerabzug
(Mehrwertsteuer) eingeführt werden. Die Vor-
lage wurde inzwischen an die Ausschüsse für
Finanzen (federführend) und Haushalt zur
(weiteren) Beratung überwiesen.
Gegen die Umstellung des Besteuerungsver-
fahrens sind seinerzeit von fast allen Seiten,
insbesondere auch von zahlreichen Berufsver-
bänden, sehr ernste und wie wir meinen -
auch durchaus begründete Bedenken vorge-
bracht worden, die zu einem großen Teil bis-
her nicht ausgeräumt werden konnten. Auch
ist über die Ergebnisse der Ausschußsitzungen
in der Öffentlichkeit nichts oder doch nur sehr
wenig bekanntgeworden, so daß wir über den
Stand der Beratungen nicht im Bilde sind.
In dem neuen Gesetz ist vorgesehen, den
Steuersatz bei der Umsatzsteuer von bisher
4 v. H. auf 10 v. H. zu erhöhen, doch soll es auf
Grund des Vorsteuerabzuges zu einer nennens-
werten Mehrbelastung nicht kommen. Diese
Feststellung kann jedoch nur für solche Wirt-
schaftszweige gelten, bei denen Waren umge-
setzt werden und Vorstufen vorhanden sind.
Mit dem neuen Gesetz wird eine weitgehende
Wettbewerbsneutralität und zugleich eine An-
passung an die Besteuerungssysteme in den
EWG-Staaten angestrebt, wozu wir folgendes
bemerken möchten: