Der Komet 3741 – Seite 7
1966-07-20 · Seite 7 von 24
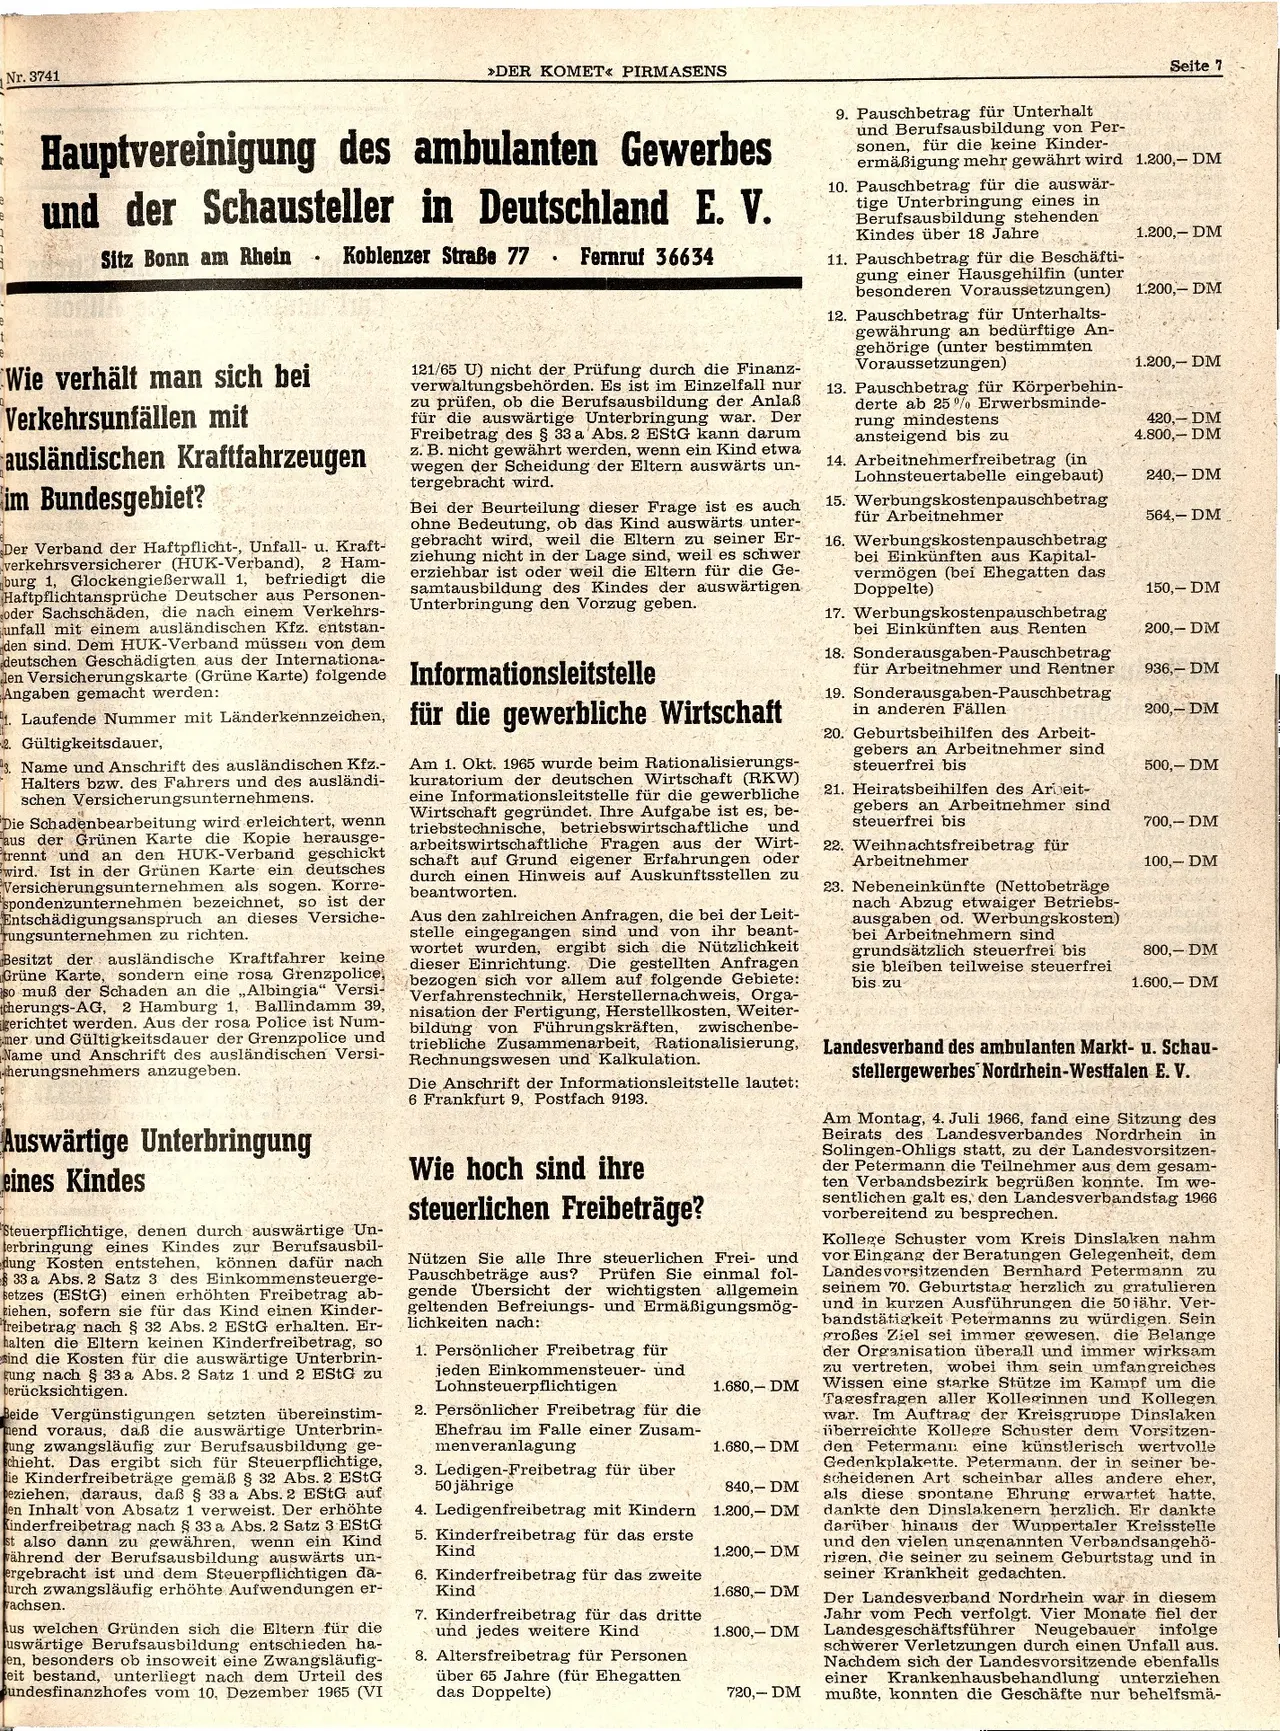
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 3741
>>DER KOMET« PIRMASENS
Seite 7
t
e
Hauptvereinigung des ambulanten
Gewerbes
und der Schausteller in Deutschland E. V.
Sitz Bonn am Rhein
Wie verhält man sich bei
Verkehrsunfällen mit
Koblenzer Straße 77 Fernruf 36634
ausländischen Kraftfahrzeugen
im Bundesgebiet?
Der Verband der Haftpflicht-, Unfall- u. Kraft-
verkehrsversicherer (HUK-Verband), 2 Ham-
burg 1, Glockengießerwall 1, befriedigt die
Haftpflichtansprüche Deutscher aus Personen-
oder Sachschäden, die nach einem Verkehrs-
unfall mit einem ausländischen Kfz. entstan-
den sind. Dem HUK-Verband müssen von dem
deutschen Geschädigten aus der Internationa-
den Versicherungskarte (Grüne Karte) folgende
Angaben gemacht werden:
Laufende Nummer mit Länderkennzeichen,
2. Gültigkeitsdauer,
3. Name und Anschrift des ausländischen Kfz.-
Halters bzw. des Fahrers und des ausländi-
schen Versicherungsunternehmens.
Die Schadenbearbeitung wird erleichtert, wenn
aus der Grünen Karte die Kopie herausge-
trennt und an den HUK-Verband geschickt
wird. Ist in der Grünen Karte ein deutsches
Versicherungsunternehmen als sogen. Korre-
spondenzunternehmen bezeichnet, so ist der
Entschädigungsanspruch an dieses Versiche-
rungsunternehmen zu richten.
Besitzt der ausländische Kraftfahrer keine
Grüne Karte, sondern eine rosa Grenzpolice,
so muß der Schaden an die „Albingia" Versi-
tcherungs-AG, 2 Hamburg 1, Ballindamm 39,
gerichtet werden. Aus der rosa Police ist Num-
mer und Gültigkeitsdauer der Grenzpolice und
Name und Anschrift des ausländischen Versi-
herungsnehmers anzugeben.
Auswärtige Unterbringung
eines Kindes
Steuerpflichtige, denen durch auswärtige Un-
terbringung eines Kindes zur Berufsausbil-
dung Kosten entstehen, können dafür nach
$33 a Abs. 2 Satz 3 des Einkommensteuerge-
setzes (EStG) einen erhöhten Freibetrag ab-
ziehen, sofern sie für das Kind einen Kinder-
freibetrag nach § 32 Abs. 2 EStG erhalten. Er-
halten die Eltern keinen Kinderfreibetrag, so
sind die Kosten für die auswärtige Unterbrin-
gung nach § 33 a Abs. 2 Satz 1 und 2 EStG zu
berücksichtigen.
Beide Vergünstigungen setzten übereinstim-
mend voraus, daß die auswärtige Unterbrin-
gung zwangsläufig zur Berufsausbildung ge-
schieht. Das ergibt sich für Steuerpflichtige,
die Kinderfreibeträge gemäß § 32 Abs. 2 EStG
beziehen, daraus, daß § 33 a Abs. 2 EStG auf
en Inhalt von Absatz 1 verweist. Der erhöhte
Kinderfreibetrag nach § 33 a Abs. 2 Satz 3 EStG
st also dann zu gewähren, wenn ein Kind
während der Berufsausbildung auswärts un-
ergebracht ist und dem Steuerpflichtigen da-
urch zwangsläufig erhöhte Aufwendungen er-
wachsen.
Aus welchen Gründen sich die Eltern für die
uswärtige Berufsausbildung entschieden ha-
en, besonders ob insoweit eine Zwangsläufig-
eit bestand, unterliegt nach dem Urteil des
undesfinanzhofes vom 10. Dezember 1965 (VI
121/65 U) nicht der Prüfung durch die Finanz-
verwaltungsbehörden. Es ist im Einzelfall nur
zu prüfen, ob die Berufsausbildung der Anlaß
für die auswärtige Unterbringung war. Der
Freibetrag des § 33 a Abs. 2 EStG kann darum
z. B. nicht gewährt werden, wenn ein Kind etwa
wegen der Scheidung der Eltern auswärts un-
tergebracht wird.
Bei der Beurteilung dieser Frage ist es auch
ohne Bedeutung, ob das Kind auswärts unter-
gebracht wird, weil die Eltern zu seiner Er-
ziehung nicht in der Lage sind, weil es schwer
erziehbar ist oder weil die Eltern für die Ge-
samtausbildung des Kindes der auswärtigen
Unterbringung den Vorzug geben.
Informationsleitstelle
für die gewerbliche Wirtschaft
Am 1. Okt. 1965 wurde beim Rationalisierungs-
kuratorium der deutschen Wirtschaft (RKW)
eine Informationsleitstelle für die gewerbliche
Wirtschaft gegründet. Ihre Aufgabe ist es, be-
und
triebstechnische, betriebswirtschaftliche
arbeitswirtschaftliche Fragen aus der Wirt-
schaft auf Grund eigener Erfahrungen oder
durch einen Hinweis auf Auskunftsstellen zu
beantworten.
Aus den zahlreichen Anfragen, die bei der Leit-
stelle eingegangen sind und von ihr beant-
wortet wurden, ergibt sich die Nützlichkeit
dieser Einrichtung. Die gestellten Anfragen
bezogen sich vor allem auf folgende Gebiete:
Verfahrenstechnik, Herstellernachweis, Orga-
nisation der Fertigung, Herstellkosten, Weiter-
bildung von Führungskräften, zwischenbe-
triebliche Zusammenarbeit, Rationalisierung,
Rechnungswesen und Kalkulation.
Die Anschrift der Informationsleitstelle lautet:
6 Frankfurt 9, Postfach 9193.
Wie hoch sind ihre
steuerlichen Freibeträge?
Nützen Sie alle Ihre steuerlichen Frei- und
Pauschbeträge aus? Prüfen Sie einmal fol-
gende Übersicht der wichtigsten allgemein
geltenden Befreiungs- und Ermäßigungsmög-
lichkeiten nach:
1. Persönlicher Freibetrag für
jeden Einkommensteuer- und
Lohnsteuerpflichtigen
2. Persönlicher Freibetrag für die
Ehefrau im Falle einer Zusam-
menveranlagung
3. Ledigen-Freibetrag für über
50 jährige
4. Ledigenfreibetrag mit Kindern
5. Kinderfreibetrag für das erste
Kind
6. Kinderfreibetrag für das zweite
Kind
7. Kinderfreibetrag für das dritte
und jedes weitere Kind
8. Altersfreibetrag für Personen
über 65 Jahre (für Ehegatten
das Doppelte)
1.680, DM
1.680, DM
840,- DM
1.200,- DM
1.200,- DM
1.680,- DM
1.800,- DM
720,- DM
9. Pauschbetrag für Unterhalt
und Berufsausbildung von Per-
sonen, für die keine Kinder-
ermäßigung mehr gewährt wird 1.200,- DM
10. Pauschbetrag für die auswär-
tige Unterbringung eines in
Berufsausbildung stehenden
Kindes über 18 Jahre
11. Pauschbetrag für die Beschäfti-
gung einer Hausgehilfin (unter
besonderen Voraussetzungen)
12. Pauschbetrag für Unterhalts-
gewährung an bedürftige An-
gehörige (unter bestimmten
Voraussetzungen)
13. Pauschbetrag für Körperbehin-
derte ab 25% Erwerbsminde-
rung mindestens
ansteigend bis zu
14. Arbeitnehmerfreibetrag (in
Lohnsteuertabelle eingebaut)
15. Werbungskostenpauschbetrag
für Arbeitnehmer
16. Werbungskostenpauschbetrag
bei Einkünften aus Kapital-
vermögen (bei Ehegatten das
Doppelte)
17. Werbungskostenpauschbetrag
bei Einkünften aus Renten
18. Sonderausgaben-Pauschbetrag
für Arbeitnehmer und Rentner
19. Sonderausgaben-Pauschbetrag
in anderen Fällen
20. Geburtsbeihilfen des Arbeit-
gebers an Arbeitnehmer sind
steuerfrei bis
21. Heiratsbeihilfen des Arbeit-
gebers an Arbeitnehmer sind
steuerfrei bis
22. Weihnachtsfreibetrag für
Arbeitnehmer
23. Nebeneinkünfte (Nettobeträge
nach Abzug etwaiger Betriebs-
ausgaben od. Werbungskosten)
bei Arbeitnehmern sind
grundsätzlich steuerfrei bis
sie bleiben teilweise steuerfrei
bis zu
1.200,- DM
1.200,- DM
1.200,- DM
420,- DM
4.800,- DM
240,- DM
564,- DM
150,- DM
200,- DM
936,- DM
200,- DM
500,- DM
700,- DM
100, DM
800,-DM
1.600,- DM
Landesverband des ambulanten Markt- u. Schau-
stellergewerbes Nordrhein-Westfalen E. V.
Am Montag, 4. Juli 1966, fand eine Sitzung des
Beirats des Landesverbandes Nordrhein in
Solingen-Ohligs statt, zu der Landesvorsitzen-
der Petermann die Teilnehmer aus dem gesam-
ten Verbandsbezirk begrüßen konnte. Im we-
sentlichen galt es, den Landesverbandstag 1966
vorbereitend zu besprechen.
Kollege Schuster vom Kreis Dinslaken nahm
vor Eingang der Beratungen Gelegenheit, dem
Landesvorsitzenden Bernhard Petermann zu
seinem 70. Geburtstag herzlich zu gratulieren
und in kurzen Ausführungen die 50 jähr. Ver-
bandstätigkeit Petermanns zu würdigen. Sein
großes Ziel sei immer gewesen, die Belange
der Organisation überall und immer wirksam
zu vertreten, wobei ihm sein umfangreiches
Wissen eine starke Stütze im Kampf um die
Tagesfragen aller Kolleginnen und Kollegen
war. Im Auftrag der Kreisgruppe Dinslaken
überreichte Kollege Schuster dem Vorsitzen-
den Petermann eine künstlerisch wertvolle
Gedenkplakette. Petermann, der in seiner be-
scheidenen Art scheinbar alles andere eher,
als diese spontane Ehrung erwartet hatte,
dankte den Dinslakenern herzlich. Er dankte
darüber hinaus der Wuppertaler Kreisstelle
und den vielen ungenannten Verbandsangehö-
rigen, die seiner zu seinem Geburtstag und in
seiner Krankheit gedachten.
Der Landesverband Nordrhein war in diesem
Jahr vom Pech verfolgt. Vier Monate fiel der
Landesgeschäftsführer Neugebauer infolge
schwerer Verletzungen durch einen Unfall aus.
Nachdem sich der Landesvorsitzende ebenfalls
einer Krankenhausbehandlung unterziehen
mußte, konnten die Geschäfte nur behelfsmä-