Der Komet 3908 – Seite 18
1971-03-10 · Seite 18 von 28
OCR-Text · Seite 18
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 18
gesägte Treppengeländer und die zerteilten
Würste und Brote, mit denen man eine ganze
Kompanie Soldaten verpflegen konnte, erzeug-
ten immer wieder zwerchfellerschütternde
Lacherfolge. Privat war Ewald Fahle einer der
Stillen im Lande, bei den Kollegen geschätzt
und im alltäglichen Umgang äußerst beschei-
den. - In den ersten Apriltagen wäre Ewald
Fahle 63 Jahre alt geworden. Man traute dem
großen, kräftigen Mann mit der blitzenden
Brille keinerlei Schwächen zu. Für seine alten
Tage hatte er sich ein nettes kleines Gasthaus
,,Zum Lindchen" - gepachtet. Nun wird er
die Früchte seines Strebens nicht mehr ernten
können. Mit ihm ging ein Mann aus den Reihen
der deutschen Werbeverkäufer, der stolz dar-
auf war, ein solcher zu sein!
Verlust für Circus- und Varietéwelt
-
Einer der JOCOS ging von uns
Ki
Ich sah seinen letzten Auftritt in Buchholz bei
Hamburg. Schon damals erfuhr ich nach der
großartigen Vorstellung, daß Jonny Joco (Jon-
ny Blinckmann) krank war und für diese Ver-
anstaltung im Heidedorf vom Arzt Urlaub be-
kommen hatte.
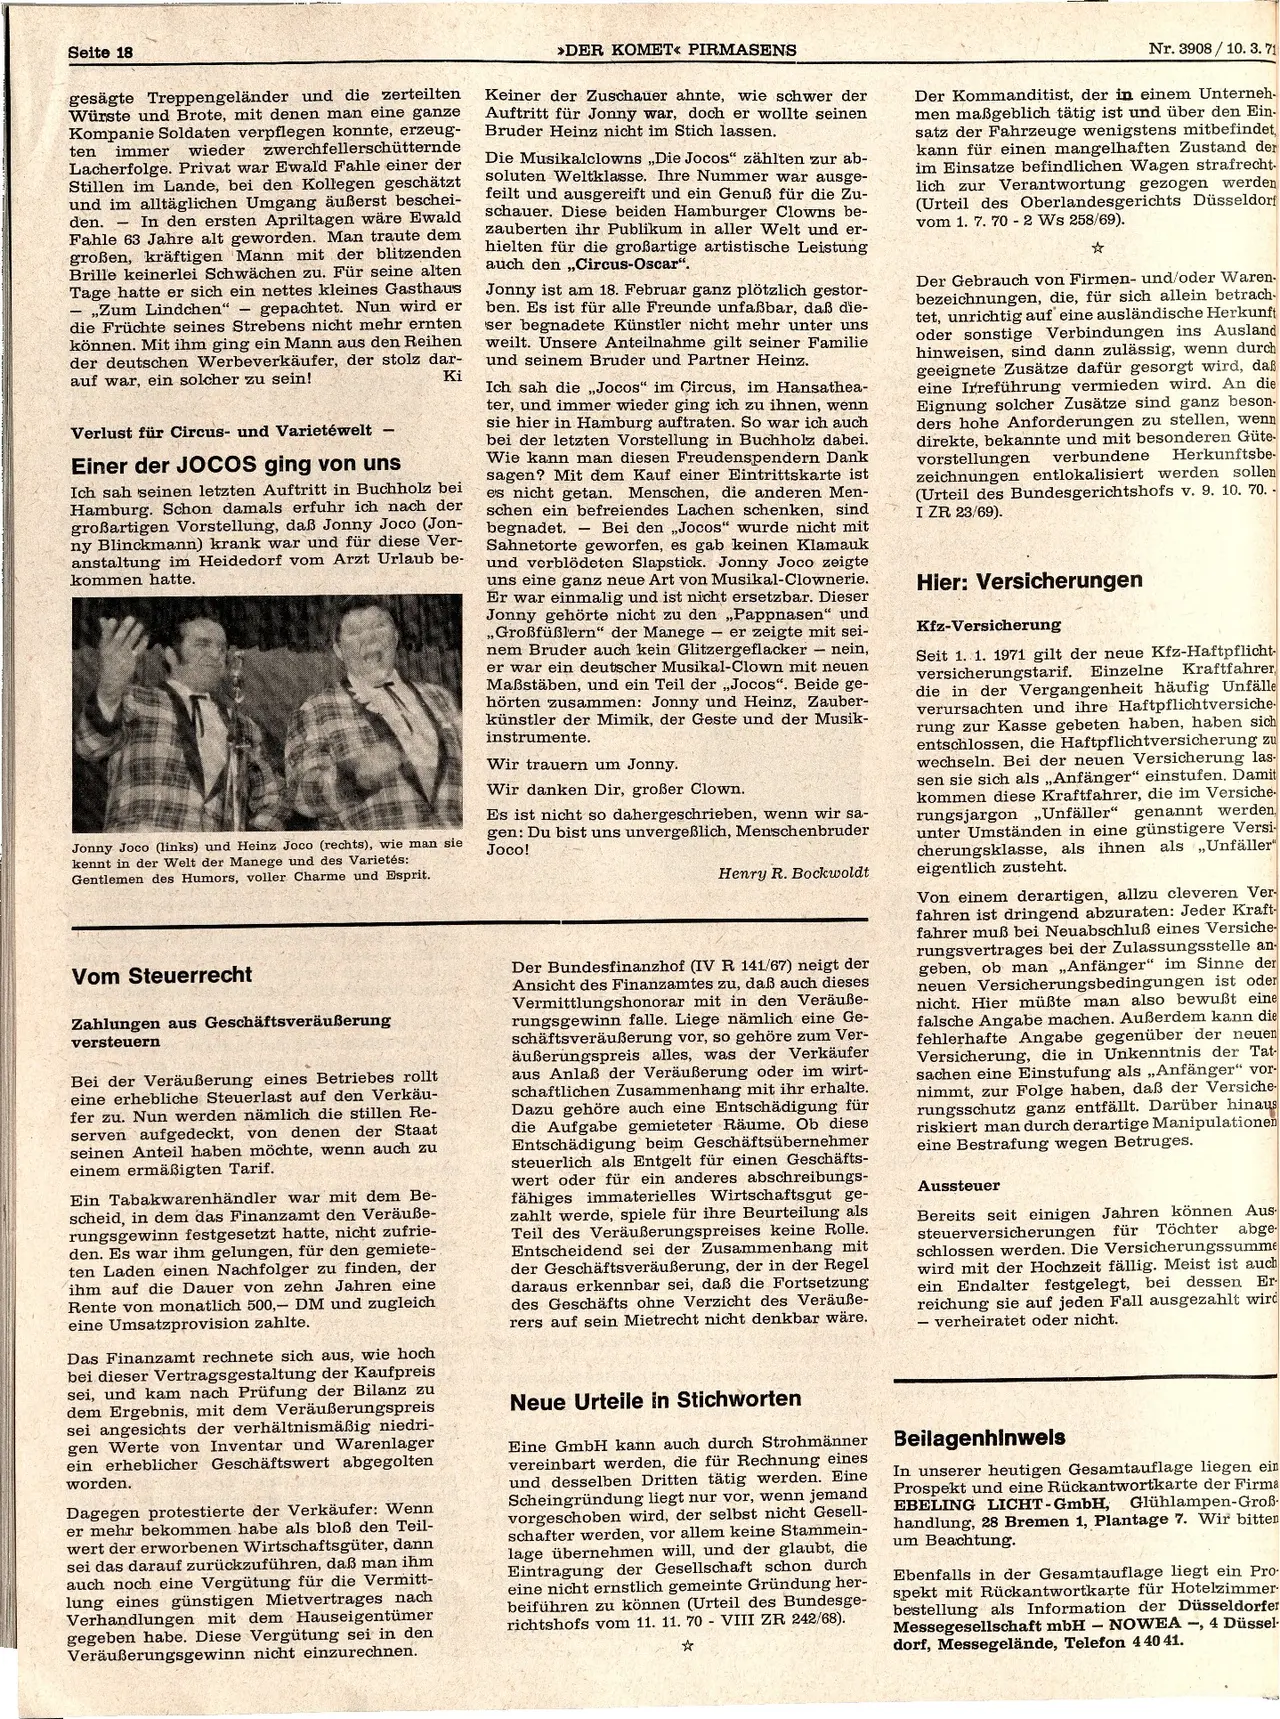
Jonny Joco (links) und Heinz Joco (rechts), wie man sie
kennt in der Welt der Manege und des Varietés:
Gentlemen des Humors, voller Charme und Esprit.
Vom Steuerrecht
Zahlungen aus Geschäftsveräußerung
versteuern
Bei der Veräußerung eines Betriebes rollt
eine erhebliche Steuerlast auf den Verkäu-
fer zu. Nun werden nämlich die stillen Re-
serven aufgedeckt, von denen der Staat
seinen Anteil haben möchte, wenn auch zu
einem ermäßigten Tarif.
Ein Tabakwarenhändler war mit dem Be-
scheid, in dem das Finanzamt den Veräuße-
rungsgewinn festgesetzt hatte, nicht zufrie-
den. Es war ihm gelungen, für den gemiete-
ten Laden einen Nachfolger zu finden, der
ihm auf die Dauer von zehn Jahren eine
Rente von monatlich 500,- DM und zugleich
eine Umsatzprovision zahlte.
Das Finanzamt rechnete sich aus, wie hoch
bei dieser Vertragsgestaltung der Kaufpreis
sei, und kam nach Prüfung der Bilanz zu
dem Ergebnis, mit dem Veräußerungspreis
sei angesichts der verhältnismäßig niedri-
gen Werte von Inventar und Warenlager
ein erheblicher Geschäftswert abgegolten
worden.
Dagegen protestierte der Verkäufer: Wenn
er mehr bekommen habe als bloß den Teil-
wert der erworbenen Wirtschaftsgüter, dann
sei das darauf zurückzuführen, daß man ihm
auch noch eine Vergütung für die Vermitt-
lung eines günstigen Mietvertrages nach
Verhandlungen mit dem Hauseigentümer
gegeben habe. Diese Vergütung sei in den
Veräußerungsgewinn nicht einzurechnen.
>DER KOMET« PIRMASENS
Keiner der Zuschauer ahnte, wie schwer der
Auftritt für Jonny war, doch er wollte seinen
Bruder Heinz nicht im Stich lassen.
Die Musikalclowns „Die Jocos" zählten zur ab-
soluten Weltklasse. Ihre Nummer war ausge-
feilt und ausgereift und ein Genuß für die Zu-
schauer. Diese beiden Hamburger Clowns be-
zauberten ihr Publikum in aller Welt und er-
hielten für die großartige artistische Leistung
auch den „,,Circus-Oscar".
Jonny ist am 18. Februar ganz plötzlich gestor-
ben. Es ist für alle Freunde unfaẞbar, daß die-
ser begnadete Künstler nicht mehr unter uns
weilt. Unsere Anteilnahme gilt seiner Familie
und seinem Bruder und Partner Heinz.
Ich sah die,,Jocos" im Circus, im Hansathea-
ter, und immer wieder ging ich zu ihnen, wenn
sie hier in Hamburg auftraten. So war ich auch
bei der letzten Vorstellung in Buchholz dabei.
Wie kann man diesen Freudenspendern Dank
sagen? Mit dem Kauf einer Eintrittskarte ist
es nicht getan. Menschen, die anderen Men-
schen ein befreiendes Lachen schenken, sind
begnadet. - Bei den ,,Jocos" wurde nicht mit
Sahnetorte geworfen, es gab keinen Klamauk
und verblödeten Slapstick. Jonny Joco zeigte
uns eine ganz neue Art von Musikal-Clownerie.
Er war einmalig und ist nicht ersetzbar. Dieser
Jonny gehörte nicht zu den „Pappnasen" und
,,Großfüßlern" der Manegeer zeigte mit sei-
nem Bruder auch kein Glitzergeflacker - nein,
er war ein deutscher Musikal-Clown mit neuen
Maßstäben, und ein Teil der „Jocos". Beide ge-
hörten zusammen: Jonny und Heinz, Zauber-
künstler der Mimik, der Geste und der Musik-
instrumente.
Wir trauern um Jonny.
Wir danken Dir, großer Clown.
Es ist nicht so dahergeschrieben, wenn wir sa-
gen: Du bist uns unvergeßlich, Menschenbruder
Joco!
Henry R. Bockwoldt
Der Bundesfinanzhof (IV R 141/67) neigt der
Ansicht des Finanzamtes zu, daß auch dieses
Vermittlungshonorar mit in den Veräuße-
rungsgewinn falle. Liege nämlich eine Ge-
schäftsveräußerung vor, so gehöre zum Ver-
äußerungspreis alles, was der Verkäufer
aus Anlaß der Veräußerung oder im wirt-
schaftlichen Zusammenhang mit ihr erhalte.
Dazu gehöre auch eine Entschädigung für
die Aufgabe gemieteter Räume. Ob diese
Entschädigung beim Geschäftsübernehmer
steuerlich als Entgelt für einen Geschäfts-
wert oder für ein anderes abschreibungs-
fähiges immaterielles Wirtschaftsgut ge-
zahlt werde, spiele für ihre Beurteilung als
Teil des Veräußerungspreises keine Rolle.
Entscheidend sei der Zusammenhang mit
der Geschäftsveräußerung, der in der Regel
daraus erkennbar sei, daß die Fortsetzung
des Geschäfts ohne Verzicht des Veräuße-
rers auf sein Mietrecht nicht denkbar wäre.
Neue Urteile in Stichworten
Eine GmbH kann auch durch Strohmänner
vereinbart werden, die für Rechnung eines
und desselben Dritten tätig werden. Eine
Scheingründung liegt nur vor, wenn jemand
vorgeschoben wird, der selbst nicht Gesell-
schafter werden, vor allem keine Stammein-
lage übernehmen will, und der glaubt, die
Eintragung der Gesellschaft schon durch
eine nicht ernstlich gemeinte Gründung her-
beiführen zu können (Urteil des Bundesge-
richtshofs vom 11. 11. 70 VIII ZR 242/68).
*
Nr. 3908/10. 3. 71
Der Kommanditist, der in einem Unterneh
men maßgeblich tätig ist und über den Ein-
satz der Fahrzeuge wenigstens mitbefindet,
kann für einen mangelhaften Zustand der
im Einsatze befindlichen Wagen strafrecht
lich zur Verantwortung gezogen werden
(Urteil des Oberlandesgerichts Düsseldorf
vom 1. 7. 70 -2 Ws 258/69).
☆
Der Gebrauch von Firmen- und/oder Waren.
bezeichnungen, die, für sich allein betrach
tet, unrichtig auf eine ausländische Herkunft
oder sonstige Verbindungen ins Ausland
hinweisen, sind dann zulässig, wenn durch
geeignete Zusätze dafür gesorgt wird, daß
eine Irreführung vermieden wird. An die
Eignung solcher Zusätze sind ganz beson-
ders hohe Anforderungen zu stellen, wenn
direkte, bekannte und mit besonderen Güte-
vorstellungen verbundene Herkunftsbe-
zeichnungen entlokalisiert werden sollen
(Urteil des Bundesgerichtshofs v. 9. 10. 70. -
I ZR 23/69).
Hier: Versicherungen
Kfz-Versicherung
Seit 1. 1. 1971 gilt der neue Kfz-Haftpflicht-
versicherungstarif. Einzelne Kraftfahrer,
die in der Vergangenheit häufig Unfälle
verursachten und ihre Haftpflichtversiche
rung zur Kasse gebeten haben, haben sich
entschlossen, die Haftpflichtversicherung zu
wechseln. Bei der neuen Versicherung las
sen sie sich als „Anfänger" einstufen. Damit
kommen diese Kraftfahrer, die im Versiche
rungsjargon „Unfäller" genannt werden,
unter Umständen in eine günstigere Versi
cherungsklasse, als ihnen als „Unfäller"
eigentlich zusteht.
Von einem derartigen, allzu cleveren Ver
fahren ist dringend abzuraten: Jeder Kraft
fahrer muß bei Neuabschluß eines Versiche
rungsvertrages bei der Zulassungsstelle an
geben, ob man „Anfänger" im Sinne der
neuen Versicherungsbedingungen ist oder
nicht. Hier müßte man also bewußt eine
falsche Angabe machen. Außerdem kann die
fehlerhafte Angabe gegenüber der neuen
Versicherung, die in Unkenntnis der Tat
sachen eine Einstufung als „Anfänger" vor
nimmt, zur Folge haben, daß der Versiche
rungsschutz ganz entfällt. Darüber hinaus
riskiert man durch derartige Manipulationen
eine Bestrafung wegen Betruges.
Aussteuer
Bereits seit einigen Jahren können Aus
abge-
steuerversicherungen für Töchter
schlossen werden. Die Versicherungssumme
wird mit der Hochzeit fällig. Meist ist auch
ein Endalter festgelegt, bei dessen Er
reichung sie auf jeden Fall ausgezahlt wird
- verheiratet oder nicht.
Beilagenhinweis
In unserer heutigen Gesamtauflage liegen ein
Prospekt und eine Rückantwortkarte der Firma
EBELING LICHT-GmbH, Glühlampen-Groß-
handlung, 28 Bremen 1, Plantage 7. Wir bitten
um Beachtung.
Ebenfalls in der Gesamtauflage liegt ein Pro-
spekt mit Rückantwortkarte für Hotelzimmer
bestellung als Information der Düsseldorfer
Messegesellschaft mbH - NOWEA -, 4 Düssel-
dorf, Messegelände, Telefon 440 41.