Der Komet 3948 – Seite 3
1972-04-20 · Seite 3 von 28
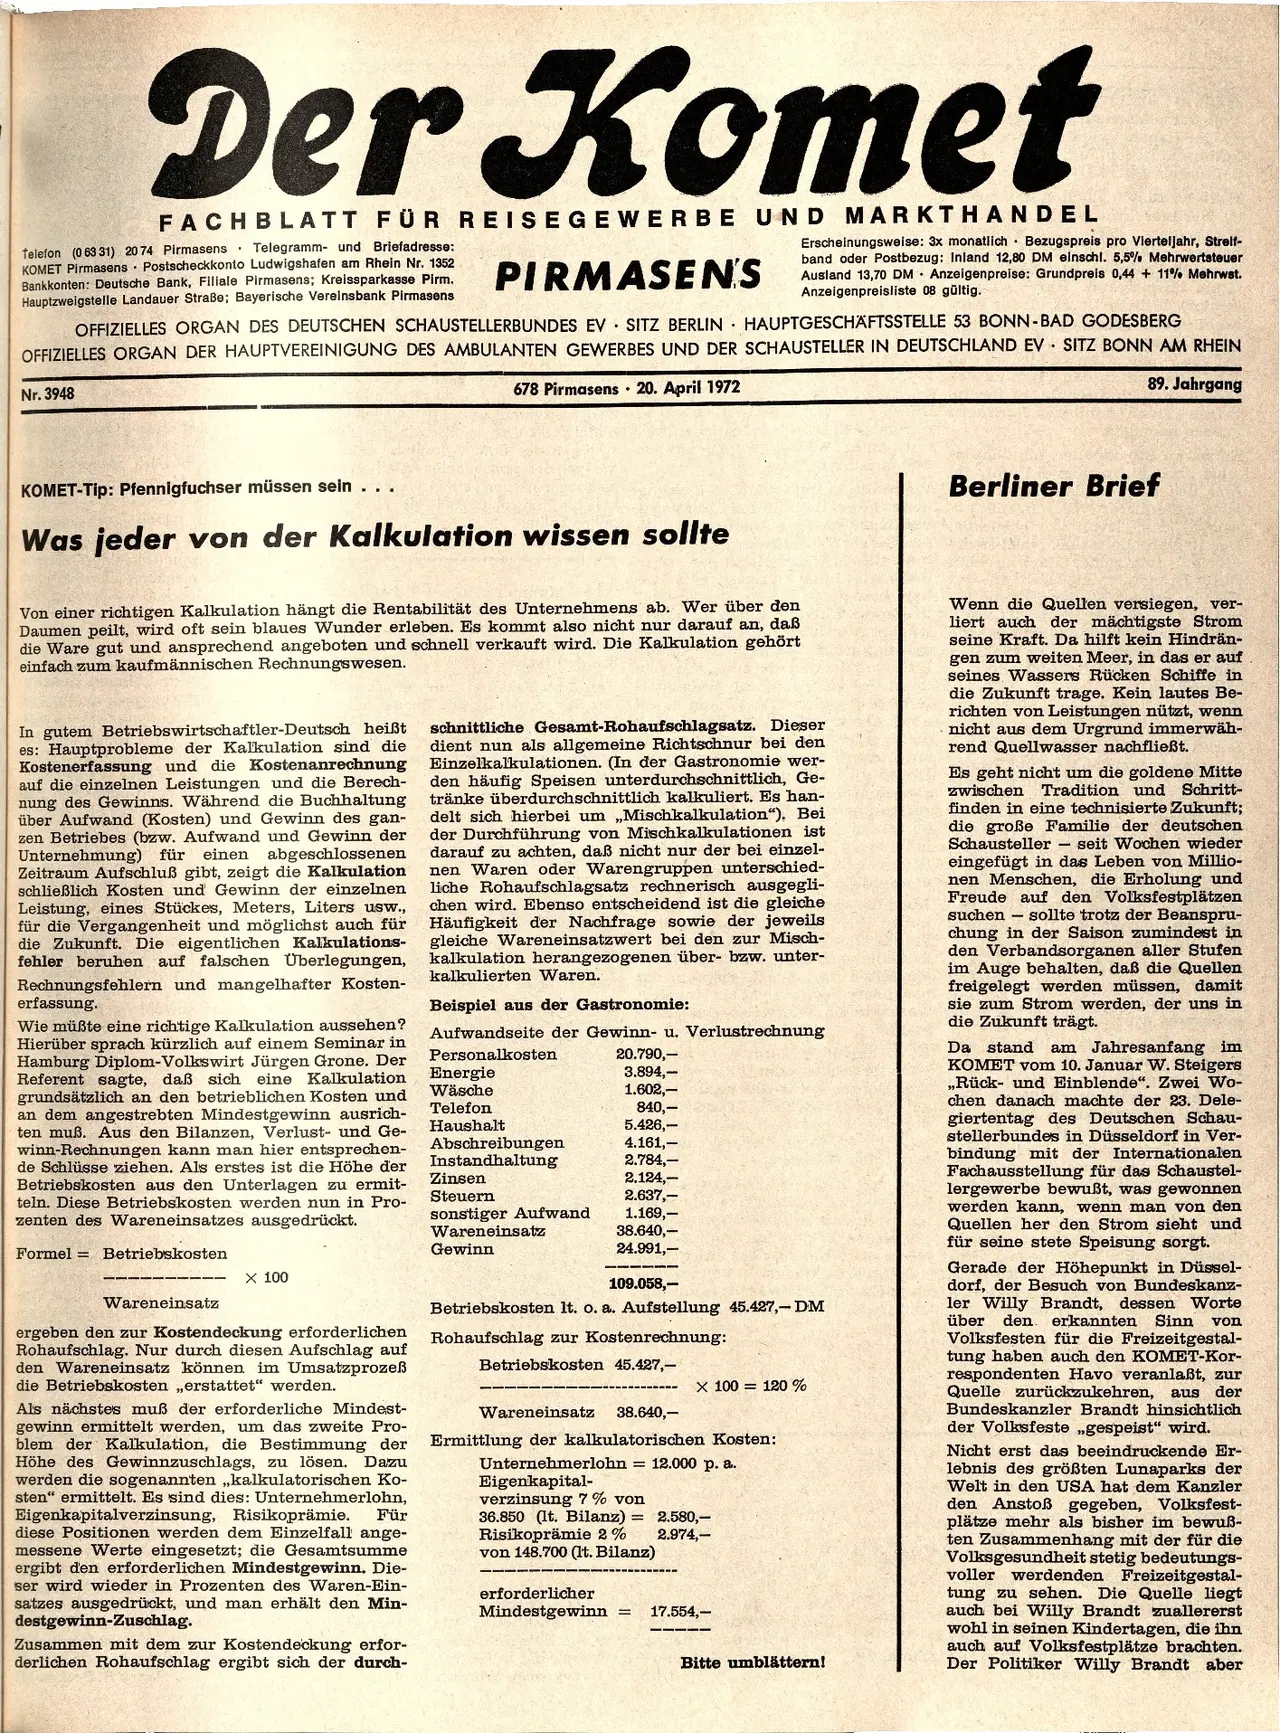
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Der Komet
FACHBLATT FÜR REISEGEWERBE UND MARKTHANDEL
telefon (063 31) 20 74 Pirmasens⚫ Telegramm- und Briefadresse:
KOMET Pirmasens Postscheckkonto Ludwigshafen am Rhein Nr. 1352
Bankkonten: Deutsche Bank, Filiale Pirmasens; Kreissparkasse Pirm.
Hauptzweigstelle Landauer Straße; Bayerische Vereinsbank Pirmasens
PIRMASEN'S
Erscheinungsweise: 3x monatlich Bezugspreis pro Vierteljahr, Strelf-
band oder Postbezug: Inland 12,80 DM einschl. 5,5% Mehrwertsteuer
Ausland 13,70 DM Anzeigenpreise: Grundpreis 0,44 + 11% Mehrwst.
Anzeigenpreisliste 08 gültig.
OFFIZIELLES ORGAN DES DEUTSCHEN SCHAUSTELLERBUNDES EV SITZ BERLIN HAUPTGESCHÄFTSSTELLE 53 BONN-BAD GODESBERG
OFFIZIELLES ORGAN DER HAUPTVEREINIGUNG DES AMBULANTEN GEWERBES UND DER SCHAUSTELLER IN DEUTSCHLAND EV SITZ BONN AM RHEIN
Nr. 3948
678 Pirmasens 20. April 1972
•
89. Jahrgang
KOMET-Tip: Pfennigfuchser müssen sein. ..
Was jeder von der Kalkulation wissen sollte
Berliner Brief
Von einer richtigen Kalkulation hängt die Rentabilität des Unternehmens ab. Wer über den
Daumen peilt, wird oft sein blaues Wunder erleben. Es kommt also nicht nur darauf an, daß
die Ware gut und ansprechend angeboten und schnell verkauft wird. Die Kalkulation gehört.
einfach zum kaufmännischen Rechnungswesen.
In gutem Betriebswirtschaftler-Deutsch heißt
es: Hauptprobleme der Kalkulation sind die
Kostenerfassung und die Kostenanrechnung
auf die einzelnen Leistungen und die Berech-
nung des Gewinns. Während die Buchhaltung
über Aufwand (Kosten) und Gewinn des gan-
zen Betriebes (bzw. Aufwand und Gewinn der
Unternehmung) für einen abgeschlossenen
Zeitraum Aufschluß gibt, zeigt die Kalkulation
schließlich Kosten und Gewinn der einzelnen
Leistung, eines Stückes, Meters, Liters usw.,
für die Vergangenheit und möglichst auch für
die Zukunft. Die eigentlichen Kalkulations-
fehler beruhen auf falschen Überlegungen,
Rechnungsfehlern und mangelhafter Kosten-
erfassung.
Wie müßte eine richtige Kalkulation aussehen?
Hierüber sprach kürzlich auf einem Seminar in
Hamburg Diplom-Volkswirt Jürgen Grone. Der
Referent sagte, daß sich eine Kalkulation
grundsätzlich an den betrieblichen Kosten und
an dem angestrebten Mindestgewinn ausrich-
ten muß. Aus den Bilanzen, Verlust- und Ge-
winn-Rechnungen kann man hier entsprechen-
de Schlüsse ziehen. Als erstes ist die Höhe der
Betriebskosten aus den Unterlagen zu ermit-
teln. Diese Betriebskosten werden nun in Pro-
zenten des Wareneinsatzes ausgedrückt.
Formel Betriebskosten
Wareneinsatz
X 100
ergeben den zur Kostendeckung erforderlichen
Rohaufschlag. Nur durch diesen Aufschlag auf
den Wareneinsatz können im Umsatzprozeß
die Betriebskosten erstattet" werden.
Als nächstes muß der erforderliche Mindest-
gewinn ermittelt werden, um das zweite Pro-
blem der Kalkulation, die Bestimmung der
Höhe des Gewinnzuschlags, zu lösen. Dazu
werden die sogenannten „kalkulatorischen Ko-
sten" ermittelt. Es sind dies: Unternehmerlohn,
Eigenkapitalverzinsung, Risikoprämie. Für
diese Positionen werden dem Einzelfall ange-
messene Werte eingesetzt; die Gesamtsumme
ergibt den erforderlichen Mindestgewinn. Die-
ser wird wieder in Prozenten des Waren-Ein-
satzes ausgedrückt, und man erhält den Min-
destgewinn-Zuschlag.
Zusammen mit dem zur Kostendeckung erfor-
derlichen Rohaufschlag ergibt sich der durch-
schnittliche Gesamt-Rohaufschlagsatz. Dieser
dient nun als allgemeine Richtschnur bei den
Einzelkalkulationen. (In der Gastronomie wer-
den häufig Speisen unterdurchschnittlich, Ge-
tränke überdurchschnittlich kalkuliert. Es han-
delt sich hierbei um „Mischkalkulation"). Bei
der Durchführung von Mischkalkulationen ist
darauf zu achten, daß nicht nur der bei einzel-
nen Waren oder Warengruppen unterschied-
liche Rohaufschlagsatz rechnerisch ausgegli-
chen wird. Ebenso entscheidend ist die gleiche
Häufigkeit der Nachfrage sowie der jeweils
gleiche Wareneinsatzwert bei den zur Misch-
kalkulation herangezogenen über- bzw. unter-
kalkulierten Waren.
Beispiel aus der Gastronomie:
Aufwandseite der Gewinn- u. Verlustrechnung
Personalkosten
Energie
Wäsche
Telefon
Haushalt
20.790,-
3.894,-
1.602,-
840,-
5.426,-
Abschreibungen
4.161,-
Instandhaltung
2.784,-
2.124,-
Steuern
2.637,-
sonstiger Aufwand
1.169,-
Wareneinsatz
38.640,-
Gewinn
24.991,-
109.058,-
Zinsen
Betriebskosten lt. o. a. Aufstellung 45.427,- DM
Rohaufschlag zur Kostenrechnung:
Betriebskosten 45.427,-
Wareneinsatz
X 100 120 %
38.640,-
Ermittlung der kalkulatorischen Kosten:
Unternehmerlohn = 12.000 p. a.
Eigenkapital-
verzinsung 7% von
36.850 (lt. Bilanz) = 2.580,-
Risikoprämie 2% 2.974,-
von 148.700 (lt. Bilanz)
erforderlicher
Mindestgewinn = 17.554,-
Bitte umblättern!
Wenn die Quellen versiegen, ver-
liert auch der mächtigste Strom
seine Kraft. Da hilft kein Hindrän-
gen zum weiten Meer, in das er auf
seines Wassers Rücken Schiffe in
die Zukunft trage. Kein lautes Be-
richten von Leistungen nützt, wenn
nicht aus dem Urgrund immerwäh-
rend Quellwasser nachfließt.
Es geht nicht um die goldene Mitte
zwischen Tradition und Schritt-
finden in eine technisierte Zukunft;
die große Familie der deutschen
Schausteller - seit Wochen wieder
eingefügt in das Leben von Millio-
nen Menschen, die Erholung und
Freude auf den Volksfestplätzen
suchen sollte trotz der Beanspru-
chung in der Saison zumindest in
den Verbandsorganen aller Stufen
im Auge behalten, daß die Quellen
freigelegt werden müssen, damit
sie zum Strom werden, der uns in
die Zukunft trägt.
Da stand am Jahresanfang im
KOMET vom 10. Januar W. Steigers
,,Rück- und Einblende". Zwei Wo-
chen danach machte der 23. Dele-
giertentag des Deutschen Schau-
stellerbundes in Düsseldorf in Ver-
bindung mit der Internationalen
Fachausstellung für das Schaustel-
lergewerbe bewußt, was gewonnen
werden kann, wenn man von den
Quellen her den Strom sieht und
für seine stete Speisung sorgt.
Gerade der Höhepunkt in Düssel-
dorf, der Besuch von Bundeskanz-
ler Willy Brandt, dessen Worte
über den erkannten Sinn von
Volksfesten für die Freizeitgestal-
tung haben auch den KOMET-Kor-
respondenten Havo veranlaßt, zur
Quelle zurückzukehren, aus der
Bundeskanzler Brandt hinsichtlich
der Volksfeste „gespeist" wird.
Nicht erst das beeindruckende Er-
lebnis des größten Lunaparks der
Welt in den USA hat dem Kanzler
den Anstoß gegeben, Volksfest-
plätze mehr als bisher im bewuẞ-
ten Zusammenhang mit der für die
Volksgesundheit stetig bedeutungs-
voller werdenden Freizeitgestal-
tung zu sehen. Die Quelle liegt
auch bei Willy Brandt zuallererst
wohl in seinen Kindertagen, die ihn
auch auf Volksfestplätze brachten.
Der Politiker Willy Brandt aber