Der Komet 3972 – Seite 6
1972-12-20 · Seite 6 von 36
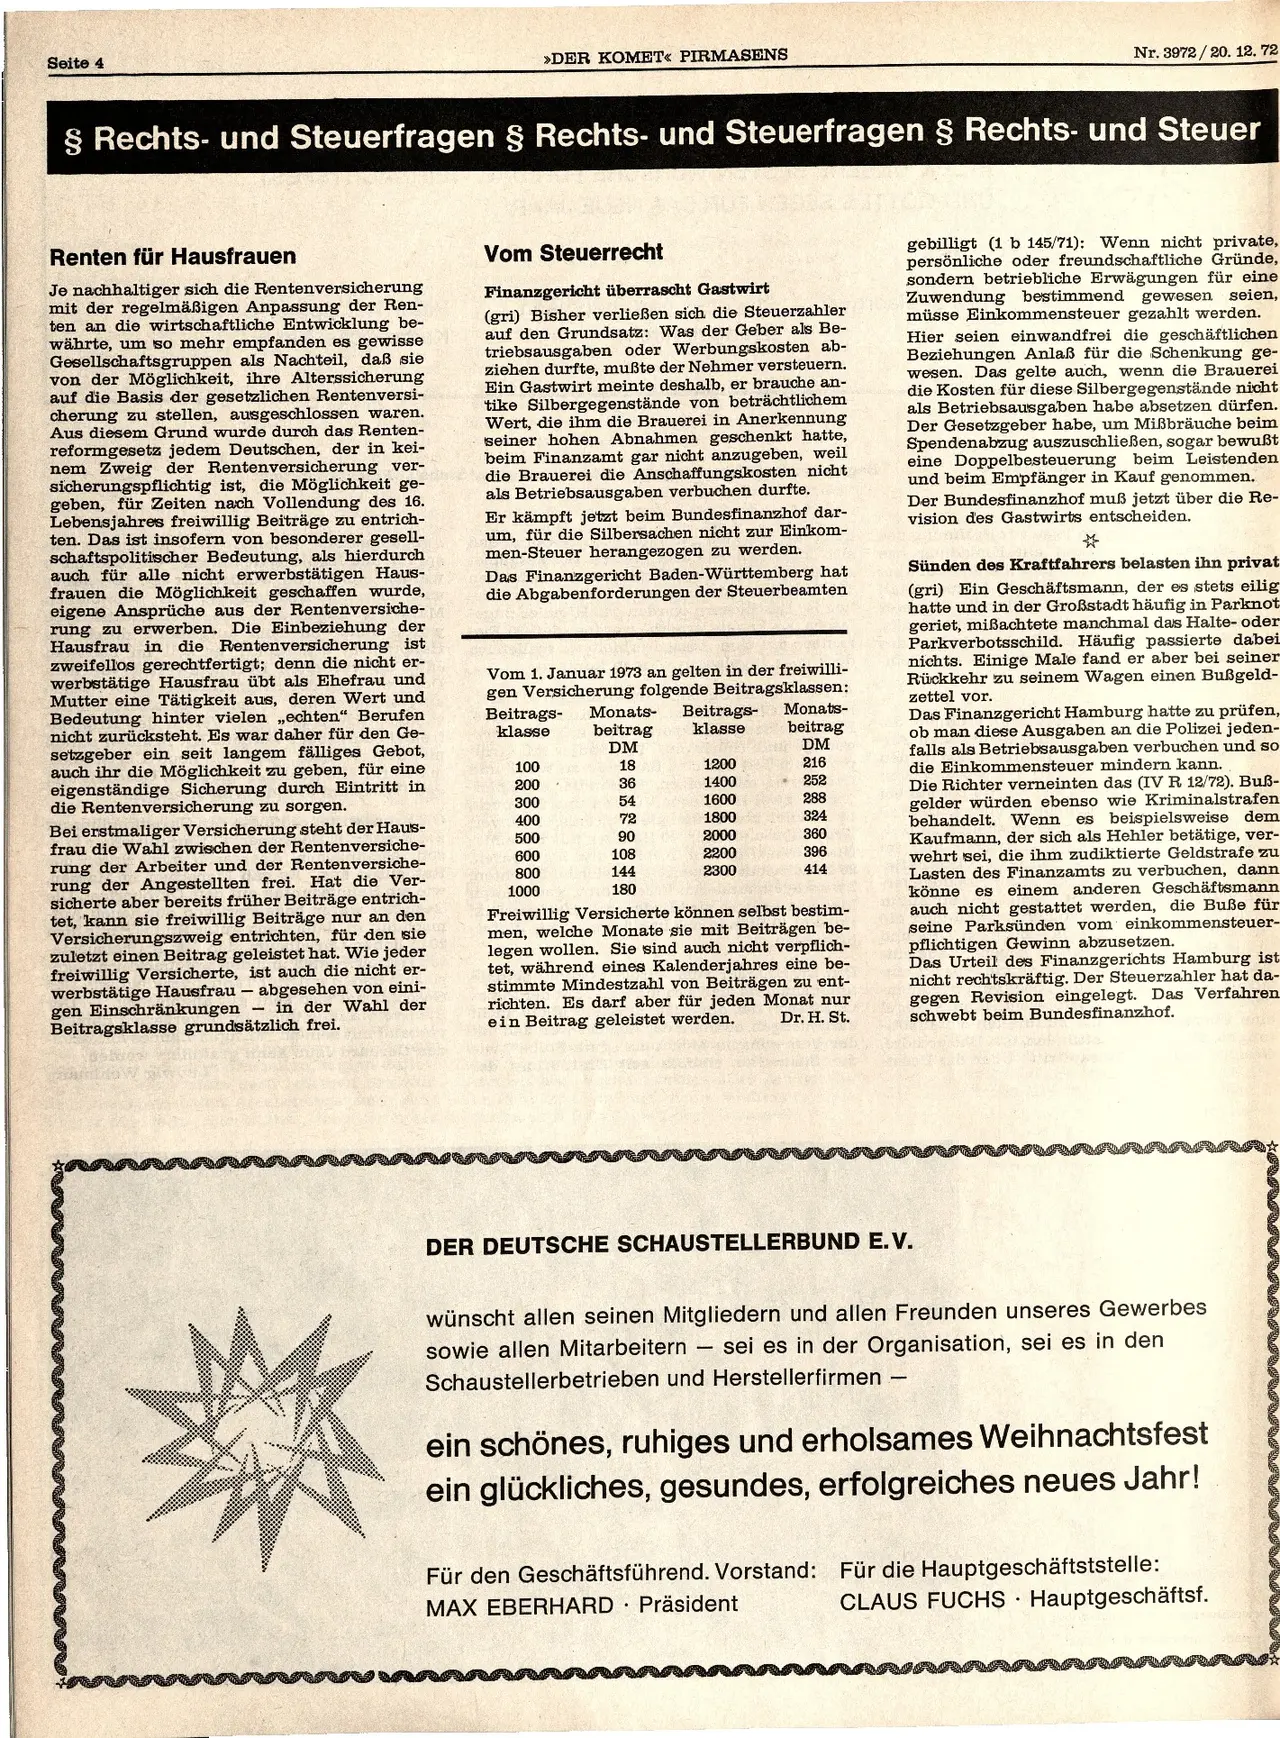
OCR-Text · Seite 6
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 4
>DER KOMET« PIRMASENS
Nr. 3972/20. 12. 72
§ Rechts- und Steuerfragen § Rechts- und Steuerfragen § Rechts- und Steuer
Renten für Hausfrauen
Je nachhaltiger sich die Rentenversicherung
mit der regelmäßigen Anpassung der Ren-
ten an die wirtschaftliche Entwicklung be-
währte, um so mehr empfanden es gewisse
Gesellschaftsgruppen als Nachteil, daß sie
von der Möglichkeit, ihre Alterssicherung
auf die Basis der gesetzlichen Rentenversi-
cherung zu stellen, ausgeschlossen waren.
Aus diesem Grund wurde durch das Renten-
reformgesetz jedem Deutschen, der in kei-
nem Zweig der Rentenversicherung ver-
sicherungspflichtig ist, die Möglichkeit ge-
geben, für Zeiten nach Vollendung des 16.
Lebensjahres freiwillig Beiträge zu entrich-
ten. Das ist insofern von besonderer gesell-
schaftspolitischer Bedeutung, als hierdurch
auch für alle nicht erwerbstätigen Haus-
frauen die Möglichkeit geschaffen wurde,
eigene Ansprüche aus der Rentenversiche-
rung zu erwerben. Die Einbeziehung der
Hausfrau in die Rentenversicherung ist
zweifellos gerechtfertigt; denn die nicht er-
werbstätige Hausfrau übt als Ehefrau und
Mutter eine Tätigkeit aus, deren Wert und
Bedeutung hinter vielen "echten" Berufen
nicht zurücksteht. Es war daher für den Ge-
setzgeber ein seit langem fälliges Gebot,
auch ihr die Möglichkeit zu geben, für eine
eigenständige Sicherung durch Eintritt in
die Rentenversicherung zu sorgen.
Bei erstmaliger Versicherung steht der Haus-
frau die Wahl zwischen der Rentenversiche-
rung der Arbeiter und der Rentenversiche-
rung der Angestellten frei. Hat die Ver-
sicherte aber bereits früher Beiträge entrich-
tet, kann sie freiwillig Beiträge nur an den
Versicherungszweig entrichten, für den sie
zuletzt einen Beitrag geleistet hat. Wie jeder
freiwillig Versicherte, ist auch die nicht er-
werbstätige Hausfrau - abgesehen von eini-
gen Einschränkungen - in der Wahl der
Beitragsklasse grundsätzlich frei.
Vom Steuerrecht
Finanzgericht überrascht Gastwirt
(gri) Bisher verließen sich die Steuerzahler
auf den Grundsatz: Was der Geber als Be-
triebsausgaben oder Werbungskosten ab-
ziehen durfte, mußte der Nehmer versteuern.
Ein Gastwirt meinte deshalb, er brauche an-
tike Silbergegenstände von beträchtlichem
Wert, die ihm die Brauerei in Anerkennung
seiner hohen Abnahmen geschenkt hatte,
beim Finanzamt gar nicht anzugeben, weil
die Brauerei die Anschaffungskosten nicht
als Betriebsausgaben verbuchen durfte.
Er kämpft jetzt beim Bundesfinanzhof dar-
um, für die Silbersachen nicht zur Einkom-
men-Steuer herangezogen zu werden.
Das Finanzgericht Baden-Württemberg hat
die Abgabenforderungen der Steuerbeamten
Vom 1. Januar 1973 an gelten in der freiwilli-
gen Versicherung folgende Beitragsklassen:
Beitrags-
klasse
Monats-
beitrag
Beitrags-
klasse
DM
Monats-
beitrag
DM
100
18
1200
216
200
36
1400
252
300
54
1600
288
400
72
1800
324
500
90
2000
360
600
108
2200
396
800
144
2300
1000
180
414
Freiwillig Versicherte können selbst bestim-
men, welche Monate sie mit Beiträgen be-
legen wollen. Sie sind auch nicht verpflich-
tet, während eines Kalenderjahres eine be-
stimmte Mindestzahl von Beiträgen zu ent-
richten. Es darf aber für jeden Monat nur
ein Beitrag geleistet werden.
Dr. H. St.
gebilligt (1 b 145/71): Wenn nicht private,
persönliche oder freundschaftliche Gründe,
sondern betriebliche Erwägungen für eine
Zuwendung bestimmend gewesen seien,
müsse Einkommensteuer gezahlt werden.
Hier seien einwandfrei die geschäftlichen
Beziehungen Anlaß für die Schenkung ge-
wesen. Das gelte auch, wenn die Brauerei
die Kosten für diese Silbergegenstände nicht
als Betriebsausgaben habe absetzen dürfen.
Der Gesetzgeber habe, um Mißbräuche beim
Spendenabzug auszuschließen, sogar bewußt
eine Doppelbesteuerung beim Leistenden
und beim Empfänger in Kauf genommen.
Der Bundesfinanzhof muß jetzt über die Re-
vision des Gastwirts entscheiden.
☆
Sünden des Kraftfahrers belasten ihn privat
(gri) Ein Geschäftsmann, der es stets eilig
hatte und in der Großstadt häufig in Parknot
geriet, miẞachtete manchmal das Halte- oder
Parkverbotsschild. Häufig passierte dabei
nichts. Einige Male fand er aber bei seiner
Rückkehr zu seinem Wagen einen Bußgeld-
zettel vor.
Das Finanzgericht Hamburg hatte zu prüfen,
ob man diese Ausgaben an die Polizei jeden-
falls als Betriebsausgaben verbuchen und so
die Einkommensteuer mindern kann.
Die Richter verneinten das (IV R 12/72). Buß-
gelder würden ebenso wie Kriminalstrafen
behandelt. Wenn es beispielsweise dem
Kaufmann, der sich als Hehler betätige, ver-
wehrt sei, die ihm zudiktierte Geldstrafe zu
Lasten des Finanzamts zu verbuchen, dann
könne es einem anderen Geschäftsmann
auch nicht gestattet werden, die Buße für
seine Parksünden vom einkommensteuer-
pflichtigen Gewinn abzusetzen.
Das Urteil des Finanzgerichts Hamburg ist
nicht rechtskräftig. Der Steuerzahler hat da-
gegen Revision eingelegt. Das Verfahren
schwebt beim Bundesfinanzhof.
DER DEUTSCHE SCHAUSTELLERBUND E.V.
wünscht allen seinen Mitgliedern und allen Freunden unseres Gewerbes
sowie allen Mitarbeitern. sei es in der Organisation, sei es in den
Schaustellerbetrieben und Herstellerfirmen
ein schönes, ruhiges und erholsames Weihnachtsfest
ein glückliches, gesundes, erfolgreiches neues Jahr!
Für den Geschäftsführend. Vorstand:
MAX EBERHARD
Präsident
Für die Hauptgeschäftststelle:
CLAUS FUCHS Hauptgeschäftsf.