Der Komet 4380 – Seite 14
1984-04-20 · Seite 14 von 28
OCR-Text · Seite 14
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 12
» DER KOMET « PIRMASENS
Nr. 4380/20. 4. 1984
für uns Kollegen eine Augenweide.
Ihr saht oft aus wie Pat und Patachon -
wie Vater und sein kleiner Sohn.
Ein Witz, ein Lachen stets parat
das ist der Kirche gute Saat.
Zurück zu Dir, Du gehst ja fort -
und lebst an einem andern Ort.
Feuchtwangen, Schule, Sonnenhof läßt Du im Stich,
das ist sehr rätselhaft für mich.
Ich weiß nicht was Dein Herz belastet -
daß es nach Ruhestand schon tastet.
Du wirst es wissen und was soll's,
Du bist ja aus massivem Holz.
Als Pfarrer wirst Du heute gehen -
die Freundschaft aber bleibt bestehen.
Fällt Dir die Decke auf den Kopf -
dann komm zu uns und sei kein Tropf.
Hab' Dank nun lieber Pfarrer Pangritz, für alles was Du
für Dich fängt jetzt ein neues Leben an.
Viel Freude - nie ein Miẞgeschick -
das wünscht Dir auch ein Katholik.
[uns getan,
Gesundheit - Glück auch Deiner lieben Frau -
das wünscht von Herzen - Nordbayerns BLV.
Mobilität war alles: Eisenbahn, Flugzeug oder Auto
brachten den Mann, der die Kirche im Koffer hatte,
zu seinen Schäflein, die er lieben und kennengelernt
hatte. Ob Gottesdienst, Taufe, Hochzeit oder Begräb-
nis, Pfarrer Pangritz war immer dabei. Auf dem Fest-
platz ging er von Wohnwagen zu Wohnwagen, um die
Leute persönlich anzusprechen und zum Gottesdienst
einzuladen.
Pfarrer Pangritz sagte: „Ich habe nie solche Freude
am Predigen gehabt wie während meiner Reisezeit.
Hier hatte ich zwar keine traditionsbewußten Kirchen-
gänger vor mir, aber um so mehr Menschen, die hör-,
aufnahme- und auch diskussionsbereit waren. Hier
denke ich auch an manchen kirchenentfremdeten Men-
schen aus der jeweiligen Stadt, der nach dem Gottes-
dienst seine Freude nicht zurückhielt über das, was er
bei der reisenden Gemeinde miterlebt hatte."
Zum Abschied spielte die Handorgel von Günter Wun-
derle das Lied,,Auf Wiedersehen, auf Wiedersehen!"
Herbert Schlegel, Leiter des
Ordnungsamtes der Stadt Herne,
trat in den Ruhestand
Und wieder einmal ist es soweit. Mit dem 31. März
1984 hat sich Oberverwaltungsrat Herbert Schlegel,
bis dato Leiter des Ordnungsamtes der Stadt Herne,
verabschiedet. Er ist in den Ruhestand getreten.
Nach dem Ausscheiden seines Vorgängers, Otto
Weigel, blieb ihm die relativ kurze Zeit von nur vier
Jahren, um sich in sein neues Amt einzuleben und
die Geschicke der „Cranger Kirmes" nach seinen
Vorstellungen zu leiten. Als „neuer" Mann war er
natürlich versucht, eigene individuelle Vorstellungen
in sein Amt einzugeben. Unter seiner Stabführung
blieb die,,Cranger Kirmes" representativ und brand-
aktuell. Er hat immer versucht, den Besuchern eine
gesunde Mischung von Schaustellerunternehmen zu
bieten und, so gut wie möglich, jedem Bewerber
gerecht zu werden. (Jedem Menschen recht getan,
ist eine Kunst die niemand kann.) An Tatkraft hat es
ihm nie gefehlt, aber körperliche Leiden, nach meh-
reren gut überstandenen Operationen, zwangen ihn,
sein Amt vorzeititg aufzugeben. Über vierzig Jahre
stand er im Dienste der Verwaltung, wahrlich eine
stolze Bilanz. Wir wünschen ihm weiterhin gute
Genesung und recht viele, gesunde Lebensjahre im
Kreise seiner Angehörigen.
-
In seine Fußstapfen tritt nun ein neuer Mann, Werner
Schuchna, der dieses Amt nach vierjähriger stellver-
tretender Amtsleitung, relativ „jung" übernimmt.
Wir Schausteller hoffen, daß wir mit ihm einen Mann
haben werden, der allzeit einen guten Draht" zu
uns hat. Wir bauen auf eine gedeihliche, harmonische
Zusammenarbeit. In diesem Sinne wünschen wir
unserem neuen Amtschef einen guten Start und für
die Zukunft ein gutes Händchen" in allen Belangen,
die uns Schausteller angehen, sowie viel Glück und
Erfolg.
Schausteller-Vereinigung Herne e. V.
Friedrich Morck
Privatversicherungsrecht
Versicherungsgesellschaft wird in Karlsruhe belehrt:
Zurückhaltung mit dem Vorwurf der
,,groben Fahrlässigkeit"
gri
1
Nach einem Schadenfall ist der Versicherer
rasch mit dem Argument bei der Hand, der Kunde
habe den Zwischenfall grob fahrlässig heraufbe-
schworen; deshalb bekomme er nichts.
Mit dieser Erklärung hatte auch ein Brandversicherer
den Käufer eines leerstehenden Frankfurter Altbaus
abgespeist. Dieser hatte die Eingangstür mit einem
Sicherheitsschloß versehen, den Hinterausgang des
Hauses zumauern lassen und die Fenster durch Roll-
und Klappläden gesichert und zum Teil vernagelt.
Stadtstreicher ließen sich dennoch nicht davon ab-
halten, in das Haus einzudringen und dort zu
nächtigen. Sie verschuldeten einen Brand.
Der Bundesgerichtshof hat dem Hauseigentümer
Hoffnung gemacht (IV a ZR 210/81), daß die Ver-
sicherungsgesellschaft seinen Schaden von rund
43 000 DM übernehmen muß. Er habe nämlich die
im Rahmen des Versicherungsverhältnisses zumut-
baren Sorgfaltspflichten durch die von ihm vorge-
nommene Sicherung des Baus erfüllt gehabt. Schon
deshalb könne nicht von einer grob fahrlässigen
Herbeiführung des Versicherungsfalles ausgegangen
werden.
Leistungsfreiheit des Versicherers wäre dann ange-
bracht, wenn mit Wissen des Versicherungsnehmers
nach Abschluß des Versicherungsvertrages Matratzen
und Unrat in das Haus eingebracht worden wären
und dadurch eine Gefahrerhöhung eingetreten wäre.
Ob diese Vorwürfe der Versicherung zutreffen, muß
jetzt in einer weiteren Prozeßrunde geklärt werden.
(Urteil des BGH v. 5. Oktober 1983 (IV a ZR 210/81)
Allgemeines Prozeßrecht
Zustellung des Vollstreckungsbescheides übersehen:
Dem Schuldner wird die Aufgabe nicht einfach gemacht
gri Der Gläubiger braucht gegen den säumigen
Schuldner nicht immer zu klagen. Ist zu erwarten,
daß der Schuldner gegen die Forderung keine Ein-
wendungen erhebt, bietet sich das Mahnverfahren
an: Der Gläubiger reicht einen im Handel erhältlichen
ausgefüllten Formular-Mahnantrag ein. Der Mahn-
bescheid wird dem Schuldner zugestellt, der dagegen
Widerspruch erheben und damit einen normalen
Prozeß einleiten kann. Rührt er sich nicht, ergeht auf
Antrag des Gläubigers ein Vollstreckungsbescheid,
der einem Urteil gleichsteht und aus dem der Ge-
richtsvollzieher die Zwangsvollstreckung betreiben
kann. Solche säumigen Schuldner sind häufig zu
Hause kaum anzutreffen. Der Zusteller legt dann die
Sendung beim Postamt nieder und verständigt hier-
von den Schuldner durch Einwurf eines Zettels in
den Briefkasten. Der holt wiederum die Sendung
-
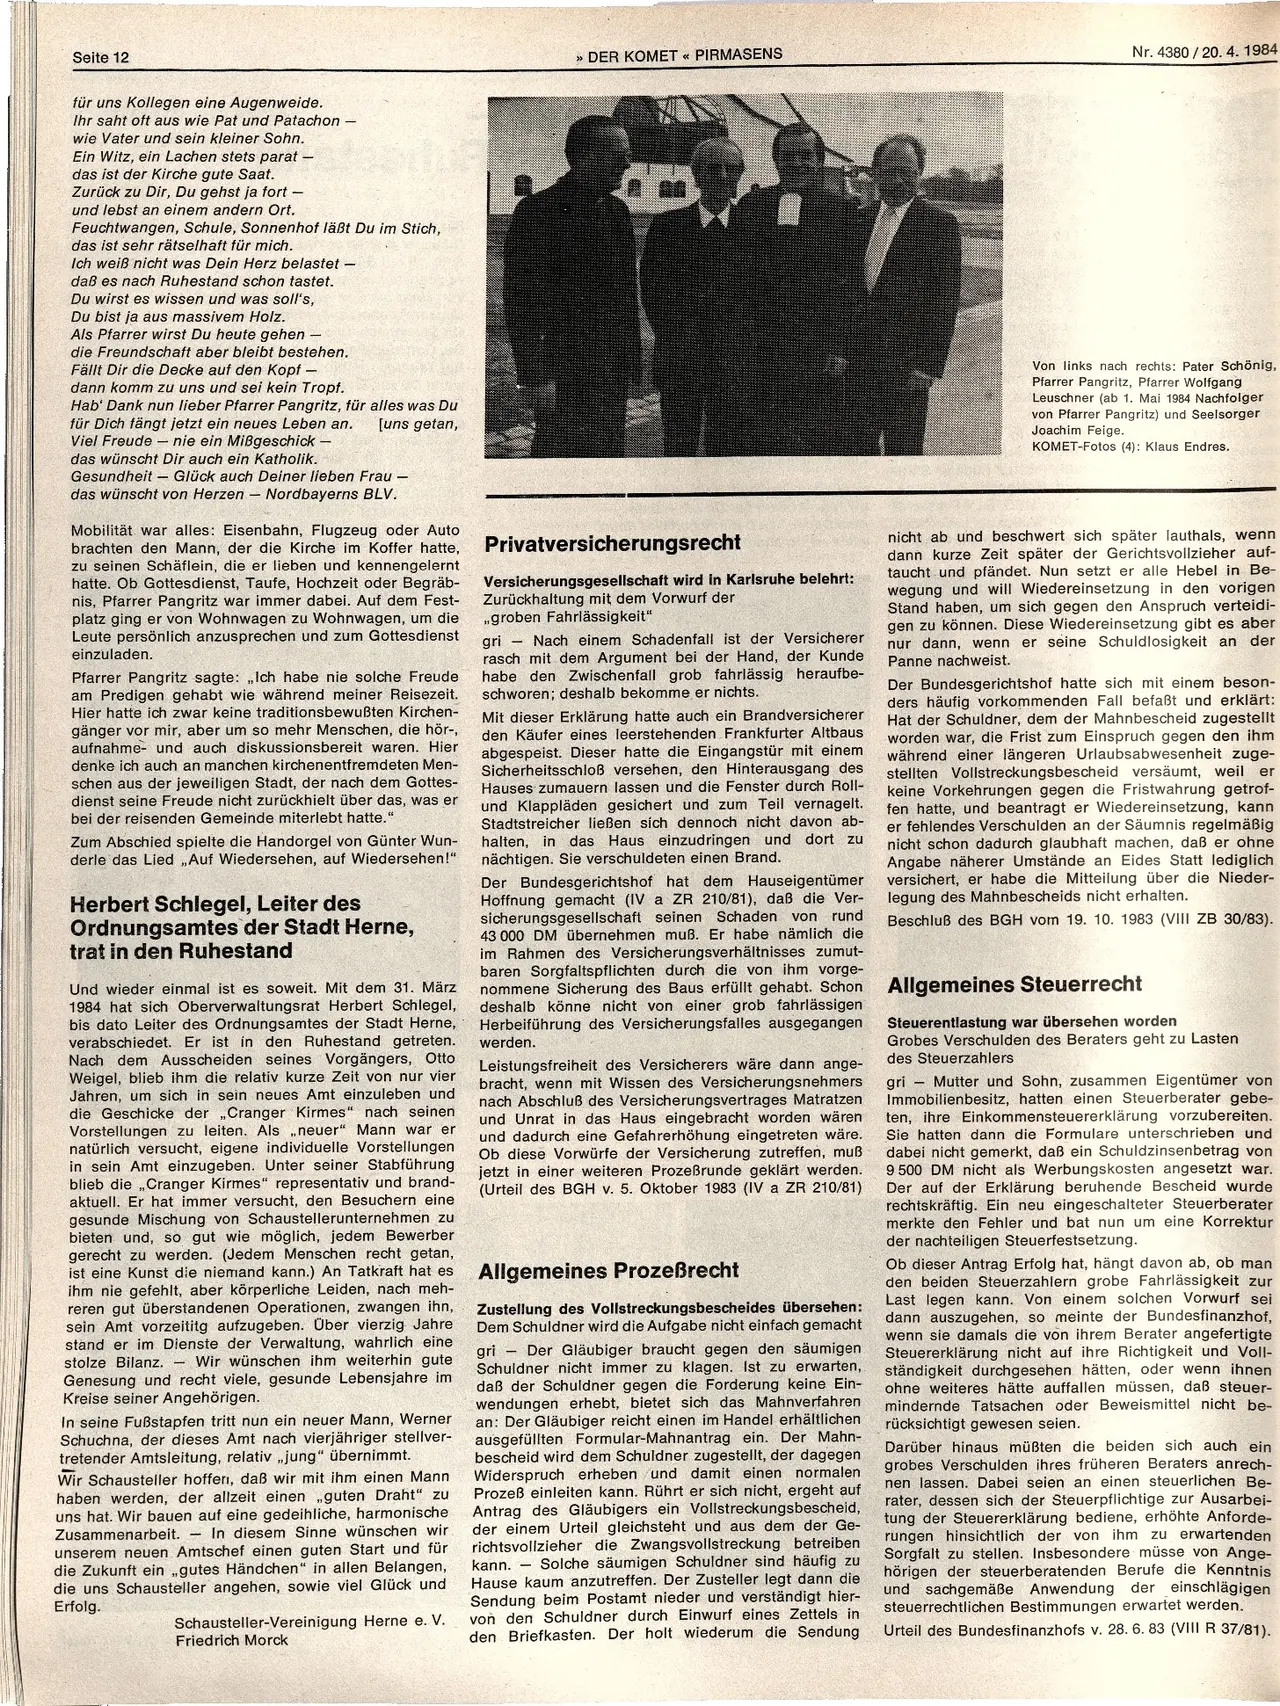
Von links nach rechts: Pater Schönig,
Pfarrer Pangritz, Pfarrer Wolfgang
Leuschner (ab 1. Mai 1984 Nachfolger
von Pfarrer Pangritz) und Seelsorger
Joachim Feige.
KOMET-Fotos (4): Klaus Endres.
nicht ab und beschwert sich später lauthals, wenn
dann kurze Zeit später der Gerichtsvollzieher auf-
taucht und pfändet. Nun setzt er alle Hebel in Be-
wegung und will Wiedereinsetzung in den vorigen
Stand haben, um sich gegen den Anspruch verteidi-
gen zu können. Diese Wiedereinsetzung gibt es aber
nur dann, wenn er seine Schuldlosigkeit an der
Panne nachweist.
Der Bundesgerichtshof hatte sich mit einem beson-
ders häufig vorkommenden Fall befaßt und erklärt:
Hat der Schuldner, dem der Mahnbescheid zugestellt
worden war, die Frist zum Einspruch gegen den ihm
während einer längeren Urlaubsabwesenheit zuge-
stellten Vollstreckungsbescheid versäumt, weil er
keine Vorkehrungen gegen die Fristwahrung getrof-
fen hatte, und beantragt er Wiedereinsetzung, kann
er fehlendes Verschulden an der Säumnis regelmäßig
nicht schon dadurch glaubhaft machen, daß er ohne
Angabe näherer Umstände an Eides Statt lediglich
versichert, er habe die Mitteilung über die Nieder-
legung des Mahnbescheids nicht erhalten.
Beschluß des BGH vom 19. 10. 1983 (VIII ZB 30/83).
Allgemeines Steuerrecht
Steuerentlastung war übersehen worden
Grobes Verschulden des Beraters geht zu Lasten
des Steuerzahlers
-
gri Mutter und Sohn, zusammen Eigentümer von
Immobilienbesitz, hatten einen Steuerberater gebe-
ten, ihre Einkommensteuererklärung vorzubereiten.
Sie hatten dann die Formulare unterschrieben und
dabei nicht gemerkt, daß ein Schuldzinsenbetrag von
9 500 DM nicht als Werbungskosten angesetzt war.
Der auf der Erklärung beruhende Bescheid wurde
rechtskräftig. Ein neu eingeschalteter Steuerberater
merkte den Fehler und bat nun um eine Korrektur
der nachteiligen Steuerfestsetzung.
Ob dieser Antrag Erfolg hat, hängt davon ab, ob man
den beiden Steuerzahlern grobe Fahrlässigkeit zur
Last legen kann. Von einem solchen Vorwurf sei
dann auszugehen, so meinte der Bundesfinanzhof,
wenn sie damals die von ihrem Berater angefertigte
Steuererklärung nicht auf ihre Richtigkeit und Voll-
ständigkeit durchgesehen hätten, oder wenn ihnen
ohne weiteres hätte auffallen müssen, daß steuer-
mindernde Tatsachen oder Beweismittel nicht be-
rücksichtigt gewesen seien.
Darüber hinaus müßten die beiden sich auch ein
grobes Verschulden ihres früheren Beraters anrech-
nen lassen. Dabei seien an einen steuerlichen Be-
rater, dessen sich der Steuerpflichtige zur Ausarbei-
tung der Steuererklärung bediene, erhöhte Anforde-
rungen hinsichtlich der von ihm zu erwartenden
Sorgfalt zu stellen. Insbesondere müsse von Ange-
hörigen der steuerberatenden Berufe die Kenntnis
und sachgemäße Anwendung der einschlägigen
steuerrechtlichen Bestimmungen erwartet werden.
Urteil des Bundesfinanzhofs v. 28. 6. 83 (VIII R 37/81).