Der Komet 4431 – Seite 8
1985-09-20 · Seite 8 von 44
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 6
Arbeitskräftesituation einmal anders
Bewährte Mitarbeiter in Schaustellerbetrieben
Nach den statistischen Erhebungen des deut-
schen Schaustellerbundes im Jahre 1979 teilten
sich die rund 33 000 Beschäftigten im Schaustel-
lergewerbe etwa zu jeweils einem Drittel auf in
mithelfende Familienangehörige, ganzjährig Be-
schäftigte (Stammpersonal) und Aushilfskräfte.
Die nachfolgenden Zeilen sollen diesmal einer
doch recht kleinen, aber durchaus erwähnens-
werten Gruppe von Mitarbeitern zugedacht sein,
die sich durch besondere Betriebstreue ausge-
zeichnet haben.
Den Anfang wollen wir mit Frau Christel Knüfer
machen, die am 31. 8. 1985 ihre dreißigjährige
Zugehörigkeit zu einem im Westen der Bundes-
republik bekannten Reisemetzger-Unternehmen
feiern konnte.
Mit 23 Jahren hat Frau Knüfer als Aushilfskraft
angefangen und die Frage, ob sie nicht auch
auf dem bevorstehenden ,,Pützchens Markt"
aushelfen könne, zunächst verneint. Nach vier
Tagen sagte sie jedoch ihre Mitarbeit zu und ge-
» DER KOMET « PIRMASENS
hört seitdem zu den „,Stützen" im Imbißgeschäft.
Samstags reiste sie zu den entsprechenden Plät-
zen an und fuhr Dienstagabend jeweils wieder
nach Hause. Über Jahrzehnte hinweg arbeitete
sie also am Wochenende im Reisegewerbe, und
während der Woche zog sie ihre beiden Kinder
zu Hause groß.
Während des Aufenthaltes im Schaustellerbe-
trieb kam auch der Sohn der Schaustellerfamilie
unter ihrer mütterlichen Obhut ans Laufen: Fa-
milienanschluß wie man ihn sich wünscht. Der Ju-
bilarin sei auch an dieser Stelle herzlich zu ihrem
dreißigjährigen Betriebsjubiläum gratuliert, und
es seien ihr noch viele Jahre des Schaffens bei
guter Laune und bester Gesundheit gegönnt.
Alle DSB-Mitgliedsunternehmen sind hiermit
aufgerufen, bewährte Mitarbeiter mit ihrem be-
ruflichen Werdegang dem DSB zu benennen,
um gute Mitarbeiter, von denen oftmals der Un-
ternehmenserfolg abhängt, anzuerkennen. Frö.
Nr. 4431/20. 9. 1985
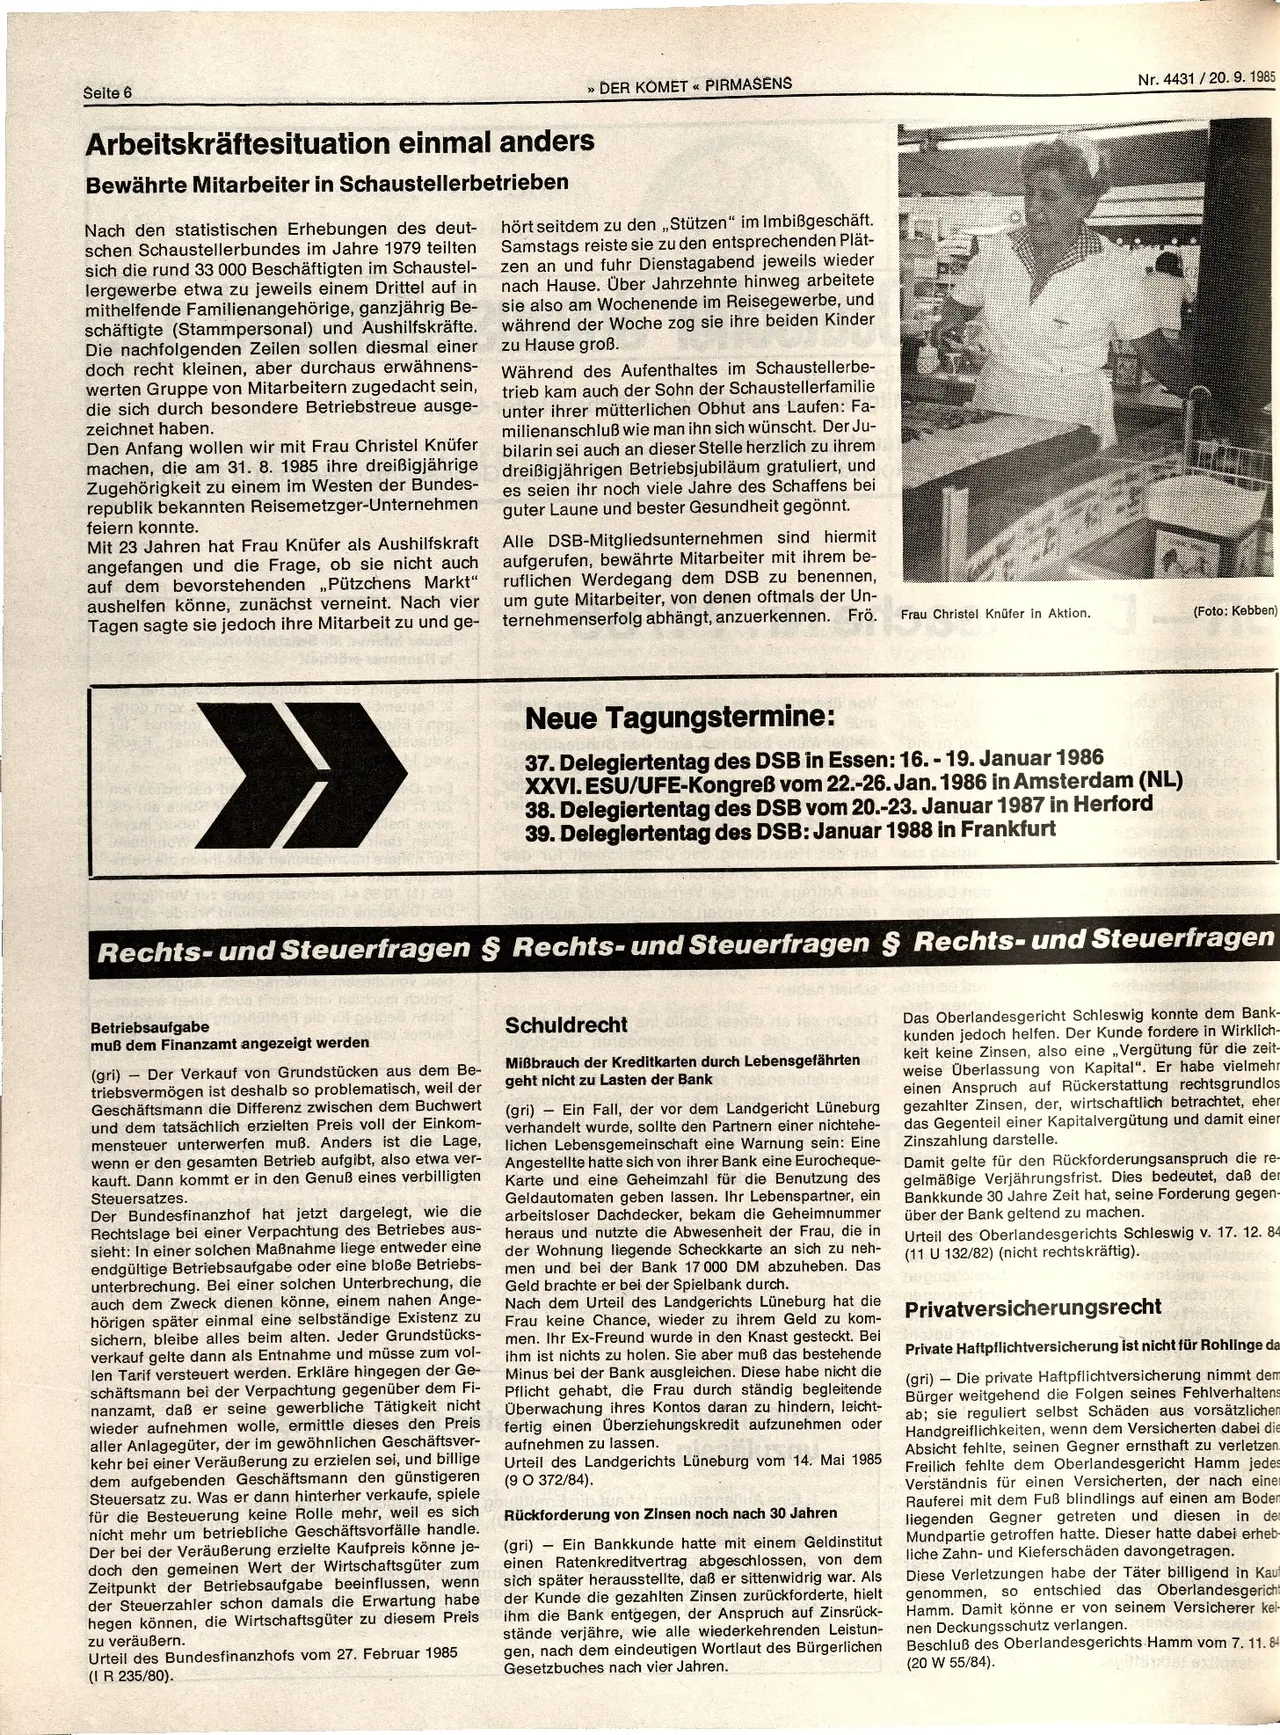
Frau Christel Knüfer in Aktion.
(Foto: Kebben)
Neue Tagungstermine:
37. Delegiertentag des DSB in Essen: 16.-19. Januar 1986
XXVI.ESU/UFE-Kongreß vom 22.-26. Jan. 1986 in Amsterdam (NL)
38. Delegiertentag des DSB vom 20.-23. Januar 1987 in Herford
39. Delegiertentag des DSB: Januar 1988 in Frankfurt
Rechts- und Steuerfragen § Rechts- und Steuerfragen § Rechts- und Steuerfragen
Betriebsaufgabe
muß dem Finanzamt angezeigt werden
(gri)
- Der Verkauf von Grundstücken aus dem Be-
triebsvermögen ist deshalb so problematisch, weil der
Geschäftsmann die Differenz zwischen dem Buchwert
und dem tatsächlich erzielten Preis voll der Einkom-
mensteuer unterwerfen muß. Anders ist die Lage,
wenn er den gesamten Betrieb aufgibt, also etwa ver-
kauft. Dann kommt er in den Genuß eines verbilligten
Steuersatzes.
Der Bundesfinanzhof hat jetzt dargelegt, wie die
Rechtslage bei einer Verpachtung des Betriebes aus-
sieht: In einer solchen Maßnahme liege entweder eine
endgültige Betriebsaufgabe oder eine bloße Betriebs-
unterbrechung. Bei einer solchen Unterbrechung, die
auch dem Zweck dienen könne, einem nahen Ange-
hörigen später einmal eine selbständige Existenz zu
sichern, bleibe alles beim alten. Jeder Grundstücks-
verkauf gelte dann als Entnahme und müsse zum vol-
len Tarif versteuert werden. Erkläre hingegen der Ge-
schäftsmann bei der Verpachtung gegenüber dem Fi-
nanzamt, daß er seine gewerbliche Tätigkeit nicht
wieder aufnehmen wolle, ermittle dieses den Preis
aller Anlagegüter, der im gewöhnlichen Geschäftsver-
kehr bei einer Veräußerung zu erzielen sei, und billige
dem aufgebenden Geschäftsmann den günstigeren
Steuersatz zu. Was er dann hinterher verkaufe, spiele
für die Besteuerung keine Rolle mehr, weil es sich
nicht mehr um betriebliche Geschäftsvorfälle handle.
Der bei der Veräußerung erzielte Kaufpreis könne je-
doch den gemeinen Wert der Wirtschaftsgüter zum
Zeitpunkt der Betriebsaufgabe beeinflussen, wenn
der Steuerzahler schon damals die Erwartung habe
hegen können, die Wirtschaftsgüter zu diesem Preis
zu veräußern.
Urteil des Bundesfinanzhofs vom 27. Februar 1985
(I R 235/80).
Schuldrecht
Mißbrauch der Kreditkarten durch Lebensgefährten
geht nicht zu Lasten der Bank
(gri) - Ein Fall, der vor dem Landgericht Lüneburg
verhandelt wurde, sollte den Partnern einer nichtehe-
lichen Lebensgemeinschaft eine Warnung sein: Eine
Angestellte hatte sich von ihrer Bank eine Eurocheque-
Karte und eine Geheimzahl für die Benutzung des
Geldautomaten geben lassen. Ihr Lebenspartner, ein
arbeitsloser Dachdecker, bekam die Geheimnummer
heraus und nutzte die Abwesenheit der Frau, die in
der Wohnung liegende Scheckkarte an sich zu neh-
men und bei der Bank 17 000 DM abzuheben. Das
Geld brachte er bei der Spielbank durch.
Nach dem Urteil des Landgerichts Lüneburg hat die
Frau keine Chance, wieder zu ihrem Geld zu kom-
men. Ihr Ex-Freund wurde in den Knast gesteckt. Bei
ihm ist nichts zu holen. Sie aber muß das bestehende
Minus bei der Bank ausgleichen. Diese habe nicht die
Pflicht gehabt, die Frau durch ständig begleitende
Überwachung ihres Kontos daran zu hindern, leicht-
fertig einen Überziehungskredit aufzunehmen oder
aufnehmen zu lassen.
Urteil des Landgerichts Lüneburg vom 14. Mai 1985
(9 O 372/84).
Rückforderung von Zinsen noch nach 30 Jahren
(gri) Ein Bankkunde hatte mit einem Geldinstitut
einen Ratenkreditvertrag abgeschlossen, von dem
sich später herausstellte, daß er sittenwidrig war. Als
der Kunde die gezahlten Zinsen zurückforderte, hielt
ihm die Bank entgegen, der Anspruch auf Zinsrück-
stände verjähre, wie alle wiederkehrenden Leistun-
gen, nach dem eindeutigen Wortlaut des Bürgerlichen
Gesetzbuches nach vier Jahren.
Das Oberlandesgericht Schleswig konnte dem Bank-
kunden jedoch helfen. Der Kunde fordere in Wirklich-
keit keine Zinsen, also eine „Vergütung für die zeit-
weise Überlassung von Kapital". Er habe vielmehr
einen Anspruch auf Rückerstattung rechtsgrundlos
gezahlter Zinsen, der, wirtschaftlich betrachtet, eher
das Gegenteil einer Kapitalvergütung und damit einer
Zinszahlung darstelle.
Damit gelte für den Rückforderungsanspruch die re-
gelmäßige Verjährungsfrist. Dies bedeutet, daß der
Bankkunde 30 Jahre Zeit hat, seine Forderung gegen-
über der Bank geltend zu machen.
Urteil des Oberlandesgerichts Schleswig v. 17. 12. 84
(11 U 132/82) (nicht rechtskräftig).
Privatversicherungsrecht
-
Private Haftpflichtversicherung ist nicht für Rohlinge da
(gri) Die private Haftpflichtversicherung nimmt dem
Bürger weitgehend die Folgen seines Fehlverhaltens
ab; sie reguliert selbst Schäden aus vorsätzlicher
Handgreiflichkeiten, wenn dem Versicherten dabei die
Absicht fehlte, seinen Gegner ernsthaft zu verletzen.
Freilich fehlte dem Oberlandesgericht Hamm jedes
Verständnis für einen Versicherten, der nach einer
Rauferei mit dem Fuß blindlings auf einen am Boden
liegenden Gegner getreten und diesen in de
Mundpartie getroffen hatte. Dieser hatte dabei erheb
liche Zahn- und Kieferschäden davongetragen.
Diese Verletzungen habe der Täter billigend in Kauf
entschied das Oberlandesgericht
genommen, so
Hamm. Damit könne er von seinem Versicherer kei
nen Deckungsschutz verlangen.
Beschluß des Oberlandesgerichts Hamm vom 7. 11. 84
(20 W 55/84).