Der Komet 4554 – Seite 8
1989-02-20 · Seite 8 von 40
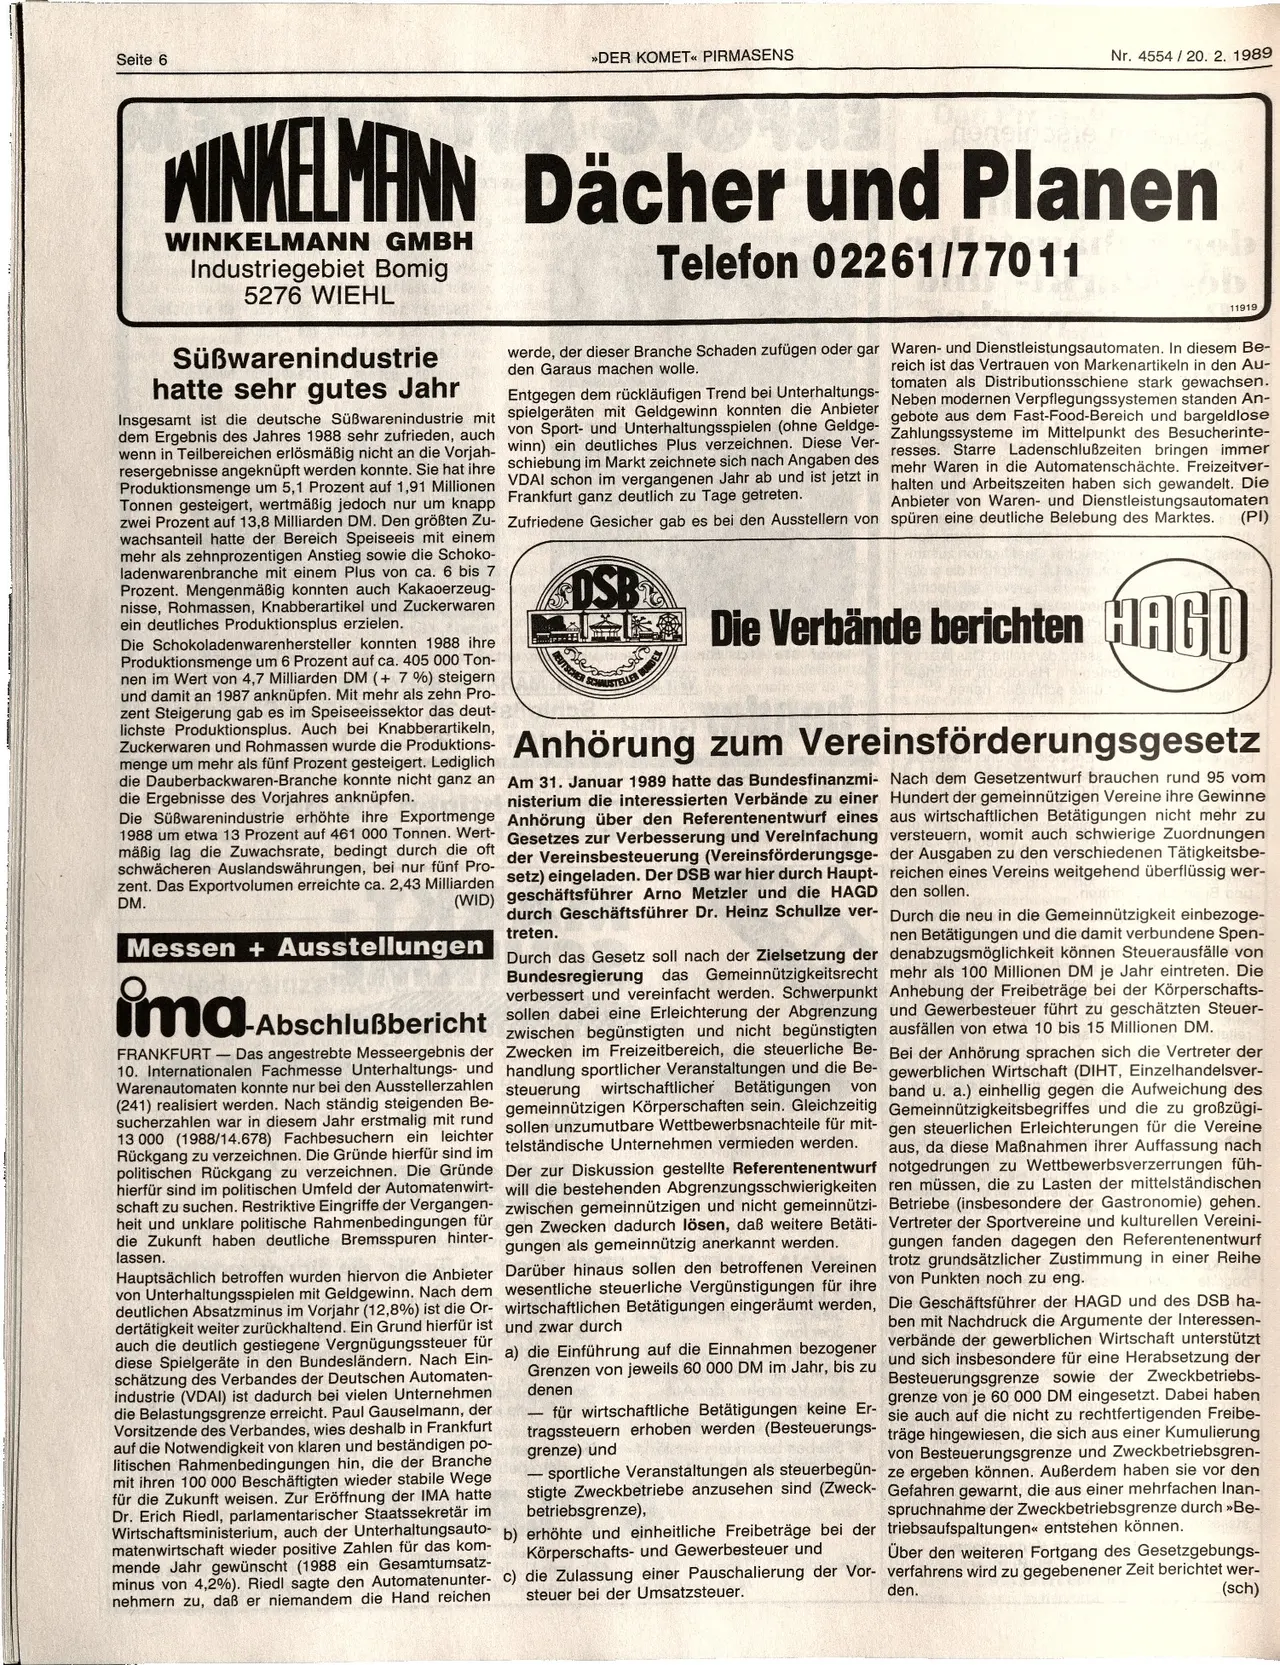
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 6
»DER KOMET« PIRMASENS
Nr. 4554/20. 2. 1989
WINKELMANN Dächer und Planen
WINKELMANN GMBH
Industriegebiet Bomig
5276 WIEHL
Süßwarenindustrie
hatte sehr gutes Jahr
Insgesamt ist die deutsche Süßwarenindustrie mit
dem Ergebnis des Jahres 1988 sehr zufrieden, auch
wenn in Teilbereichen erlösmäßig nicht an die
Vorjah-
resergebnisse angeknüpft werden konnte. Sie hat ihre
Produktionsmenge um 5,1 Prozent auf 1,91 Millionen
Tonnen gesteigert, wertmäßig jedoch nur um knapp
zwei Prozent auf 13,8 Milliarden DM. Den größten Zu-
wachsanteil hatte der Bereich Speiseeis mit einem
mehr als zehnprozentigen Anstieg sowie die Schoko-
ladenwarenbranche mit einem Plus von ca. 6 bis 7
Prozent. Mengenmäßig konnten auch Kakaoerzeug-
nisse, Rohmassen, Knabberartikel und Zuckerwaren
ein deutliches Produktionsplus erzielen.
Die Schokoladenwarenhersteller konnten 1988 ihre
Produktionsmenge um 6 Prozent auf ca. 405 000 Ton-
nen im Wert von 4,7 Milliarden DM (+7 %) steigern
und damit an 1987 anknüpfen. Mit mehr als zehn Pro-
zent Steigerung gab es im Speiseeissektor das deut-
lichste Produktionsplus. Auch bei Knabberartikeln,
Zuckerwaren und Rohmassen wurde die Produktions-
menge um mehr als fünf Prozent gesteigert. Lediglich
die Dauberbackwaren-Branche konnte nicht ganz an
die Ergebnisse des Vorjahres anknüpfen.
Die Süßwarenindustrie erhöhte ihre Exportmenge
1988 um etwa 13 Prozent auf 461 000 Tonnen. Wert-
mäßig lag die Zuwachsrate, bedingt durch die oft
schwächeren Auslandswährungen, bei nur fünf Pro-
zent. Das Exportvolumen erreichte ca. 2,43 Milliarden
(WID)
DM.
Messen + Ausstellungen
Telefon 02261/77011
11919
werde, der dieser Branche Schaden zufügen oder gar Waren- und Dienstleistungsautomaten. In diesem Be-
den Garaus machen wolle.
reich ist das Vertrauen von Markenartikeln in den Au-
tomaten als Distributionsschiene stark gewachsen.
Entgegen dem rückläufigen Trend bei Unterhaltungs- Neben modernen Verpflegungssystemen standen An-
spielgeräten mit Geldgewinn konnten die Anbieter
von Sport- und Unterhaltungsspielen (ohne Geldge- gebote aus dem Fast-Food-Bereich und bargeldlose
winn) ein deutliches Plus verzeichnen. Diese
Ver- Zahlungssysteme im Mittelpunkt des Besucherinte-
schiebung im Markt zeichnete sich nach Angaben des mehr Waren in die Automatenschächte. Freizeitver-
VDAI schon im vergangenen Jahr ab und ist jetzt in halten und Arbeitszeiten haben sich gewandelt. Die
Anbieter von Waren- und Dienstleistungsautomaten
Frankfurt ganz deutlich zu Tage getreten.
Zufriedene Gesicher gab es bei den Ausstellern von spüren eine deutliche Belebung des Marktes. (PI)
DSB
DEUTSCHER
SCHAUSTELLER
resses. Starre Ladenschlußzeiten bringen immer
Die Verbände berichten HAGO
Anhörung zum Vereinsförderungsgesetz
Am 31. Januar 1989 hatte das Bundesfinanzmi- Nach dem Gesetzentwurf brauchen rund 95 vom
nisterium die interessierten Verbände zu einer Hundert der gemeinnützigen Vereine ihre Gewinne
Anhörung über den Referentenentwurf eines aus wirtschaftlichen Betätigungen nicht mehr zu
Gesetzes zur Verbesserung und Vereinfachung versteuern, womit auch schwierige Zuordnungen
der Vereinsbesteuerung (Vereinsförderungsge- der Ausgaben zu den verschiedenen Tätigkeitsbe-
setz) eingeladen. Der DSB war hier durch Haupt- reichen eines Vereins weitgehend überflüssig wer-
geschäftsführer Arno Metzler und die HAGD den sollen.
durch Geschäftsführer Dr. Heinz Schullze ver- Durch die neu in die Gemeinnützigkeit einbezoge-
treten.
nen Betätigungen und die damit verbundene Spen-
Durch das Gesetz soll nach der Zielsetzung der denabzugsmöglichkeit können Steuerausfälle von
Bundesregierung das Gemeinnützigkeitsrecht mehr als 100 Millionen DM je Jahr eintreten. Die
verbessert und vereinfacht werden. Schwerpunkt Anhebung der Freibeträge bei der Körperschafts-
sollen dabei eine Erleichterung der Abgrenzung und Gewerbesteuer führt zu geschätzten Steuer-
zwischen begünstigten und nicht begünstigten ausfällen von etwa 10 bis 15 Millionen DM.
Zwecken im Freizeitbereich, die steuerliche Be- Bei der Anhörung sprachen sich die Vertreter der
handlung sportlicher Veranstaltungen und die Be- gewerblichen Wirtschaft (DIHT, Einzelhandelsver-
steuerung wirtschaftlicher Betätigungen von band u. a.) einhellig gegen die Aufweichung des
(241) realisiert werden. Nach ständig steigenden Be- gemeinnützigen Körperschaften sein. Gleichzeitig Gemeinnützigkeitsbegriffes und die zu großzügi-
sucherzahlen war in diesem Jahr erstmalig mit rund
13 000 (1988/14.678) Fachbesuchern ein leichter sollen unzumutbare Wettbewerbsnachteile für mit- gen steuerlichen Erleichterungen für die Vereine
Rückgang zu verzeichnen. Die Gründe hierfür
sind im telständische Unternehmen vermieden werden.
politischen Rückgang zu verzeichnen. Die Gründe Der zur Diskussion gestellte Referentenentwurf
hierfür sind im politischen Umfeld der Automatenwirt- will die bestehenden Abgrenzungsschwierigkeiten
schaft zu suchen. Restriktive Eingriffe der Vergangen- zwischen gemeinnützigen und nicht gemeinnützi-
heit und unklare politische Rahmenbedingungen für
die Zukunft haben deutliche Bremsspuren hinter-
ima
-Abschlußbericht
FRANKFURT - Das angestrebte Messeergebnis der
10. Internationalen Fachmesse Unterhaltungs- und
Warenautomaten konnte nur bei den Ausstellerzahlen
lassen.
Hauptsächlich betroffen wurden hiervon die Anbieter
von Unterhaltungsspielen mit Geldgewinn. Nach dem
deutlichen Absatzminus im Vorjahr (12,8%) ist die Or-
dertätigkeit weiter zurückhaltend. Ein Grund hierfür ist
auch die deutlich gestiegene Vergnügungssteuer für
gen Zwecken dadurch lösen, daß weitere Betäti-
gungen als gemeinnützig anerkannt werden
.
Darüber hinaus sollen den betroffenen Vereinen
wesentliche steuerliche Vergünstigungen für ihre
wirtschaftlichen Betätigungen eingeräumt werden,
und zwar durch
aus, da diese Maßnahmen ihrer Auffassung nach
notgedrungen zu Wettbewerbsverzerrungen füh-
ren müssen, die zu Lasten der mittelständischen
Betriebe (insbesondere der Gastronomie) gehen.
Vertreter der Sportvereine und kulturellen Vereini-
gungen fanden dagegen den Referentenentwurf
trotz grundsätzlicher Zustimmung in einer Reihe
von Punkten noch zu eng.
Die Geschäftsführer der HAGD und des DSB ha-
ben mit Nachdruck die Argumente der Interessen-
verbände der gewerblichen Wirtschaft unterstützt
diese Spielgeräte in den Bundesländern. Nach Ein- a) die Einführung auf die Einnahmen bezogener und sich insbesondere für eine Herabsetzung der
schätzung des Verbandes der Deutschen Automaten-
industrie (VDAI) ist dadurch bei vielen Unternehmen
die Belastungsgrenze erreicht. Paul Gauselmann, der
Vorsitzende des Verbandes, wies deshalb in Frankfurt
auf die Notwendigkeit von klaren und beständigen po-
litischen Rahmenbedingungen hin, die der Branche
mit ihren 100 000 Beschäftigten wieder stabile Wege
für die Zukunft weisen. Zur Eröffnung der IMA hatte
Dr. Erich Riedl, parlamentarischer Staatssekretär im
Wirtschaftsministerium, auch der Unterhaltungsauto- b)
matenwirtschaft wieder positive Zahlen für das kom-
mende Jahr gewünscht (1988 ein Gesamtumsatz-
minus von 4,2%). Riedl sagte den Automatenunter- c)
nehmern zu, daß er niemandem die Hand reichen
Grenzen von jeweils 60 000 DM im Jahr, bis zu
denen
für wirtschaftliche Betätigungen keine Er-
tragssteuern erhoben werden (Besteuerungs-
grenze) und
Besteuerungsgrenze sowie der Zweckbetriebs-
grenze von je 60 000 DM eingesetzt. Dabei haben
sie auch auf die nicht zu rechtfertigenden Freibe-
träge hingewiesen, die sich aus einer Kumulierung
von Besteuerungsgrenze und Zweckbetriebsgren-
ze ergeben können. Außerdem haben sie vor den
Gefahren gewarnt, die aus einer mehrfachen Inan-
spruchnahme der Zweckbetriebsgrenze durch >>Be-
erhöhte und einheitliche Freibeträge bei der triebsaufspaltungen« entstehen können.
Körperschafts- und Gewerbesteuer und
Über den weiteren Fortgang des Gesetzgebungs-
die Zulassung einer Pauschalierung der Vor- verfahrens wird zu gegebenener Zeit berichtet wer-
steuer bei der Umsatzsteuer.
sportliche Veranstaltungen als steuerbegün-
stigte Zweckbetriebe anzusehen sind (Zweck-
betriebsgrenze),
den.
(sch)