Der Komet 4638 – Seite 3
1991-06-20 · Seite 3 von 32
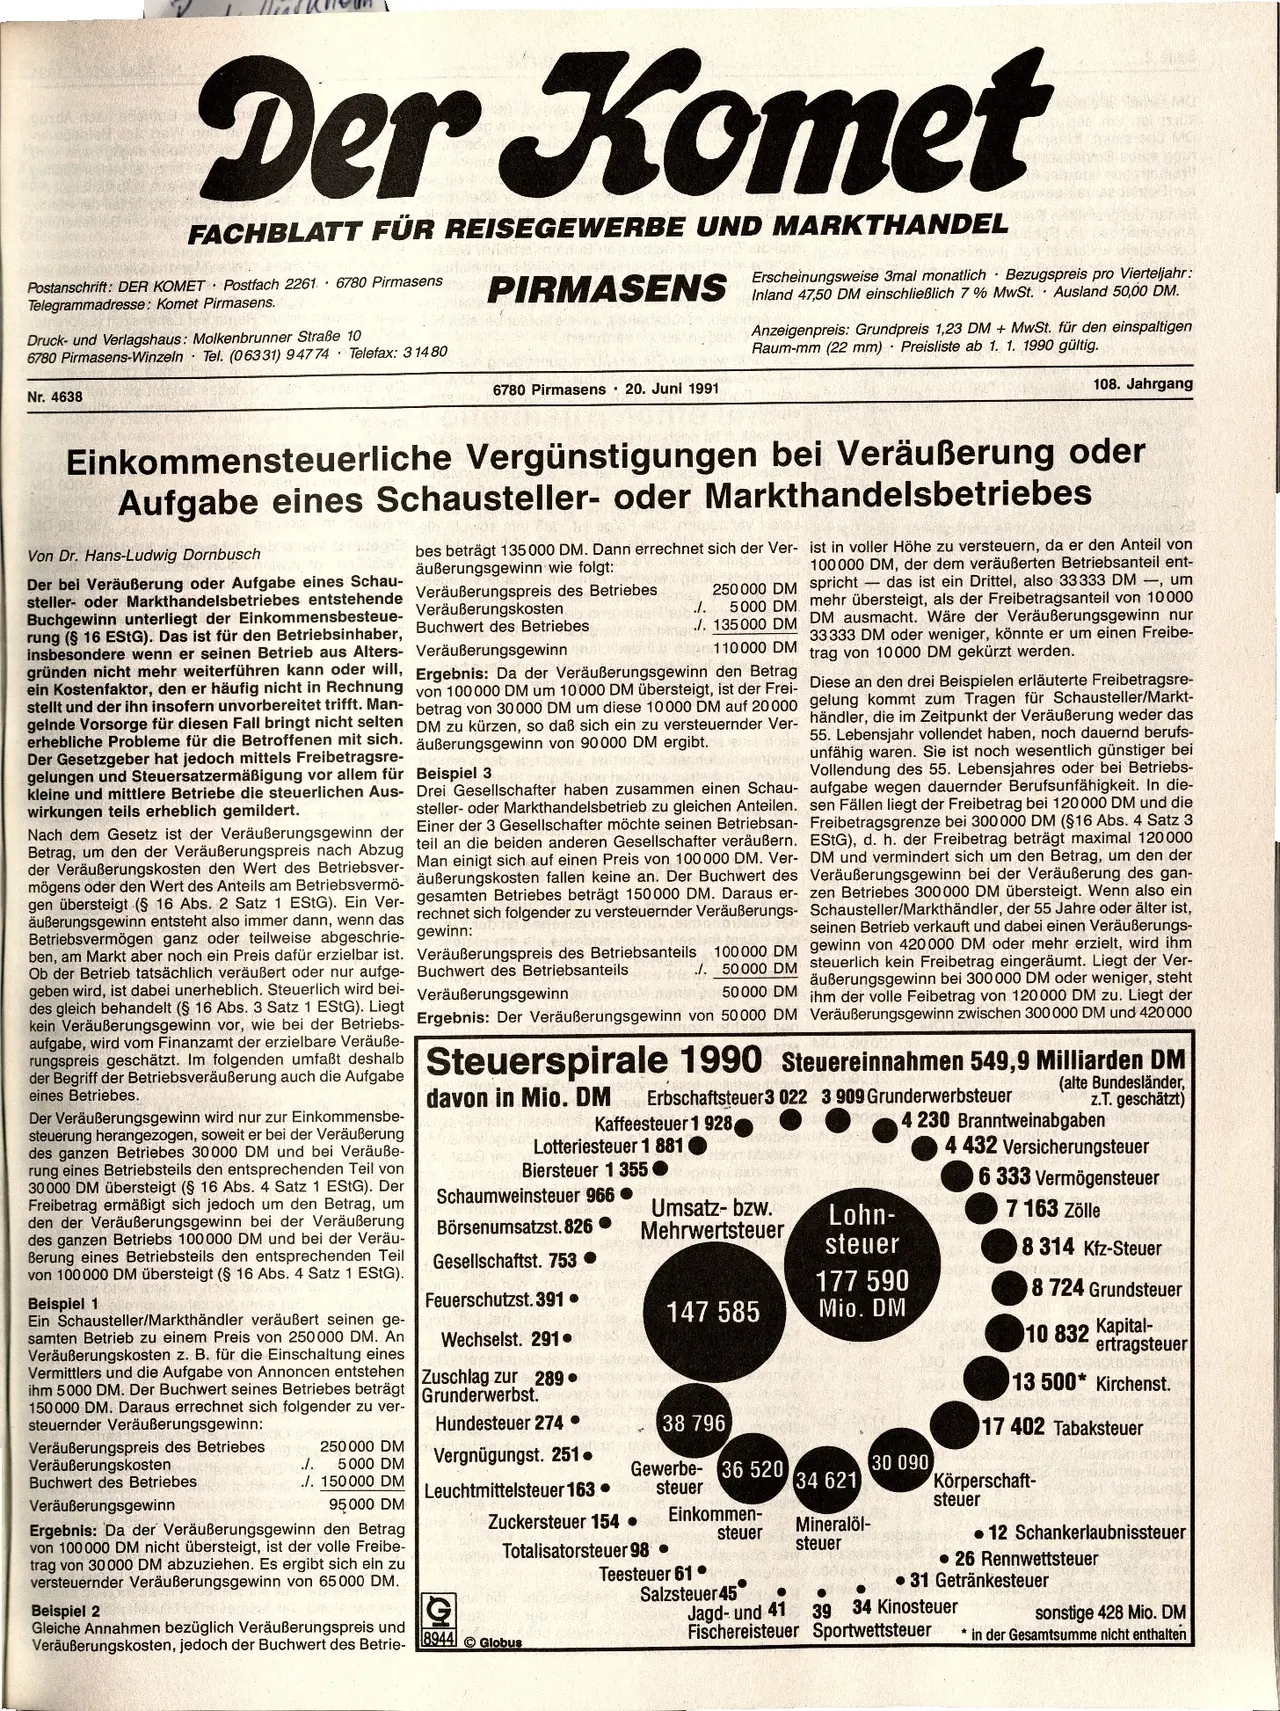
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Der Komet
FACHBLATT FÜR REISEGEWERBE UND MARKTHANDEL
Postanschrift: DER KOMET Postfach 2261 6780 Pirmasens
Telegrammadresse: Komet Pirmasens.
Druck- und Verlagshaus: Molkenbrunner Straße 10
6780 Pirmasens-Winzeln Tel. (06331) 94774
Nr. 4638
PIRMASENS
Telefax: 31480
6780 Pirmasens 20. Juni 1991.
.
MO
Erscheinungsweise 3mal monatlich Bezugspreis pro Vierteljahr:
Inland 47,50 DM einschließlich 7% MwSt. Ausland 50,00 DM.
Anzeigenpreis: Grundpreis 1,23 DM+MwSt. für den einspaltigen
Raum-mm (22 mm) Preisliste ab 1. 1. 1990 gültig.
108. Jahrgang
Einkommensteuerliche Vergünstigungen bei Veräußerung oder
Aufgabe eines Schausteller- oder Markthandelsbetriebes
Von Dr. Hans-Ludwig Dornbusch
Der bei Veräußerung oder Aufgabe eines Schau-
steller- oder Markthandelsbetriebes entstehende
Buchgewinn unterliegt der Einkommensbesteue-
rung (§ 16 EStG). Das ist für den Betriebsinhaber,
insbesondere wenn er seinen Betrieb aus Alters-
gründen nicht mehr weiterführen kann oder will,
ein Kostenfaktor, den er häufig nicht in Rechnung
stellt und der ihn insofern unvorbereitet trifft. Man-
gelnde Vorsorge für diesen Fall bringt nicht selten
erhebliche Probleme für die Betroffenen mit sich.
Der Gesetzgeber hat jedoch mittels Freibetragsre-
gelungen und Steuersatzermäßigung vor allem für
kleine und mittlere Betriebe die steuerlichen Aus-
wirkungen teils erheblich gemildert.
Nach dem Gesetz ist der Veräußerungsgewinn der
Betrag, um den der Veräußerungspreis nach Abzug
der Veräußerungskosten den Wert des Betriebsver-
mögens oder den Wert des Anteils am Betriebsvermö-
gen übersteigt (§ 16 Abs. 2 Satz 1 EStG). Ein Ver-
äußerungsgewinn entsteht also immer dann, wenn das
Betriebsvermögen ganz oder teilweise abgeschrie-
ben, am Markt aber noch ein Preis dafür erzielbar ist.
Ob der Betrieb tatsächlich veräußert oder nur aufge-
geben wird, ist dabei unerheblich. Steuerlich wird bei-
des gleich behandelt (§ 16 Abs. 3 Satz 1 EStG). Liegt
kein Veräußerungsgewinn vor, wie bei der Betriebs-
aufgabe, wird vom Finanzamt der erzielbare Veräuße-
rungspreis geschätzt. Im folgenden umfaßt deshalb
der Begriff der Betriebsveräußerung auch die Aufgabe
eines Betriebes.
Der Veräußerungsgewinn wird nur zur Einkommensbe-
steuerung herangezogen, soweit er bei der Veräußerung
des ganzen Betriebes 30000 DM und bei Veräuße-
rung eines Betriebsteils den entsprechenden Teil von
30000 DM übersteigt (§ 16 Abs. 4 Satz 1 EStG). Der
Freibetrag ermäßigt sich jedoch um den Betrag, um
den der Veräußerungsgewinn bei der Veräußerung
des ganzen Betriebs 100000 DM und bei der Veräu-
Berung eines Betriebsteils den entsprechenden Teil
von 100000 DM übersteigt (§ 16 Abs. 4 Satz 1 EStG).
Beispiel 1
Ein Schausteller/Markthändler veräußert seinen ge-
samten Betrieb zu einem Preis von 250 000 DM. An
Veräußerungskosten z. B. für die Einschaltung eines
Vermittlers und die Aufgabe von Annoncen entstehen
ihm 5000 DM. Der Buchwert seines Betriebes beträgt
150000 DM. Daraus errechnet sich folgender zu ver-
steuernder Veräußerungsgewinn:
Veräußerungspreis des Betriebes
Veräußerungskosten
Buchwert des Betriebes
Veräußerungsgewinn
bes beträgt 135 000 DM. Dann errechnet sich der Ver- ist in voller Höhe zu versteuern, da er den Anteil von
250000 DM
.J. 5000 DM
./. 135000 DM
110000 DM
äußerungsgewinn wie folgt:
Veräußerungspreis des Betriebes
Veräußerungskosten
Buchwert des Betriebes
Veräußerungsgewinn
Ergebnis: Da der Veräußerungsgewinn den Betrag
von 100000 DM um 10000 DM übersteigt, ist der Frei-
betrag von 30000 DM um diese 10000 DM auf 20000
DM zu kürzen, so daß sich ein zu versteuernder Ver-
äußerungsgewinn von 90000 DM ergibt.
Beispiel 3
Drei Gesellschafter haben zusammen einen Schau-
steller- oder Markthandelsbetrieb zu gleichen Anteilen.
Einer der 3 Gesellschafter möchte seinen Betriebsan-
teil an die beiden anderen Gesellschafter veräußern.
Man einigt sich auf einen Preis von 100000 DM. Ver-
äußerungskosten fallen keine an. Der Buchwert des
gesamten Betriebes beträgt 150000 DM. Daraus er-
rechnet sich folgender zu versteuernder Veräußerungs-
gewinn:
Veräußerungspreis des Betriebsanteils
Buchwert des Betriebsanteils
Veräußerungsgewinn
1.
100000 DM
50000 DM
50000 DM
100000 DM, der dem veräußerten Betriebsanteil ent-
spricht das ist ein Drittel, also 33333 DM -, um
mehr übersteigt, als der Freibetragsanteil von 10000
DM ausmacht. Wäre der Veräußerungsgewinn nur
33333 DM oder weniger, könnte er um einen Freibe-
trag von 10000 DM gekürzt werden.
Diese an den drei Beispielen erläuterte Freibetragsre-
gelung kommt zum Tragen für Schausteller/Markt-
händler, die im Zeitpunkt der Veräußerung weder das
55. Lebensjahr vollendet haben, noch dauernd berufs-
unfähig waren. Sie ist noch wesentlich günstiger bei
Vollendung des 55. Lebensjahres oder bei Betriebs-
aufgabe wegen dauernder Berufsunfähigkeit. In die-
sen Fällen liegt der Freibetrag bei 120000 DM und die
Freibetragsgrenze bei 300000 DM (§16 Abs. 4 Satz 3
EStG), d. h. der Freibetrag beträgt maximal 120000
DM und vermindert sich um den Betrag, um den der
Veräußerungsgewinn bei der Veräußerung des gan-
zen Betriebes 300000 DM übersteigt. Wenn also ein
Schausteller/Markthändler, der 55 Jahre oder älter ist,
seinen Betrieb verkauft und dabei einen Veräußerungs-
gewinn von 420 000 DM oder mehr erzielt, wird ihm
steuerlich kein Freibetrag eingeräumt. Liegt der Ver-
äußerungsgewinn bei 300 000 DM oder weniger, steht
ihm der volle Feibetrag von 120000 DM zu. Liegt der
Ergebnis: Der Veräußerungsgewinn von 50000 DM Veräußerungsgewinn zwischen 300 000 DM und 420 000
Steuerspirale 1990 Steuereinnahmen 549,9 Milliarden DM
davon in Mio. DM
Umsatz- bzw.
Mehrwertsteuer
Lohn-
steuer
(alte Bundesländer,
z.T. geschätzt)
4 230 Branntweinabgaben
4 432 Versicherungsteuer
6 333 Vermögensteuer
7 163 Zölle
Erbschaftsteuer3 022 3 909 Grunderwerbsteuer
Kaffeesteuer 1 928,
Lotteriesteuer 1 881
Biersteuer 1 355
Schaumweinsteuer 966 ●
Börsenumsatzst. 826
Gesellschaftst. 753 •
Feuerschutzst. 391 ⚫
Wechselst. 291⚫
Zuschlag zur 289⚫
Grunderwerbst.
Hundesteuer 274 ⚫
147 585
177 590
Mio. DM
8 314 Kfz-Steuer
8 724 Grundsteuer
10 832 Kapital-
ertragsteuer
13 500* Kirchenst.
17 402 Tabaksteuer
Körperschaft-
steuer
38 796
./.
250000 DM
5000 DM
./. 150000 DM
95000 DM
Vergnügungst. 251.
Gewerbe- 36 520
Leuchtmittelsteuer 163⚫ steuer
30 090
34 621
Zuckersteuer 154 •
Totalisatorsteuer 98 ⚫
Einkommen-
steuer
Mineralöl-
steuer
Teesteuer 61⚫
Salzsteuer 45
Jagd- und 41
39
34 Kinosteuer
Ergebnis: Da der Veräußerungsgewinn den Betrag
von 100000 DM nicht übersteigt, ist der volle Freibe-
trag von 30000 DM abzuziehen. Es ergibt sich ein zu
versteuernder Veräußerungsgewinn von 65000 DM.
Beispiel 2
Gleiche Annahmen bezüglich Veräußerungspreis und
Veräußerungskosten, jedoch der Buchwert des Betrie-8944 Globus
.12 Schankerlaubnissteuer
26 Rennwettsteuer
31 Getränkesteuer
sonstige 428 Mio. DM
Fischereisteuer Sportwettsteuer * in der Gesamtsumme nicht enthalten