Der Komet 4664 – Seite 3
1992-03-10 · Seite 3 von 32
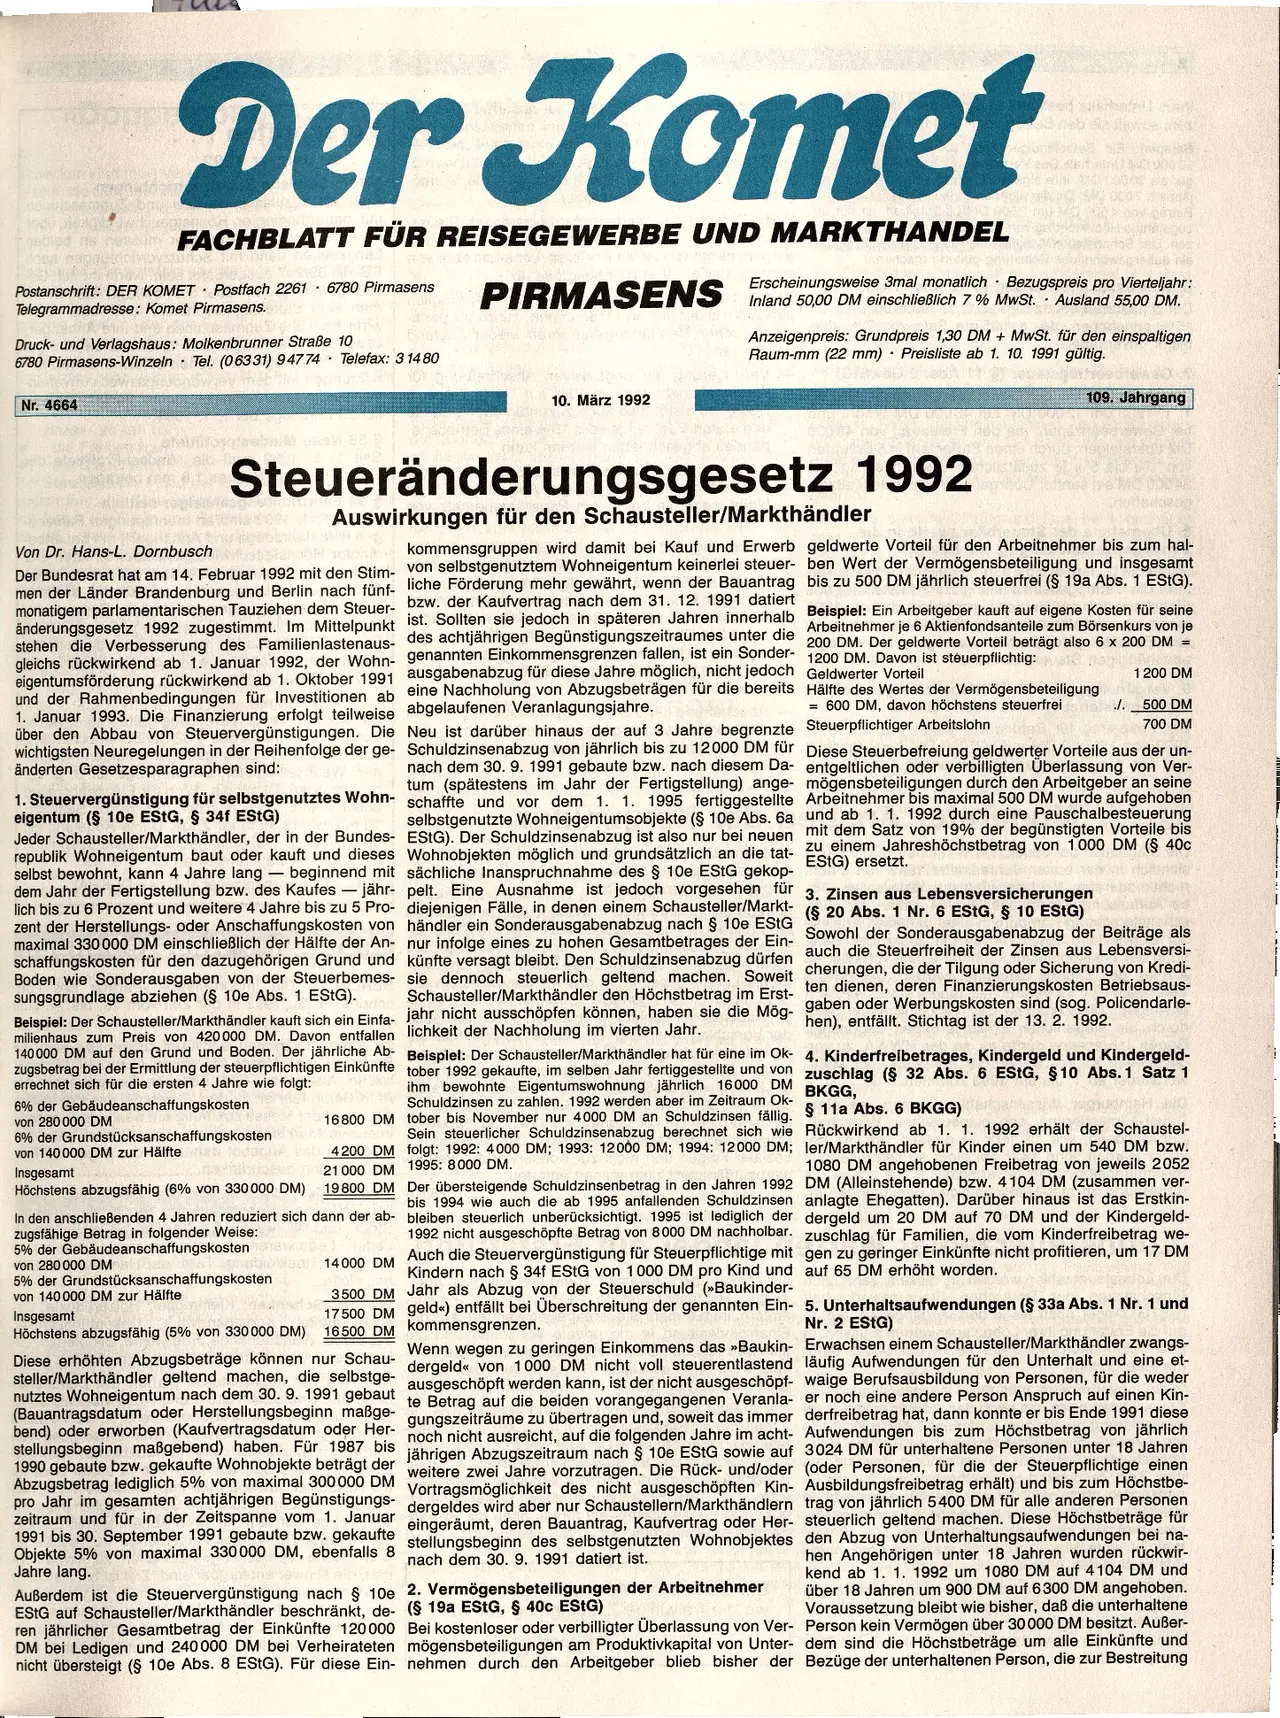
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Der Komet
FACHBLATT FÜR REISEGEWERBE UND MARKTHANDEL
Postanschrift: DER KOMET Postfach 2261 6780 Pirmasens
Telegrammadresse: Komet Pirmasens.
Druck- und Verlagshaus: Molkenbrunner Straße 10
6780 Pirmasens-Winzeln Tel. (06331) 94774 Telefax: 31480
doam briedion
ad neb die
Erscheinungsweise 3mal monatlich Bezugspreis pro Vierteljahr:
PIRMASENS Inland 50,00 DM einschließlich 7 % MwSt. · Ausland 55,00 DM.
Anzeigenpreis: Grundpreis 1,30 DM + MwSt. für den einspaltigen
Raum-mm (22 mm) Preisliste ab 1. 10. 1991 gültig.
Nr. 4664
abisi bush 88 8
10. März 1992
0008 nov
109. Jahrgang
Von Dr. Hans-L. Dornbusch
Steueränderungsgesetz 1992
Auswirkungen für den Schausteller/Markthändler
1200 DM. Davon ist steuerpflichtig:
Hälfte des Wertes der Vermögensbeteiligung
1200 DM
= 600 DM, davon höchstens steuerfrei ./. 500 DM
700 DM
Steuerpflichtiger Arbeitslohn
Diese Steuerbefreiung geldwerter Vorteile aus der un-
entgeltlichen oder verbilligten Überlassung von Ver-
mögensbeteiligungen durch den Arbeitgeber an seine
Arbeitnehmer bis maximal 500 DM wurde aufgehoben
und ab 1. 1. 1992 durch eine Pauschalbesteuerung
mit dem Satz von 19% der begünstigten Vorteile bis
zu einem Jahreshöchstbetrag von 1000 DM (§ 40c
EStG) ersetzt.
ciphibkommensgruppen wird damit bei Kauf und Erwerb geldwerte Vorteil für den Arbeitnehmer bis zum hal-
Der Bundesrat hat am 14. Februar 1992 mit den Stim- von selbstgenutztem Wohneigentum keinerlei steuer- ben Wert der Vermögensbeteiligung und insgesamt
men der Länder Brandenburg und Berlin nach fünf- liche Förderung mehr gewährt, wenn der Bauantrag bis
zu 500 DM jährlich steuerfrei (§ 19a Abs. 1 EStG).
monatigem parlamentarischen Tauziehen dem Steuer- bzw. der Kaufvertrag nach
dem 31. 12. 1991 datiert
änderungsgesetz 1992 zugestimmt. Im Mittelpunkt ist. Sollten sie jedoch
in späteren Jahren innerhalb
Beispiel: Ein Arbeitgeber kauft auf eigene Kosten für seine
stehen die Verbesserung des Familienlastenaus- des achtjährigen
Begünstigungszeitraumes unter die Arbeitnehmer je 6 Aktienfondsanteile zum Börsenkurs von je
gleichs rückwirkend ab 1. Januar 1992, der
Wohn- genannten Einkommensgrenzen fallen, ist ein Sonder- 200 DM. Der geldwerte Vorteil beträgt also 6 x 200
DM =
eigentumsförderung rückwirkend ab 1. Oktober 1991 ausgabenabzug für diese
Jahre möglich, nicht jedoch Geldwerter Vorteil
und der Rahmenbedingungen für Investitionen ab eine Nachholung von Abzugsbeträgen für die bereits
1. Januar 1993. Die Finanzierung erfolgt teilweise abgelaufenen Veranlagungsjahre.
über den Abbau von Steuervergünstigungen. Die Neu ist darüber hinaus der auf 3 Jahre begrenzte
wichtigsten Neuregelungen in der Reihenfolge der ge- Schuldzinsenabzug von jährlich bis zu 12000 DM für
änderten Gesetzesparagraphen sind:
nach dem 30. 9. 1991 gebaute bzw. nach diesem Da-
tum (spätestens im Jahr der Fertigstellung) ange-
1. Steuervergünstigung für selbstgenutztes Wohn- schaffte und vor dem 1. 1. 1995 fertiggestellte
eigentum (§ 10e EStG, § 34f EStG)
selbstgenutzte Wohneigentumsobjekte (§ 10e Abs. 6a
Jeder Schausteller/Markthändler, der in der Bundes- EStG). Der Schuldzinsenabzug ist also nur bei neuen
republik Wohneigentum baut oder kauft und dieses Wohnobjekten möglich und grundsätzlich an die tat-
selbst bewohnt, kann 4 Jahre lang beginnend mit sächliche Inanspruchnahme des § 10e EStG gekop-
dem Jahr der Fertigstellung bzw. des Kaufes -jähr- pelt. Eine Ausnahme ist jedoch vorgesehen für 3. Zinsen aus Lebensversicherungen
lich bis zu 6 Prozent und weitere 4 Jahre bis zu 5 Pro- diejenigen Fälle, in denen einem Schausteller/Markt- (§ 20 Abs. 1 Nr. 6 EStG, § 10 EStG)
zent der Herstellungs- oder Anschaffungskosten von händler ein Sonderausgabenabzug nach § 10e EStG
maximal 330000 DM einschließlich der Hälfte der An- nur infolge eines zu hohen Gesamtbetrages der Ein- Sowohl der Sonderausgabenabzug der Beiträge als
schaffungskosten für den dazugehörigen Grund und künfte versagt bleibt. Den Schuldzinsenabzug dürfen auch die
Steuerfreiheit der Zinsen aus Lebensversi-
Boden wie Sonderausgaben von der Steuerbemes- sie dennoch steuerlich geltend
machen. Soweit cherungen, die der Tilgung oder Sicherung von Kredi-
sungsgrundlage abziehen (§ 10e Abs. 1 EStG). Schausteller/Markthändler den Höchstbetrag im Erst-
ten dienen, deren Finanzierungskosten Betriebsaus-
Beispiel: Der Schausteller/Markthändler kauft sich ein Einfa- jahr nicht ausschöpfen können, haben
sie die Mög- gaben oder Werbungskosten sind (sog. Policendarle-
hen), entfällt. Stichtag ist der 13. 2. 1992.
milienhaus zum Preis von 420000 DM. Davon entfallen
lichkeit der Nachholung im vierten Jahr.
140000 DM auf den Grund und Boden. Der jährliche Ab- Beispiel: Der Schausteller/Markthändler hat für eine im Ok-
zugsbetrag bei der Ermittlung der steuerpflichtigen Einkünfte tober 1992 gekaufte, im selben Jahr fertiggestellte und von
errechnet sich für die ersten 4 Jahre wie folgt:
ihm bewohnte Eigentumswohnung jährlich 16000 DM
Schuldzinsen zu zahlen. 1992 werden aber im Zeitraum Ok-
tober bis November nur 4000 DM an Schuldzinsen fällig.
Sein steuerlicher Schuldzinsenabzug berechnet sich wie
folgt: 1992: 4000 DM; 1993: 12000 DM; 1994: 12000 DM;
1995: 8000 DM.
6% der Gebäudeanschaffungskosten
von 280 000 DM
6% der Grundstücksanschaffungskosten
von 140000 DM zur Hälfte teb
-
Insgesamt
Höchstens abzugsfähig (6% von 330 000 DM)
16800 DM
avinen
4200 DM
21000 DM
19800 DM
In den anschließenden 4 Jahren reduziert sich dann der ab-
zugsfähige Betrag in folgender Weise:
5% der Gebäudeanschaffungskosten
von 280 000 DM
5% der Grundstücksanschaffungskosten
von 140000 DM zur Hälfte
Insgesamt
Höchstens abzugsfähig (5% von 330000 DM)
14000 DM
3500 DM
17500 DM
16500 DM
Der übersteigende Schuldzinsenbetrag in den Jahren 1992
bis 1994 wie auch die ab 1995 anfallenden Schuldzinsen
bleiben steuerlich unberücksichtigt. 1995 ist lediglich der
1992 nicht ausgeschöpfte Betrag von 8000 DM nachholbar.
Auch die Steuervergünstigung für Steuerpflichtige mit
Kindern nach § 34f EStG von 1000 DM pro Kind und
Jahr als Abzug von der Steuerschuld (»Baukinder-
geld<<) entfällt bei Überschreitung der genannten Ein-
kommensgrenzen.
4. Kinderfreibetrages, Kindergeld und Kindergeld-
zuschlag (§ 32 Abs. 6 EStG, § 10 Abs. 1 Satz 1
BKGG,
§ 11a Abs. 6 BKGG)
Rückwirkend ab 1. 1. 1992 erhält der Schaustel-
ler/Markthändler für Kinder einen um 540 DM bzw.
1080 DM angehobenen Freibetrag von jeweils 2052
DM (Alleinstehende) bzw. 4104 DM (zusammen ver-
anlagte Ehegatten). Darüber hinaus ist das Erstkin-
dergeld um 20 DM auf 70 DM und der Kindergeld-
zuschlag für Familien, die vom Kinderfreibetrag we-
gen zu geringer Einkünfte nicht profitieren, um 17 DM
auf 65 DM erhöht worden.
5. Unterhaltsaufwendungen (§ 33a Abs. 1 Nr. 1 und
Nr. 2 EStG)
Wenn wegen zu geringen Einkommens das »Baukin- Erwachsen einem Schausteller/Markthändler zwangs-
Diese erhöhten Abzugsbeträge können nur Schau- dergeld<< von 1000 DM nicht voll steuerentlastend läufig Aufwendungen für den Unterhalt und eine et-
steller/Markthändler geltend machen, die selbstge-
ausgeschöpft werden kann, ist der nicht ausgeschöpf- waige Berufsausbildung von Personen, für die weder
nutztes Wohneigentum nach dem 30. 9. 1991 gebaut te Betrag auf die beiden vorangegangenen Veranla- er noch eine andere Person Anspruch auf einen Kin-
(Bauantragsdatum oder Herstellungsbeginn maßge-
bend) oder erworben (Kaufvertragsdatum oder Her- gungszeiträume zu übertragen und, soweit das immer derfreibetrag hat, dann konnte er bis Ende 1991 diese
stellungsbeginn maßgebend) haben. Für 1987 bis noch nicht ausreicht
, auf die folgenden Jahre im acht- Aufwendungen bis zum Höchstbetrag von jährlich
1990 gebaute bzw. gekaufte Wohnobjekte beträgt der jährigen Abzugszeitraum
nach § 10e EStG sowie auf 3024 DM für unterhaltene Personen unter 18 Jahren
Abzugsbetrag lediglich 5% von maximal 300000
DM weitere zwei Jahre vorzutragen. Die Rück- und/oder (oder Personen, für die der Steuerpflichtige einen
Vortragsmöglichkeit des nicht ausgeschöpften Kin- Ausbildungsfreibetrag erhält) und bis zum Höchstbe-
pro Jahr im gesamten achtjährigen Begünstigungs-
zeitraum und für in der Zeitspanne vom 1. Januar dergeldes wird aber nur Schaustellern/Markthändlern trag von jährlich 5400 DM für alle anderen
Personen
eingeräumt, deren Bauantrag, Kaufvertrag oder Her- steuerlich geltend machen. Diese Höchstbeträge für
1991 bis 30. September 1991 gebaute bzw. gekaufte stellungsbeginn des selbstgenutzten Wohnobjektes den Abzug von Unterhaltungsaufwendungen bei na-
Objekte 5% von maximal 330000 DM, ebenfalls 8 nach dem 30. 9. 1991 datiert ist.
Jahre lang.
Außerdem ist die Steuervergünstigung nach § 10e 2. Vermögensbeteiligungen der Arbeitnehmer
EStG auf Schausteller/Markthändler beschränkt, de- (§ 19a EStG, § 40c EStG)
ren jährlicher Gesamtbetrag der Einkünfte 120000 Bei kostenloser oder verbilligter Überlassung von Ver-
DM bei Ledigen und 240000 DM bei Verheirateten mögensbeteiligungen am Produktivkapital von Unter-
nicht übersteigt (§ 10e Abs. 8 EStG). Für diese Ein- nehmen durch den Arbeitgeber blieb bisher der
hen Angehörigen unter 18 Jahren wurden rückwir-
kend ab 1. 1. 1992 um 1080 DM auf 4104 DM und
über 18 Jahren um 900 DM auf 6300 DM angehoben.
Voraussetzung bleibt wie bisher, daß die unterhaltene
Person kein Vermögen über 30000 DM besitzt. Außer-
dem sind die Höchstbeträge um alle Einkünfte und
Bezüge der unterhaltenen Person, die zur Bestreitung