Der Komet 4665 – Seite 3
1992-03-20 · Seite 3 von 32
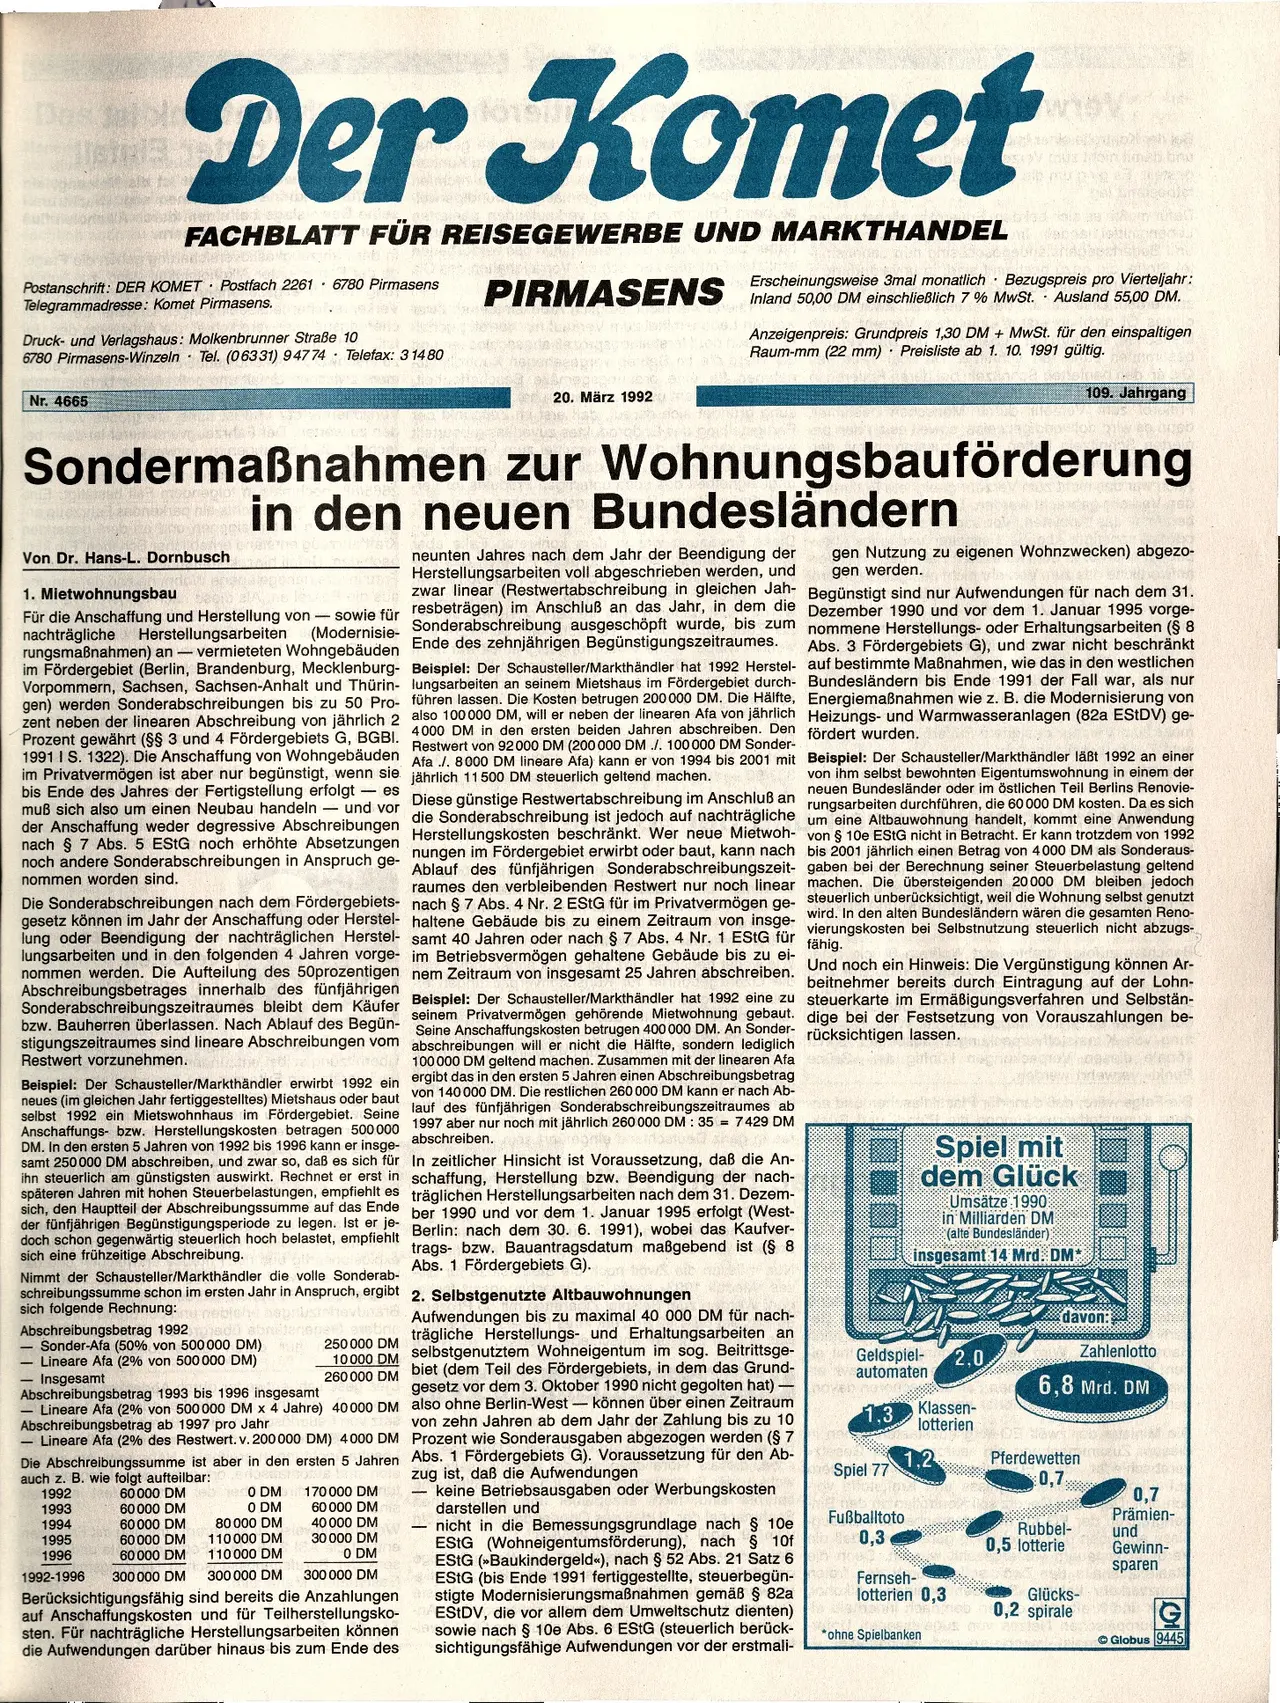
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Das falbire
Der Komet
Mentailed egale we
FACHBLATT FÜR REISEGEWERBE UND MARKTHANDEL
Postanschrift: DER KOMET Postfach 2261 6780 Pirmasens
Telegrammadresse: Komet Pirmasens.
Druck- und Verlagshaus: Molkenbrunner Straße 10
6780 Pirmasens-Winzeln Tel. (06331) 94774 Telefax: 31480
Nr. 4665
Tad new us now toned
PIRMASENS
20. März 1992
V tou foin limb bru
Erscheinungsweise 3mal monatlich Bezugspreis pro Vierteljahr:
Inland 50,00 DM einschließlich 7% MwSt. Ausland 55,00 DM.
Anzeigenpreis: Grundpreis 1,30 DM+MwSt. für den einspaltigen
Raum-mm (22 mm) Preisliste ab 1. 10. 1991 gültig.
109. Jahrgang
fob blw ea reb
Sondermaßnahmen zur Wohnungsbauförderung
Von Dr. Hans-L. Dornbusch
1. Mietwohnungsbau
in den neuen Bundesländern
neunten Jahres nach dem Jahr der Beendigung der
Herstellungsarbeiten voll abgeschrieben werden, und
zwar linear (Restwertabschreibung in gleichen Jah-
Für die Anschaffung und Herstellung von - sowie für resbeträgen) im Anschluß an das Jahr, in dem die
nachträgliche Herstellungsarbeiten (Modernisie-
rungsmaßnahmen) an- vermieteten Wohngebäuden
im Fördergebiet (Berlin, Brandenburg, Mecklenburg-
Vorpommern, Sachsen, Sachsen-Anhalt und Thürin-
gen) werden Sonderabschreibungen bis zu 50 Pro-
zent neben der linearen Abschreibung von jährlich 2
Prozent gewährt (§§ 3 und 4 Fördergebiets G, BGBI.
1991 I S. 1322). Die Anschaffung von Wohngebäuden
im Privatvermögen ist aber nur begünstigt, wenn sie
bis Ende des Jahres der Fertigstellung erfolgt - es
muß sich also um einen Neubau handeln - und vor
der Anschaffung weder degressive Abschreibungen
nach § 7 Abs. 5 EStG noch erhöhte Absetzungen
noch andere Sonderabschreibungen in Anspruch ge-
gen Nutzung zu eigenen Wohnzwecken) abgezo-
gen werden.
Begünstigt sind nur Aufwendungen für nach dem 31.
Dezember 1990 und vor dem 1. Januar 1995 vorge-
nommene Herstellungs- oder Erhaltungsarbeiten (§ 8
Abs. 3 Fördergebiets G), und zwar nicht beschränkt
auf bestimmte Maßnahmen, wie das in den westlichen
Bundesländern bis Ende 1991 der Fall war, als nur
Energiemaßnahmen wie z. B. die Modernisierung von
Heizungs- und Warmwasseranlagen (82a EStDV) ge-
fördert wurden.
Beispiel: Der Schausteller/Markthändler läßt 1992 an einer
von ihm selbst bewohnten Eigentumswohnung in einem der
neuen Bundesländer oder im östlichen Teil Berlins Renovie-
Sonderabschreibung ausgeschöpft wurde, bis zum
Ende des zehnjährigen Begünstigungszeitraumes.
Beispiel: Der Schausteller/Markthändler hat 1992 Herstel-
lungsarbeiten an seinem Mietshaus im Fördergebiet durch-
führen lassen. Die Kosten betrugen 200000 DM. Die Hälfte,
also 100000 DM, will er neben der linearen Afa von jährlich
4000 DM in den ersten beiden Jahren abschreiben. Den
Restwert von 92000 DM (200 000 DM ./. 100 000 DM Sonder-
Afa ./. 8000 DM lineare Afa) kann er von 1994 bis 2001 mit
jährlich 11500 DM steuerlich geltend machen.
Diese günstige Restwertabschreibung im Anschluß an rungsarbeiten durchführen, die 60 000 DM kosten. Da es sich
die Sonderabschreibung ist jedoch auf
nachträgliche um eine Altbauwohnung handelt, kommt eine Anwendung
Herstellungskosten beschränkt. Wer neue Mietwoh- von § 10e EStG nicht in Betracht. Er kann trotzdem von 1992
nungen im Fördergebiet erwirbt oder baut, kann nach bis 2001 jährlich einen Betrag von 4000 DM als Sonderaus-
Ablauf des fünfjährigen Sonderabschreibungszeit- gaben bei der Berechnung seiner Steuerbelastung geltend
raumes den verbleibenden Restwert nur noch linear machen. Die übersteigenden 20000 DM bleiben jedoch
Die Sonderabschreibungen nach dem Fördergebiets- nach § 7 Abs. 4 Nr. 2 EStG für im Privatvermögen ge- steuerlich unberücksichtigt, weil die Wohnung selbst genutzt
gesetz können im Jahr der Anschaffung oder Herstel- haltene Gebäude bis zu einem Zeitraum von insge- wird. In den alten Bundesländern wären die gesamten Reno-
lung oder Beendigung der nachträglichen Herstel- samt 40 Jahren oder nach § 7 Abs. 4 Nr. 1 EStG für vierungskosten bei Selbstnutzung
steuerlich nicht abzugs-
lungsarbeiten und in den folgenden 4 Jahren vorge- im Betriebsvermögen gehaltene Gebäude bis zu ei- Und noch ein Hinweis: Die Vergünstigung können Ar-
nommen werden. Die Aufteilung des 50prozentigen nem Zeitraum von insgesamt 25 Jahren abschreiben.
Abschreibungsbetrages innerhalb des fünfjährigen
Sonderabschreibungszeitraumes bleibt dem Käufer Beispiel: Der Schausteller/Markthändler hat 1992 eine zu steuerkarte im Ermäßigungsverfahren und Selbstän-
bzw. Bauherren überlassen. Nach Ablauf des Begün- Seine Anschaffungskosten betrugen 400 000 DM. An Sonder dige bei der Festsetzung von Vorauszahlungen
be-
rücksichtigen lassen.
nommen worden sind.
stigungszeitraumes sind lineare Abschreibungen vom
Restwert vorzunehmen.
medi
Beispiel: Der Schausteller/Markthändler erwirbt 1992 ein
neues (im gleichen Jahr fertiggestelltes) Mietshaus oder baut
selbst 1992 ein Mietswohnhaus im Fördergebiet. Seine
Anschaffungs- bzw. Herstellungskosten betragen 500 000
DM. In den ersten 5 Jahren von 1992 bis 1996 kann er insge-
samt 250 000 DM abschreiben, und zwar so, daß es sich für
ihn steuerlich am günstigsten auswirkt. Rechnet er erst in
späteren Jahren mit hohen Steuerbelastungen, empfiehlt es
sich, den Hauptteil der Abschreibungssumme auf das Ende
der fünfjährigen Begünstigungsperiode zu legen. Ist er je-
doch schon gegenwärtig steuerlich hoch belastet, empfiehlt
sich eine frühzeitige Abschreibung.
Nimmt der Schausteller/Markthändler die volle Sonderab-
schreibungssumme schon im ersten Jahr in Anspruch, ergibt
sich folgende Rechnung:
nebiche
Abschreibungsbetrag 1992 ed eb
Sonder-Afa (50% von 500 000 DM)
- Lineare Afa (2% von 500000 DM)
Insgesamt
Abschreibungsbetrag 1993 bis 1996 insgesamt
250 000 DM
10000 DM
260 000 DM
seinem Privatvermögen gehörende Mietwohnung gebaut.
abschreibungen will er nicht die Hälfte, sondern lediglich
100000 DM geltend machen. Zusammen mit der linearen Afa
ergibt das in den ersten 5 Jahren einen Abschreibungsbetrag
von 140 000 DM. Die restlichen 260 000 DM kann er nach Ab-
lauf des fünfjährigen Sonderabschreibungszeitraumes ab
1997 aber nur noch mit jährlich 260 000 DM: 35 = 7429 DM
abschreiben.le
In zeitlicher Hinsicht ist Voraussetzung, daß die An-
schaffung, Herstellung bzw. Beendigung der nach-
träglichen Herstellungsarbeiten nach dem 31. Dezem-
ber 1990 und vor dem 1. Januar 1995 erfolgt (West-
Berlin: nach dem 30. 6. 1991), wobei das Kaufver-
trags- bzw. Bauantragsdatum maßgebend ist (§ 8
Abs. 1 Fördergebiets G).
Jon how
fähig.
beitnehmer bereits durch Eintragung auf der Lohn-
Spiel mit
dem Glück
Umsätze 1990
in Milliarden DM
(alte Bundesländer).
insgesamt 14 Mrd. DM*
2. Selbstgenutzte Altbauwohnungen
Aufwendungen bis zu maximal 40 000 DM für nach-
trägliche Herstellungs- und Erhaltungsarbeiten an
selbstgenutztem Wohneigentum im sog. Beitrittsge- Geldspiel-
biet (dem Teil des Fördergebiets, in dem das Grund-
_automaten
gesetz vor dem 3. Oktober 1990 nicht gegolten hat) -
-Lineare Afa (2% von 500000 DM x 4 Jahre) 40000 DM also ohne Berlin-West - können über einen Zeitraum
Abschreibungsbetrag ab 1997 pro Jahr
Lineare Afa (2% des Restwert. v. 200 000 DM) 4000 DM
Die Abschreibungssumme ist aber in den ersten 5 Jahren
ber in den ersten 5
auch z. B. wie folgt aufteilbar:en
1992
60 000 DM
1993
1994
1995
60000 DM
60000 DM
60000 DM
60 000 DM
300 000 DM
1996
1992-1996
0 DM
0 DM
80 000 DM
110000 DM
110000 DM
300 000 DM
170000 DM
60 000 DM
40000 DM
30 000 DM
0 DM
300 000 DM
Berücksichtigungsfähig sind bereits die Anzahlungen
auf Anschaffungskosten und für Teilherstellungsko-
sten. Für nachträgliche Herstellungsarbeiten können
die Aufwendungen darüber hinaus bis zum Ende des
von zehn Jahren ab dem Jahr der Zahlung bis zu 10
Prozent wie Sonderausgaben abgezogen werden (§ 7
Abs. 1 Fördergebiets G). Voraussetzung für den Ab-
zug ist, daß die Aufwendungen
keine Betriebsausgaben oder Werbungskosten
darstellen und
- nicht in die Bemessungsgrundlage nach § 10e
EStG (Wohneigentumsförderung), nach § 10f
EStG (»Baukindergeld«), nach § 52 Abs. 21 Satz 6
EStG (bis Ende 1991 fertiggestellte, steuerbegün-
stigte Modernisierungsmaßnahmen gemäß § 82a
EStDV, die vor allem dem Umweltschutz dienten)
sowie nach § 10e Abs. 6 EStG (steuerlich berück-
sichtigungsfähige Aufwendungen vor der erstmali-
davon:
2,0
Zahlenlotto er
6,8 Mrd. DM
1.3
Klassen-
lotterien
Spiel 77
1,2
Pferdewetten
0,7
0,7
Prämien-
und
Gewinn-
Fußballtoto
lb 8:0,3
Fernseh-
oblotterien 0,3
*ohne Spielbanken
Rubbel-
0,5 lotterie
Glücks-
0,2 spirale
vesieri ned
sparen
G
Globus 9445