Der Komet 4762 – Seite 3
1994-11-30 · Seite 3 von 44
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4762
Postanschrift:
Postfach 2261 66930 Pirmasens
Telefon 06331/5132-0
Telefax 06331/31480
30. November 1994
Der Komet
Gegründet 1883
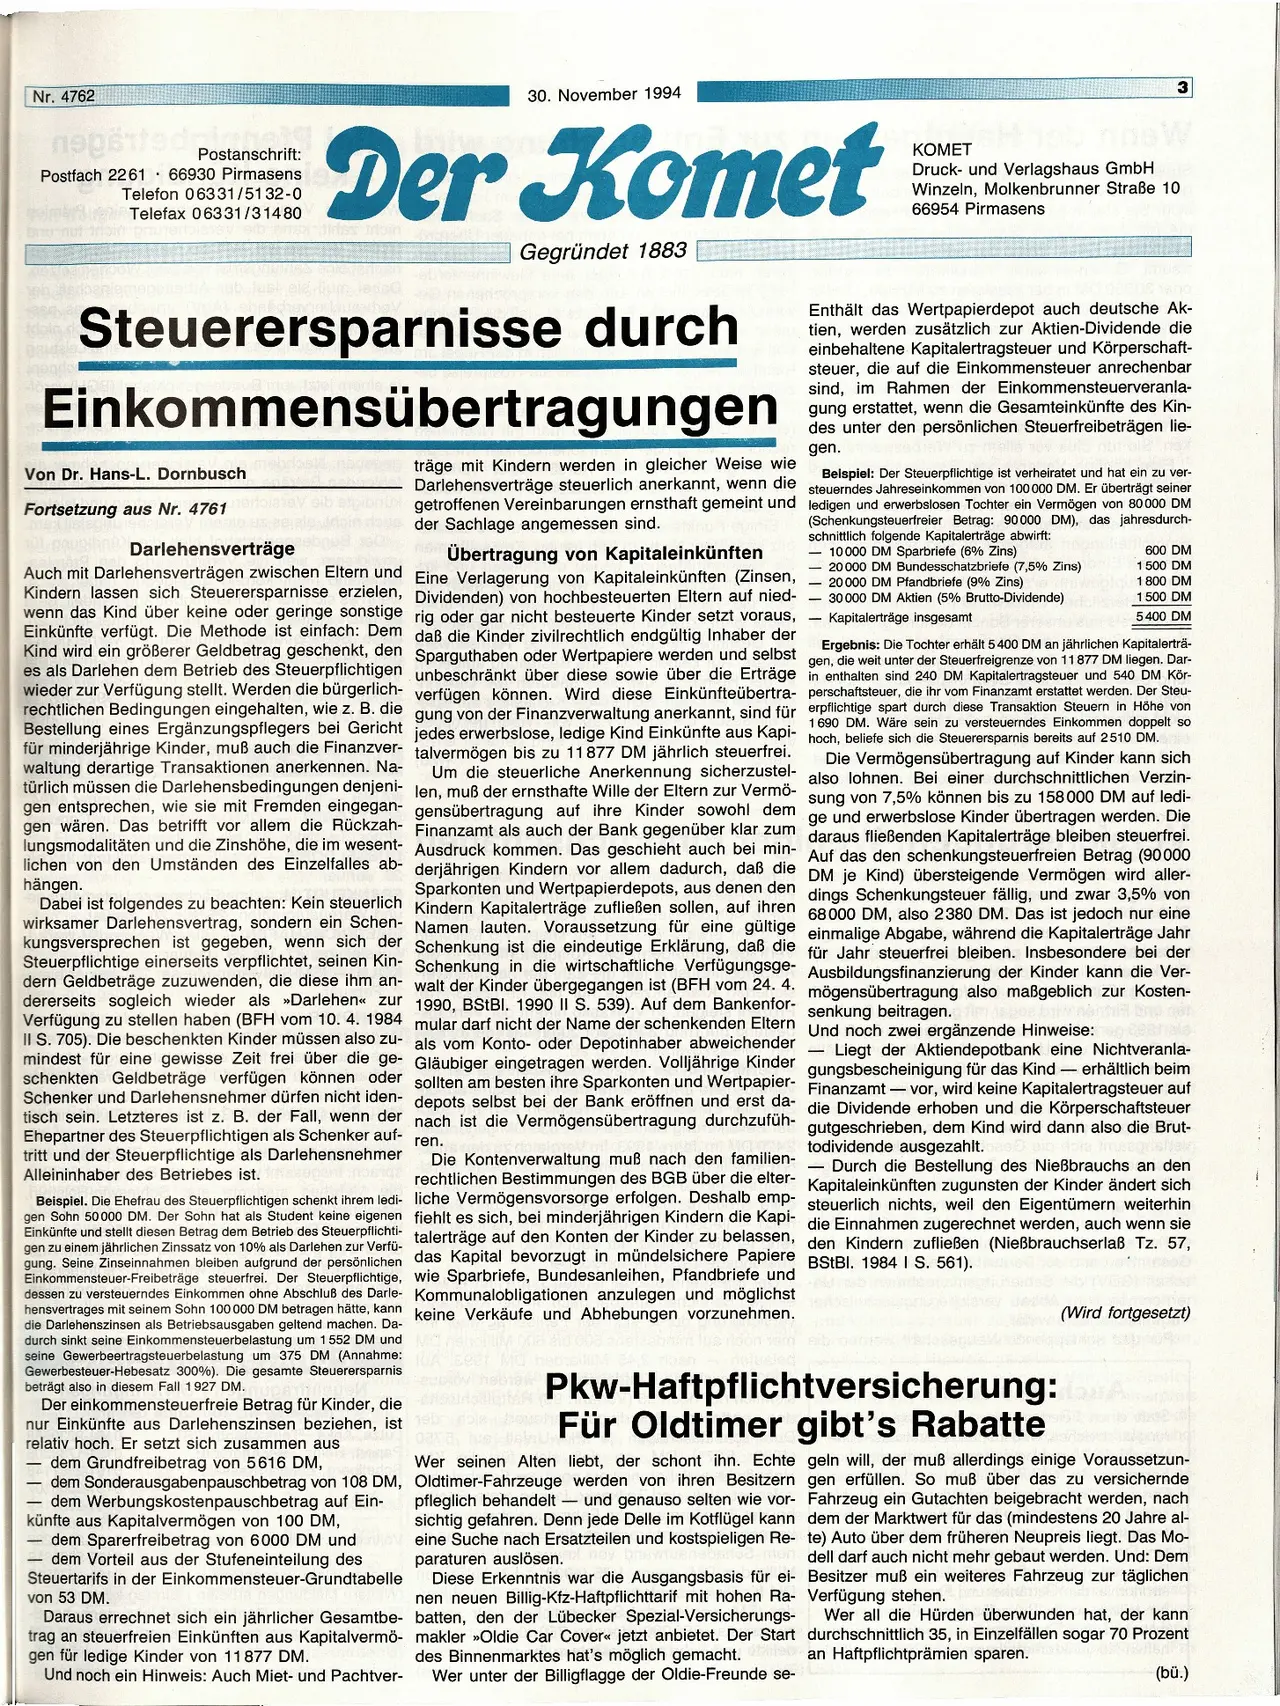
Steuerersparnisse durch
Einkommensübertragungen
Von Dr. Hans-L. Dornbusch
Fortsetzung aus Nr. 4761
Darlehensverträge
träge mit Kindern werden in gleicher Weise wie
Darlehensverträge steuerlich anerkannt, wenn die
getroffenen Vereinbarungen ernsthaft gemeint und
der Sachlage angemessen sind.
KOMET
Druck- und Verlagshaus GmbH
Winzeln, Molkenbrunner Straße 10
66954 Pirmasens
1900
Enthält das Wertpapierdepot auch deutsche Ak-
tien, werden zusätzlich zur Aktien-Dividende die
einbehaltene Kapitalertragsteuer und Körperschaft-
steuer, die auf die Einkommensteuer anrechenbar
sind, im Rahmen der Einkommensteuerveranla-
gung erstattet, wenn die Gesamteinkünfte des Kin-
des unter den persönlichen Steuerfreibeträgen lie-
gen.
Beispiel: Der Steuerpflichtige ist verheiratet und hat ein zu ver-
steuerndes Jahreseinkommen von 100 000 DM. Er überträgt seiner
ledigen und erwerbslosen Tochter ein Vermögen von 80000 DM
(Schenkungsteuerfreier Betrag: 90000 DM), das jahresdurch-
schnittlich folgende Kapitalerträge abwirft:
600 DM
10000 DM Sparbriefe (6% Zins)
20000 DM Bundesschatzbriefe (7,5% Zins)
20000 DM Pfandbriefe (9% Zins)
1500 DM
1800 DM
30 000 DM Aktien (5% Brutto-Dividende)
- Kapitalerträge insgesamt
1500 DM
5400 DM
gen, die weit unter der Steuerfreigrenze von 11877 DM liegen. Dar-
in enthalten sind 240 DM Kapitalertragsteuer und 540 DM Kör-
perschaftsteuer, die ihr vom Finanzamt erstattet werden. Der Steu-
erpflichtige spart durch diese Transaktion Steuern in Höhe von
hoch, beliefe sich die Steuerersparnis bereits auf 2510 DM.
Ergebnis: Die Tochter erhält 5400 DM an jährlichen Kapitalerträ-
1690 DM. Wäre sein zu versteuerndes Einkommen doppelt so
Übertragung von Kapitaleinkünften
Auch mit Darlehensverträgen zwischen Eltern und Eine Verlagerung von Kapitaleinkünften (Zinsen,
Kindern lassen sich Steuerersparnisse erzielen, Dividenden) von hochbesteuerten Eltern auf nied-
wenn das Kind über keine oder geringe sonstige rig oder gar nicht besteuerte Kinder setzt voraus,
Einkünfte verfügt. Die Methode ist einfach: Dem daß die Kinder zivilrechtlich endgültig Inhaber der
Kind wird ein größerer Geldbetrag geschenkt, den Sparguthaben oder Wertpapiere werden und selbst
es als Darlehen dem Betrieb des Steuerpflichtigen unbeschränkt über diese sowie über die Erträge
wieder zur Verfügung stellt. Werden die bürgerlich- verfügen können. Wird diese Einkünfteübertra-
rechtlichen Bedingungen eingehalten, wie z. B. die gung von der Finanzverwaltung anerkannt, sind für
Bestellung eines Ergänzungspflegers bei Gericht jedes erwerbslose, ledige Kind Einkünfte aus Kapi-
für minderjährige Kinder, muß auch die Finanzver- talvermögen bis zu 11877 DM jährlich steuerfrei.
Die Vermögensübertragung auf Kinder kann sich
waltung derartige Transaktionen anerkennen. Na-
Um die steuerliche Anerkennung sicherzustel- also lohnen. Bei einer durchschnittlichen Verzin-
türlich müssen die Darlehensbedingungen denjeni- len, muß der ernsthafte Wille der Eltern zur Vermö-
gen entsprechen, wie sie mit Fremden eingegan- gensübertragung auf ihre Kinder sowohl dem sung von 7,5% können bis zu 158000 DM auf ledi-
gen wären. Das betrifft vor allem die Rückzah- Finanzamt als auch der Bank gegenüber klar zum daraus fließenden Kapitalerträge bleiben steuerfrei.
ge und erwerbslose Kinder übertragen werden. Die
lungsmodalitäten
und die Zinshöhe, die im wesent- Ausdruck kommen. Das geschieht auch bei min- Auf das den schenkungsteuerfreien Betrag (90000
lichen von den Umständen des
Einzelfalles ab- derjährigen Kindern vor allem dadurch, daß die DM je Kind) übersteigende Vermögen wird aller-
Sparkonten und Wertpapierdepots, aus denen den dings Schenkungsteuer fällig, und zwar 3,5% von
Kindern Kapitalerträge zufließen sollen, auf ihren 68000 DM, also 2380 DM. Das ist jedoch nur eine
Namen lauten. Voraussetzung für eine gültige einmalige Abgabe, während die Kapitalerträge Jahr
Schenkung
ist die eindeutige Erklärung, daß die für Jahr steuerfrei bleiben. Insbesondere bei der
Schenkung in die wirtschaftliche Verfügungsge- Ausbildungsfinanzierung der Kinder kann die Ver-
walt der Kinder übergegangen ist (BFH vom 24. 4.
1990, BStBl. 1990 II S. 539). Auf dem Bankenfor-
mögensübertragung also maßgeblich zur Kosten-
mular darf nicht der Name der schenkenden Eltern Und noch zwei ergänzende Hinweise:
senkung beitragen.
als vom Konto- oder Depotinhaber abweichender
Gläubiger eingetragen werden. Volljährige Kinder
sollten am besten ihre Sparkonten und Wertpapier-
depots selbst bei der Bank eröffnen und erst da-
nach ist die Vermögensübertragung durchzufüh-
hängen.
Dabei ist folgendes zu beachten: Kein steuerlich
wirksamer Darlehensvertrag, sondern ein Schen-
kungsversprechen ist gegeben, wenn sich der
Steuerpflichtige einerseits verpflichtet, seinen Kin-
dern Geldbeträge zuzuwenden, die diese ihm an-
dererseits sogleich wieder als »Darlehen zur
Verfügung zu stellen haben (BFH vom 10. 4. 1984
II S. 705). Die beschenkten Kinder müssen also zu-
mindest für eine gewisse Zeit frei über die ge-
schenkten Geldbeträge verfügen können oder
Schenker und Darlehensnehmer dürfen nicht iden-
tisch sein. Letzteres ist z. B. der Fall, wenn der
Ehepartner des Steuerpflichtigen als Schenker auf-
tritt und der Steuerpflichtige als Darlehensnehmer
Alleininhaber des Betriebes ist.
ren.
Die Kontenverwaltung muß nach den familien-
rechtlichen Bestimmungen des BGB über die elter-
Beispiel. Die Ehefrau des Steuerpflichtigen schenkt ihrem ledi- liche Vermögensvorsorge erfolgen. Deshalb emp-
gen Sohn 50000 DM. Der Sohn hat als Student keine eigenen fiehlt es sich, bei minderjährigen Kindern die Kapi-
Einkünfte und stellt diesen Betrag dem Betrieb des Steuerpflichti- talerträge auf den Konten der Kinder zu belassen,
gen
zu einem jährlichen Zinssatz von 10% als Darlehen zur Verfü-
gung. Seine Zinseinnahmen bleiben aufgrund der persönlichen das Kapital bevorzugt in mündelsichere Papiere
Einkommensteuer-Freibeträge steuerfrei. Der Steuerpflichtige, wie Sparbriefe, Bundesanleihen, Pfandbriefe und
dessen zu versteuerndes Einkommen ohne Abschluß des Darle- Kommunalobligationen anzulegen und möglichst
hensvertrages mit seinem Sohn 100 000 DM betragen hätte, kann keine Verkäufe und Abhebungen vorzunehmen.
die Darlehenszinsen als Betriebsausgaben geltend machen. Da-
durch sinkt seine Einkommensteuerbelastung um 1552 DM und
seine Gewerbeertragsteuerbelastung um 375 DM (Annahme:
Gewerbesteuer-Hebesatz 300%). Die gesamte Steuerersparnis
beträgt also in diesem Fall 1927 DM.
Der einkommensteuerfreie Betrag für Kinder, die
nur Einkünfte aus Darlehenszinsen beziehen, ist
relativ hoch. Er setzt sich zusammen aus
dem Grundfreibetrag von 5616 DM,
dem Sonderausgabenpauschbetrag von 108 DM,
dem Werbungskostenpauschbetrag auf Ein-
künfte aus Kapitalvermögen von 100 DM,
dem Sparerfreibetrag von 6000 DM und
dem Vorteil aus der Stufeneinteilung des
Steuertarifs in der Einkommensteuer-Grundtabelle
von 53 DM.
Daraus errechnet sich ein jährlicher Gesamtbe-
trag an steuerfreien Einkünften aus Kapitalvermö-
gen für ledige Kinder von 11877 DM.
Und noch ein Hinweis: Auch Miet- und Pachtver-
―
gungsbescheinigung für das Kind - erhältlich beim
Liegt der Aktiendepotbank eine Nichtveranla-
Finanzamt - vor, wird keine Kapitalertragsteuer auf
die Dividende erhoben und die Körperschaftsteuer
gutgeschrieben, dem Kind wird dann also die Brut-
todividende ausgezahlt.
Durch die Bestellung des Nießbrauchs an den
Kapitaleinkünften zugunsten der Kinder ändert sich
steuerlich nichts, weil den Eigentümern weiterhin
die Einnahmen zugerechnet werden, auch wenn sie
den Kindern zufließen (Nießbrauchserlaẞ Tz. 57,
BStBl. 1984 I S. 561).
Pkw-Haftpflichtversicherung:
Für Oldtimer gibt's Rabatte
(Wird fortgesetzt)
Wer seinen Alten liebt, der schont ihn. Echte geln will, der muß allerdings einige Voraussetzun-
Oldtimer-Fahrzeuge werden von ihren Besitzern gen erfüllen. So muß über das zu versichernde
pfleglich behandelt und genauso selten wie vor-
sichtig gefahren. Denn jede Delle im Kotflügel kann
eine Suche nach Ersatzteilen und kostspieligen Re-
paraturen auslösen.
Diese Erkenntnis war die Ausgangsbasis für ei-
nen neuen Billig-Kfz-Haftpflichttarif mit hohen Ra-
batten, den der Lübecker Spezial-Versicherungs-
makler »Oldie Car Cover« jetzt anbietet. Der Start
des Binnenmarktes hat's möglich gemacht.
Wer unter der Billigflagge der Oldie-Freunde se-
Fahrzeug ein Gutachten beigebracht werden, nach
dem der Marktwert für das (mindestens 20 Jahre al-
te) Auto über dem früheren Neupreis liegt. Das Mo-
dell darf auch nicht mehr gebaut werden. Und: Dem
Besitzer muß ein weiteres Fahrzeug zur täglichen
Verfügung stehen.
Wer all die Hürden überwunden hat, der kann
durchschnittlich 35, in Einzelfällen sogar 70 Prozent
an Haftpflichtprämien sparen.
(bü.)