Der Komet 5022 – Seite 3
2002-02-20 · Seite 3 von 32
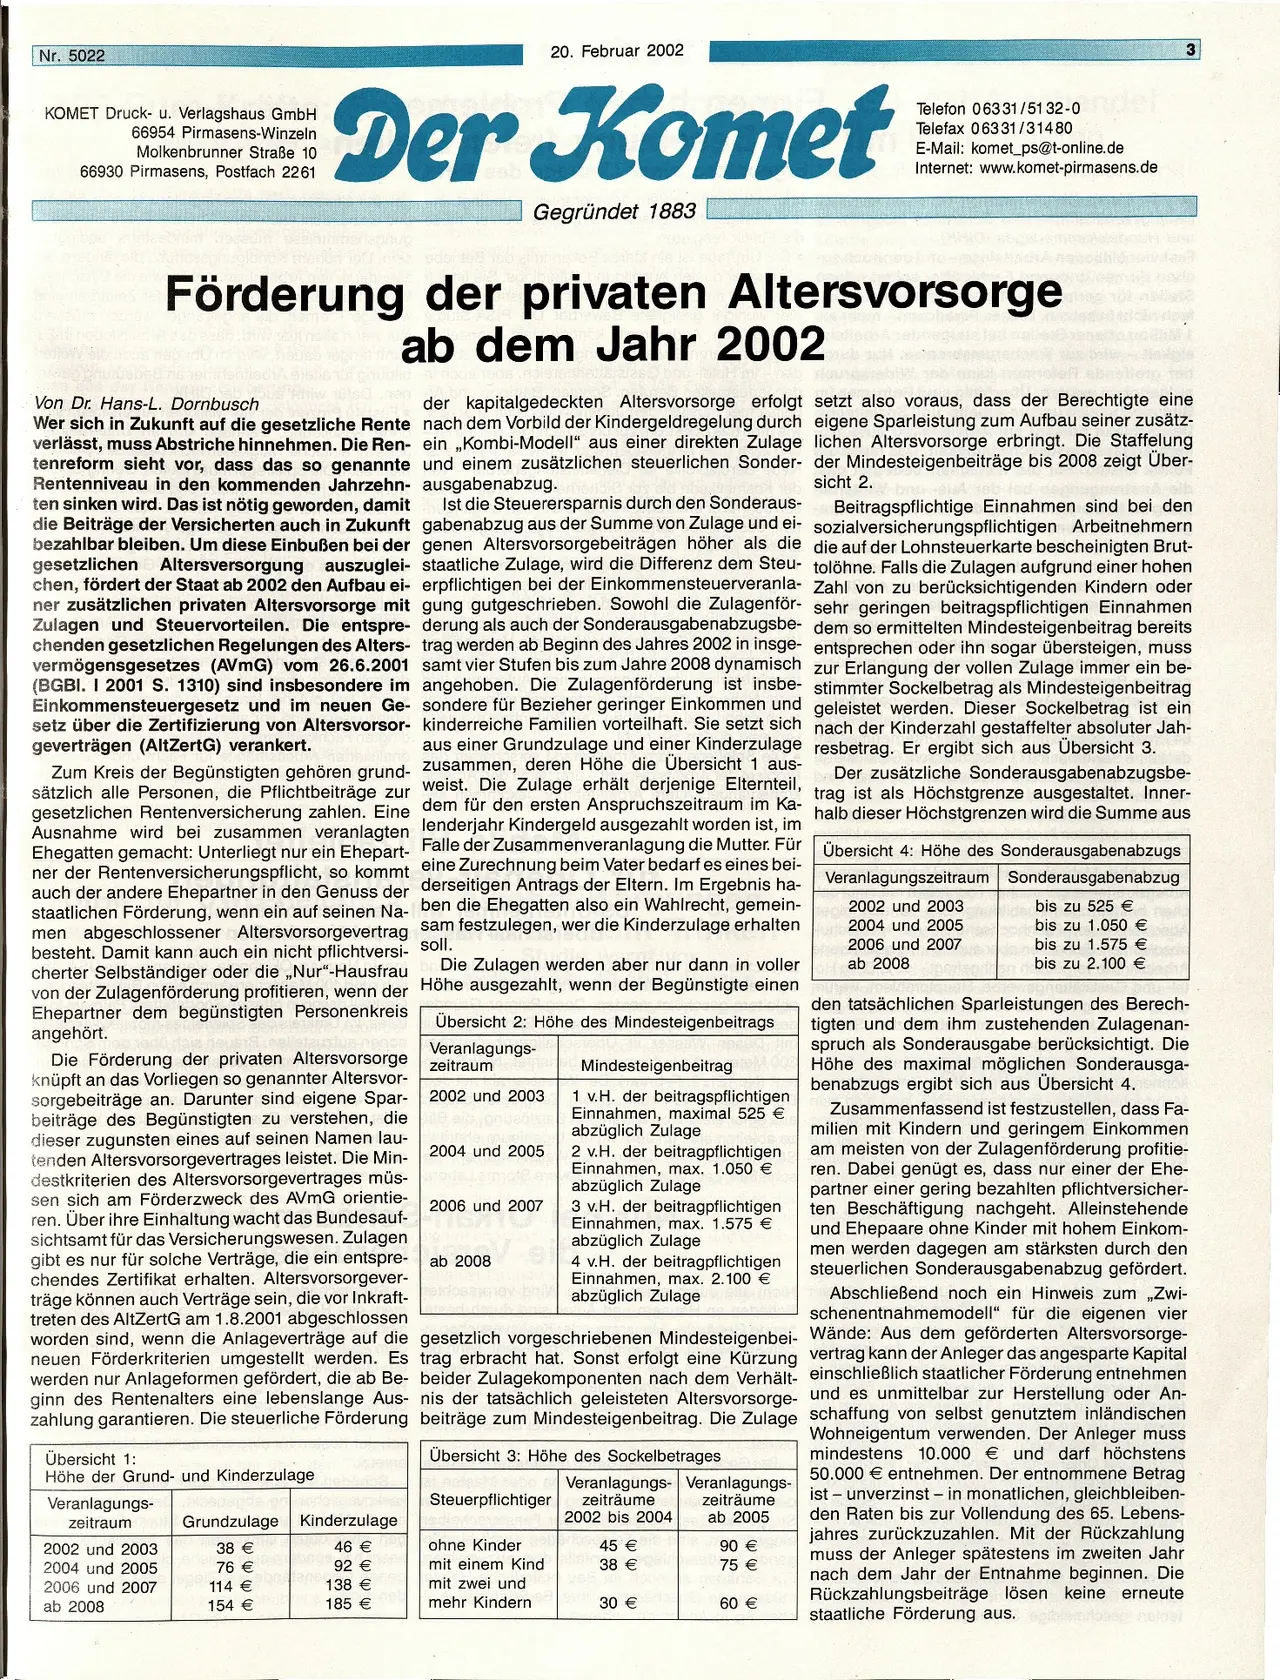
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 5022
KOMET Druck- u. Verlagshaus GmbH
66954 Pirmasens-Winzeln
Molkenbrunner Straße 10
20. Februar 2002
Telefon 06331/5132-0
Telefax 06331/31480
E-Mail: komet_ps@t-online.de
99800 Pimases, Postfach 21 er Komet pas de
Gegründet 1883
Internet:
Förderung der privaten Altersvorsorge
Von Dr. Hans-L. Dornbusch
ab dem Jahr 2002
sicht 2.
der kapitalgedeckten Altersvorsorge erfolgt setzt also voraus, dass der Berechtigte eine
Wer sich in Zukunft auf die gesetzliche Rente nach dem Vorbild der Kindergeldregelung durch eigene Sparleistung zum Aufbau seiner zusätz-
verlässt, muss Abstriche hinnehmen. Die Ren- ein „Kombi-Modell" aus einer direkten Zulage lichen Altersvorsorge erbringt. Die Staffelung
tenreform sieht vor, dass das so genannte und einem zusätzlichen steuerlichen Sonder- der Mindesteigenbeiträge bis 2008 zeigt Über-
Rentenniveau in den kommenden Jahrzehn- ausgabenabzug.
ten sinken wird. Das ist nötig geworden, damit
die Beiträge der Versicherten auch in Zukunft
bezahlbar bleiben. Um diese Einbußen bei der
gesetzlichen Altersversorgung auszuglei-
chen, fördert der Staat ab 2002 den Aufbau ei-
ner zusätzlichen privaten Altersvorsorge mit
Zulagen und Steuervorteilen. Die entspre-
chenden gesetzlichen Regelungen des Alters-
vermögensgesetzes (AVMG) vom 26.6.2001
(BGBI. I 2001 S. 1310) sind insbesondere im
Einkommensteuergesetz und im neuen Ge-
setz über die Zertifizierung von Altersvorsor-
geverträgen (AltZertG) verankert.
Ist die Steuerersparnis durch den Sonderaus-
Beitragspflichtige Einnahmen sind bei den
gabenabzug aus der Summe von Zulage und ei- sozialversicherungspflichtigen Arbeitnehmern
genen Altersvorsorgebeiträgen höher als die die auf der Lohnsteuerkarte bescheinigten Brut-
staatliche Zulage, wird die Differenz dem Steu- tolöhne. Falls die Zulagen aufgrund einer hohen
erpflichtigen bei der Einkommensteuerveranla- Zahl von zu berücksichtigenden Kindern oder
gung gutgeschrieben. Sowohl die Zulagenför- sehr geringen beitragspflichtigen Einnahmen
derung als auch der Sonderausgabenabzugsbe- dem so ermittelten Mindesteigenbeitrag bereits
trag werden ab Beginn des Jahres 2002 in insge- entsprechen oder ihn sogar übersteigen, muss
samt vier Stufen bis zum Jahre 2008 dynamisch zur Erlangung der vollen Zulage immer ein be-
angehoben. Die Zulagenförderung ist insbe- stimmter Sockelbetrag als Mindesteigenbeitrag
sondere für Bezieher geringer Einkommen und geleistet werden. Dieser Sockelbetrag ist ein
kinderreiche Familien vorteilhaft. Sie setzt sich nach der Kinderzahl gestaffelter absoluter Jah-
aus einer Grundzulage und einer Kinderzulage resbetrag. Er ergibt sich aus Übersicht 3.
Zum Kreis der Begünstigten gehören grund- zusammen, deren Höhe die Übersicht 1 aus-
sätzlich alle Personen, die Pflichtbeiträge zur weist. Die Zulage erhält derjenige Elternteil
,
gesetzlichen Rentenversicherung zahlen. Eine dem für den ersten Anspruchszeitraum im Ka-
Ausnahme wird bei zusammen veranlagten lenderjahr Kindergeld ausgezahlt worden ist, im
Ehegatten gemacht: Unterliegt nur ein Ehepart- Falle der Zusammenveranlagung
die Mutter. Für
ner der Rentenversicherungspflicht, so kommt eine Zurechnung beim
Vater bedarf es eines bei-
auch der andere Ehepartner in den Genuss der derseitigen Antrags der Eltern. Im Ergebnis
ha-
staatlichen Förderung, wenn ein auf seinen Na- ben die Ehegatten also ein Wahlrecht, gemein-
men abgeschlossener Altersvorsorgevertrag sam festzulegen, wer die Kinderzulage erhalten
besteht. Damit kann auch ein nicht pflichtversi-
cherter Selbständiger oder die „,Nur"-Hausfrau
von der Zulagenförderung profitieren, wenn der
Ehepartner dem begünstigten Personenkreis
angehört.
soll.
Die Zulagen werden aber nur dann in voller
Höhe ausgezahlt, wenn der Begünstigte einen
Übersicht 2: Höhe des Mindesteigenbeitrags
Veranlagungs-
zeitraum
2004 und 2005
2006 und 2007
Mindesteigenbeitrag
1 v.H. der beitragspflichtigen
Einnahmen, maximal 525 €
abzüglich Zulage
2 v.H. der beitragpflichtigen
Einnahmen, max. 1.050 €
abzüglich Zulage
3 v.H. der beitragpflichtigen
Einnahmen, max. 1.575 €
abzüglich Zulage
Der zusätzliche Sonderausgabenabzugsbe-
trag ist als Höchstgrenze ausgestaltet. Inner-
halb dieser Höchstgrenzen wird die Summe aus
Übersicht 4: Höhe des Sonderausgabenabzugs
Veranlagungszeitraum Sonderausgabenabzug
2002 und 2003
uro2004 und 2005
2006 und 2007
ab 2008
bis zu 525 €
bis zu 1.050 €
bis zu 1.575 €
bis zu 2.100 €
den tatsächlichen Sparleistungen des Berech-
tigten und dem ihm zustehenden Zulagenan-
spruch als Sonderausgabe berücksichtigt. Die
Höhe des maximal möglichen Sonderausga-
benabzugs ergibt sich aus Übersicht 4.
Zusammenfassend ist festzustellen, dass Fa-
milien mit Kindern und geringem Einkommen
am meisten von der Zulagenförderung profitie-
ren. Dabei genügt es, dass nur einer der Ehe-
partner einer gering bezahlten pflichtversicher-
ten Beschäftigung nachgeht. Alleinstehende
und Ehepaare ohne Kinder mit hohem Einkom-
men werden dagegen am stärksten durch den
steuerlichen Sonderausgabenabzug gefördert.
Abschließend noch ein Hinweis zum „Zwi-
schenentnahmemodell" für die eigenen vier
Die Förderung der privaten Altersvorsorge
knüpft an das Vorliegen so genannter Altersvor-
sorgebeiträge an. Darunter sind eigene Spar- 2002 und 2003
beiträge des Begünstigten zu verstehen, die
dieser zugunsten eines auf seinen Namen lau-
tenden Altersvorsorgevertrages leistet. Die Min-
destkriterien des Altersvorsorgevertrages müs-
sen sich am Förderzweck des AVmG orientie-
ren. Über ihre Einhaltung wacht das Bundesauf-
sichtsamt für das Versicherungswesen. Zulagen
gibt es nur für solche Verträge, die ein entspre-
chendes Zertifikat erhalten. Altersvorsorgever-
träge können auch Verträge sein, die vor Inkraft-
treten des AltZertG am 1.8.2001 abgeschlossen
worden sind, wenn die Anlageverträge auf die gesetzlich vorgeschriebenen Mindesteigenbei- Wände: Aus dem geförderten Altersvorsorge-
neuen Förderkriterien umgestellt werden. Es trag erbracht hat. Sonst erfolgt eine Kürzung vertrag kann der Anleger das angesparte Kapital
werden nur Anlageformen gefördert, die ab Be- beider Zulagekomponenten nach dem Verhält- einschließlich staatlicher Förderung entnehmen
ginn des Rentenalters eine lebenslange Aus- nis der tatsächlich geleisteten Altersvorsorge- und es unmittelbar zur Herstellung oder An-
zahlung garantieren. Die steuerliche Förderung beiträge zum Mindesteigenbeitrag. Die Zulage schaffung von selbst genutztem inländischen
Übersicht 1:
Höhe der Grund- und Kinderzulage
Veranlagungs-
zeitraum
ab 2008
4 v.H. der beitragpflichtigen
Einnahmen, max. 2.100 €
abzüglich Zulage
Übersicht 3: Höhe des Sockelbetrages
Veranlagungs-Veranlagungs-
Steuerpflichtiger
Grundzulage
Kinderzulage
zeiträume
2002 bis 2004
2002 und 2003
38 €
eda
2004 und 2005
76 €
2006 und 2007
114 €
154 €
46 €
92 €
138 €
185 €
ohne Kinder
mit einem Kind
mit zwei und
mehr Kindern
45 €
38 €
ex 30 €
ab 2008
Wohneigentum verwenden. Der Anleger muss
mindestens 10.000 € und darf höchstens
50.000 € entnehmen. Der entnommene Betrag
ist - unverzinst - in monatlichen, gleichbleiben-
den Raten bis zur Vollendung des 65. Lebens-
jahres zurückzuzahlen. Mit der Rückzahlung
muss der Anleger spätestens im zweiten Jahr
nach dem Jahr der Entnahme beginnen. Die
60 € Rückzahlungsbeiträge lösen keine erneute
staatliche Förderung aus.
zeiträume
ab 2005
90 €8
75 €