Der Komet 5031 – Seite 3
2002-05-20 · Seite 3 von 23
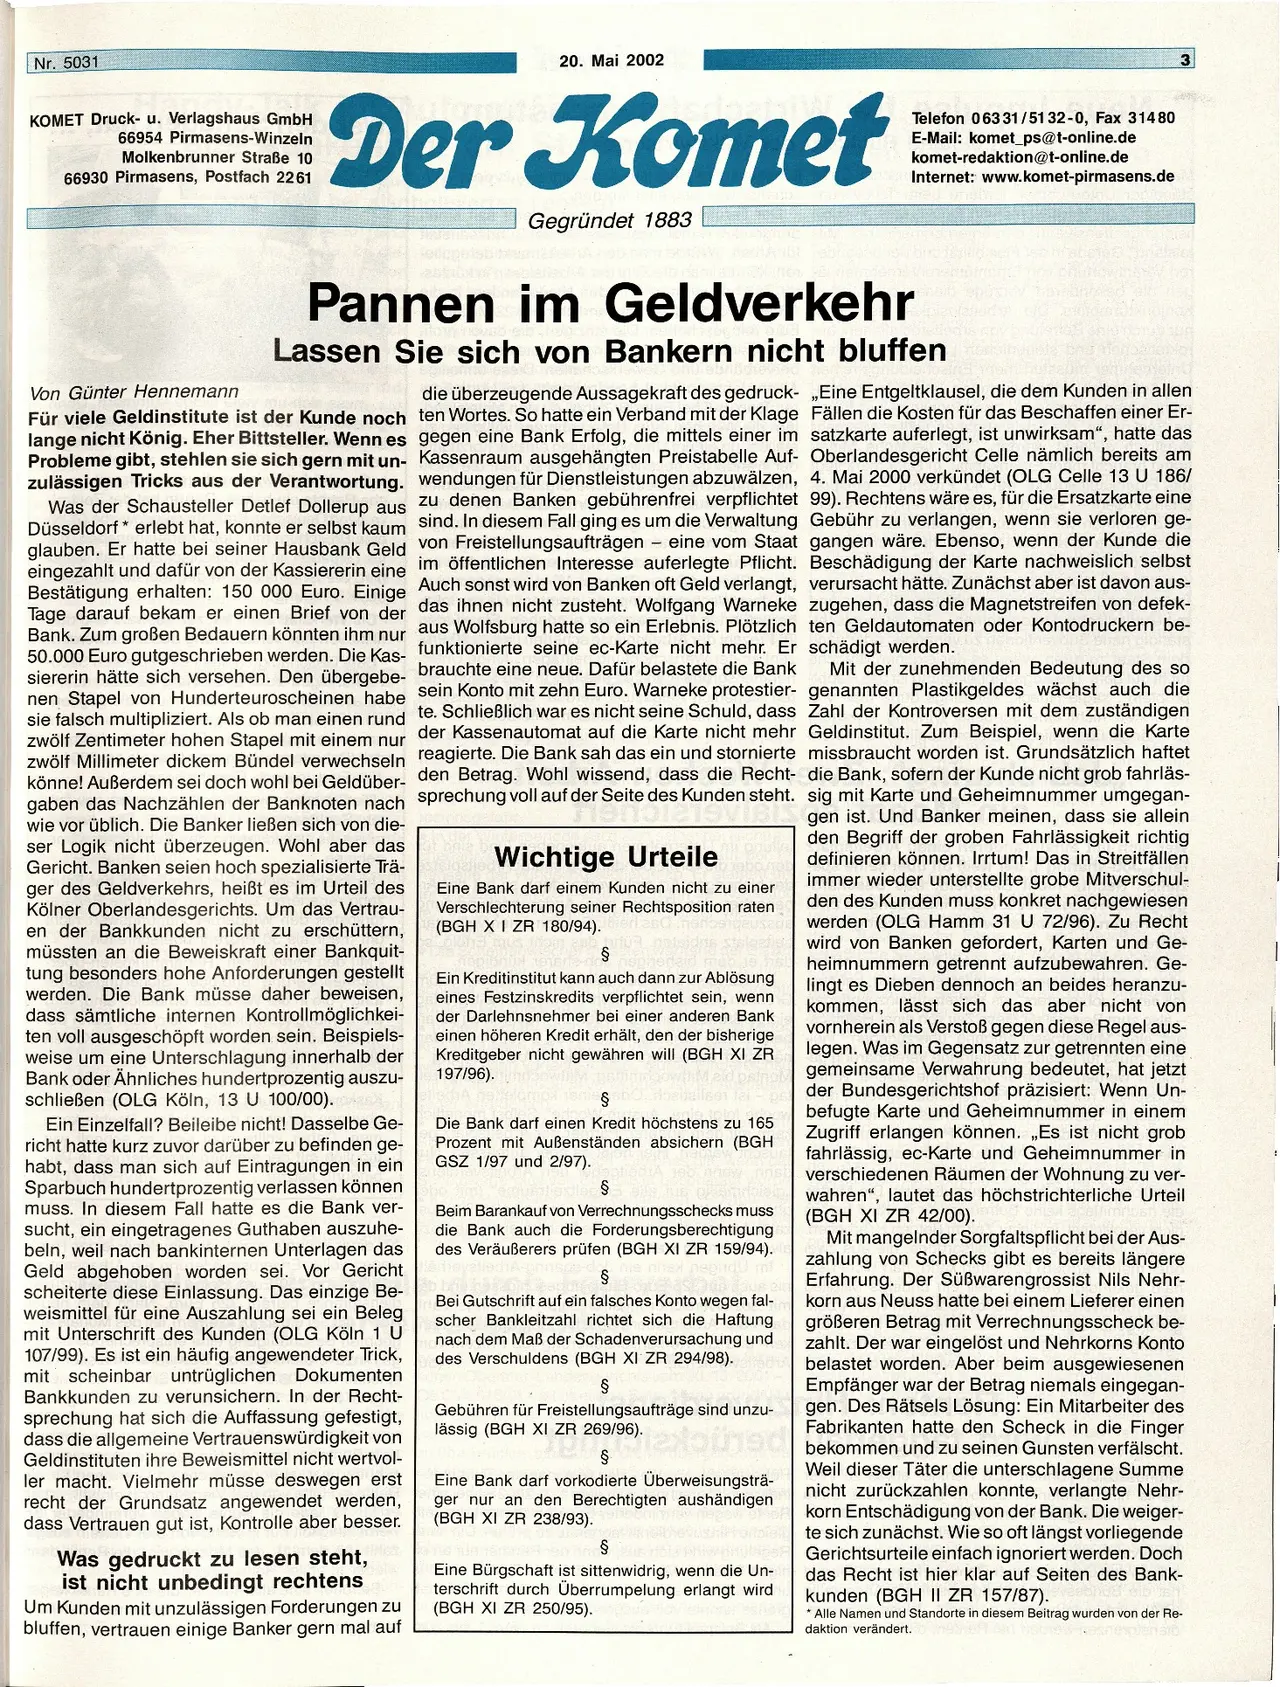
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 5031
KOMET Druck- u. Verlagshaus GmbH
66954 Pirmasens-Winzeln
Molkenbrunner Straße 10
66930 Pirmasens, Postfach 2261
Von Günter Hennemann
20. Mai 2002
Der Komet
20
Gegründet 1883
Pannen im Geldverkehr
Telefon 06331/51 32-0, Fax 31480
E-Mail: komet_ps@t-online.de
komet-redaktion@t-online.de
Internet: www.komet-pirmasens.de
Lassen Sie sich von Bankern nicht bluffen
die überzeugende Aussagekraft des gedruck- „Eine Entgeltklausel, die dem Kunden in allen
Für viele Geldinstitute ist der Kunde noch ten Wortes. So hatte ein Verband mit der Klage Fällen die Kosten für das Beschaffen einer Er-
lange nicht König. Eher Bittsteller. Wenn es gegen eine Bank Erfolg, die mittels einer im satzkarte auferlegt, ist unwirksam", hatte das
Probleme gibt, stehlen sie sich gern mit un- Kassenraum ausgehängten Preistabelle Auf- Oberlandesgericht Celle nämlich bereits am
zulässigen Tricks aus der Verantwortung. wendungen für Dienstleistungen abzuwälzen, 4. Mai 2000 verkündet (OLG Celle 13 U 186/
Was der Schausteller Detlef Dollerup aus zu denen Banken gebührenfrei verpflichtet 99). Rechtens wäre es, für die Ersatzkarte eine
Düsseldorf* erlebt hat, konnte er selbst kaum sind. In diesem Fall ging es um die Verwaltung Gebühr zu verlangen,
wenn
sie
verloren ge-
glauben. Er hatte bei seiner Hausbank Geld von Freistellungsaufträgen - eine vom Staat gangen wäre. Ebenso, wenn der Kunde die
eingezahlt und dafür von der Kassiererin eine im öffentlichen Interesse auferlegte Pflicht. Beschädigung der Karte nachweislich selbst
Bestätigung erhalten: 150 000 Euro. Einige Auch sonst wird von Banken oft Geld verlangt, verursacht hätte. Zunächst aber ist davon aus-
Tage darauf bekam er einen Brief von der das ihnen nicht zusteht. Wolfgang Warneke zugehen, dass die
Magnetstreifen von defek-
Bank. Zum großen Bedauern könnten ihm nur aus Wolfsburg hatte so ein Erlebnis. Plötzlich ten Geldautomaten oder Kontodruckern be-
50.000 Euro gutgeschrieben werden. Die Kas- funktionierte seine ec-Karte nicht mehr. Er schädigt werden.
Mit der zunehmenden Bedeutung des so
siererin hätte sich versehen. Den übergebe- brauchte eine neue. Dafür belastete die Bank
nen Stapel von Hunderteuroscheinen habe sein Konto mit zehn Euro. Warneke protestier- genannten Plastikgeldes wächst auch die
sie falsch multipliziert. Als ob man einen rund te. Schließlich war es nicht seine Schuld, dass Zahl der Kontroversen mit dem zuständigen
zwölf Zentimeter hohen Stapel mit einem nur der Kassenautomat auf die Karte nicht mehr Geldinstitut. Zum Beispiel, wenn die Karte
zwölf Millimeter dickem Bündel verwechseln reagierte. Die Bank sah das ein und stornierte missbraucht worden ist. Grundsätzlich haftet
könne! Außerdem sei doch wohl bei Geldüber- den Betrag. Wohl wissend, dass die Recht- die Bank, sofern der Kunde nicht grob fahrläs-
gaben das Nachzählen der Banknoten nach sprechung voll auf der Seite des Kunden steht. sig mit Karte und Geheimnummer umgegan-
gen ist. Und Banker meinen, dass sie allein
den Begriff der groben Fahrlässigkeit richtig
definieren können. Irrtum! Das in Streitfällen
immer wieder unterstellte grobe Mitverschul-
den des Kunden muss konkret nachgewiesen
werden (OLG Hamm 31 U 72/96). Zu Recht
wird von Banken gefordert, Karten und Ge-
heimnummern getrennt aufzubewahren. Ge-
lingt es Dieben dennoch an beides heranzu-
kommen, lässt sich das aber nicht von
vornherein als Verstoß gegen diese Regel aus-
legen. Was im Gegensatz zur getrennten eine
gemeinsame Verwahrung bedeutet, hat jetzt
der Bundesgerichtshof präzisiert: Wenn Un-
befugte Karte und Geheimnummer in einem
Zugriff erlangen können. „Es ist nicht grob
fahrlässig, ec-Karte und Geheimnummer in
verschiedenen Räumen der Wohnung zu ver-
wahren", lautet das höchstrichterliche Urteil
(BGH XI ZR 42/00).
wie vor üblich. Die Banker ließen sich von die-
ser Logik nicht überzeugen. Wohl aber das
Gericht. Banken seien hoch spezialisierte Trä-
ger des Geldverkehrs, heißt es im Urteil des
Kölner Oberlandesgerichts. Um das Vertrau-
en der Bankkunden nicht zu erschüttern,
müssten an die Beweiskraft einer Bankquit-
tung besonders hohe Anforderungen gestellt
werden. Die Bank müsse daher beweisen,
dass sämtliche internen Kontrollmöglichkei-
ten voll ausgeschöpft worden sein. Beispiels-
weise um eine Unterschlagung innerhalb der
Bank oder Ähnliches hundertprozentig auszu-
schließen (OLG Köln, 13 U 100/00).
Ein Einzelfall? Beileibe nicht! Dasselbe Ge-
richt hatte kurz zuvor darüber zu befinden ge-
habt, dass man sich auf Eintragungen in ein
Sparbuch hundertprozentig verlassen können
muss. In diesem Fall hatte es die Bank ver-
sucht, ein eingetragenes Guthaben auszuhe-
beln, weil nach bankinternen Unterlagen das
Geld abgehoben worden sei. Vor Gericht
scheiterte diese Einlassung. Das einzige Be-
weismittel für eine Auszahlung sei ein Beleg
mit Unterschrift des Kunden (OLG Köln 1 U
107/99). Es ist ein häufig angewendeter Trick,
mit scheinbar untrüglichen Dokumenten
Bankkunden zu verunsichern. In der Recht-
sprechung hat sich die Auffassung gefestigt,
dass die allgemeine Vertrauenswürdigkeit von
Geldinstituten ihre Beweismittel nicht wertvol-
ler macht. Vielmehr müsse deswegen erst
recht der Grundsatz angewendet werden,
dass Vertrauen gut ist, Kontrolle aber besser.
Was gedruckt zu lesen steht,
ist nicht unbedingt rechtens
Um Kunden mit unzulässigen Forderungen zu
bluffen, vertrauen einige Banker gern mal auf
Wichtige Urteile
Eine Bank darf einem Kunden nicht zu einer
Verschlechterung seiner Rechtsposition raten
(BGH XI ZR 180/94).
§
Ein Kreditinstitut kann auch dann zur Ablösung
eines Festzinskredits verpflichtet sein, wenn
der Darlehnsnehmer bei einer anderen Bank
einen höheren Kredit erhält, den der bisherige
Kreditgeber nicht gewähren will (BGH XI ZR
197/96).
§
Die Bank darf einen Kredit höchstens zu 165
Prozent mit Außenständen absichern (BGH
GSZ 1/97 und 2/97).
§
Beim Barankauf von Verrechnungsschecks muss
die Bank auch die Forderungsberechtigung
des Veräußerers prüfen (BGH XI ZR 159/94).
§
Bei Gutschrift auf ein falsches Konto wegen fal-
scher Bankleitzahl richtet sich die Haftung
nach dem Maß der Schadenverursachung und
des Verschuldens (BGH XI ZR 294/98).
§
Gebühren für Freistellungsaufträge sind unzu-
lässig (BGH XI ZR 269/96).
§
Eine Bank darf vorkodierte Überweisungsträ-
ger nur an den Berechtigten aushändigen
(BGH XI ZR 238/93).
§
Eine Bürgschaft ist sittenwidrig, wenn die Un-
terschrift durch Überrumpelung erlangt wird
(BGH XI ZR 250/95).
Mit mangelnder Sorgfaltspflicht bei der Aus-
zahlung von Schecks gibt es bereits längere
Erfahrung. Der Süßwarengrossist Nils Nehr-
korn aus Neuss hatte bei einem Lieferer einen
größeren Betrag mit Verrechnungsscheck be-
zahlt. Der war eingelöst und Nehrkorns Konto
belastet worden. Aber beim ausgewiesenen
Empfänger war der Betrag niemals eingegan-
gen. Des Rätsels Lösung: Ein Mitarbeiter des
Fabrikanten hatte den Scheck in die Finger
bekommen und zu seinen Gunsten verfälscht.
Weil dieser Täter die unterschlagene Summe
nicht zurückzahlen konnte, verlangte Nehr-
korn Entschädigung von der Bank. Die weiger-
te sich zunächst. Wie so oft längst vorliegende
Gerichtsurteile einfach ignoriert werden. Doch
das Recht ist hier klar auf Seiten des Bank-
kunden (BGH II ZR 157/87).
*Alle Namen und Standorte in diesem Beitrag wurden von der Re-
daktion verändert.