Der Komet 5050 – Seite 4
2002-11-30 · Seite 4 von 40
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
4
Der Komet
Das europäische Einigungswerk - wie es zustande kam:
Grundstein waren die Römischen Verträge
Von F. Paul Schwakenberg
Am 1. Januar vor zehn Jahren ist der Europäische
Binnenmarkt vollendet worden - durch 282 verschie-
dene gesetzliche Angleichungsmaßnahmen oft sehr
entscheidend voneinander abweichender nationaler
Bestimmungen. Seitdem bevölkern 340 Millionen
Menschen auf ungefähr 2,5 Millionen Quadratkilo-
metern Fläche den größten zusammenhängenden
Wirtschaftsraum der Erde. Bald schon werden es
noch hundert Millionen Menschen und eine halbe
Million Quadratkilometer mehr sein.
Der Grundstein für das ehrgeizige „Unterneh-
men" Europa waren die Römischen Verträge von
1957 gewesen. Deren geistige Väter Robert Schu-
man (Frankreich) und Konrad Adenauer (Deutsch-
land) hatten damals die Vision, ein Europa ohne
Grenzen schaffen zu wollen, in dem der freie Verkehr
von Personen, Waren, Dienstleistungen und Kapital
gewährleistet sein würde.
Die Schaffung eines wirklich geeigneten Europas
ist ein alter Traum der Menschen und der Politik. Es
bedurfte aber erst der Schrecken des Zweiten Welt-
krieges, damit sich die Staats- und Regierungschefs
Europas aktiv der Verwirklichung dieses Zieles wid-
meten. Doch immer wieder gab es herbe Rückschlä-
ge- bis auf die heutige Zeit, weil die einzelnen Län-
der nicht bereit waren, nationale Machtbefugnisse
an supranationale Instanzen abzugeben. 1949 wur-
de in Straßburg der Europarat gegründet. Er aber
war mit den ihm gegebenen Befugnissen nicht in der
Lage, auch nur die dringendsten Fragen einer euro-
päischen Einigung anzugehen. Bis auf den heutigen
Bell's
WURSTBR
Tag noch müssen Europarat und Europäisches Par-
lament um jedes bisschen Mehr an Einfluss erbittert
kämpfen.
Jean Monnet war es seinerzeit gewesen, der da-
mals die Lösung fand, wie der Prozess der europäi-
schen Einigung trotz aller Widernisse wirklich in
Gang gebracht werden konnte: Europa sollte Stein
auf Stein errichtet werden; in begrenzten, aber doch
konkreten Etappen. Europa konnte nicht verordnet,
es musste langsam und behutsam aufgebaut wer-
den. Von der Idealvorstellung der deutschen und der
französischen Spitzenpolitiker, die Nationalstaaten
in Europa zu beseitigen und dann nur noch eine ein-
zige Regierung zu haben, sind wir allerdings auch
heute noch weit entfernt.
Angefangen hat die EWG, die Vorläuferin der EU,
mit sechs Mitgliedsstaaten. Heute ersuchen immer
neue Länder um Aufnahme, weil Europa dem Zwang
unterliegt, wirtschaftspolitisch mit einer Stimme re-
den zu müssen, um mit den USA, mit Japan und an-
deren neuen, billiger anbietenden asiatischen Groß-
mächten auf den Weltmärkten konkurrieren zu kön-
nen.
Nach langen Jahren der Stagnation kam Europa
1985 mit der „Feierlichen Deklaration" von Stuttgart
wieder in Schwung. Der „Europäische Rat" der
Staats- und Regierungschefs veranlasste die Kom-
mission der Europäischen Gemeinschaft zur Vorla-
ge eines konkreten Programms zur Verwirklichung
des Binnenmarktes. In 282 Entwürfen wurden die er-
forderlichen Maßnahmen zur Überwindung aller be-
stehenden Hindernisse aufgezeigt. Politische Unter-
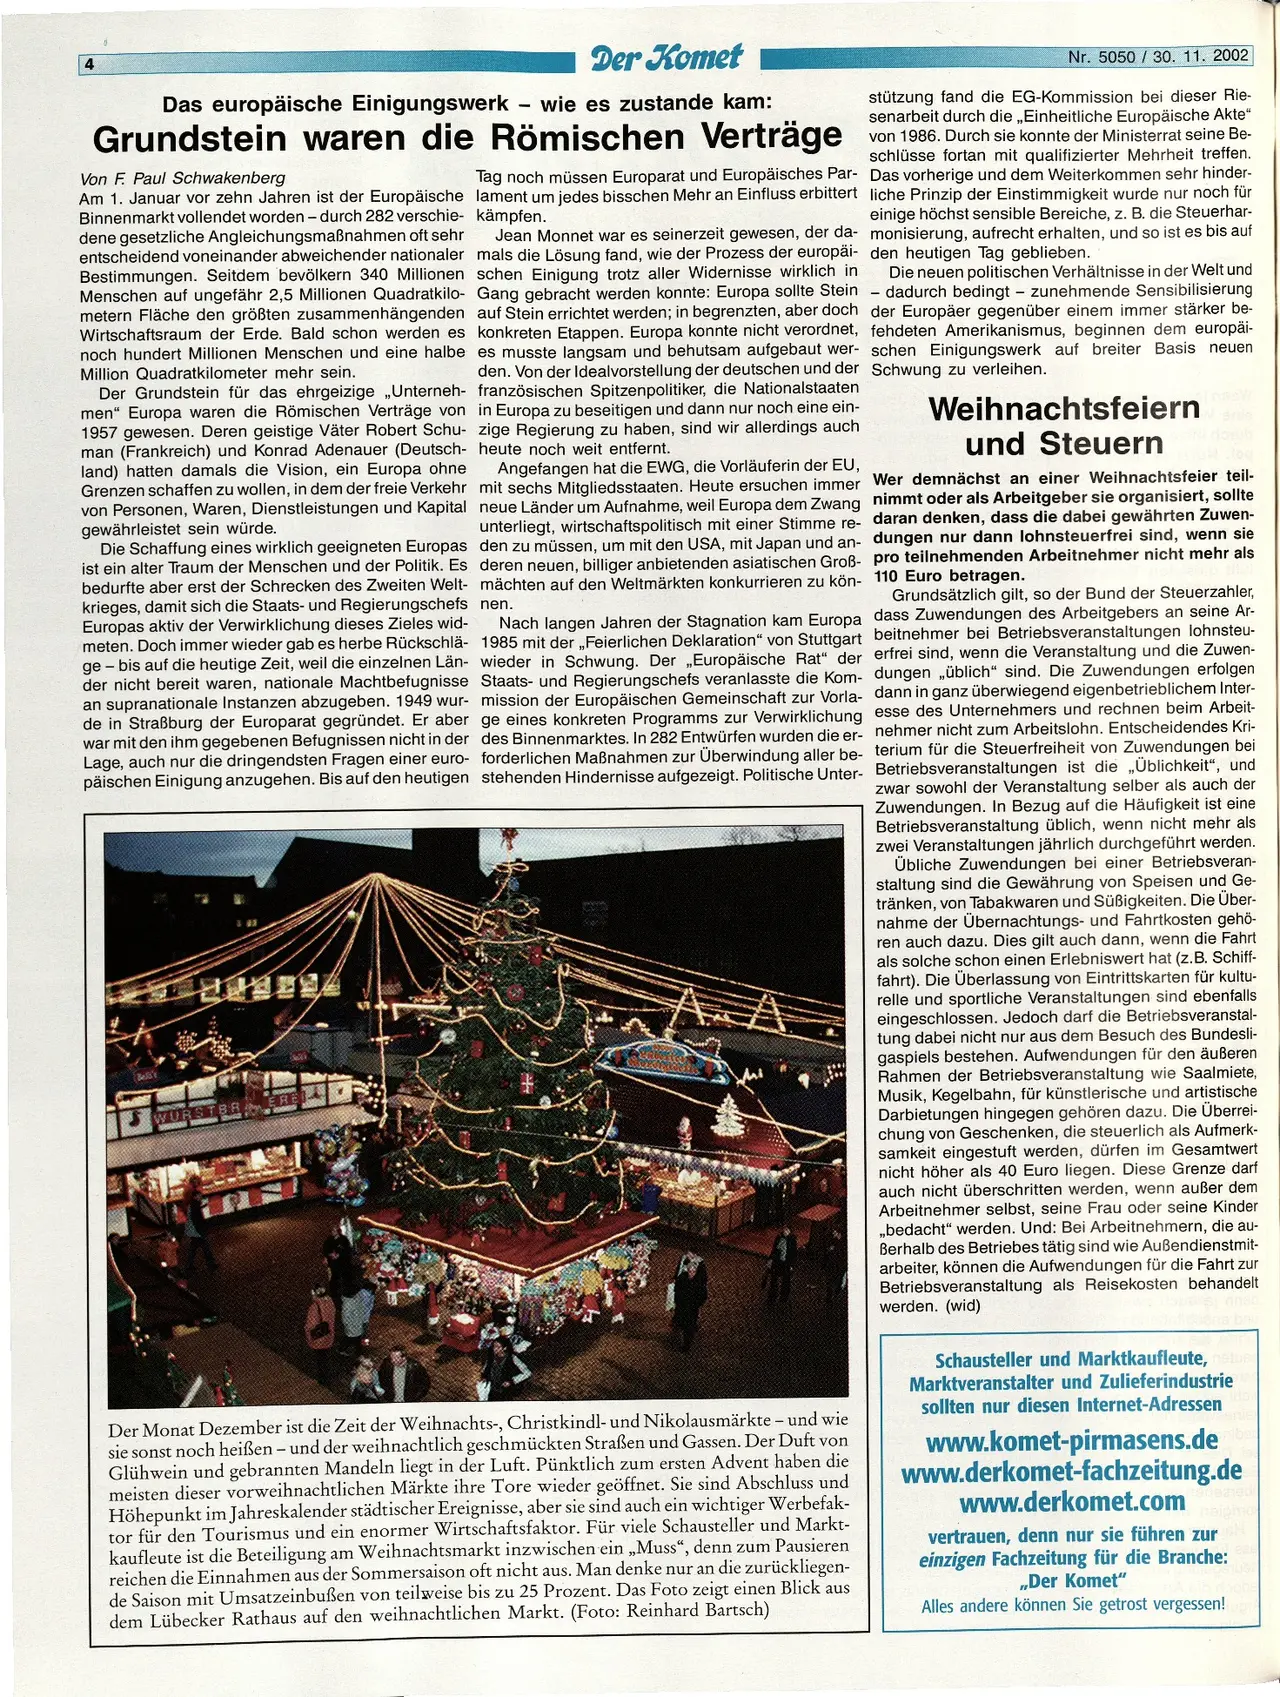
Der Monat Dezember ist die Zeit der Weihnachts-, Christkindl- und Nikolausmärkte - und wie
sie sonst noch heißen - und der weihnachtlich geschmückten Straßen und Gassen. Der Duft von
Glühwein und gebrannten Mandeln liegt in der Luft. Pünktlich zum ersten Advent haben die
meisten dieser vorweihnachtlichen Märkte ihre Tore wieder geöffnet. Sie sind Abschluss und
Höhepunkt im Jahreskalender städtischer Ereignisse, aber sie sind auch ein wichtiger Werbefak-
tor für den Tourismus und ein enormer Wirtschaftsfaktor. Für viele
Schausteller und Markt-
kaufleute ist die Beteiligung am Weihnachtsmarkt inzwischen ein „Muss", denn zum Pausieren
reichen die Einnahmen aus der Sommersaison oft nicht aus. Man denke nur an die zurückliegen-
de Saison mit Umsatzeinbußen von teilweise bis zu 25 Prozent. Das Foto zeigt einen Blick aus
dem Lübecker Rathaus auf den weihnachtlichen Markt. (Foto: Reinhard Bartsch)
Nr. 5050/30. 11. 2002
stützung fand die EG-Kommission bei dieser Rie-
senarbeit durch die ,,Einheitliche Europäische Akte"
von 1986. Durch sie konnte der Ministerrat seine Be-
schlüsse fortan mit qualifizierter Mehrheit treffen.
Das vorherige und dem Weiterkommen sehr hinder-
liche Prinzip der Einstimmigkeit wurde nur noch für
einige höchst sensible Bereiche, z. B. die Steuerhar-
monisierung, aufrecht erhalten, und so ist es bis auf
den heutigen Tag geblieben.
-
Die neuen politischen Verhältnisse in der Welt und
dadurch bedingt - zunehmende Sensibilisierung
der Europäer gegenüber einem immer stärker be-
fehdeten Amerikanismus, beginnen dem europäi-
schen Einigungswerk auf breiter Basis neuen
Schwung zu verleihen.
Weihnachtsfeiern
und Steuern
Wer demnächst an einer Weihnachtsfeier teil-
nimmt oder als Arbeitgeber sie organisiert, sollte
daran denken, dass die dabei gewährten Zuwen-
dungen nur dann lohnsteuerfrei sind, wenn sie
pro teilnehmenden Arbeitnehmer nicht mehr als
110 Euro betragen.
Grundsätzlich gilt, so der Bund der Steuerzahler,
dass Zuwendungen des Arbeitgebers an seine Ar-
beitnehmer bei Betriebsveranstaltungen lohnsteu-
erfrei sind, wenn die Veranstaltung und die Zuwen-
dungen „üblich“ sind. Die Zuwendungen erfolgen
dann in ganz überwiegend eigenbetrieblichem Inter-
esse des Unternehmers und rechnen beim Arbeit-
nehmer nicht zum Arbeitslohn. Entscheidendes Kri-
terium für die Steuerfreiheit von Zuwendungen bei
Betriebsveranstaltungen ist die „Üblichkeit", und
zwar sowohl der Veranstaltung selber als auch der
Zuwendungen. In Bezug auf die Häufigkeit ist eine
Betriebsveranstaltung üblich, wenn nicht mehr als
zwei Veranstaltungen jährlich durchgeführt werden.
Übliche Zuwendungen bei einer Betriebsveran-
staltung sind die Gewährung von Speisen und Ge-
tränken, von Tabakwaren und Süßigkeiten. Die Über-
nahme der Übernachtungs- und Fahrtkosten gehö-
ren auch dazu. Dies gilt auch dann, wenn die Fahrt
als solche schon einen Erlebniswert hat (z. B. Schiff-
fahrt). Die Überlassung von Eintrittskarten für kultu-
relle und sportliche Veranstaltungen sind ebenfalls
eingeschlossen. Jedoch darf die Betriebsveranstal-
tung dabei nicht nur aus dem Besuch des Bundesli-
gaspiels bestehen. Aufwendungen für den äußeren
Rahmen der Betriebsveranstaltung wie Saalmiete,
Musik, Kegelbahn, für künstlerische und artistische
Darbietungen hingegen gehören dazu. Die Überrei-
chung von Geschenken, die steuerlich als Aufmerk-
samkeit eingestuft werden, dürfen im Gesamtwert
nicht höher als 40 Euro liegen. Diese Grenze darf
auch nicht überschritten werden, wenn außer dem
Arbeitnehmer selbst, seine Frau oder seine Kinder
,,bedacht" werden. Und: Bei Arbeitnehmern, die au-
Berhalb des Betriebes tätig sind wie Außendienstmit-
arbeiter, können die Aufwendungen für die Fahrt zur
Betriebsveranstaltung als Reisekosten behandelt
werden. (wid)
Schausteller und Marktkaufleute, neluse
Marktveranstalter und Zulieferindustrie
sollten nur diesen Internet-Adressen
Ido
Ceniex
www.komet-pirmasens.deb
www.derkomet-fachzeitung.de
www.derkomet.com
vertrauen, denn nur sie führen zur
einzigen Fachzeitung für die Branche:
,,Der Komet"
225
doobe
Alles andere können Sie getrost vergessen!upt