Der Komet 5120 – Seite 7
2004-11-10 · Seite 7 von 52
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5120 10. 11. 2004
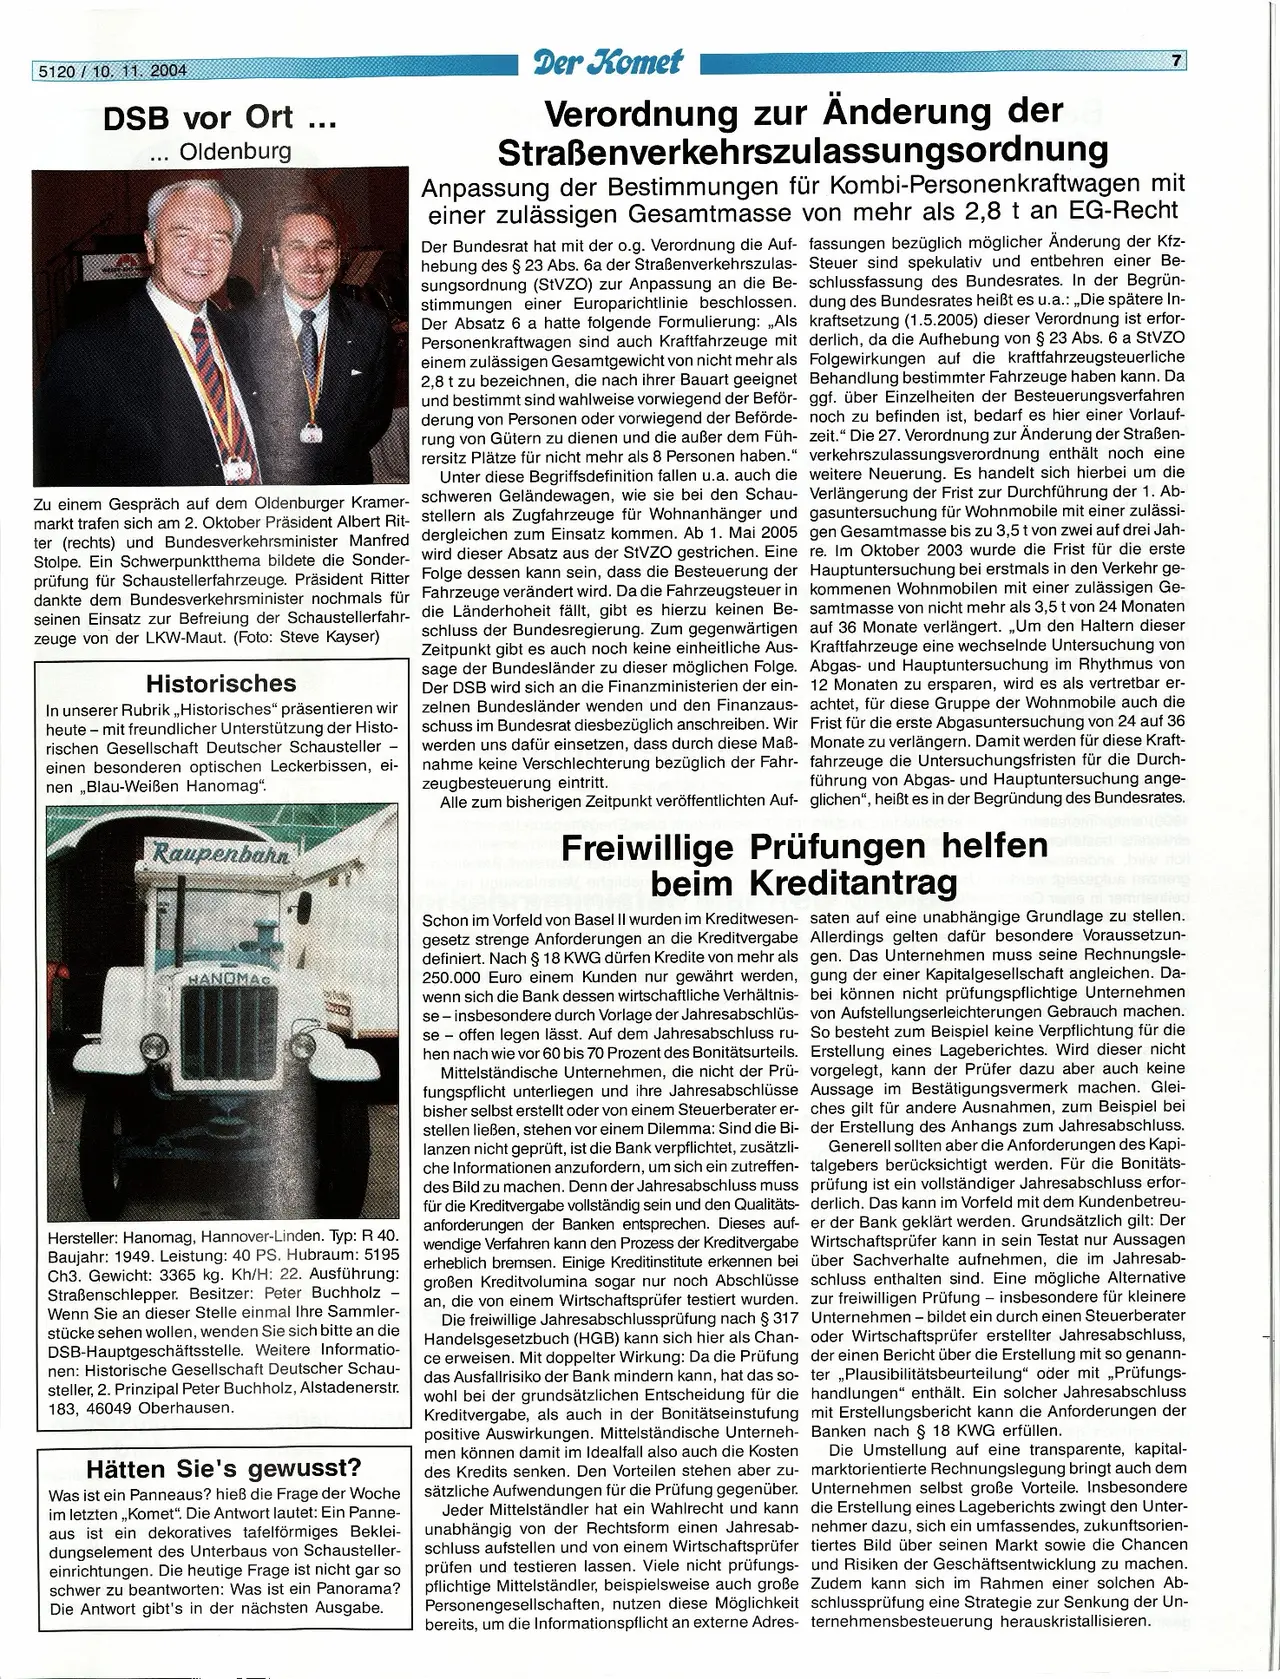
DSB vor Ort ...
Oldenburg
WESER ENS H
Zu einem Gespräch auf dem Oldenburger Kramer-
markt trafen sich am 2. Oktober Präsident Albert Rit-
ter (rechts) und Bundesverkehrsminister Manfred
Stolpe. Ein Schwerpunktthema bildete die Sonder-
prüfung für Schaustellerfahrzeuge. Präsident Ritter
dankte dem Bundesverkehrsminister nochmals für
seinen Einsatz zur Befreiung der Schaustellerfahr-
zeuge von der LKW-Maut. (Foto: Steve Kayser)
Historisches
In unserer Rubrik „,,Historisches“ präsentieren wir
heute mit freundlicher Unterstützung der Histo-
rischen Gesellschaft Deutscher Schausteller -
einen besonderen optischen Leckerbissen, ei-
nen,,Blau-Weißen Hanomag".
Raupenbahn
HANOMAC
Hersteller: Hanomag, Hannover-Linden. Typ: R 40.
Baujahr: 1949. Leistung: 40 PS. Hubraum: 5195
Ch3. Gewicht: 3365 kg. Kh/H: 22. Ausführung:
Straßenschlepper. Besitzer: Peter Buchholz
Wenn Sie an dieser Stelle einmal Ihre Sammler-
stücke sehen wollen, wenden Sie sich bitte an die
DSB-Hauptgeschäftsstelle. Weitere Informatio-
nen: Historische Gesellschaft Deutscher Schau-
steller, 2. Prinzipal Peter Buchholz, Alstadenerstr.
183, 46049 Oberhausen.
Hätten Sie's gewusst?
Was ist ein Panneaus? hieß die Frage der Woche
im letzten,,Komet". Die Antwort lautet: Ein Panne-
aus ist ein dekoratives tafelförmiges Beklei-
dungselement des Unterbaus von Schausteller-
einrichtungen. Die heutige Frage ist nicht gar so
schwer zu beantworten: Was ist ein Panorama?
Die Antwort gibt's in der nächsten Ausgabe.
Der Komet
Verordnung zur Änderung der
Straßenverkehrszulassungsordnung
7
Anpassung der Bestimmungen für Kombi-Personenkraftwagen mit
einer zulässigen Gesamtmasse von mehr als 2,8 t an EG-Recht
Der Bundesrat hat mit der o.g. Verordnung die Auf- fassungen bezüglich möglicher Änderung der Kfz-
hebung des § 23 Abs. 6a der Straßenverkehrszulas- Steuer sind spekulativ und entbehren einer Be-
sungsordnung (StVZO) zur Anpassung an die Be- schlussfassung des Bundesrates. In der Begrün-
stimmungen einer Europarichtlinie beschlossen. dung des Bundesrates heißt es u.a.: „Die spätere In-
Der Absatz 6 a hatte folgende Formulierung: „Als kraftsetzung (1.5.2005) dieser Verordnung ist erfor-
Personenkraftwagen sind auch Kraftfahrzeuge mit derlich, da die Aufhebung von § 23 Abs. 6 a StVZO
einem zulässigen Gesamtgewicht von nicht mehr als Folgewirkungen auf die kraftfahrzeugsteuerliche
2,8 t zu bezeichnen, die nach ihrer Bauart geeignet Behandlung bestimmter Fahrzeuge haben kann. Da
und bestimmt sind wahlweise vorwiegend der Beför- ggf. über Einzelheiten der Besteuerungsverfahren
derung von Personen oder vorwiegend der Beförde- noch zu befinden ist, bedarf es hier einer Vorlauf-
rung von Gütern zu dienen und die außer dem Füh- zeit." Die 27. Verordnung zur Änderung der Straßen-
rersitz Plätze für nicht mehr als 8 Personen haben." verkehrszulassungsverordnung enthält noch eine
Unter diese Begriffsdefinition fallen u.a. auch die weitere Neuerung. Es handelt sich hierbei um die
schweren Geländewagen, wie sie bei den Schau- Verlängerung der Frist zur Durchführung der 1. Ab-
stellern als Zugfahrzeuge für Wohnanhänger und gasuntersuchung für Wohnmobile mit einer
zulässi-
dergleichen zum Einsatz kommen. Ab 1. Mai 2005 gen Gesamtmasse bis zu 3,5 t von zwei auf drei Jah-
wird dieser Absatz aus der StVZO gestrichen. Eine re. Im Oktober 2003 wurde die Frist für die erste
Folge dessen kann sein, dass die Besteuerung der Hauptuntersuchung bei erstmals in den Verkehr ge-
Fahrzeuge verändert wird. Da die Fahrzeugsteuer in kommenen Wohnmobilen mit einer zulässigen Ge-
die Länderhoheit fällt, gibt es hierzu keinen Be- samtmasse von nicht mehr als 3,5 t von 24 Monaten
schluss der Bundesregierung. Zum gegenwärtigen
Zeitpunkt gibt es auch noch keine einheitliche Aus-
sage der Bundesländer zu dieser möglichen Folge.
Der DSB wird sich an die Finanzministerien der ein-
zelnen Bundesländer wenden und den Finanzaus-
schuss im Bundesrat diesbezüglich anschreiben. Wir
werden uns dafür einsetzen, dass durch diese Maß-
nahme keine Verschlechterung bezüglich der Fahr-
zeugbesteuerung eintritt.
auf 36 Monate verlängert. „Um den Haltern dieser
Kraftfahrzeuge eine wechselnde Untersuchung von
Abgas- und Hauptuntersuchung im Rhythmus von
12 Monaten zu ersparen, wird es als vertretbar er-
achtet, für diese Gruppe der Wohnmobile auch die
Frist für die erste Abgasuntersuchung von 24 auf 36
Monate zu verlängern. Damit werden für diese Kraft-
fahrzeuge die Untersuchungsfristen für die Durch-
führung von Abgas- und Hauptuntersuchung ange-
Alle zum bisherigen Zeitpunkt veröffentlichten Auf- glichen“, heißt es in der Begründung des Bundesrates.
Freiwillige Prüfungen helfen
beim Kreditantrag
So besteht zum Beispiel keine Verpflichtung für die
Erstellung eines Lageberichtes. Wird dieser nicht
vorgelegt, kann der Prüfer dazu aber auch keine
Aussage im Bestätigungsvermerk machen. Glei-
ches gilt für andere Ausnahmen, zum Beispiel bei
der Erstellung des Anhangs zum Jahresabschluss.
Schon im Vorfeld von Basel II wurden im Kreditwesen- saten auf eine unabhängige Grundlage zu stellen.
gesetz strenge Anforderungen an die Kreditvergabe Allerdings gelten dafür besondere Voraussetzun-
definiert. Nach § 18 KWG dürfen Kredite von mehr als gen. Das Unternehmen muss seine Rechnungsle-
250.000 Euro einem Kunden nur gewährt werden, gung der einer Kapitalgesellschaft angleichen. Da-
wenn sich die Bank dessen wirtschaftliche Verhältnis- bei können nicht prüfungspflichtige Unternehmen
se-insbesondere durch Vorlage der Jahresabschlüs- von Aufstellungserleichterungen Gebrauch machen.
se offen legen lässt. Auf dem Jahresabschluss ru-
hen nach wie vor 60 bis 70 Prozent des Bonitätsurteils.
Mittelständische Unternehmen, die nicht der Prü-
fungspflicht unterliegen und ihre Jahresabschlüsse
bisher selbst erstellt oder von einem Steuerberater er-
stellen ließen, stehen vor einem Dilemma: Sind die Bi-
lanzen nicht geprüft, ist die Bank verpflichtet, zusätzli-
che Informationen anzufordern, um sich ein zutreffen-
des Bild zu machen. Denn der Jahresabschluss muss
für die Kreditvergabe vollständig sein und den Qualitäts-
anforderungen der Banken entsprechen. Dieses auf-
wendige Verfahren kann den Prozess der Kreditvergabe
erheblich bremsen. Einige Kreditinstitute erkennen bei
großen Kreditvolumina sogar nur noch Abschlüsse
an, die von einem Wirtschaftsprüfer testiert wurden.
Die freiwillige Jahresabschlussprüfung nach § 317
Handelsgesetzbuch (HGB) kann sich hier als Chan-
ce erweisen. Mit doppelter Wirkung: Da die Prüfung
das Ausfallrisiko der Bank mindern kann, hat das so-
wohl bei der grundsätzlichen Entscheidung für die
Kreditvergabe, als auch in der Bonitätseinstufung
positive Auswirkungen. Mittelständische Unterneh-
men können damit im Idealfall also auch die Kosten Die Umstellung auf eine transparente, kapital-
des Kredits senken. Den Vorteilen stehen aber zu- marktorientierte Rechnungslegung bringt auch dem
sätzliche Aufwendungen für die Prüfung gegenüber. Unternehmen selbst große Vorteile. Insbesondere
Jeder Mittelständler hat ein Wahlrecht und kann die Erstellung eines Lageberichts zwingt den Unter-
unabhängig von der Rechtsform einen Jahresab- nehmer dazu, sich ein umfassendes, zukunftsorien-
schluss aufstellen und von einem Wirtschaftsprüfer tiertes Bild über seinen Markt sowie die Chancen
prüfen und testieren lassen. Viele nicht prüfungs- und Risiken der Geschäftsentwicklung zu machen.
pflichtige Mittelständler, beispielsweise auch große Zudem kann sich im Rahmen einer solchen Ab-
Personengesellschaften, nutzen diese Möglichkeit schlussprüfung eine Strategie zur Senkung der Un-
bereits, um die Informationspflicht an externe Adres- ternehmensbesteuerung herauskristallisieren.
Generell sollten aber die Anforderungen des Kapi-
talgebers berücksichtigt werden. Für die Bonitäts-
prüfung ist ein vollständiger Jahresabschluss erfor-
derlich. Das kann im Vorfeld mit dem Kundenbetreu-
er der Bank geklärt werden. Grundsätzlich gilt: Der
Wirtschaftsprüfer kann in sein Testat nur Aussagen
über Sachverhalte aufnehmen, die im Jahresab-
schluss enthalten sind. Eine mögliche Alternative
zur freiwilligen Prüfung - insbesondere für kleinere
Unternehmen - bildet ein durch einen Steuerberater
oder Wirtschaftsprüfer erstellter Jahresabschluss,
der einen Bericht über die Erstellung mit so genann-
ter „Plausibilitätsbeurteilung“ oder mit „Prüfungs-
handlungen“ enthält. Ein solcher Jahresabschluss
mit Erstellungsbericht kann die Anforderungen der
Banken nach § 18 KWG erfüllen.