Der Komet 5173 – Seite 4
2006-04-30 · Seite 4 von 28
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
4
Der Komet
Gesamtbetrag der Einkünfte
Steuer-
pflichtige
mit
bis
15.340 €
über 15.340 €
bis 51.130 €
über
51.130 €
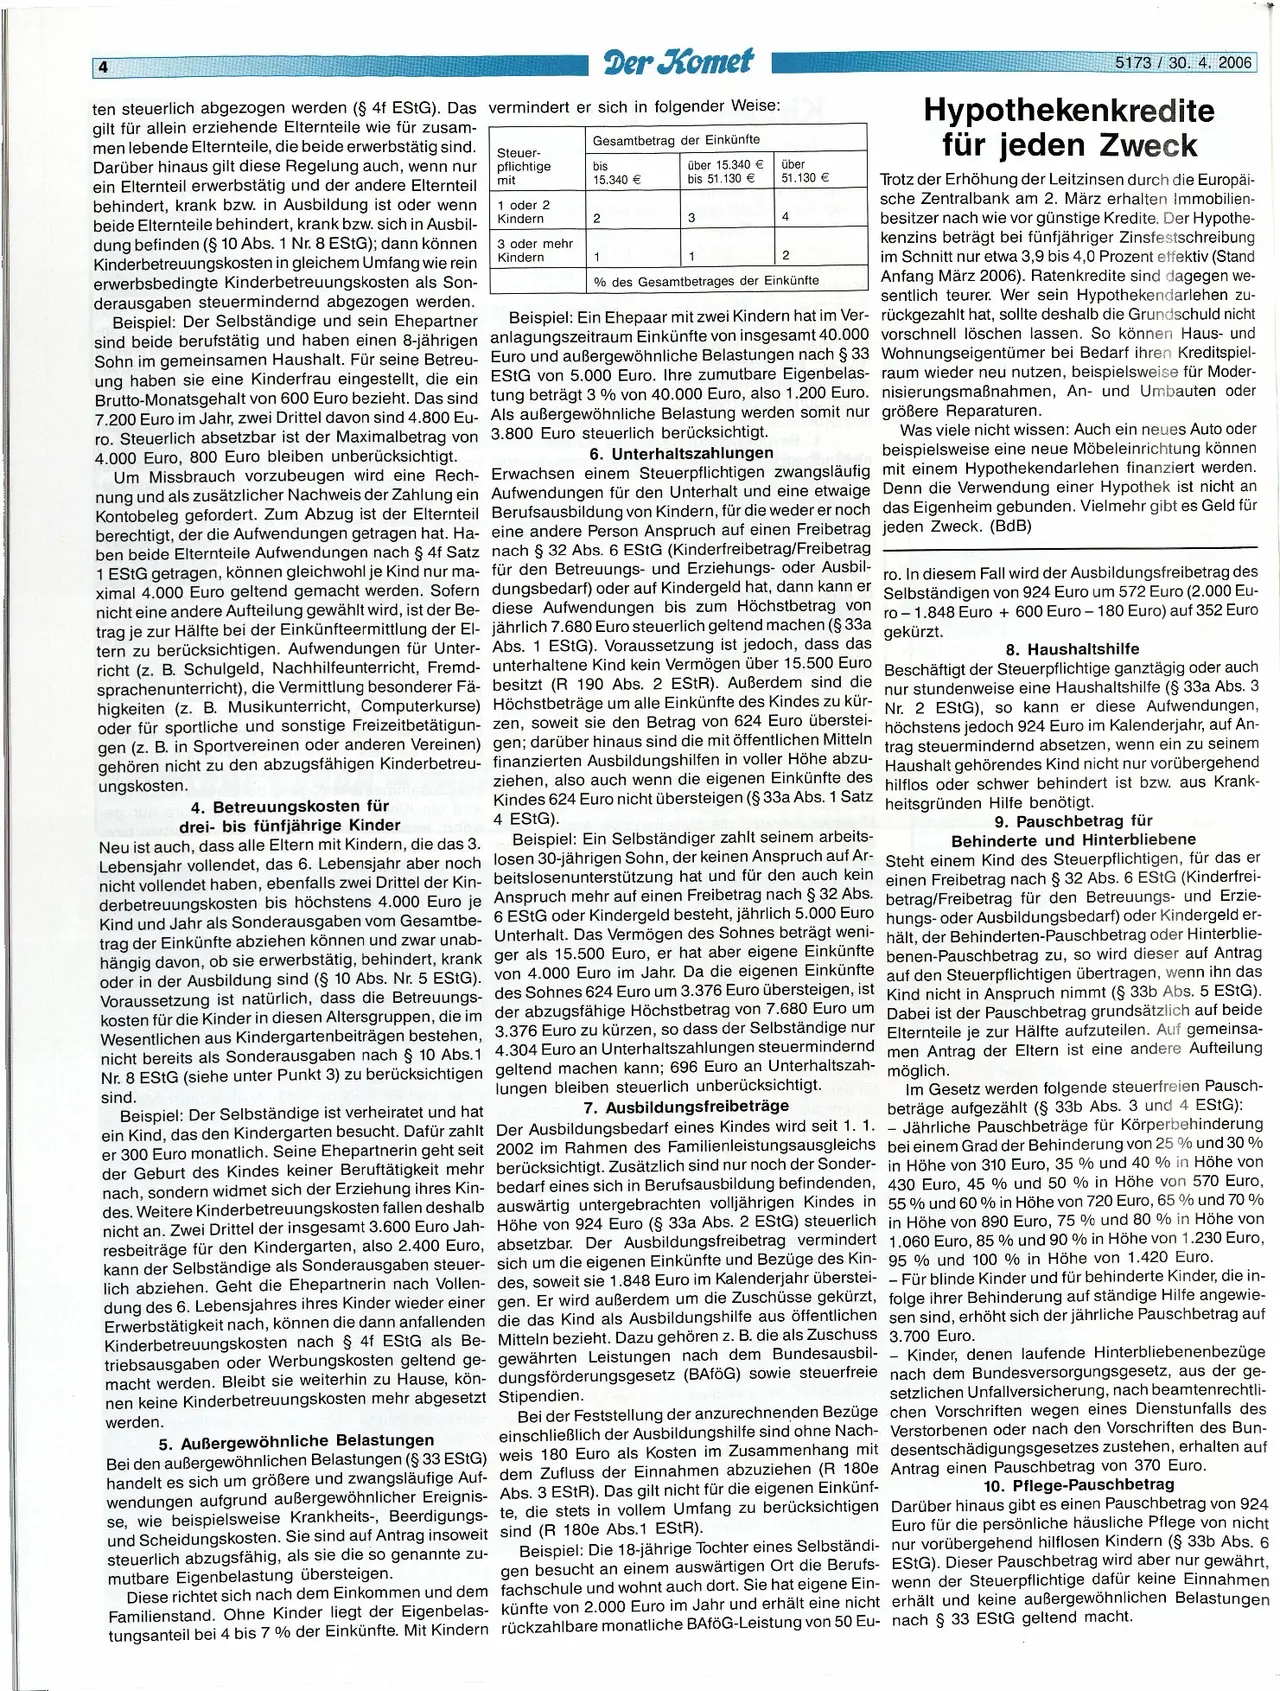
ten steuerlich abgezogen werden (§ 4f EStG). Das vermindert er sich in folgender Weise:
gilt für allein erziehende Elternteile wie für zusam-
men lebende Elternteile, die beide erwerbstätig sind.
Darüber hinaus gilt diese Regelung auch, wenn nur
ein Elternteil erwerbstätig und der andere Elternteil
behindert, krank bzw. in Ausbildung ist oder wenn
beide Elternteile behindert, krank bzw. sich in Ausbil-
dung befinden (§ 10 Abs. 1 Nr. 8 EStG); dann können
Kinderbetreuungskosten in gleichem Umfang wie rein
erwerbsbedingte Kinderbetreuungskosten als Son-
derausgaben steuermindernd abgezogen werden.
Beispiel: Der Selbständige und sein Ehepartner
sind beide berufstätig und haben einen 8-jährigen
Sohn im gemeinsamen Haushalt. Für seine Betreu-
ung haben sie eine Kinderfrau eingestellt, die ein
Brutto-Monatsgehalt von 600 Euro bezieht. Das sind
7.200 Euro im Jahr, zwei Drittel davon sind 4.800 Eu-
ro. Steuerlich absetzbar ist der Maximalbetrag von
4.000 Euro, 800 Euro bleiben unberücksichtigt.
1 oder 2
Kindern
3 oder mehr
Kindern
2
1
3
4
2
% des Gesamtbetrages der Einkünfte
517330. 4. 2006
Hypothekenkredite
für jeden Zweck
Trotz der Erhöhung der Leitzinsen durch die Europäi-
sche Zentralbank am 2. März erhalten Immobilien-
besitzer nach wie vor günstige Kredite. Der Hypothe-
kenzins beträgt bei fünfjähriger Zinsfestschreibung
im Schnitt nur etwa 3,9 bis 4,0 Prozent effektiv (Stand
Anfang März 2006). Ratenkredite sind dagegen we-
sentlich teurer. Wer sein Hypothekendarlehen zu-
Beispiel: Ein Ehepaar mit zwei Kindern hat im Ver- rückgezahlt hat, sollte deshalb die Grundschuld nicht
anlagungszeitraum Einkünfte von insgesamt 40.000 vorschnell löschen lassen. So können Haus- und
Euro und außergewöhnliche Belastungen nach § 33 Wohnungseigentümer bei Bedarf ihren Kreditspiel-
EStG von 5.000 Euro. Ihre zumutbare Eigenbelas- raum wieder neu nutzen, beispielsweise für Moder-
tung beträgt 3 % von 40.000 Euro, also 1.200 Euro. nisierungsmaßnahmen, An- und Umbauten oder
Als außergewöhnliche Belastung werden somit nur größere Reparaturen.
3.800 Euro steuerlich berücksichtigt.
Was viele nicht wissen: Auch ein neues Auto oder
beispielsweise eine neue Möbeleinrichtung können
mit einem Hypothekendarlehen finanziert werden.
Denn die Verwendung einer Hypothek ist nicht an
das Eigenheim gebunden. Vielmehr gibt es Geld für
jeden Zweck. (BDB)
6. Unterhaltszahlungen
Um Missbrauch vorzubeugen wird eine Rech- Erwachsen einem Steuerpflichtigen zwangsläufig
nung und als zusätzlicher Nachweis der Zahlung ein Aufwendungen für den Unterhalt und eine etwaige
Kontobeleg gefordert. Zum Abzug ist der Elternteil Berufsausbildung von Kindern, für die weder er noch
berechtigt, der die Aufwendungen getragen hat. Ha- eine andere Person Anspruch auf einen Freibetrag
ben beide Elternteile Aufwendungen nach § 4f Satz nach § 32 Abs. 6 EStG (Kinderfreibetrag/Freibetrag
1 EStG getragen, können gleichwohl je Kind nur ma- für den Betreuungs- und Erziehungs- oder Ausbil- ro. In diesem Fall wird der Ausbildungsfreibetrag des
ximal 4.000 Euro geltend gemacht werden. Sofern dungsbedarf) oder auf Kindergeld hat, dann kann er Selbständigen von 924 Euro um 572 Euro (2.000 Eu-
nicht eine andere Aufteilung gewählt wird, ist der Be- diese Aufwendungen bis zum Höchstbetrag von ro-1.848 Euro + 600 Euro - 180 Euro) auf 352 Euro
trag je zur Hälfte bei der Einkünfteermittlung der El- jährlich 7.680 Euro steuerlich geltend machen (§ 33a
gekürzt.
tern zu berücksichtigen. Aufwendungen für Unter- Abs. 1 EStG). Voraussetzung ist jedoch, dass das
richt (z. B. Schulgeld, Nachhilfeunterricht, Fremd- unterhaltene Kind kein Vermögen über 15.500 Euro
sprachenunterricht), die Vermittlung besonderer Fä- besitzt (R 190 Abs. 2 EStR). Außerdem sind die
higkeiten (z. B. Musikunterricht, Computerkurse) Höchstbeträge um alle Einkünfte des Kindes zu kür-
oder für sportliche und sonstige Freizeitbetätigun- zen, soweit sie den Betrag von 624 Euro überstei-
gen (z. B. in Sportvereinen oder anderen Vereinen) gen; darüber hinaus sind die mit öffentlichen Mitteln
gehören nicht zu den abzugsfähigen Kinderbetreu- finanzierten Ausbildungshilfen in voller Höhe abzu-
ziehen, also auch wenn die eigenen Einkünfte des
Kindes 624 Euro nicht übersteigen (§ 33a Abs. 1 Satz
4 EStG).
ungskosten.
4. Betreuungskosten für
drei- bis fünfjährige Kinder
Neu ist auch, dass alle Eltern mit Kindern, die das 3.
Lebensjahr vollendet, das 6. Lebensjahr aber noch
nicht vollendet haben, ebenfalls zwei Drittel der Kin-
derbetreuungskosten bis höchstens 4.000 Euro je
Kind und Jahr als Sonderausgaben vom Gesamtbe- 6
trag der Einkünfte abziehen können und zwar unab-
hängig davon, ob sie erwerbstätig, behindert, krank
oder in der Ausbildung sind (§ 10 Abs. Nr. 5 EStG).
Voraussetzung ist natürlich, dass die Betreuungs-
kosten für die Kinder in diesen Altersgruppen, die im
Wesentlichen aus Kindergartenbeiträgen bestehen,
nicht bereits als Sonderausgaben nach § 10 Abs.1
Nr. 8 EStG (siehe unter Punkt 3) zu berücksichtigen
sind.
Beispiel: Ein Selbständiger zahlt seinem arbeits-
losen 30-jährigen Sohn, der keinen Anspruch auf Ar-
beitslosenunterstützung hat und für den auch kein
Anspruch mehr auf einen Freibetrag nach § 32 Abs.
EStG oder Kindergeld besteht, jährlich 5.000 Euro
Unterhalt. Das Vermögen des Sohnes beträgt weni-
ger als 15.500 Euro, er hat aber eigene Einkünfte
von 4.000 Euro im Jahr. Da die eigenen Einkünfte
des Sohnes 624 Euro um 3.376 Euro übersteigen, ist
der abzugsfähige Höchstbetrag von 7.680 Euro um
3.376 Euro zu kürzen, so dass der Selbständige nur
4.304 Euro an Unterhaltszahlungen steuermindernd
geltend machen kann; 696 Euro an Unterhaltszah-
lungen bleiben steuerlich unberücksichtigt.
7. Ausbildungsfreibeträge
8. Haushaltshilfe
Beschäftigt der Steuerpflichtige ganztägig oder auch
nur stundenweise eine Haushaltshilfe (§ 33a Abs. 3
Nr. 2 EStG), so kann er diese Aufwendungen,
höchstens jedoch 924 Euro im Kalenderjahr, auf An-
trag steuermindernd absetzen, wenn ein zu seinem
Haushalt gehörendes Kind nicht nur vorübergehend
hilflos oder schwer behindert ist bzw. aus Krank-
heitsgründen Hilfe benötigt.
9. Pauschbetrag für
Behinderte und Hinterbliebene
Steht einem Kind des Steuerpflichtigen, für das er
einen Freibetrag nach § 32 Abs. 6 EStG (Kinderfrei-
betrag/Freibetrag für den Betreuungs- und Erzie-
hungs- oder Ausbildungsbedarf) oder Kindergeld er-
hält, der Behinderten-Pauschbetrag oder Hinterblie-
benen-Pauschbetrag zu, so wird dieser auf Antrag
auf den Steuerpflichtigen übertragen, wenn ihn das
Kind nicht in Anspruch nimmt (§ 33b Abs. 5 EStG).
Dabei ist der Pauschbetrag grundsätzlich auf beide
Elternteile je zur Hälfte aufzuteilen. Auf gemeinsa-
men Antrag der Eltern ist eine andere Aufteilung
möglich.
Im Gesetz werden folgende steuerfreien Pausch-
Beispiel: Der Selbständige ist verheiratet und hat
beträge aufgezählt (§ 33b Abs. 3 und 4 EStG):
- Jährliche Pauschbeträge für Körperbehinderung
ein Kind, das den Kindergarten besucht. Dafür zahlt Der Ausbildungsbedarf eines Kindes wird seit 1. 1.
er 300 Euro monatlich. Seine Ehepartnerin geht seit 2002 im Rahmen des Familienleistungsausgleichs bei einem Grad der Behinderung von 25% und 30%
der Geburt des Kindes keiner Beruftätigkeit mehr berücksichtigt. Zusätzlich sind nur noch der Sonder- in Höhe von 310 Euro, 35 % und 40 % in Höhe von
nach, sondern widmet sich der Erziehung ihres Kin- bedarf eines sich in Berufsausbildung befindenden, 430 Euro, 45 % und 50 % in Höhe von 570 Euro
,
des. Weitere Kinderbetreuungskosten fallen deshalb auswärtig untergebrachten volljährigen Kindes in 55% und 60 % in Höhe von 720 Euro, 65% und 70 %
nicht an. Zwei Drittel der insgesamt 3.600 Euro Jah- Höhe von 924 Euro (§ 33a Abs. 2 EStG) steuerlich in Höhe von 890 Euro, 75 % und 80 % in
Höhe von
resbeiträge für den Kindergarten, also 2.400 Euro, absetzbar. Der Ausbildungsfreibetrag vermindert 1.060 Euro, 85 % und 90 % in Höhe von 1.230 Euro,
kann der Selbständige als Sonderausgaben steuer- sich um die eigenen Einkünfte und Bezüge des Kin- 95 % und 100 %
in Höhe von 1.420 Euro.
lich abziehen. Geht die Ehepartnerin nach Vollen- des, soweit sie 1.848 Euro im Kalenderjahr überstei- - Für blinde Kinder und für behinderte Kinder, die in-
dung des 6. Lebensjahres ihres Kinder wieder einer gen. Er wird außerdem um die Zuschüsse gekürzt, folge ihrer Behinderung auf ständige Hilfe angewie-
Erwerbstätigkeit nach, können die dann anfallenden die das Kind als Ausbildungshilfe aus öffentlichen sen sind, erhöht sich der jährliche Pauschbetrag auf
Kinderbetreuungskosten nach § 4f EStG als Be- Mitteln bezieht. Dazu gehören z. B. die als Zuschuss 3.700
Euro.
triebsausgaben oder Werbungskosten geltend ge- gewährten Leistungen nach dem Bundesausbil-
macht werden. Bleibt sie weiterhin zu Hause, kön- dungsförderungsgesetz (BAföG) sowie steuerfreie
nen keine Kinderbetreuungskosten mehr abgesetzt Stipendien.
werden.
Kinder, denen laufende Hinterbliebenenbezüge
nach dem Bundesversorgungsgesetz, aus der ge-
setzlichen Unfallversicherung, nach beamtenrechtli-
Bei der Feststellung der anzurechnenden Bezüge chen Vorschriften wegen eines Dienstunfalls des
einschließlich der Ausbildungshilfe sind ohne Nach- Verstorbenen oder nach den Vorschriften des Bun-
5. Außergewöhnliche Belastungen
Bei den außergewöhnlichen Belastungen (§ 33 EStG) weis 180 Euro als Kosten im Zusammenhang mit desentschädigungsgesetzes zustehen, erhalten auf
handelt es sich um größere und zwangsläufige Auf- dem Zufluss der Einnahmen abzuziehen (
R 180e Antrag einen Pauschbetrag von 370 Euro.
wendungen aufgrund außergewöhnlicher Ereignis- Abs. 3 EStR). Das gilt nicht für
die eigenen Einkünf-
se, wie beispielsweise Krankheits-, Beerdigungs- te, die stets in vollem
Umfang zu berücksichtigen
und Scheidungskosten. Sie sind auf Antrag insoweit sind (R 180e
Abs.1 ESTR).
steuerlich abzugsfähig, als sie die so genannte zu-
mutbare Eigenbelastung übersteigen.
Diese richtet sich nach dem Einkommen und dem
Familienstand. Ohne Kinder liegt der Eigenbelas-
tungsanteil bei 4 bis 7 % der Einkünfte. Mit Kindern
Beispiel: Die 18-jährige Tochter eines Selbständi-
gen besucht an einem auswärtigen Ort die Berufs-
fachschule und wohnt auch dort. Sie hat eigene Ein-
künfte von 2.000 Euro im Jahr und erhält eine nicht
rückzahlbare monatliche BAföG-Leistung von 50 Eu-
10. Pflege-Pauschbetrag
Darüber hinaus gibt es einen Pauschbetrag von 924
Euro für die persönliche häusliche Pflege von nicht
nur vorübergehend hilflosen Kindern (§ 33b Abs. 6
EStG). Dieser Pauschbetrag wird aber nur gewährt,
wenn der Steuerpflichtige dafür keine Einnahmen
erhält und keine außergewöhnlichen Belastungen
nach § 33 EStG geltend macht.