Der Komet 5440 – Seite 4
2013-09-30 · Seite 4 von 36
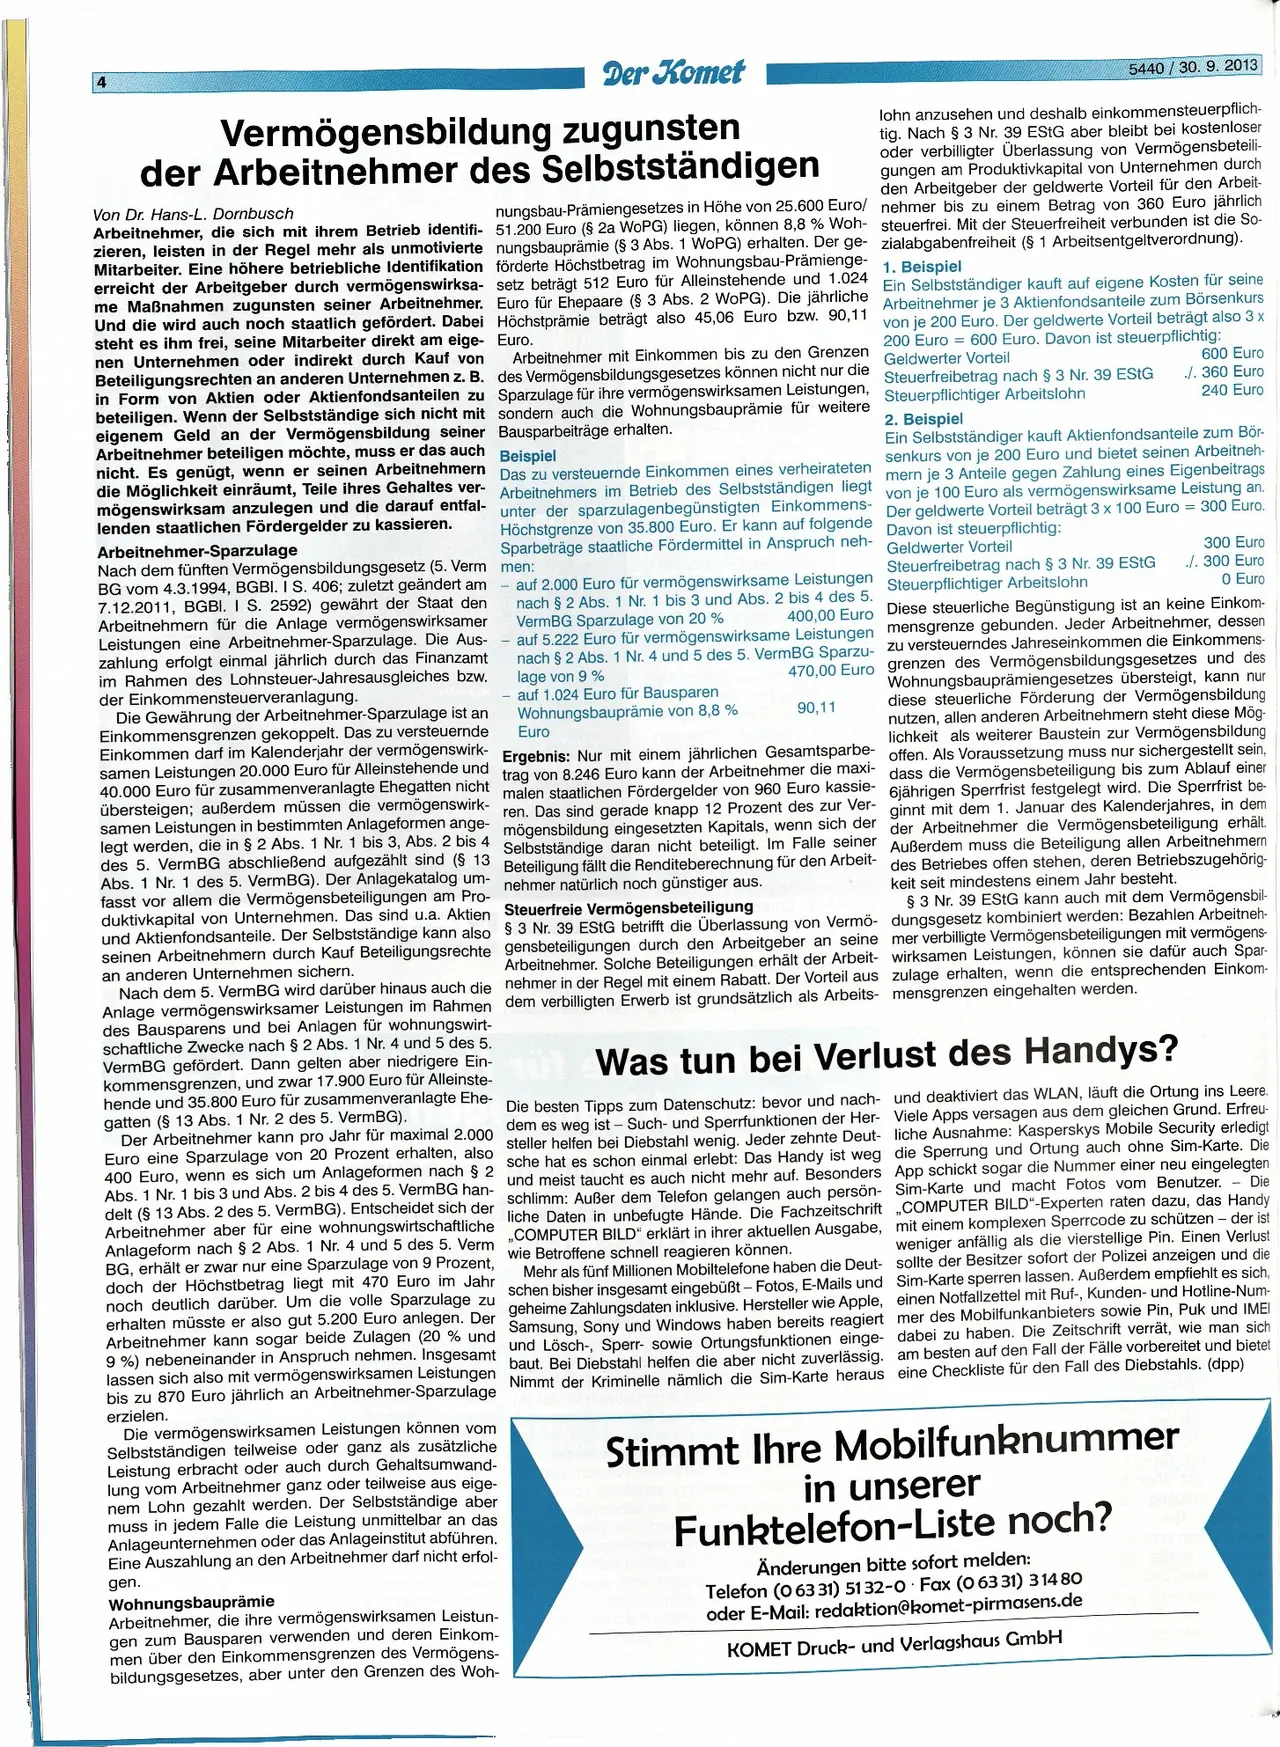
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
4
Der Komet
Vermögensbildung zugunsten
der Arbeitnehmer des Selbstständigen
Von Dr. Hans-L. Dornbusch
nungsbau-Prämiengesetzes in Höhe von 25.600 Euro/
Arbeitnehmer, die sich mit ihrem Betrieb identifi- 51.200 Euro (§ 2a WOPG) liegen, können 8,8 % Woh-
zieren, leisten in der Regel mehr als unmotivierte nungsbauprämie (§ 3 Abs. 1 WoPG) erhalten. Der ge-
Mitarbeiter. Eine höhere betriebliche Identifikation förderte Höchstbetrag im Wohnungsbau-Prämienge-
erreicht der Arbeitgeber durch vermögenswirksa- setz beträgt 512 Euro für Alleinstehende und 1.024
me Maßnahmen zugunsten seiner Arbeitnehmer. Euro für Ehepaare (§ 3 Abs. 2 WoPG). Die jährliche
Und die wird auch noch staatlich gefördert. Dabei Höchstprämie beträgt also 45,06 Euro bzw. 90,11
steht es ihm frei, seine Mitarbeiter direkt am eige- Euro.
nen Unternehmen oder indirekt durch Kauf von
Beteiligungsrechten an anderen Unternehmen z. B.
in Form von Aktien oder Aktienfondsanteilen zu
beteiligen. Wenn der Selbstständige sich nicht mit
eigenem Geld an der Vermögensbildung seiner
Arbeitnehmer beteiligen möchte, muss er das auch
Arbeitnehmer mit Einkommen bis zu den Grenzen
des Vermögensbildungsgesetzes können nicht nur die
Sparzulage für ihre vermögenswirksamen Leistungen,
sondern auch die Wohnungsbauprämie für weitere
Bausparbeiträge erhalten.
Beispiel
5440/30. 9. 2013
lohn anzusehen und deshalb einkommensteuerpflich-
tig. Nach § 3 Nr. 39 EStG aber bleibt bei kostenloser
oder verbilligter Überlassung von Vermögensbeteili-
gungen am Produktivkapital von Unternehmen durch
den Arbeitgeber der geldwerte Vorteil für den Arbeit-
nehmer bis zu einem Betrag von 360 Euro jährlich
steuerfrei. Mit der Steuerfreiheit verbunden ist die So-
zialabgabenfreiheit (§ 1 Arbeitsentgeltverordnung).
1. Beispiel
Ein Selbstständiger kauft auf eigene Kosten für seine
Arbeitnehmer je 3 Aktienfondsanteile zum Börsenkurs
von je 200 Euro. Der geldwerte Vorteil beträgt also 3 x
200 Euro = 600 Euro. Davon ist steuerpflichtig:
600 Euro
Geldwerter Vorteil
Steuerfreibetrag nach § 3 Nr. 39 EStG
Steuerpflichtiger Arbeitslohn
2. Beispiel
./. 360 Euro
240 Euro
nicht. Es genügt, wenn er seinen Arbeitnehmern Das zu versteuernde Einkommen eines verheirateten senkurs von je 200 Euro und bietet seinen Arbeitneh-
die Möglichkeit einräumt, Teile ihres Gehaltes ver-
mögenswirksam anzulegen und die darauf entfal-
lenden staatlichen Fördergelder zu kassieren.
Arbeitnehmer-Sparzulage
Nach dem fünften Vermögensbildungsgesetz (5. Verm
BG vom 4.3.1994, BGBl. I S. 406; zuletzt geändert am
7.12.2011, BGBl. I S. 2592) gewährt der Staat den
Arbeitnehmern für die Anlage vermögenswirksamer
Leistungen eine Arbeitnehmer-Sparzulage. Die Aus-
zahlung erfolgt einmal jährlich durch das Finanzamt
im Rahmen des Lohnsteuer-Jahresausgleiches bzw.
der Einkommensteuerveranlagung.
Die Gewährung der Arbeitnehmer-Sparzulage ist an
Einkommensgrenzen gekoppelt. Das zu versteuernde
Einkommen darf im Kalenderjahr der vermögenswirk-
samen Leistungen 20.000 Euro für Alleinstehende und
40.000 Euro für zusammenveranlagte Ehegatten nicht
übersteigen; außerdem müssen die vermögenswirk-
samen Leistungen in bestimmten Anlageformen ange-
legt werden, die in § 2 Abs. 1 Nr. 1 bis 3, Abs. 2 bis 4
des 5. VermBG abschließend aufgezählt sind (§ 13
Abs. 1 Nr. 1 des 5. VermBG). Der Anlagekatalog um-
fasst vor allem die Vermögensbeteiligungen am Pro-
duktivkapital von Unternehmen. Das sind u.a. Aktien
und Aktienfondsanteile. Der Selbstständige kann also
seinen Arbeitnehmern durch Kauf Beteiligungsrechte
an anderen Unternehmen sichern.
Nach dem 5. VermBG wird darüber hinaus auch die
Anlage vermögenswirksamer Leistungen im Rahmen
des Bausparens und bei Anlagen für wohnungswirt-
schaftliche Zwecke nach § 2 Abs. 1 Nr. 4 und 5 des 5.
VermBG gefördert. Dann gelten aber niedrigere Ein-
kommensgrenzen, und zwar 17.900 Euro für Alleinste-
Arbeitnehmers im Betrieb des Selbstständigen liegt
unter der sparzulagenbegünstigten Einkommens-
Höchstgrenze von 35.800 Euro. Er kann auf folgende
Sparbeträge staatliche Fördermittel in Anspruch neh-
men:
- auf 2.000 Euro für vermögenswirksame Leistungen
nach § 2 Abs. 1 Nr. 1 bis 3 und Abs. 2 bis 4 des 5.
400,00 Euro
VermBG Sparzulage von 20 %
auf 5.222 Euro für vermögenswirksame Leistungen
nach § 2 Abs. 1 Nr. 4 und 5 des 5. VermBG Sparzu-
470,00
Euro
lage von 9%
auf 1.024 Euro für Bausparen
Wohnungsbauprämie von 8,8 %
Euro
90,11
Ergebnis: Nur mit einem jährlichen Gesamtsparbe-
trag von 8.246 Euro kann der Arbeitnehmer die maxi-
malen staatlichen Fördergelder von 960 Euro kassie-
ren. Das sind gerade knapp 12 Prozent des zur Ver-
mögensbildung eingesetzten Kapitals, wenn sich der
Selbstständige daran nicht beteiligt. Im Falle seiner
Beteiligung fällt die Renditeberechnung für den Arbeit
nehmer natürlich noch günstiger aus.
Steuerfreie Vermögensbeteiligung
§ 3 Nr. 39 EStG betrifft die Überlassung von Vermö-
gensbeteiligungen durch den Arbeitgeber an seine
Arbeitnehmer. Solche Beteiligungen erhält der Arbeit-
nehmer in der Regel mit einem Rabatt. Der Vorteil aus
dem verbilligten Erwerb ist grundsätzlich als Arbeits-
Ein Selbstständiger kauft Aktienfondsanteile zum Bör-
mern je 3 Anteile gegen Zahlung eines Eigenbeitrags
von je 100 Euro als vermögenswirksame Leistung an.
Der geldwerte Vorteil beträgt 3 x 100 Euro = 300 Euro.
Davon ist steuerpflichtig:
300 Euro
Geldwerter Vorteil
./. 300 Euro
Steuerfreibetrag nach § 3 Nr. 39 EStG
0 Euro
Steuerpflichtiger Arbeitslohn
Diese steuerliche Begünstigung ist an keine Einkom-
mensgrenze gebunden. Jeder Arbeitnehmer, dessen
zu versteuerndes Jahreseinkommen die Einkommens-
grenzen des Vermögensbildungsgesetzes
und des
Wohnungsbauprämiengesetzes übersteigt, kann nur
diese steuerliche Förderung der Vermögensbildung
nutzen, allen anderen Arbeitnehmern steht diese Mög-
lichkeit als weiterer Baustein zur Vermögensbildung
offen. Als Voraussetzung muss nur sichergestellt sein,
dass die Vermögensbeteiligung bis zum Ablauf einer
6jährigen Sperrfrist festgelegt wird. Die Sperrfrist be-
ginnt mit dem 1. Januar des Kalenderjahres, in dem
der Arbeitnehmer die Vermögensbeteiligung erhält.
Außerdem muss die Beteiligung allen Arbeitnehmern
des Betriebes offen stehen, deren Betriebszugehörig-
keit seit mindestens einem Jahr besteht.
§ 3 Nr. 39 EStG kann auch mit dem Vermögensbil-
dungsgesetz kombiniert werden: Bezahlen Arbeitneh-
mer verbilligte Vermögensbeteiligungen mit vermögens-
wirksamen Leistungen, können sie dafür auch Spar-
zulage erhalten, wenn die entsprechenden Einkom-
mensgrenzen eingehalten werden.
Was tun bei Verlust des Handys?
hende und 35.800 Euro für zusammenveranlagte Ehe- Die besten Tipps zum Datenschutz: bevor und nach- und deaktiviert das WLAN, läuft die Ortung ins Leere.
gatten (§ 13 Abs. 1 Nr. 2 des 5. VermBG).
Der Arbeitnehmer kann pro Jahr für maximal 2.000
Euro eine Sparzulage von 20 Prozent erhalten, also
400 Euro, wenn es sich um Anlageformen nach §
Abs. 1 Nr. 1 bis 3 und Abs. 2 bis 4 des 5. VermBG han-
delt (§ 13 Abs. 2 des 5. VermBG). Entscheidet sich der
2
Arbeitnehmer aber für eine wohnungswirtschaftliche
Anlageform nach § 2 Abs. 1 Nr. 4 und 5 des 5. Verm
BG, erhält er zwar nur eine Sparzulage von 9 Prozent,
dem es weg ist - Such- und Sperrfunktionen der Her- Viele Apps versagen aus dem gleichen Grund. Erfreu-
steller helfen bei Diebstahl wenig. Jeder zehnte Deut- liche Ausnahme: Kasperskys Mobile
Security erledigt
sche hat es schon einmal erlebt: Das Handy ist weg die Sperrung und Ortung auch ohne Sim-Karte. Die
und meist taucht es auch nicht mehr auf. Besonders App schickt sogar die Nummer einer neu eingelegten
schlimm: Außer dem Telefon gelangen auch persön- Sim-Karte und macht Fotos vom Benutzer. - Die
liche Daten in unbefugte Hände. Die Fachzeitschrift „COMPUTER BILD"-Experten raten dazu, das Handy
,,COMPUTER BILD" erklärt in ihrer aktuellen Ausgabe, mit einem komplexen
Sperrcode zu schützen - der ist
weniger
anfällig als die vierstellige Pin. Einen Verlust
wie Betroffene schnell reagieren können.
Mehr als fünf Millionen Mobiltelefone haben die Deut- sollte der Besitzer sofort der Polizei anzeigen und die
doch der Höchstbetrag liegt mit 470 Euro im Jahr schen bisher insgesamt eingebüßt - Fotos, E-Mails und Sim-Karte sperren lassen. Außerdem empfiehlt es sich,
noch deutlich darüber. Um
die volle Sparzulage zu
geheime Zahlungsdaten inklusive. Hersteller wie Apple,
einen Notfallzettel mit Ruf-, Kunden- und Hotline-Num-
erhalten
müsste er also gut 5.200 Euro anlegen. Der
Samsung, Sony und Windows haben
bereits reagiert mer des Mobilfunkanbieters sowie Pin, Puk und IMEI
Arbeitnehmer kann sogar
beide Zulagen (20 % und
und Lösch-, Sperr- sowie Ortungsfunktionen einge-
dabei zu haben. Die Zeitschrift verrät, wie man sich
9%) nebeneinander
in
Anspruch
nehmen. Insgesamt
baut. Bei Diebstahl helfen die aber nicht zuverlässig.
am besten auf den Fall der Fälle vorbereitet und bietet
lassen sich also mit vermögenswirksamen
Leistungen Nimmt der Kriminelle nämlich die Sim-Karte heraus eine Checkliste für den Fall des Diebstahls. (dpp)
bis zu 870 Euro jährlich an Arbeitnehmer-Sparzulage
erzielen.
Die vermögenswirksamen Leistungen können vom
Selbstständigen teilweise oder ganz als zusätzliche
Leistung erbracht oder auch durch Gehaltsumwand-
lung vom Arbeitnehmer ganz oder teilweise aus eige-
nem Lohn gezahlt werden. Der Selbstständige aber
muss in jedem Falle die Leistung unmittelbar an das
Anlageunternehmen oder das Anlageinstitut abführen.
Eine Auszahlung an den Arbeitnehmer darf nicht erfol-
gen.
Wohnungsbauprämie
Arbeitnehmer, die ihre vermögenswirksamen Leistun-
gen zum Bausparen verwenden und deren Einkom-
men über den Einkommensgrenzen des Vermögens-
bildungsgesetzes, aber unter den Grenzen des Woh-
Stimmt Ihre Mobilfunknummer
in unserer
Funktelefon-Liste noch?
Änderungen bitte sofort melden:
Telefon (06331) 5132-0 Fax (063 31) 314 80
oder E-Mail: redaktion@komet-pirmasens.de
KOMET Druck- und Verlagshaus GmbH