Der Komet 5478 – Seite 3
2014-10-20 · Seite 3 von 40
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5478
20. Oktober 2014
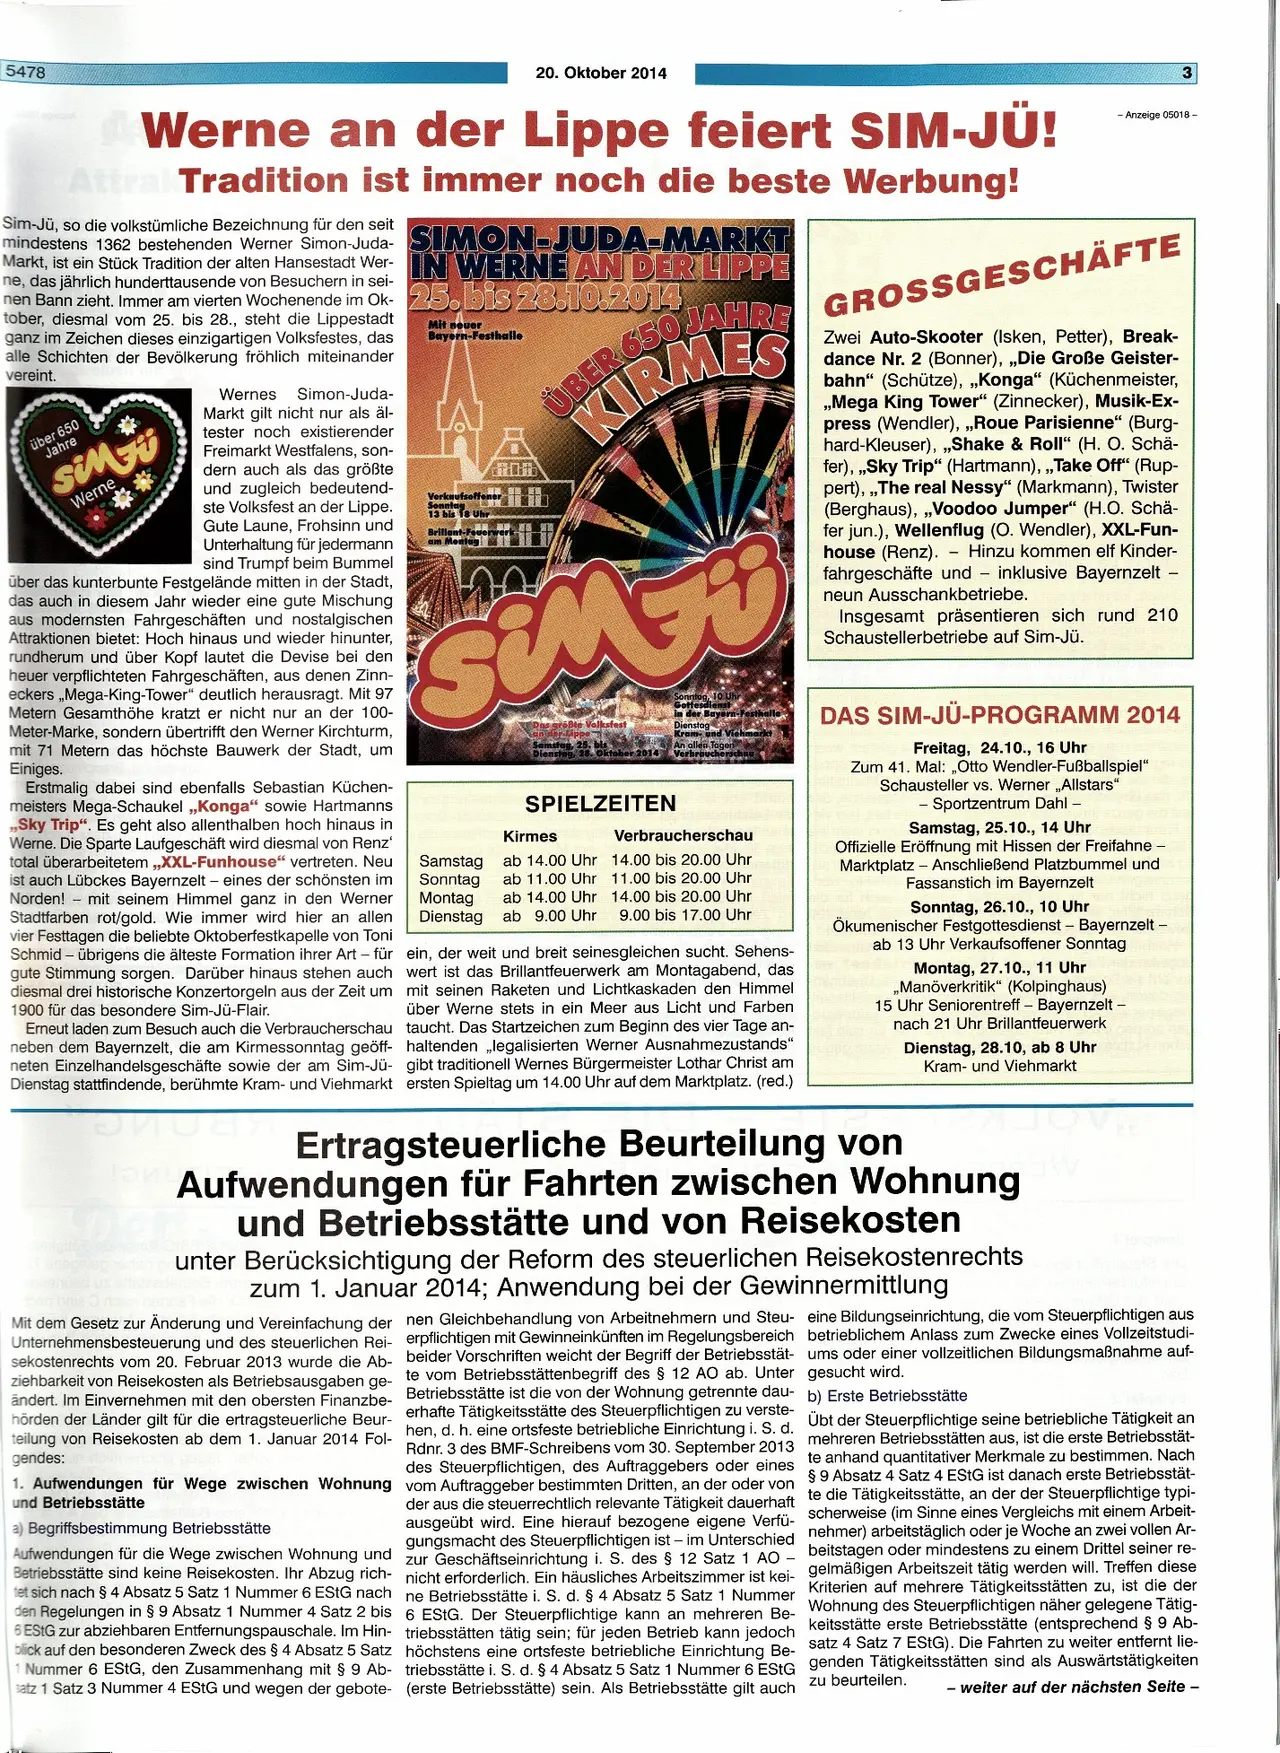
Werne an der Lippe feiert SIM-JÜ!
Attral Tradition ist immer noch die beste Werbung!
Sim-Jü, so die volkstümliche Bezeichnung für den seit
mindestens 1362 bestehenden Werner Simon-Juda- SIMON-JUDA-MARKT
Markt, ist ein Stück Tradition der alten Hansestadt Wer-IN WERNE AN DER LIPPE
ne, das jährlich hunderttausende von Besuchern in sei-
nen Bann zieht. Immer am vierten Wochenende im Ok- 25. bis 28.10.2014)
tober, diesmal vom 25. bis 28., steht die Lippestadt
ganz im Zeichen dieses einzigartigen Volksfestes, das
alle Schichten der Bevölkerung fröhlich miteinander
vereint.
über 650
Jahre
Sim
Werne
Wernes Simon-Juda-
Markt gilt nicht nur als äl-
tester noch existierender
Freimarkt Westfalens, son-
dern auch als das größte
und zugleich bedeutend-
ste Volksfest an der Lippe.
Gute Laune, Frohsinn und
Unterhaltung für jedermann
sind Trumpf beim Bummel
über das kunterbunte Festgelände mitten in der Stadt,
das auch in diesem Jahr wieder eine gute Mischung
aus modernsten Fahrgeschäften und nostalgischen
Attraktionen bietet: Hoch hinaus und wieder hinunter,
rundherum und über Kopf lautet die Devise bei den
heuer verpflichteten Fahrgeschäften, aus denen Zinn-
eckers,,Mega-King-Tower" deutlich herausragt. Mit 97
Metern Gesamthöhe kratzt er nicht nur an der 100-
Meter-Marke, sondern übertrifft den Werner Kirchturm,
mit 71 Metern das höchste Bauwerk der Stadt, um
Einiges.
Erstmalig dabei sind ebenfalls Sebastian Küchen-
meisters Mega-Schaukel,,Konga" sowie Hartmanns
,,Sky Trip". Es geht also allenthalben hoch hinaus in
Werne. Die Sparte Laufgeschäft wird diesmal von Renz'
total überarbeitetem,,XXL-Funhouse" vertreten. Neu
ist auch Lübckes Bayernzelt - eines der schönsten im
Norden! mit seinem Himmel ganz in den Werner
Stadtfarben rot/gold. Wie immer wird hier an allen
vier Festtagen die beliebte Oktoberfestkapelle von Toni
Schmid übrigens die älteste Formation ihrer Art - für
gute Stimmung sorgen. Darüber hinaus stehen auch
diesmal drei historische Konzertorgeln aus der Zeit um
1900 für das besondere Sim-Jü-Flair.
Erneut laden zum Besuch auch die Verbraucherschau
neben dem Bayernzelt, die am Kirmessonntag geöff-
neten Einzelhandelsgeschäfte sowie der am Sim-Jü-
Dienstag stattfindende, berühmte Kram- und Viehmarkt
5
Mit neuer
Bayern-Festhalle
[A]
Verkaufsoffener
Sonntag
13 bis 18 Uhr
Tilito
Brillant-Feuerwerk
am Montag
S
ÜBER 650 JAHRE
KIRMES
Das größte Volksfest
an der Lippe
Samstag, 25. bis
Dienstag, 28. Oktober 2014
SPIELZEITEN
Kirmes
Samstag
Sonntag
Montag
Dienstag
ab 14.00 Uhr
ab 11.00 Uhr
ab 14.00 Uhr
ab 9.00 Uhr
Sonntag, 10 Uhr
Gottesdienst
in der Bayern-Festhalle
Dienstag
Kram- und Vichmarkt
An allen Tagen
Verbraucherschau
Verbraucherschau
14.00 bis 20.00 Uhr
11.00 bis 20.00 Uhr
14.00 bis 20.00 Uhr
9.00 bis 17.00 Uhr
ein, der weit und breit seinesgleichen sucht. Sehens-
wert ist das Brillantfeuerwerk am Montagabend, das
mit seinen Raketen und Lichtkaskaden den Himmel
über Werne stets in ein Meer aus Licht und Farben
taucht. Das Startzeichen zum Beginn des vier Tage an-
haltenden „legalisierten Werner Ausnahmezustands"
gibt traditionell Wernes Bürgermeister Lothar Christ am
ersten Spieltag um 14.00 Uhr auf dem Marktplatz. (red.)
Anzeige 05018-
GROSSGESCHÄFTE
Zwei Auto-Skooter (Isken, Petter), Break-
dance Nr. 2 (Bonner), „Die Große Geister-
bahn" (Schütze), „Konga" (Küchenmeister,
,,Mega King Tower" (Zinnecker), Musik-Ex-
press (Wendler),,,Roue Parisienne" (Burg-
hard-Kleuser), „Shake & Roll" (H. O. Schä-
fer),,,Sky Trip" (Hartmann), „Take Off" (Rup-
pert),,,The real Nessy" (Markmann), Twister
(Berghaus),,,Voodoo Jumper" (H.O. Schä-
fer jun.), Wellenflug (O. Wendler), XXL-Fun-
house (Renz). Hinzu kommen elf Kinder-
fahrgeschäfte und inklusive Bayernzelt -
neun Ausschankbetriebe.
-
Insgesamt präsentieren sich rund 210
Schaustellerbetriebe auf Sim-Jü.
DAS SIM-JÜ-PROGRAMM 2014
Freitag, 24.10., 16 Uhr
Zum 41. Mal: „Otto Wendler-Fußballspiel"
Schausteller vs. Werner „Allstars"
- Sportzentrum Dahl -
Samstag, 25.10., 14 Uhr
Offizielle Eröffnung mit Hissen der Freifahne -
Marktplatz-Anschließend Platzbummel und
Fassanstich im Bayernzelt
Sonntag, 26.10., 10 Uhr
Ökumenischer Festgottesdienst - Bayernzelt -
ab 13 Uhr Verkaufsoffener Sonntag
Montag, 27.10., 11 Uhr
,,Manöverkritik" (Kolpinghaus)
15 Uhr Seniorentreff - Bayernzelt
nach 21 Uhr Brillantfeuerwerk
Dienstag, 28.10, ab 8 Uhr
Kram- und Viehmarkt
Ertragsteuerliche Beurteilung von
Aufwendungen für Fahrten zwischen Wohnung
und Betriebsstätte und von Reisekosten
unter Berücksichtigung der Reform des steuerlichen Reisekostenrechts
zum 1. Januar 2014; Anwendung bei der Gewinnermittlung
Mit dem Gesetz zur Änderung und Vereinfachung der
Unternehmensbesteuerung und des steuerlichen Rei-
sekostenrechts vom 20. Februar 2013 wurde die Ab-
ziehbarkeit von Reisekosten als Betriebsausgaben ge-
ändert. Im Einvernehmen mit den obersten Finanzbe-
hörden der Länder gilt für die ertragsteuerliche Beur-
teilung von Reisekosten ab dem 1. Januar 2014 Fol-
gendes:
und Betriebsstätte
b) Erste Betriebsstätte
nen Gleichbehandlung von Arbeitnehmern und Steu- eine Bildungseinrichtung, die vom Steuerpflichtigen aus
erpflichtigen mit Gewinneinkünften im Regelungsbereich betrieblichem Anlass zum Zwecke eines Vollzeitstudi-
beider Vorschriften weicht der Begriff der Betriebsstät- ums oder einer vollzeitlichen Bildungsmaßnahme auf-
te vom Betriebsstättenbegriff des § 12 AO ab. Unter gesucht wird.
Betriebsstätte ist die von der Wohnung getrennte dau-
erhafte Tätigkeitsstätte des Steuerpflichtigen zu verste-
hen, d. h. eine ortsfeste betriebliche Einrichtung i. S. d.
Rdnr. 3 des BMF-Schreibens vom 30. September 2013
des Steuerpflichtigen, des Auftraggebers oder eines
1. Aufwendungen für Wege zwischen Wohnung vom Auftraggeber bestimmten Dritten, an der oder von
der aus die steuerrechtlich relevante Tätigkeit dauerhaft
ausgeübt wird. Eine hierauf bezogene eigene Verfü-
gungsmacht des Steuerpflichtigen ist - im Unterschied
zur Geschäftseinrichtung i. S. des § 12 Satz 1 AO -
nicht erforderlich. Ein häusliches Arbeitszimmer ist kei-
ne Betriebsstätte i. S. d. § 4 Absatz 5 Satz 1 Nummer
6 EStG. Der Steuerpflichtige kann an mehreren Be-
triebsstätten tätig sein; für jeden Betrieb kann jedoch
höchstens eine ortsfeste betriebliche Einrichtung Be-
triebsstätte i. S. d. § 4 Absatz 5 Satz 1 Nummer 6 EStG
(erste Betriebsstätte) sein. Als Betriebsstätte gilt auch
a) Begriffsbestimmung Betriebsstätte
Aufwendungen für die Wege zwischen Wohnung und
Betriebsstätte sind keine Reisekosten. Ihr Abzug rich-
tet sich nach § 4 Absatz 5 Satz 1 Nummer 6 EStG nach
den Regelungen in § 9 Absatz 1 Nummer 4 Satz 2 bis
6 EStG zur abziehbaren Entfernungspauschale. Im Hin-
blick auf den besonderen Zweck des § 4 Absatz 5 Satz
1 Nummer 6 EStG, den Zusammenhang mit § 9 Ab-
satz 1 Satz 3 Nummer 4 EStG und wegen der gebote-
Übt der Steuerpflichtige seine betriebliche Tätigkeit an
mehreren Betriebsstätten aus, ist die erste Betriebsstät-
te anhand quantitativer Merkmale zu bestimmen. Nach
§ 9 Absatz 4 Satz 4 EStG ist danach erste Betriebsstät-
te die Tätigkeitsstätte, an der der Steuerpflichtige typi-
scherweise (im Sinne eines Vergleichs mit einem Arbeit-
nehmer) arbeitstäglich oder je Woche an zwei vollen Ar-
beitstagen oder mindestens zu einem Drittel seiner re-
gelmäßigen Arbeitszeit tätig werden will. Treffen diese
Kriterien auf mehrere Tätigkeitsstätten zu, ist die der
Wohnung des Steuerpflichtigen näher gelegene Tätig-
keitsstätte erste Betriebsstätte (entsprechend § 9 Ab-
Satz 4 Satz 7 EStG). Die Fahrten zu weiter entfernt lie-
genden Tätigkeitsstätten sind als Auswärtstätigkeiten
zu beurteilen. - weiter auf der nächsten Seite -